ASUZU – Anadolu Isuzu (17.11.2026)
Kapanış 40,50 TL | Günlük +%5,9 | Kritik direnç 42,45 TL | Destek 37,0–38,7 TL | Stop ~36,8 TL
Teknik Görünüm
ASUZU, Haziran’da 68,44 TL’den başlayan ve yaklaşık %50’lik geri çekilmeyle 34,42 TL’ye kadar inen uzun düşüş trendinin ardından dipten toparlanma sinyali veriyor.
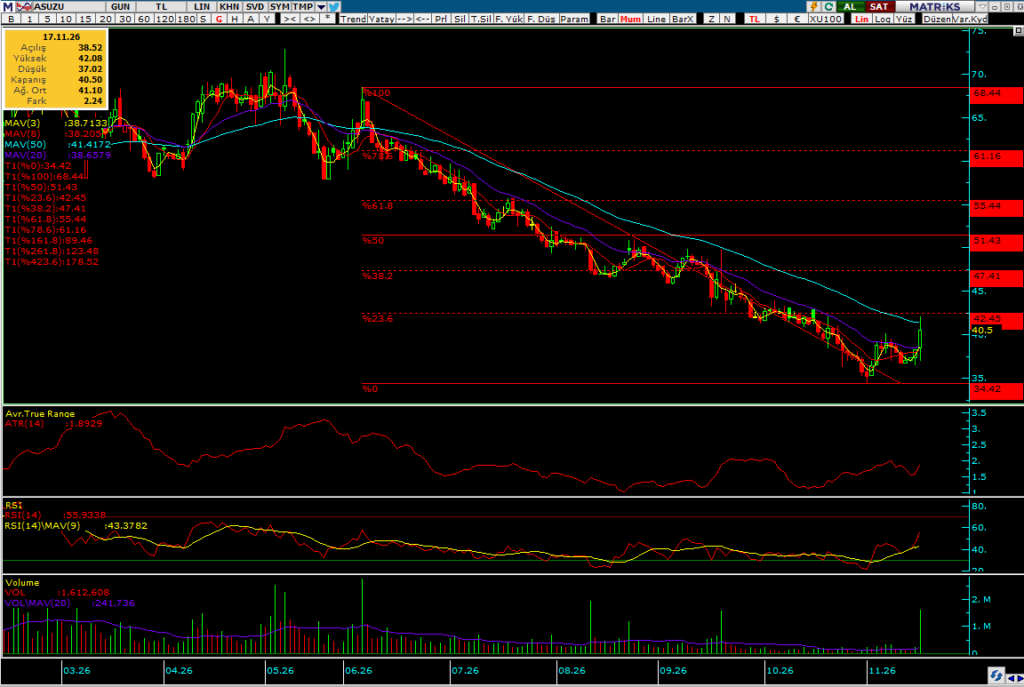
Hisse bugün 42,08 TL’ye kadar yükseldi ve günü %5,9 artışla 40,50 TL’den kapattı. İşlem hacmi 1,61 milyon TL ile 20 günlük ortalamanın (0,24 milyon TL) yaklaşık 6,7 katına çıktı. Bu, aylardır çok sığ seyreden hissede belirgin bir ilgi artışına işaret ediyor; ancak hacmin mutlak olarak hâlâ düşük olduğu da göz ardı edilmemeli. Fiyat EMA 20’nin (38,66) üzerinde. RSI 55,9 ile 50’nin üzerine çıktı ve 9 günlük ortalamasını (43,4) net biçimde yukarı kesti. Olumsuz tarafta fiyat EMA 50’nin (41,42) altında kaldı ve EMA 20 hâlâ EMA 50’nin altında. Yani orta vadeli düşüş trendi henüz kırılmadı. Gün içi tepeden 1,6 TL’lik geri dönüşle oluşan uzun üst gölge de EMA 50 bölgesinde satış baskısı olduğunu gösteriyor.
Kritik direnç 41,4–42,5 TL bölgesi. Burada EMA 50 (41,42), günün tepesi (42,08) ve Fibonacci %23,6 seviyesi (42,45) bir arada bulunuyor; hisse aylardır bu ortalamanın altında hareket ediyor. Bu bölgenin hacimli aşılması halinde hedefler 47,41 (%38,2) ve 51,43 TL (%50). Destek tarafında günün dibi (37,02) ile EMA 20 (38,66) arasındaki 37,0–38,7 TL bandı öne çıkıyor; bunun altında 34,42 TL’deki son dip izlenmeli. Günlük oynaklık yüksek (ATR 1,89 TL, yaklaşık %4,7); stop bölgesi ~36,8 TL.
Sonuç olarak hacimli dönüş umut verici olsa da hisse henüz düşüş trendinin içinde ve kritik direncin altında. 42,45 TL’nin 0,36 milyon TL üzeri işlem hacmiyle aşılması dipten dönüşün teyidi olur. 38,66 TL altı kapanışlar ise zayıflama sinyali verir ve 34,42 TL dibinin yeniden test edilmesi gündeme gelebilir.
Temel Görünüm
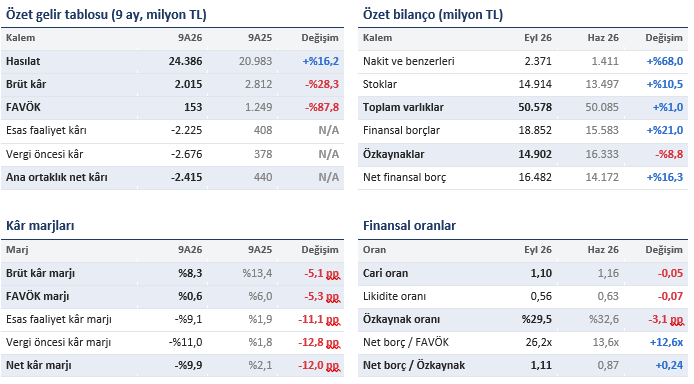
Kârlılık tarafında tüm marjlar geriledi: brüt kâr marjı 5,1 puan düşüşle %8,3’e, FAVÖK marjı %0,6’ya indi; esas faaliyet ve net kâr marjı negatife döndü. Finansal oranlar da son çeyrekte zayıfladı. Cari oran 1,10’a, stoklar düşüldüğünde likidite oranı 0,56’ya geriledi; kısa vadeli borçların karşılanması büyük ölçüde stokların satışına bağlı. Özkaynak oranı %29,5’e indi ve net borç ana ortaklık özkaynaklarının 1,1 katına çıktı. Son 12 aylık FAVÖK’e göre net borç/FAVÖK yaklaşık 26 kat; bu seviye borcun mevcut faaliyet kârıyla taşınmasının zor olduğunu gösteriyor.
Hasılattaki %16’lık artışın kaynağı Aralık 2025’te satın alınan Özbekistan’daki Samauto; Türkiye operasyonunda satış adedi %10, hasılat %18 geriledi ve Türkiye’nin FAVÖK’ü negatife döndü. Zararda Samauto satın alım kredisinin 507 milyon TL’lik kur farkı ve faiz gideri de etkili. Özbekistan ise %8,4 FAVÖK marjı ve 302 milyon TL net kârla olumlu ayrışıyor. Şirket 2026 satış beklentilerini aşağı yönlü revize etti. PD/DD 0,68 ile hisse defter değerinin altında işlem görüyor, ancak kârlılık toparlanmadan bu iskontonun kapanması zor görünüyor.
Teknik ve temel görünüm birbirinden ayrışıyor: grafikte dipten hacimli dönüş sinyali var, finansallarda ise henüz toparlanma işareti yok. Yükselişin kalıcılığı açısından 4Ç26 sonuçlarında Türkiye FAVÖK’ünün yeniden pozitife dönüp dönmediği izlenmeli.
- Kaynak: Anadolu Isuzu finansal tabloları ve 9A26 Bilgilendirme Notu (KAP).
- Bu rapor teknik ve temel analize dayalı genel bir değerlendirmedir, yatırım tavsiyesi değildir.