BAKAB – Bak Ambalaj (18.11.2026)
Kapanış 29,18 TL | Günlük +%9, | Kritik direnç 30,0–30,6 TL | Destek 26,80 TL | Stop ~26,00 TL
Teknik Görünüm
BAKAB, Temmuz’da 59,33 TL’den başlayan ve yaklaşık %63’lük kayıpla Kasım başında 21,68 TL’ye inen düşüşün ardından dipten toparlanıyor.
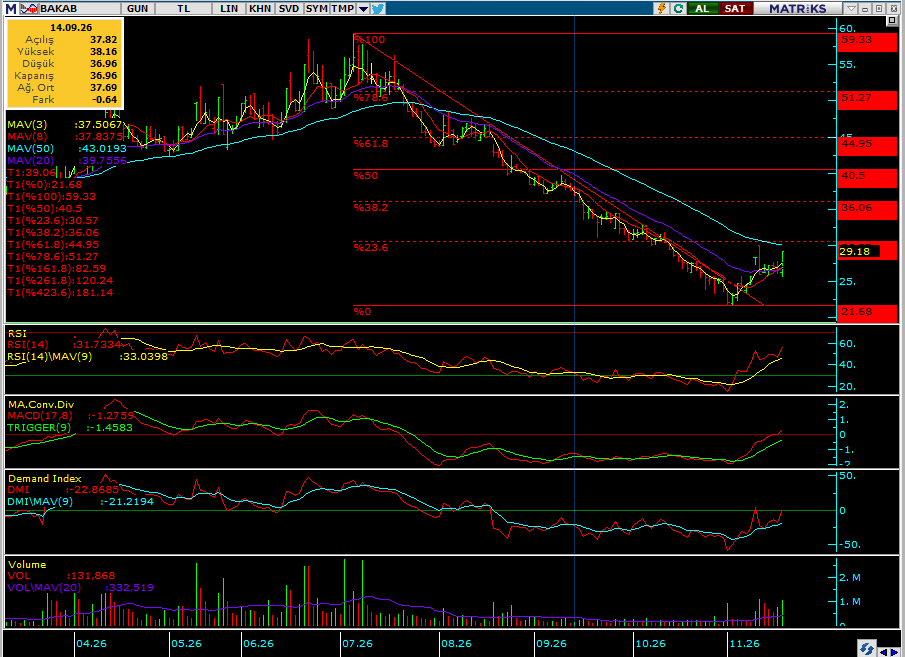
Hisse bugün günü %9,9 yükselişle 29,18 TL’den, gün içi en yüksek seviyesinden kapattı ve dipten bu yana toparlanmayı yaklaşık %35’e taşıdı. Fiyat EMA 20’nin (26,80) üzerinde, EMA 50’nin (30,04) ise hemen altında. RSI 57,1 ile 50’nin ve 9 günlük ortalamasının (47,0) belirgin şekilde üzerinde. MACD trigger’ın üzerinde ve bugün sıfırı yukarı geçti; Demand Index de ortalamasını aşarak sıfırın üzerine çıktı. Böylece momentum ve alım baskısı tarafında dönüş teyidi oluştu. İşlem hacmi 1,05 milyon TL ile 20 günlük ortalamanın (0,45 milyon TL) 2,3 katına çıktı. Olumsuz tarafta EMA 20 hâlâ EMA 50’nin altında, yani orta vadeli düşüş trendi henüz kırılmadı. Hissedeki likiditenin sığ olması da fiyat hareketlerini sertleştirebilir.
Kritik direnç 30,0–30,6 TL bölgesi. Burada EMA 50 (30,04), Fibonacci %23,6 seviyesi (30,57) ve Kasım ortasındaki yaklaşık 30 TL’lik tepe çakışıyor; güçlü bir direnç bölgesi oluşuyor. Bu bölgenin hacimli aşılması halinde hedefler 36,06 (%38,2) ve 40,50 TL (%50). Destek tarafında önce EMA 20 (26,80), ardından bugünkü işlem aralığının dibi olan 25,58 TL izlenmeli. Bunların altında 21,68 TL’deki ana dip bulunuyor. Stop bölgesi ~26,00 TL.
Sonuç olarak dipten dönüş momentum, alım baskısı ve hacimle destekleniyor, ancak hisse orta vadeli trendi belirleyecek güçlü direncin hemen altında. 30,57 TL’nin 0,7 milyon TL üzeri işlem hacmiyle aşılması yükselişin devamı için teyit olur. 26,80 TL altı kapanışlar ise zayıflama sinyali verir.
Temel Görünüm
Kârlılıkta belirgin bir iyileşme var.
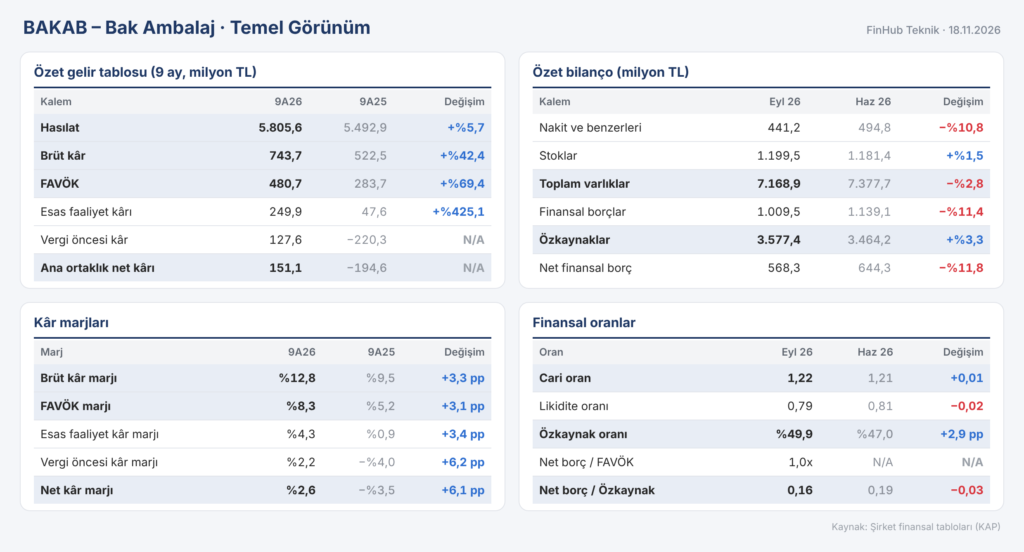
Hasılat sınırlı (%5,7) artarken brüt kâr marjı %9,5’ten %12,8’e, FAVÖK marjı %5,2’den %8,3’e çıktı; esas faaliyet kâr marjı ise %0,9’dan %4,3’e yükseldi. Net kâr marjı negatiften %2,6’ya döndü. Bilanço sağlam görünüyor: özkaynak oranı %49,9, net borç/özkaynak 0,16 ve son 12 aylık FAVÖK’e göre net borç/FAVÖK yaklaşık 1,0 kat. Net finansal borç son çeyrekte %12 azaldı. Cari oran 1,22 ile yeterli; stoklar düşüldüğünde likidite oranı 0,79, yani kısa vadeli yükümlülüklerin karşılanmasında stok devri önemli.
Bak Ambalaj, ilk dokuz ayda 5,81 milyar TL hasılat ve 481 milyon TL FAVÖK üretti; FAVÖK geçen yılın aynı dönemine göre %69 arttı. Geçen yıl 195 milyon TL net zarar açıklayan şirket bu yıl 151 milyon TL net kâra geçti. Büyümenin hacimden çok marj iyileşmesinden gelmesi dikkat çekici. Hisse yaklaşık 2,1 milyar TL piyasa değeriyle 0,59 PD/DD’de işlem görüyor.
Teknik ve temel görünüm aynı yönde: kârlılıktaki dönüş, grafikteki dipten dönüşle uyumlu. Bununla birlikte hissedeki işlem hacminin sığ olması fiyat hareketlerini sertleştirebilir. Son çeyrekte marj iyileşmesinin sürüp sürmediği izlenmeli.
- Kaynak: Bak Ambalaj 9A26 finansal tabloları (KAP).
- Bu rapor teknik ve temel analize dayalı genel bir değerlendirmedir, yatırım tavsiyesi değildir.