BSOKE – Batısöke Söke Çimento (18.11.2026)
Kapanış 6,30 TL | Günlük +%2,8 | Kritik direnç 6,46 TL | Destek 5,70–5,95 TL | Stop ~5,53 TL
Teknik Görünüm
BSOKE, Ağustos sonunda 36,99 TL’den başlayan ve yaklaşık %90’lık kayıpla Kasım başında 3,61 TL’ye inen sert düşüşün ardından dipten toparlanıyor; dipten bu yana yükseliş yaklaşık %75. Düşüşün büyük bölümü Eylül’deki fon kaynaklı yoğun satışlarla geldi.
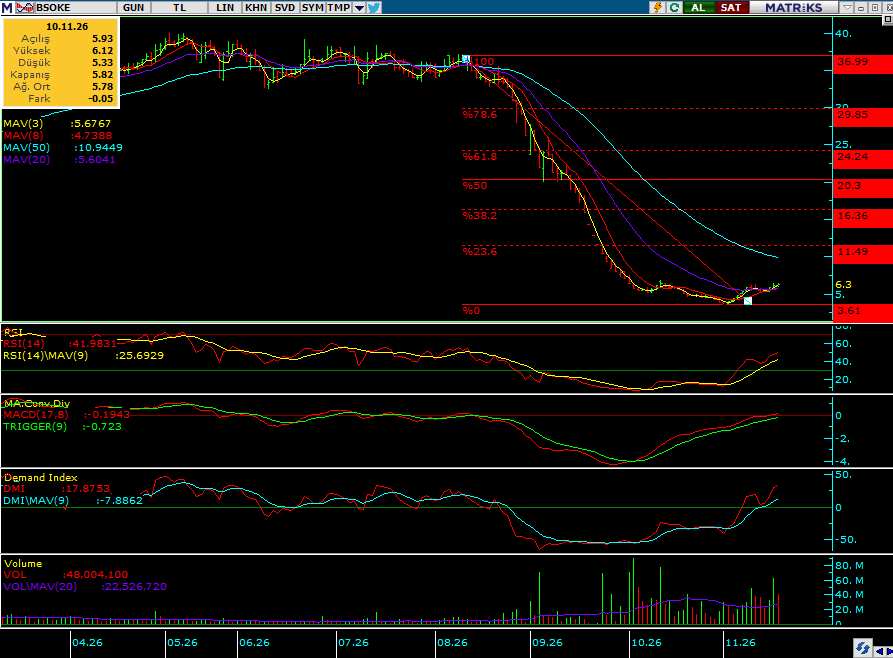
Hisse bugün günü %2,8 artışla 6,30 TL’den kapattı. Fiyat EMA 20’nin (5,70) üzerinde; EMA 50 (9,84) ise fiyatın yaklaşık %56 üzerinde, uzakta. RSI 49,8 ile 50’nin hemen altında, ancak 9 günlük ortalamasının (42,3) üzerinde. MACD trigger’ın üzerinde ve sıfırı yukarı geçti. Demand Index 32,6 ile ortalamasının (13,2) ve sıfırın üzerinde; alım baskısı ağır basıyor. İşlem hacmi 40,9 milyon TL ile 20 günlük ortalamanın (26,8 milyon TL) 1,5 katında. Olumsuz tarafta RSI henüz 50’yi geçemedi ve EMA 20, EMA 50’nin çok altında; orta vadeli düşüş trendi sürüyor.
Kritik direnç bugünün tepesi olan 6,46 TL. Bu seviyenin hacimli aşılması halinde Eylül sonu kapanışı olan 7,08 TL, ardından EMA 50 (9,84) ve Fibonacci %23,6 seviyesi (11,49) izlenmeli. Destek tarafında günün dibi (5,95) ile EMA 20 (5,70) arasındaki 5,70–5,95 TL bandı öne çıkıyor; bunun altında 3,61 TL’deki ana dip bulunuyor. Stop bölgesi ~5,53 TL.
Sonuç olarak dipten dönüş MACD ve Demand Index tarafından destekleniyor, ancak RSI’ın 50’yi geçememesi ve uzun vadeli trendin bozuk olması teyidin henüz tamamlanmadığını gösteriyor. 6,46 TL’nin 40 milyon TL üzeri işlem hacmiyle aşılması ve RSI’ın 50’nin üzerine çıkması toparlanmanın devamı için teyit olur. 5,70 TL altı kapanışlar ise zayıflama sinyali verir.
Temel Görünüm
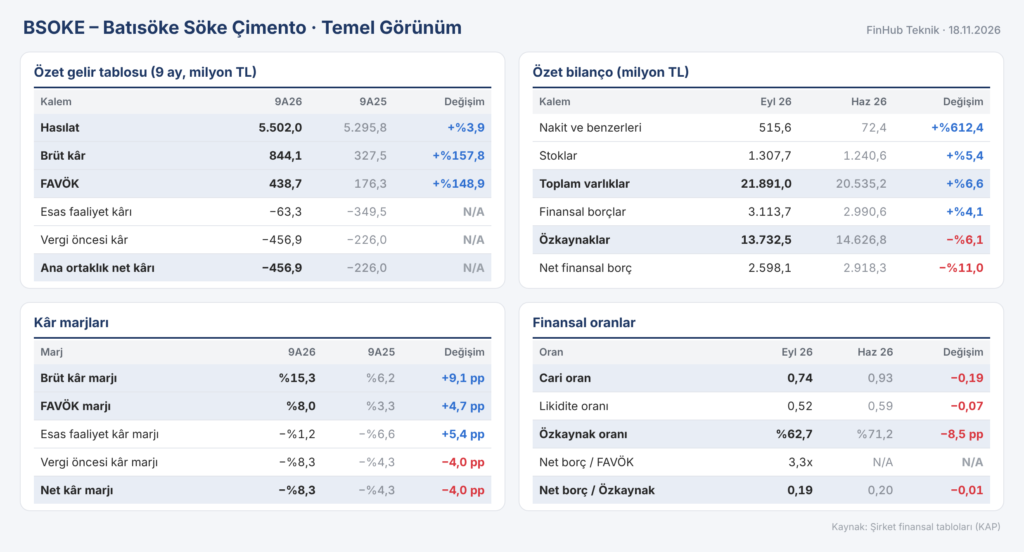
Operasyonel kârlılık belirgin iyileşti: brüt kâr marjı %6,2’den %15,3’e, FAVÖK marjı %3,3’ten %8’e çıktı; esas faaliyet zararı 349 milyon TL’den 63 milyon TL’ye geriledi. Ancak vergi öncesi ve net kâr marjı -%4,3’ten -%8,3’e kötüleşti; finansman giderleri operasyondaki iyileşmeyi siliyor. Likidite tarafı zayıfladı: kısa vadeli yükümlülükler son çeyrekte 3,67 milyar TL’den 6,01 milyar TL’ye çıktı, cari oran 0,93’ten 0,74’e, likidite oranı 0,59’dan 0,52’ye indi. Borçluluk ise yönetilebilir: net borç/özkaynak 0,19, son 12 aylık FAVÖK’e göre net borç/FAVÖK yaklaşık 3,3 kat.
Batısöke Çimento, ilk dokuz ayda 5,50 milyar TL hasılat ve 439 milyon TL FAVÖK elde etti; FAVÖK geçen yılın 2,5 katına çıktı. Buna karşın 9 aylık net zarar 226 milyon TL’den 457 milyon TL’ye yükseldi. Hissedeki sert değer kaybının büyük bölümü şirketin operasyonlarından çok Eylül’deki fon kaynaklı satışlardan geldi; şirket 1 Eylül’de paylarında sağlıklı fiyat oluşumuna yönelik bir yönetim kurulu kararı açıkladı. Hisse yaklaşık 10,1 milyar TL piyasa değeriyle 0,73 PD/DD’de işlem görüyor.
Teknik ve temel görünüm kısmen ayrışıyor: brüt kârlılık ve FAVÖK düzeliyor, grafikte dipten dönüş sürüyor; ancak net zarar derinleşiyor ve kısa vadeli borç baskısı arttı. Son çeyrekte finansman giderlerinin ve kısa vadeli yükümlülüklerin seyri izlenmeli.
- Kaynak: Batısöke Söke Çimento 9A26 finansal tabloları (KAP).
- Bu rapor teknik ve temel analize dayalı genel bir değerlendirmedir, yatırım tavsiyesi değildir.