Plastikkart Akıllı Kart İletişim Sistemleri San. ve Tic. A.Ş. · 19.11.2026
Kapanış: 83,05 TL | Günlük değişim: +%10,0 | Kritik direnç: 89,85 TL | Destek: 75,10–77,96 TL | Stop: ~72,85 TL
Teknik Görünüm
PKART, Kasım başındaki 60,34 TL dibinden başlayan toparlanmayı sürdürüyor. Bir önceki gün %23,6 Fibonacci bölgesinden geri çekilen hisse, bugün açılış fiyatından güçlü bir yükselişle günü %10 artışla tavan fiyat olan 83,05 TL’den, günün en yükseğinde kapattı.
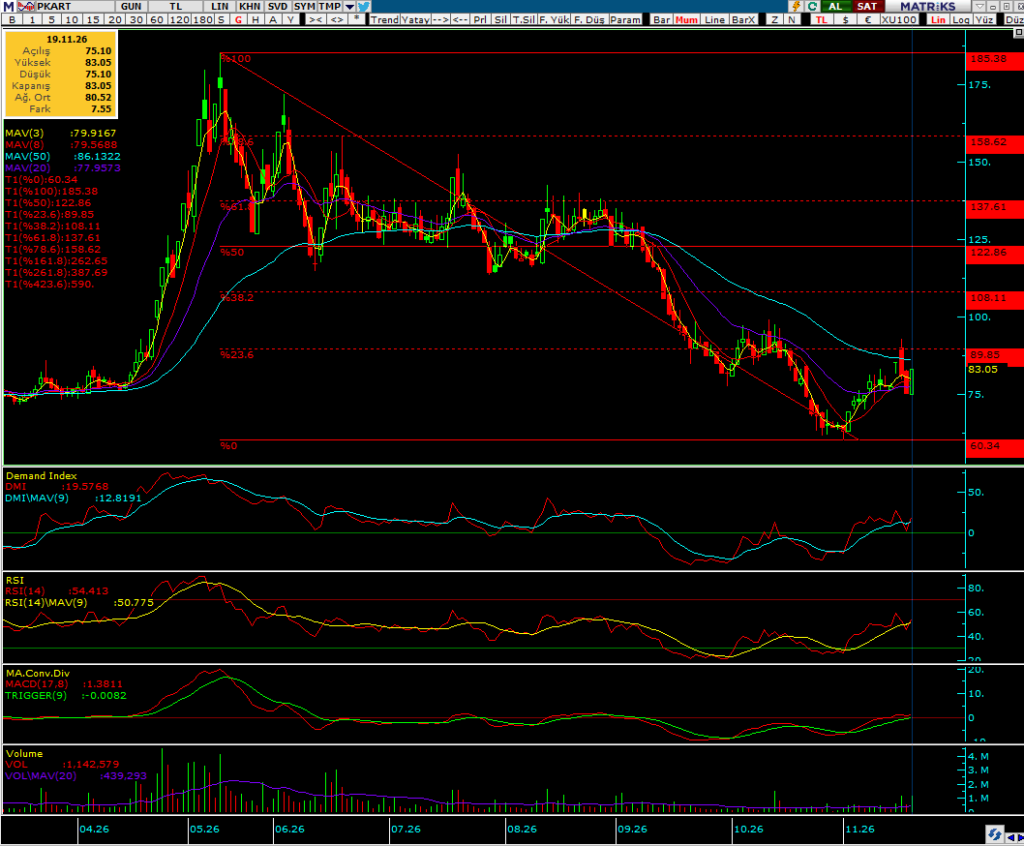
Fiyat EMA 20’nin (77,96) üzerinde ancak EMA 50’nin (86,13) altında; EMA 20 hâlâ EMA 50’nin altında olduğundan orta vadeli trend dönüşü henüz tamamlanmadı. RSI 54,4 ile 50’nin ve 9 günlük ortalamasının (50,8) üzerinde. MACD (1,38) trigger’ın (−0,01) üzerinde ve sıfır çizgisini yukarı geçti; bu dipten dönüşün teyidi niteliğinde. Demand Index 19,6 ile sıfırın ve ortalamasının (12,8) üzerinde, alım baskısı artıyor. Hacim 1,14 milyon TL ile 20 günlük ortalamanın (0,44 milyon TL) 2,6 katına çıktı; fiyat Mayıs tepesinden çekilen düşen trend çizgisinin de üzerinde.
İlk direnç EMA 50’nin bulunduğu 86,13 TL. Kritik direnç, Fibonacci %23,6 seviyesi ve bir önceki günün iğnesinin döndüğü 89,85 TL. 89,85’in hacimli aşılması halinde hedefler 108,11 TL (%38,2) ve 122,86 TL (%50). Destek tarafında günün açılışı/dibi olan 75,10 TL ile EMA 20’nin bulunduğu 77,96 TL arası bant takip edilebilir; stop bölgesi ~72,85 TL.
Sonuç olarak görünüm olumluya dönüyor; 89,85 TL’nin 0,66 milyon TL üzeri işlem hacmiyle aşılması yükselişin devamı için teyit olur, 75,10 TL altı kapanışlar ise zayıflama sinyali verir.
Temel Görünüm
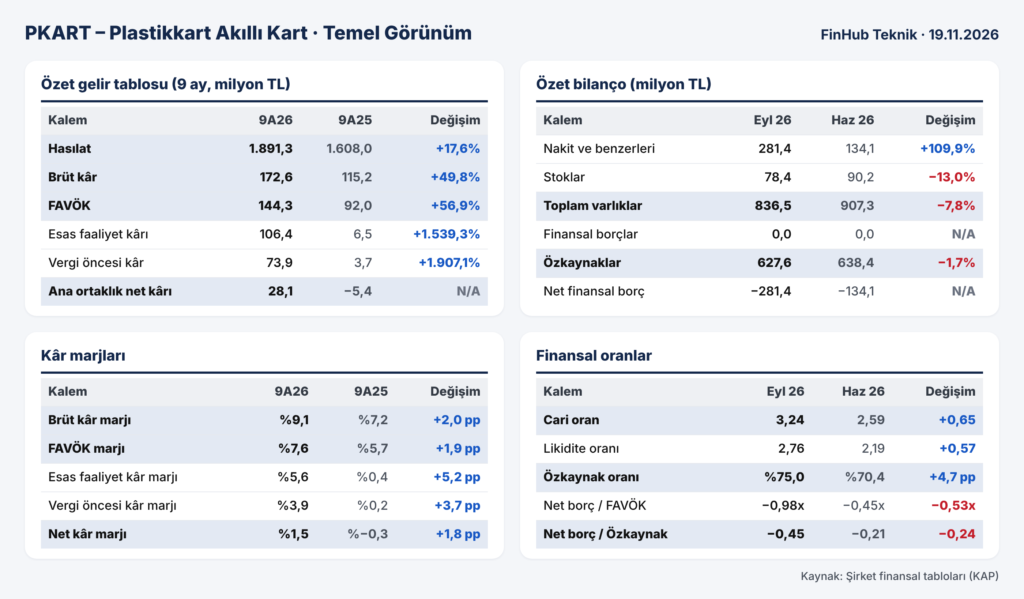
Kârlılıkta belirgin bir iyileşme var: brüt kâr marjı %7,2’den %9,1’e, FAVÖK marjı %5,7’den %7,6’ya, esas faaliyet kâr marjı %0,4’ten %5,6’ya yükseldi; net kâr marjı ise %1,5 ile hâlâ ince. Bilanço tarafı güçlü: şirketin finansal borcu bulunmuyor ve nakit Haziran sonuna göre iki katından fazla artarak 281,4 milyon TL’ye çıktı; bu nedenle net borç/FAVÖK (−0,98x) ve net borç/özkaynak (−0,45) negatif, yani şirket net nakit pozisyonunda. Cari oran 3,24, likidite oranı 2,76 ve %75’lik özkaynak oranı borç ödeme gücünün yüksek olduğunu gösteriyor.
Hasılat 9 ayda reel bazda %17,6 artışla 1,89 milyar TL’ye ulaştı. Esas faaliyet kârının 6,5 milyon TL’den 106,4 milyon TL’ye sıçramasında brüt kârlılıktaki artışın yanı sıra geçen yıl 72,4 milyon TL olan diğer faaliyet giderlerinin (ağırlıkla kur zararı) 13,0 milyon TL’ye gerilemesi etkili oldu. Buna karşın 29,0 milyon TL’lik net parasal pozisyon kaybı ve 45,8 milyon TL’lik vergi gideri net kârı 28,1 milyon TL ile sınırladı; 6 aylık kâr 37,6 milyon TL olduğundan üçüncü çeyrekte yaklaşık 9,5 milyon TL net zarar oluştu. Nakitteki artış büyük ölçüde ticari alacakların tahsilatından kaynaklandı (Haziran’daki 287,2 milyon TL’den 103,7 milyon TL’ye). Devam eden vergi davası için ayrılan karşılık bu dönem 2,3 milyon TL artırılarak 12,8 milyon TL’ye çıkarıldı. 83,05 TL kapanışla piyasa değeri yaklaşık 1,89 milyar TL, PD/DD yaklaşık 3,0x.
Teknik ve temel görünüm büyük ölçüde uyumlu: borçsuz ve nakdi artan bilanço ile iyileşen marjlar, teknik taraftaki dipten dönüşü destekliyor. Öte yandan üçüncü çeyrekteki zarar, enflasyon muhasebesi ve vergi etkisinin net kârı hızla aşındırabildiğini gösteriyor. Teknik tarafta 89,85 TL’nin hacimli aşılması, temel tarafta ise dördüncü çeyrekte çeyreklik kârlılığın yeniden pozitife dönüp dönmediği izlenmeli.
- Bu rapor teknik ve temel analize dayalı genel bir değerlendirmedir, yatırım tavsiyesi değildir.