SARAE – Şa-Ra Enerji İnşaat (17.11.2026)
Kapanış 40,78 TL | Günlük +%2,3 | Kritik direnç 42,4–43,3 TL | Destek 40,14 TL | Stop ~37,50 TL
Teknik Görünüm
SARAE, Eylül sonunda 90,37 TL’den başlayan sert düşüşün ardından Kasım başında 24,62 TL’de dip yaptı. Bu dipten bu yana yaklaşık %65’lik güçlü bir tepki yükselişi sürüyor.
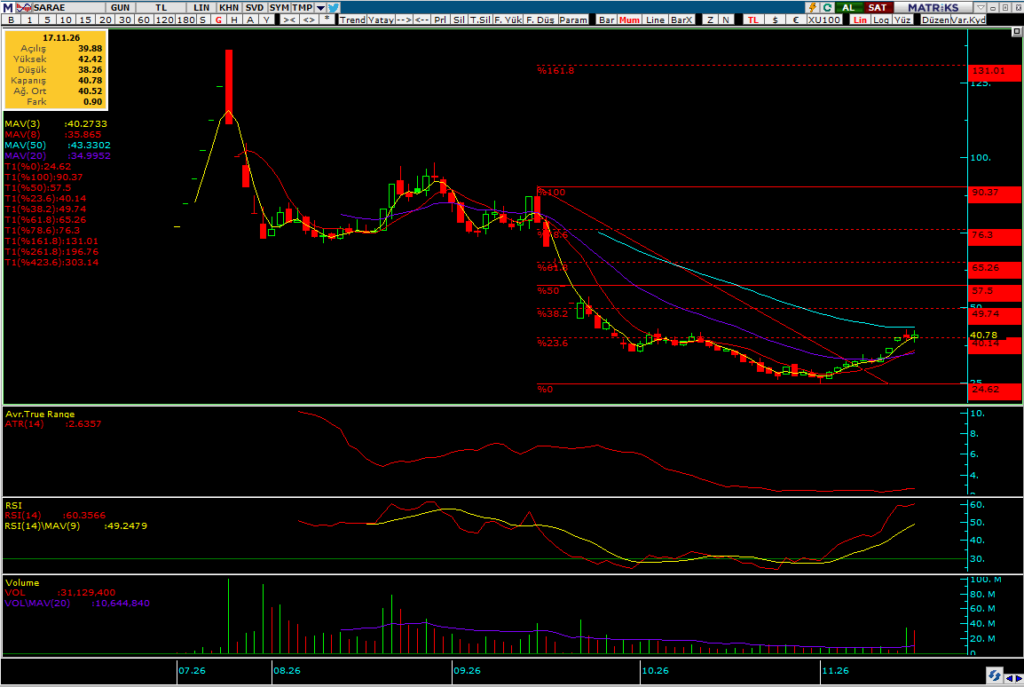
Hisse bugün 42,42 TL’ye kadar yükseldi ve günü %2,3 artışla 40,78 TL’den kapattı. Fiyat EMA 20’nin (35,00) belirgin biçimde üzerinde. RSI 60,3 ile 50’nin üzerinde ve 9 günlük ortalamasının (49,2) net olarak üstünde, yani momentum güçlü. İşlem hacmi 31,1 milyon TL ile 20 günlük ortalamanın (10,6 milyon TL) 2,9 katına çıktı. Olumsuz tarafta fiyat EMA 50’nin (43,33) altında kaldı ve EMA 20 hâlâ EMA 50’nin altında; orta vadeli düşüş trendi henüz tersine dönmedi. Gün içi tepeden 1,6 TL’lik geri dönüşle oluşan üst gölge de EMA 50’ye yaklaşırken satıcıların devreye girdiğini gösteriyor.
Kritik direnç 42,4–43,3 TL bölgesi. Burada günün tepesi (42,42) ile EMA 50 (43,33) çakışıyor ve güçlü bir direnç bölgesi oluşturuyor. Bu bölgenin hacimli aşılması halinde hedefler 49,74 (%38,2) ve 57,50 TL (%50). Destek tarafında Fibonacci %23,6 seviyesi (40,14) ile Ekim’deki yatay seyrin üst bölgesi (yaklaşık 40–41 TL) öne çıkıyor; fiyat bugün bu bölgenin hemen üzerinde kapattı. Bunun altında EMA 20 (35,00) izlenmeli. Günlük oynaklık yüksek (ATR 2,64 TL, yaklaşık %6,5); stop bölgesi ~37,50 TL.
Sonuç olarak dipten dönüş hacim ve momentumla destekleniyor, ancak hisse orta vadeli trendi belirleyecek EMA 50 direncinin hemen altında. 43,33 TL’nin 16 milyon TL üzeri işlem hacmiyle aşılması yükselişin devamı için teyit olur. 40,14 TL altı kapanışlar ise zayıflama sinyali verir ve EMA 20’ye (35,00) doğru geri çekilme gündeme gelebilir.
Temel Görünüm
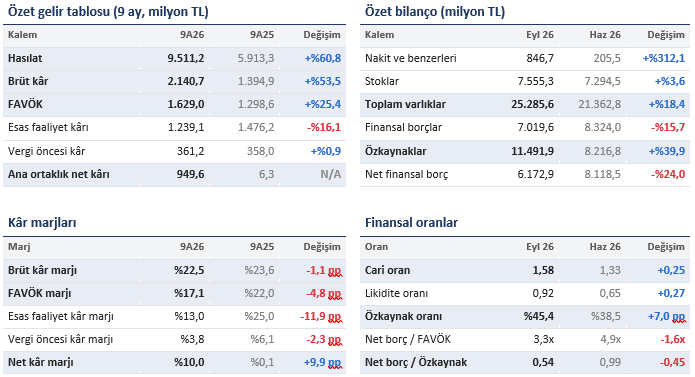
Büyüme güçlü ama kârlılık marjları daralıyor: hasılat %61 artarken brüt kâr marjı 1,1 puan, FAVÖK marjı 4,8 puan, esas faaliyet kâr marjı ise 11,9 puan geriledi. Net kâr marjındaki sıçrama operasyondan değil, vergi kaleminden geliyor; vergi öncesi kâr 361 milyon TL iken net kârın 950 milyon TL olması yaklaşık 590 milyon TL’lik vergi gelirine işaret ediyor. Bilanço son çeyrekte belirgin güçlendi: özkaynaklar %40 artarken finansal borç %16 azaldı, net borç/özkaynak 0,99’dan 0,54’e, net borç/FAVÖK yaklaşık 4,9 kattan 3,3 kata indi. Cari oran 1,58’e, stoklar düşüldüğünde likidite oranı 0,92’ye yükseldi.
Şirket 9 ayda 9,5 milyar TL hasılat ve 1,6 milyar TL FAVÖK üretti; ölçek büyümesi belirgin. Temmuz’da borsada işlem görmeye başlayan şirkette özkaynaklardaki sert artış ve borç azalışı, halka arz gelirinin bilançoya girdiğine işaret ediyor. Olumsuz tarafta faaliyet kârlılığı geriliyor ve yüksek finansman giderleri vergi öncesi kârı 361 milyon TL ile sınırlı tutuyor.
Teknik ve temel görünüm büyük ölçüde uyumlu: büyüme ve güçlenen bilanço dipten dönüşü destekliyor. Ancak net kârın vergi gelirine dayanması ve daralan faaliyet marjları kârlılığın kalitesi açısından izlenmesi gereken konu. Son çeyrekte esas faaliyet marjının toparlanıp toparlanmadığı izlenmeli.
- Kaynak: Şa-Ra Enerji 9A26 finansal tabloları (KAP).
- Bu rapor teknik ve temel analize dayalı genel bir değerlendirmedir, yatırım tavsiyesi değildir.