Fon krizinin patlak verdiği günden bu yana asıl sıkıntının şirket bilançolarında yaşanacağını söylüyorduk. Şirketlerin bu fonlara ne kadar para yatırdığı bilinmiyordu; asıl sarsıntı bu tutarlar ortaya çıktığında gelecekti. Uzun yıllar nakdini şirkete ve yatırıma harcamak yerine kur korumalı mevduattan (KKM) tatlı kazanç sağlayan patronlar, son dönemde hem kendi hem de şirket nakitlerini fonlarda değerlendirmeye başlamıştı. Buzdağının görünmeyen kısmı buydu. LDR Turizm’in dokuz aylık bilançosu, bu kısmın su yüzüne çıktığı somut örneklerden biri.
LDR Turizm yılın ilk dokuz ayında 8,9 milyar TL net zarar açıkladı; geçen yılın aynı döneminde 2 milyar TL kâr vardı. Zararın neredeyse tamamı, şirketin parasını tuttuğu ve SPK’nın tasfiyesine karar verdiği serbest fonlardan geldi.
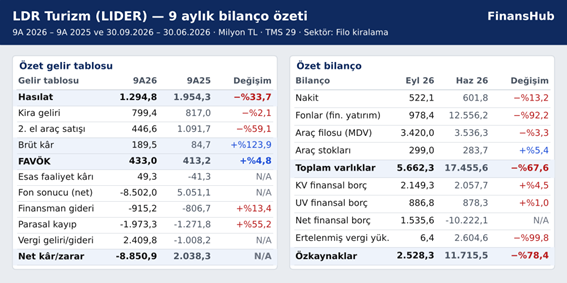
Kira işi FAVÖK’ü artırdı, ama fon zararı ve parasal kayıp özkaynağı üç ayda %78,4 küçülttü.
FAVÖK: Faiz, amortisman ve vergi öncesi kâr; KV: Kısa vadeli; UV: Uzun vadeli; MDV: Maddi duran varlık; 9A: İlk dokuz ay
LDR Turizm ne iş yapar, bu dönemde ne oldu?
LDR Turizm, Lider Filo markasıyla şirketlere sürücüsüz, uzun dönem araç kiralıyor; sözleşmesi biten araçları ikinci elde satıyor. Kârlılığı araç fiyatları, ikinci el piyasası ve kredi faizleri belirliyor. Payları 1 Ekim 2026’dan beri Ana Pazar’da işlem görüyor.
Bu dönemde kiralama işi yerinde saydı, ama şirketin parasını tuttuğu fonlar çöktü. Kira geliri geçen yılın aynı dönemine göre reel olarak %2,1 azaldı; FAVÖK (faiz, amortisman ve vergi öncesi kâr) %4,8 artıp 433 milyon TL oldu.
LDR Turizm neden zarar etti, nakit nereye gitti?
Tablo 1’de görüldüğü gibi kiralama tarafı iyileşti: kira gelirinin brüt marjı %22,4’ten %30,6’ya çıktı. İkinci el satışlar ise %59,1 azaldı ve zararına yapıldı. Esas faaliyet kârı 49,3 milyon TL’de kaldı; 915,2 milyon TL’lik finansman giderinin yanında çok küçük. Asıl darbe fon sonucundan geldi. Üstüne 2 milyar TL parasal kayıp eklendi; bu kalem nakit çıkışı değil, bir enflasyon muhasebesi kaydı. Fon zararı ve vergi etkisi çıkarıldığında bile net zarar 2,3 milyar TL.
Şirket zarar ettiği için nakde dönüşüm oranı hesaplanmıyor. Tablo 2’de görüldüğü gibi işletme faaliyetlerinden 916 milyon TL nakit girdi. Bu girişin kaynağı araç kiralama değil, fonlardan çekilen para; fon payları işletme faaliyeti içinde gösteriliyor. Araç alımlarına 649 milyon TL harcandı, serbest nakit akışı 267 milyon TL oldu. Yani yatırımdan sonra kasada para kaldı. Finansman tarafında 915,2 milyon TL faiz ödendi, 200,9 milyon TL’lik pay geri alındı ve nakit 403,6 milyon TL azaldı. Kâğıt üzerinde faaliyet nakit üretip borç ödüyor; gerçekte faizi fon parası ödedi.
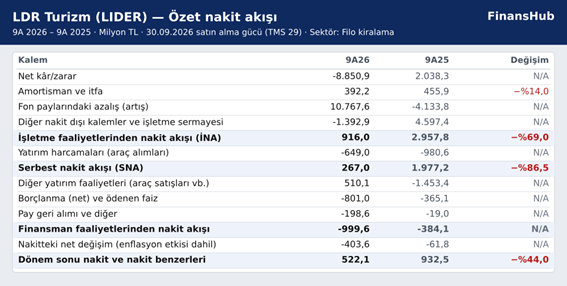
İşletme nakdi fon çıkışlarıyla artıda kaldı; bu para araç alımına, faize ve pay geri alımına gitti, kasadaki nakit azaldı.
İNA: İşletme faaliyetlerinden nakit akışı; SNA: Serbest nakit akışı; 9A: İlk dokuz ay
LDR Turizm’in borcu ödenebilir mi, finansal sıkıntı riski ne?
Eylül sonunda finansal borç 3 milyar TL; tamamı TL, yani kur riski yok. Borcun %71’i bir yıl içinde ödenecek; ortalama kredi faizi %42. Nakit ve fonlar düşüldüğünde net borç 1,5 milyar TL; Haziran’da 10,2 milyar TL net nakit vardı. Net borç/FAVÖK 2,69. Yani şirket, bugünkü FAVÖK’ü aynı kalırsa net borcunu yaklaşık 2,7 yılda ödeyebilir; tasfiyedeki fonlar sayılmazsa bu süre 4,4 yıla çıkıyor. Net borç/Özkaynak 0,61. Yani ortakların koyduğu her 1 liraya karşılık 61 kuruş net borç var. Cari oran Haziran’daki 6,03’ten 0,87’ye indi. Yani bir yıl içinde ödenecek her 1 liralık borca karşılık 87 kuruşluk dönen varlık kaldı. Finansal sıkıntı göstergeleri yüksek: 10 sayısal göstergeden 5’i ve 2 KAP sinyali, toplam 7 bayrak.
Finansal sıkıntıya giden yol
Bayrakların ikisi yeni değil. Son 12 aylık esas faaliyet kârı en az 2024 sonundan beri faiz giderini karşılamıyor; açık fon kazançlarıyla kapanıyordu. Üçüncü çeyrekte fonlar eriyince bu destek kalktı (Şekil 1). Cari oran 1’in altına indi, son 12 aylık işletme nakit akışı eksiye döndü, kısa vadeli borç payı %70’i aştı. KAP’ta iki sinyal eklendi: Eylül ve Ekim’de iki fon grubu şirketteki payını sıfırladı; şirket de vadesi 190 güne kısalan bonolarla daha sık borçlandı.
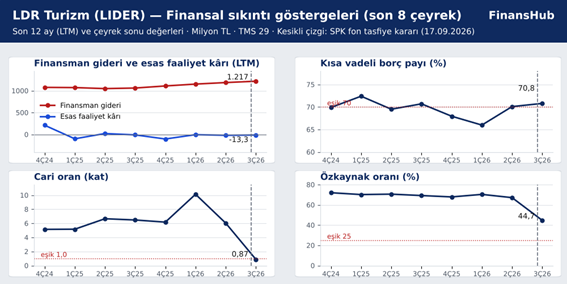
Esas faaliyet kârı iki yıldır faizi karşılamıyordu; fon desteği kalkınca cari oran ve özkaynak oranı üçüncü çeyrekte birlikte düştü.
LTM: Son 12 ay; KV: Kısa vadeli; 4Ç24–3Ç26: 2024 dördüncü çeyrekten 2026 üçüncü çeyreğe çeyrek sonları
LIDER hissesi: Temettü, F/K, PD/DD ve FD/FAVÖK ne söylüyor?
Metin Barokas sermayenin %69,1’ine, imtiyazlı A grubu paylarla oyların %81’ine sahip. Şirket 2025 kârından brüt 117,6 milyon TL temettüyü dört taksitte ödedi. Dokuz ayda 200,9 milyon TL’lik kendi payını geri aldı. Pay 18 Kasım’da 8,86 TL’den kapandı; Piyasa değeri 7,3 milyar TL. Zarar nedeniyle F/K hesaplanmıyor. PD/DD 2,89. Yani piyasa şirkete bilançodaki özkaynağının yaklaşık üç katı değer biçiyor. FD/FAVÖK 15,5. Yani piyasa, borcuyla birlikte toplam değerine yıllık FAVÖK’ünün 15,5 katı fiyat biçiyor.
LDR Turizm’in fonlarına ne oldu? Dipnot 6 ve diğer riskler
Dipnot 6 zararın kaynağını gösteriyor. Finansal yatırımların tamamı yatırım fonu; tutar yılbaşındaki 11,7 milyar TL’den Eylül sonunda 978,4 milyon TL’ye, yani %92 düştü. Bu tutarın içinde SPK’nın 17 Eylül 2026’da tasfiyesine karar verdiği iki serbest fonun katılma payları var. Şirket bu payları, fonların işleme kapatıldığı 17 Eylül’deki TEFAS fiyatıyla değerledi; tasfiye bitince sonuç tablolara yansıyacak. Faaliyet raporuna göre şirket bu tür fonlar üzerinden kendi sermayesinin %16’sına dolaylı olarak sahipti. Yani parasının büyük kısmı fiilen kendi payına bağlıydı; pay düştükçe varlığı da eridi. Tasfiyedeki fonlardan birinin alacağı 12 Kasım’da nakit yerine pay olarak ödendi: 26,7 milyon adet LIDER payı, pay başına 7,40 TL’den, yaklaşık 197,6 milyon TL. Oysa 17 Eylül’de pay 17,55 TL’den kapanmıştı. Bu fark, 978,4 milyon TL’lik kalemin son çeyrekte daha da küçülebileceğine ve tahsilatın nakde değil, özkaynaktan düşülen geri alınmış paya dönüşebileceğine işaret ediyor.
Krediler için araç filosu üzerinde 4,8 milyar TL rehin ve ana ortağın şahsi kefaleti var; dokuz aylık tablolar bağımsız denetimden geçmedi.
LIDER şirket karnesi: Güçlü ve zayıf yönler
- Güçlü yönler: Kiralama işi daha kârlı (kira brüt marjı %30,6); filonun %91’i kirada ve 2,5 milyar TL’lik sözleşmeye bağlı kira alacağı var.
- Zayıf yönler: Esas faaliyet kârı faizi karşılamıyor; varlıkların büyük kısmı kendi payına bağlı fonlarda eridi.
- Ana risk: Tasfiyeden dönecek tutar ve 2,1 milyar TL’lik kısa vadeli borcun çevrilmesi.
- Finansal sıkıntı riski: Yüksek (7 bayrak). Karne puanı: 5/10. Faiz karşılama 0,05; yani esas faaliyet kârı faiz giderini yalnızca 0,05 kat karşılıyor.
- İzlenecekler: Fon tasfiyesinin sonucu, FAVÖK’ün faizi karşılama oranı ve yeni bonoların vadesi.
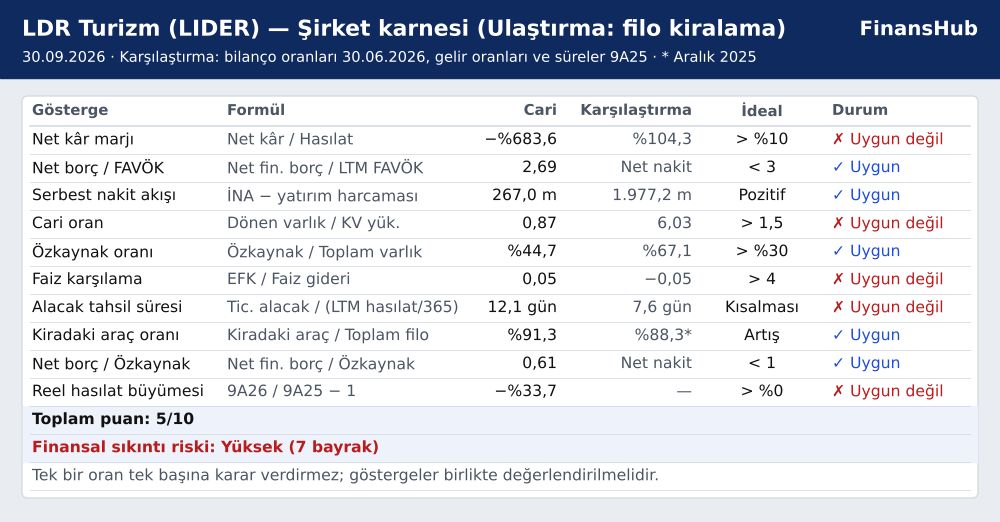
Borç ve özkaynak oranları eşiklerin içinde kaldı, ama kârlılık, faiz karşılama ve likidite karnede kırmızıya döndü.
EFK: Esas faaliyet kârı; LTM (LastTwelveMonth): Son 12 ay; KV: Kısa vadeli; FAVÖK: Faiz, amortisman ve vergi öncesi kâr; İNA: İşletme nakit akışı; *Aralık 2025
Kaynak: KAP, şirket finansal raporları ve faaliyet raporu.