

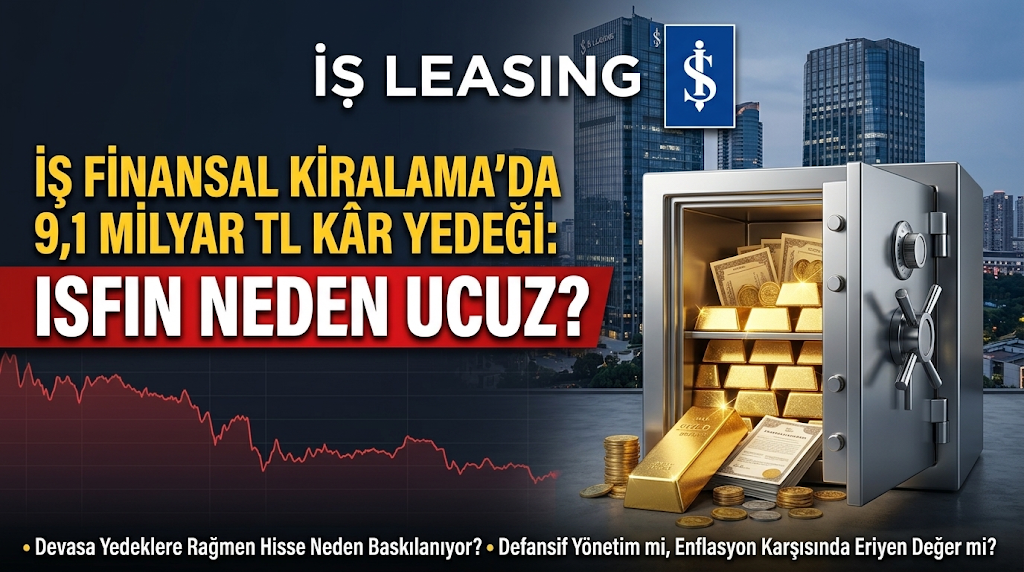
Bugün koskoca İş Bankası Grubu’nun bir iştiraki olan İş Finansal Kiralama şirketinin kâr yedeklerine odaklanalım. Bu rakam sadece bir sayıdan mı ibaret, yoksa enflâsyon karşısında “hak edilmiş nakit temettünün edilmiş hâli” midir, onu sorgulayacağız.
Şirket yönetiminin son derece defansif yönetildiğini, kâr artış oranlarını da bu yönetim tarzlarıyla baskıladığıklarına da belki değiniriz.


Piyasaya genel bakış açımız “kazma yöneticiler ve patronlara” haddini bildirmek değil, ancak çevirdikleri fırıldak varsa, akla mantığa aykırı şeyler yapıyorlar veya tam tersi, yapmaları gerekeni yapmıyorlarsa, “hatırlatma makamıyız”. Normâl yatırımcıyız yâni.
İş Finansal Kiralama ve Dağıtmadığı Kâr Yedekleri
- Kâr yedeği nedir? Ne işe yarar? Ne anlam taşır?
Kâr yedeği, şirketin dönem kârından ortaklara dağıtmayıp işletmede bıraktığı, bilânçoda Özkaynaklar altında izlenen fonlardır. Bilânçoda görünmesi, o paranın “nakit olarak kasadaki para” olduğu anlamına gelmez; o tutar şirketin varlıkları içinde erimiştir, sadece kaynağını (ortaklara değil şirkete ait olduğunu) gösterir.
- Ne anlam taşır?
Kârın bir kısmının dağıtılmayıp şirkette kalıcı olarak bırakıldığını gösterir.
Özkaynakları güçlendirir, borç/özkaynak dengesini iyileştirir.
Alacaklılar ve bankalar açısından “tampon” işlevi görür.
- Neye yarar?
Zarar tamponu: Kötü yıllarda oluşan zararları sermayeye dokunmadan kapatır.
Finansman kaynağı: Yeni yatırım, makine, Ar-Ge gibi ihtiyaçlar için dış borçlanmaya göre daha ucuz, iç kaynak sağlar.
Kâr istikrarı: Kârın düşük olduğu yıllarda ortaklara istikrarlı temettü dağıtılmasını kolaylaştırır.
Sermaye artırımı: Genel kurul kararıyla bu yedekler iç kaynak olarak sermayeye eklenebilir (bedelsiz sermaye artırımı).
Kredi itibarı: Bankalar ve yatırımcılar, birikmiş yedekleri şirketin finansal dayanıklılığının göstergesi olarak okur.
- Yıllar boyunca biriktirilmesinin amacı ne olabilir?
Büyüme finansmanı: Kârı dağıtmak yerine şirkete yatırıp büyümeyi finanse etmek. (özellikle borçlanma maliyeti yüksekse)
Kriz hazırlığı: Ekonomik daralma, pandemi, sektörel şok gibi dönemlerde likidite ve özkaynak tamponu oluşturmak.
Bağımsızlık: Dış finansmana, ortaklara veya bankalara olan bağımlılığı azaltmak.
Vergi ve temettü politikası: Ortaklara dağıtılan kârın vergilendirilmesi yerine şirkette tutmayı tercih etmek; bazı durumlarda ortakların kâr payı beklentisini dengelemek.
Devralma/satın alma gücü: Hazır özkaynakla fırsat yatırımları veya şirket satın almaları yapabilmek.
Sermaye yeterliliği: Bankacılık, sigorta gibi düzenlemeye tabi sektörlerde yasal sermaye yeterliliğini sağlamak.
Dikkat edilmesi gereken nokta: Yedeklerin bilançoda birikmiş olması, şirketin o kadar nakit tuttuğu anlamına gelmez. Şirket bu kaynağı stok, alacak, makine gibi varlıklara dönüştürmüş olabilir. Bu yüzden yedek büyüklüğünü değerlendirirken nakit akışı ve borçluluk ile birlikte okumak gerekir.
Bilânçoda görünen Kâr Yedekleri ve Olağanüstü Yedekler arasındaki fark nedir?
Kâr yedekleri şemsiye bir kavramdır; olağanüstü yedekler ise bu kapsam altında yer alan bağımsız bir yedek akçe türüdür.
İkisi arasındaki ilişki “büyük sınıf ve küçük üye” gibidir; olağanüstü yedekler, kâr yedeklerinin bir alt kalemidir. İlişkileri ve farklılıkları aşağıdaki gibidir:
- Temel İlişki: İçerme ve İçerilme
Muhasebe hesap plânına göre, “Kâr Yedekleri” (genellikle 54 numaralı hesap grubu) şirketin kârından ayrılarak şirkette bırakılan tüm fonları ifade eder. Şunları içerir:
- Yasal Yedekler (540): Kanunun zorunlu kıldığı, ayrılması gereken kısım.
- Sözleşmesel Yedekler (541): Şirket ana sözleşmesine göre ayrılan kısım.
- Olağanüstü Yedekler (542): Genel Kurul kararıyla ayrılan kısım .
- Diğer Kâr Yedekleri ve Özel Fonlar vb.
Dolayısıyla olağanüstü yedekler, kâr yedeklerinin alt kategorisidir, ikisi paralel veya birbirini dışlayan bir ilişki içinde değildir .
Temel Farklılıklar
Her ikisi de kârdan ayrılan kısım olsa da, kaynak ve bağlayıcılık derecesi bakımından açıkça farklıdırlar:
- Kaynak ve Zorunluluk Farkı:
Yasal Yedekler: Zorunludur, kanun (TTK) tarafından belirlenen orana göre (örneğin kârın %5’i) ayrılır ve başlangıçta belirli bir üst sınırı vardır .
Olağanüstü Yedekler: İhtiyaridir, Genel Kurul kararıyla şirketin ihtiyaçlarına göre ayrılır, kanunda zorunlu oran veya üst sınır yoktur .
- Kullanım Amacı Farkı:
Yasal Yedekler: Kullanım amacı son derece katıdır, genellikle sadece zarar kapatma, işletmenin sürekliliğini sağlama gibi belirli durumlarda kullanılabilir.
Olağanüstü Yedekler: Kullanımı nispeten esnektir, genellikle sermayeye ekleme, kâr dağıtımı, zarar kapatma veya belirli yatırım ihtiyaçlarını karşılamak için kullanılabilir.
Güncel Şirket Rasyoları
Sermaye: 695.300.000
Özsermaye: 13.920.000.000
F/K: 2,86
PD/DD: 0,84
Piyasa Değeri: 11.700.000.000
Hisse Başına Kâr (HBK): 5,88
2026/6 bilânçodaki kâr yedekleri: 9,1 Milyar TL.
————————-
Şimdi yatırımcı bakışı ile sesli düşünüp soralım
Yani kâr yedekleri, günceldeki piyasa değerinin ~%28 aşağısında. Güncelde fiyat 16,80 ve HBK 5,88. ~%30 verimlilik ancak bu verim “teoride”, pratikte değil.
Mâdem yatırımcının hak edilmiş nakit temettü sünü işletme sermayesine katıyorsunuz ve enflasyonda parayı pul ediyorsunuz, yatırımcı buna ses çıkartmıyor da, siz şirket olarak bu dev katkının hakkını verebiliyor musunuz? Bana göre hayır. Bu özsermaye gücü ile 2026/6 bilançoda 2 Milyar TL kâr etmek gülünç. Sektördeki diğer şirketlerin özsermaye/kâr oranına bakınca koskoca İş Finansal yerlerde sürünüyor. 2 Milyar (sene sonu ortalama 4 Milyar) kâr göze çok geliyor olabilir ancak Özsermaye 13 Milyar olunca çok az.
Şirket, yatırımcısının şirketini bedava (bedelsiz) fonladığı (hem de enflasyon ortamında ve parasını pul edercesine) bu dönemde pay geri alım açıklıyor mu? Hayır. “yatırımcı şirkete bu kadar sâhip çıkıyor, ben de onlara sâhip çıkayım” diye düşünüyor mu, hayır.
Kâr: Defansif (düşük)
Pay geri alım: Yok.
Şirket sahibi: İş Bankası.
Sahiplikte para sorunu mu var: Hayır, bilâkis, âdeta para basıyor.
Takasta %45 Emeklilik Fonu aldı. Yatırım Fonu alıyor. Fonların gördüğü, patronun henüz görmediği nedir?
Seneye yapacağı kâr potansiyeline mi pozisyon alınıyor?
Nakit temettü dağıtacak da ona mı pozisyon alınıyor?
BES Fonları Yıldız Pazar hissesinde, halka açıklığın %45,4 (140.730.000 lot) oranını neden alır? Üstelik peşine de Yatırım Fonları geldi, %5,3 (16.340.000 lot) ile. İkisi birleşince %50,7 oldular.
Ne oluyor? İş Bankası yönetimi neden uyuyor? İki fon halka açıklığın yarısını aldı, şirket neden pay geri alım yapmıyor? İllâ ki İş Finansal almak zorunda değil, sâhip İş Bankası. Asıl patron almalı ve sahiplik oranını yükseltmeli.
Bu özsermaye yapısı ve gücüyle İş Finansal Kiralama ve Leasing şirketi bu piyasanın devi. İş Bankası yönetimi bu dev şirkete gereken özeni göstermeli, değer verdiğini pay geri alım yaparak doğrulamalı, daha büyümesi için defansif değil, ofansif-agresif yönetim modelini de devreye sokmalı.
Patrona ve Yönetim Kurulu’na çağrımdır.
BearSniper