

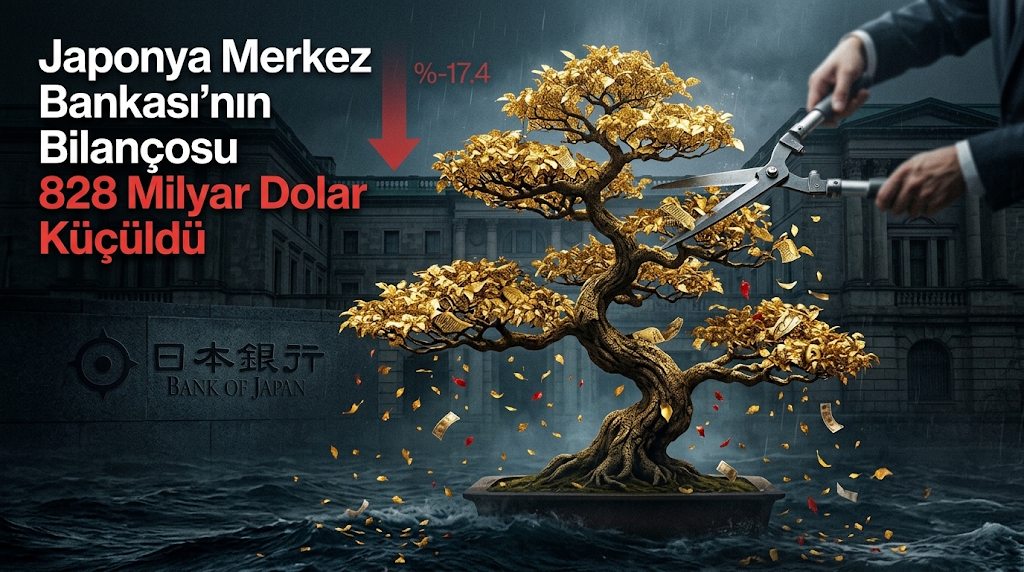
Japonya Merkez Bankası’nın toplam varlıkları 2026 yılı 3. çeyrekte, 98 Milyar$ azalarak 3,95 Trilyon$’a geriledi; bu, 2020 yılının 1. çeyreğinden bu yana en düşük seviye.
2024 yılı 1. çeyrek zirvesinden bu yana BoJ, bilânçosunu 828 Milyar$ yani %-17,4 azalttı.


Sonuç olarak, BoJ’nin Varlık/GSYİH oranı bu dönemde 28 puan düşerek %94’e geriledi; bu, 2018’den bu yana en düşük seviye.
Ayrıca Japon devlet tahvili, holdingleri 3. çeyrekte 90Milyar$ azalarak 3,19 Trilyon$’a düştü; bu, 2020 yılı 1. çeyreğinden bu yana en düşük seviye.
2023 yılı zirvesinden bu yana JGB holdingleri 556 Milyar$, yani %-14,9 azaldı.
BoJ ayrıca geçen çeyrekte hisse senedi ETF’leri ve J-REIT’lerden 568 Milyon$ sattı; bu, holdinglerini 233 Milyar$’a düşürdü ve 2021 yılı 3. çeyreğinden bu yana en düşük seviye oldu.
Japonya Merkez Bankası bilânçosunu küçültmeye devam ediyor.
—————————-
Japonya Merkez Bankası’nın (BOJ) bilânçosunu küçültmesi ve politika faizini artırması, uzun vâdeli ultra gevşek para politikasının sona erdiğini işaret ediyor. Bu, yalnızca Japonya’nın iç talebini ve finansal koşullarını yeniden şekillendirmekle kalmıyor, aynı zamanda küresel sermaye akışlarının düzenini de derinden etkiliyor. Aşağıda bu konuyu detaylandıracak olursak, Japonya’nın alabileceği önlemler, karşılaşabileceği riskler ve zincirleme etkilerine ilişkin sorular, olabildiğince cevaplar ve analizler yer almaktadır.
Bu Dinamik Ne Anlama Geliyor?
1. Japonya Merkez Bankası’nın rolü “nihaî alıcıdan”, “net satıcıya” dönüşüyor.
Daha önce BOJ, niceliksel ve niteliksel gevşeme (QQE) ve getiri eğrisi kontrolü (YCC) yoluyla sınırsız miktarda Japon Devlet Tahvili (JGB) satın alarak piyasanın en büyük alıcısı hâline gelmişti. Bilânço küçültme plânının uygulanması, BOJ’nin JGB alımlarını kademeli olarak azaltacağı, hatta varlık satacağı anlamına geliyor. Bu, piyasada temel bir talep-tarafı değişimi: “Geçmişte fiyatları destekleyen en büyük güç geri çekiliyor”.
2. Para politikası “normalleşme” sürecine giriyor.
Bilânço küçültme ve faiz artırımı eş zamanlı ilerliyor. Eylül 2026 itibarıyla BOJ politika faizini %1,25’e yükseltti; bu 1995’ten bu yana en yüksek seviye. Bu, BOJ’nin “%2 enflasyon hedefine ulaşma” konusunda gerçek ilerleme kaydettiğine ve nihayet on yılı aşkın aşırı gevşeklikten çıkmaya başladığına inandığını gösteriyor.
3. “Küresel likidite musluğu” kapanıyor.
Japonya uzun süredir dünyanın en büyük “ucuz sermaye ihracatçısı” konumundaydı. Sıfıra yakın faiz ortamında, küresel yatırımcılar sürekli olarak Yen borçlanıp dünya çapında hisse senedi, tahvil, kripto para ve diğer varlıklara yatırım yaparak devâsa bir “Yen carry trade” oluşturdu. BOJ’nin faiz artırımı ve bilânço küçültmesi, bu ticaretin finansman mâliyetini doğrudan yükselterek küresel likidite arzını daraltıyor.
** Japonya Hangi Önlemleri ve Politikaları Alabilir?
1. Para politikası: Esnek ve kademeli normalleşme.
BOJ Başkanı Kazuo Ueda, önceden belirlenmiş bir faiz artırım hızı olmadığını vurgulayarak, bunun enflâsyon, ekonomik büyüme ve finansal koşullara göre “her toplantıda değerlendirileceğini” belirtti. Aşırı hızlı faiz artırımının neden olabileceği şoklardan kaçınmak için süreç içinde esnek ayarlamalar yapılacak.
Aynı zamanda, JGB alımlarının azaltılması plânı sürdürülecek, ancak tahvil piyasası işlevselliği bozulduğunda hızlı müdahale için bir mekanizma korunacak.
2. Malîye politikası: Disiplin ile teşvik arasında denge.
Japonya’nın kamu borcunun GSYİH’ye oranı son derece yüksek ve faiz artırımı hükûmetin borçlanma mâliyetini önemli ölçüde artırıyor . Hükûmetin bir yandan orta vâdeli bir malî konsolidasyon plânı oluşturması ve birincil bütçe dengesini iyileştirmesi gerekiyor; diğer yandan da yaşlanma, sosyâl güvenlik gibi yapısal harcama baskılarıyla başa çıkması gerekiyor. OECD, tüketim vergisinin kademeli olarak artırılmasını ve yaşlıların sağlık hizmetlerinde katkı payı oranının artırılmasını öneriyor.
3. Yapısal reformlar: Büyüme potansiyelinin artırılması.
Emek verimliliğini ve işgücü arzını artırmak, faiz artırımının getirdiği baskıyı hafifletmenin anahtarıdır. Buna kadın ve yaşlıların işgücüne katılımının artırılması, katı istihdam sisteminin esnekleştirilmesi, yabancı işçilerin çekilmesi ve entegrasyonu, idari prosedürlerin basitleştirilmesi ve iş ortamının iyileştirilmesi dâhildir.
Bu Durumda Ortaya Çıkabilecek Riskler.
1. Tahvil piyasasındaki dalgalanma riski.
BOJ alımları azaltırken, Japon hükûmeti malî genişleme nedeniyle tahvil ihracını artırıyor. Bir yandan arz artıyor, diğer yandan en büyük talep geri çekiliyor, bu da JGB getiri eğrisinin özellikle uzun vâdeli kısımlarında yukarı yönlü baskı oluşturuyor. Getiriler aşırı yükselirse, bu doğrudan hükümetin borçlanma mâliyetini artıracak ve diğer piyasa faiz oranlarını da yukarı çekecektir.
2. Malîye ve para politikası arasındaki gerilim.
Başbakan Sanae Takaichi’nin hükûmeti genişletici malîye politikalarını (gıda tüketim vergisinin geçici olarak kaldırılması gibi) savunuyor; bu piyasanın malî disipline olan güvenini zayıflatıyor. Hükûmet borçlanma mâliyetini kontrol etmek isterken, BOJ enflâsyonu kontrol etmek için sıkılaştırma yapıyor, bu ikisi yapısal çatışma içinde ve para politikasının bağımsızlığına yönelik piyasa şüphelerini artırıyor.
3. Yurt içi ekonomik baskı riski.
Faiz artırımı konut kredisi, kurumsal yatırım gibi faize duyarlı sektörleri doğrudan etkileyecek. BOJ politika faizinin nötr seviyeye (tahminen %1,1 ila %2,5) doğru ilerlediğini söyledi, ancak aşırı sıkılaştırma iç talebin toparlanmasını engelleyebilir.
4. Merkez bankası finansmanı ve “negatif özsermaye” riski.
BOJ büyük miktarda düşük getirili JGB tutuyor. Faiz artırımı nedeniyle ödediği faiz (carî mevduat oranı) yükselirken, tuttuğu varlıkların getirisi sâbit kalırsa (portföyünde düşük getirili eski borçlar hâkîmse) “negative spread” oluşabilir, bu da BOJ’nin operasyonel kârında büyük kayba ve hatta özsermayenin ciddi şekilde azalmasına yol açabilir.
Bu Sıkıntı Gelecekte Başka Hangi Sıkıntıları Tetikleyebilir?
1. Yen carry trade’in geri dönüşü ve küresel varlık fiyatlarının yeniden değerlenmesi.
Bu, en dikkat edilmesi gereken zincirleme etkidir. Yen faizleri yükselip Yen değer kazandığında, geçmişte düşük faizli Yen ile borçlanıp küresel varlık satın alan yatırımcılar, pozisyonlarını kapatmak zorunda kalacaktır. Bu, ABD teknoloji hisseleri, gelişmekte olan piyasa tahvilleri ve kripto para birimleri gibi varlıklardan kitlesel satış baskısı yaratacak ve küresel finans piyasalarında volatiliteye neden olacaktır.
2. Japonya’nın malî sürdürülebilirliğine ilişkin piyasa güveni kaybı.
Getiriler yükselip malî genişleme devam ederse, piyasa Japonya’nın borç geri ödeme kapasitesini yeniden değerlendirecek ve bu da JGB satış dalgasına yol açabilir. Getiriler aşırı yükselirse, Japonya’nın borç yapısı “faiz ödemesi-vergi artışı veya harcama kısıtlama-siyasî direnç” kısır döngüsüne girebilir.
3. Küresel sermaye akışlarının tersine dönmesi ve para birimi savaşları.
Japonya sermaye geri akışının merkezlerinden biriyse, gelişmekte olan piyasalar ve diğer gelişmiş ekonomiler daha sıkı finansman koşulları ve sermaye çıkışı ile karşı karşıya kalabilir. Merkez bankalarının politikaları farklılaşırsa, döviz kuru dalgalanmaları artabilir ve rekabetçi devalüâsyon baskısı ortaya çıkabilir.
Japonya Merkez Bankası’nın bilanço küçültmesinin Türkiye üzerindeki temel etkisi, yen carry trade pozisyonlarının çözülme riskini artırarak Türkiye’ye giren sıcak para akışına baskı yapması ve Türk lirası ile Türk varlıklarının oynaklığını yükseltmesidir. Türkiye’nin mevcut makroekonomik yapısı, bu dış şoka karşı oldukça kırılgan hale gelmiştir.
———————————-
Türkiye’ye Yönelik Risklerin İletim Mekanizması.
Yen carry trade, doğrudan bağlantı noktasıdır. Uzun yıllar boyunca küresel yatırımcılar, çok düşük faizli Japon Yeni ile borçlanıp, daha yüksek getiri sağlayan varlıklara yatırım yapmışlardır. Türkiye, %37’lik politika faizi ile bu sermaye akışları için önemli bir hedef haline gelmiştir. Tahminlere göre, yabancı yatırımcıların Türkiye’deki yüksek getirili döviz türev ürünleri ve para piyasası fonlarına yatırdığı tutar yaklaşık 75 Milyar$ düzeyindedir. Japonya Merkez Bankası bilânço küçültme ve faiz artırımı yoluyla Yen finansman mâliyetini yükselttiğinde, carry trade pozisyonlarının kârlılığı doğrudan azalır ve sermayenin kapatıp geri çekilme güdüsü ortaya çıkar.
Türkiye’nin sıcak para bağımlılığı bu riski katlar. Türkiye ekonomisi uzun süredir çift açık (cari açık + malî açık) ile karakterize edilmektedir. Yen carry trade’in çözülmesiyle birlikte, yalnızca doğrudan sermaye çıkışı değil, aynı zamanda Türk Lirasının değer kaybı baskısıyla karşı karşıya kalması, ithalât mâliyetlerini ve enflâsyonu da yukarı çekecektir. Daha önceki bir olayda, Orta Doğu’da savaşın patlak vermesi nedeniyle yabancı yatırımcıların iki hafta içinde Türkiye’den yaklaşık 12 Milyar$ çekmesi ve Türkiye Cumhuriyet Merkez Bankası’nın kuru desteklemek için müdahale etmek zorunda kalması, sıcak paranın Türkiye için yarattığı sistemik riski göstermektedir.
Türkiye’nin Mevcut Kırılganlığı.
Türkiye’nin durumu, dış şokla başa çıkma kapasitesini sınırlayan belirgin bir “ikili çelişki” sergilemektedir:
Bir yandan, sermâye çıkışını engellemek için yüksek faizi koruması gerekmektedir. Ancak yüksek faiz reel sektörün finansman mâliyetini artırır ve iç talebi baskılar. Türkiye’nin Ağustos 2026’daki yıllık enflasyonu hala %31,5 olup, enerji fiyatları aylık %5,5 artmıştır. Eğer Yen carry trade çözülmesi Türk Lirasında değer kaybına yol açarsa, ithal enflâsyon dezenflâsyon sürecini daha da zorlaştıracak ve Türkiye Cumhuriyet Merkez Bankası’nın para politikası alanını sıkıştıracaktır.
Diğer yandan, sermayeyi çekmek için yüksek faizi koruması gerekmektedir. Ancak bu tam olarak carry trade sermayesinin bağımlı olduğu şeydir. Türkiye Cumhuriyet Merkez Bankası halihazırda faiz indiriminden kaçınmak için %37’lik politika faizini korumaktadır. Eğer Türkiye Cumhuriyet Merkez Bankası enflâsyonu kontrol altına almak için faiz indirirse, carry trade sermayesi için çekicilik azalacaktır; eğer geri çekilirse iç ekonomik baskı daha da artacaktır.
Kısa ve Orta Vadeli Değerlendirme.
Türkiye üzerindeki etkinin derecesi, Japonya Merkez Bankası’nın faiz artırım hızının “beklentiler dahilinde” mi yoksa “beklentilerin üzerinde” mi olduğuna bağlıdır. Eğer sadece kademeli normalleşme ise, piyasa zaten bir miktar fiyatlamış olabilir ve çözülme istikrarlı olabilir. Ancak eğer Japonya Merkez Bankası beklenmedik şekilde sıkılaştırırsa veya Yen hızla değer kazanırsa, carry trade pozisyonlarının toplu kapanması Türk Lirası üzerinde âni baskı yaratabilir.
Türkiye’nin elindeki politika araçları sınırlıdır: Türkiye Cumhuriyet Merkez Bankası, sermaye çıkışını yavaşlatmak için makro ihtiyati önlemler (kısa vadeli sermaye akışlarının vergilendirilmesi gibi) alabilir, ancak bu tür önlemler piyasa güvenine zarar verebilir. Daha temel çözüm, yurt içi tasarruf oranını artırmak ve dış finansmana bağımlılığı azaltmaktır. Ancak bu uzun vadeli bir süreçtir. Kısa vâdede Türkiye hâlâ “yüksek faizle sermaye çekme” ile “sermaye çıkışı riski” arasındaki gerilimde sıkışıp kalmış durumdadır.
BearSniper