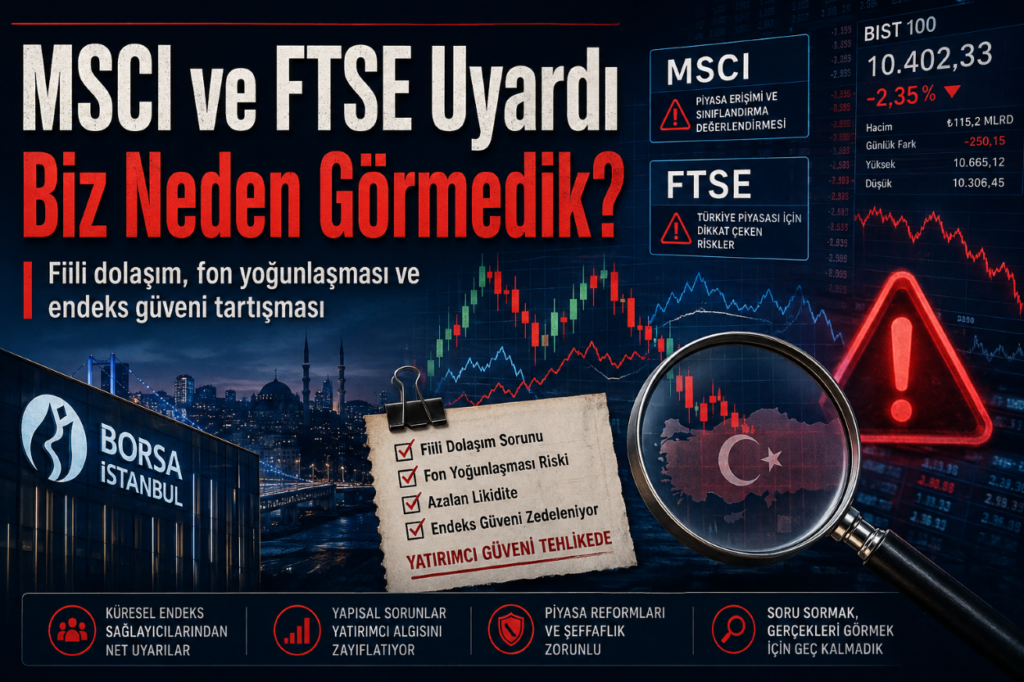
Borsa İstanbul’da son dönemde tartışılması gereken asıl konu bazı hisselerin ne kadar yükseldiği değil, fiili dolaşımın gerçekten ne kadar fiili olduğu.
MSCI, Türkiye’de özellikle bazı küçük ölçekli şirketlerde şirketlerle yakın bağlantılı olabilecek fonların pay sahipliğinin fiili dolaşımı olduğundan yüksek gösterebileceği ve olası koordineli işlemlerin fiyat oluşumunu bozabileceği yönünde uluslararası yatırımcılardan ciddi geri bildirimler aldığını açıkladı.
FTSE de benzer bir noktadan frene bastı. Fiili dolaşım verilerindeki belirsizlik nedeniyle yeni endeks girişleri ve yukarı yönlü bazı değişikliklerde daha temkinli davranmaya başladı.
İki kurumun sorduğu soru aslında çok basit:
“Bize gösterilen fiili dolaşım gerçekten bağımsız yatırımcının elindeki serbest dolaşım mı?”
Çünkü bir şirketin fiili dolaşımı yüzde 30 görünürken bunun önemli kısmı birkaç fon veya belirli yatırımcı grubunun elinde kilitliyse, kâğıt üzerindeki yüzde 30 ile gerçek ekonomik dolaşım aynı olmayabilir.
Kiler Holding bunun en somut örneği oldu. MSCI şirketin free-float yapısını yeniden inceledi, bazı hissedarları ve bazı fonları serbest dolaşım dışında değerlendirdi ve FIF oranını yüzde 25’ten yüzde 14,5’e düşürdü. Sonuçta Kiler Holding MSCI Small Cap endeksinden çıkarıldı.
İşte bundan sonra şu soruyu sormamak mümkün değil:
MSCI bunu dışarıdan görebiliyorsa, biz neden içeriden daha önce göremedik?
Üstelik sıra dışı fiyat hareketleri uzun zamandır gözümüzün önündeydi. Grafik verilerine göre Kiler Holding yaklaşık 28 TL’den 689 TL’ye, Destek Finans yaklaşık 47 TL’lik halka arz fiyatından 3.900 TL’nin üzerine, ODINE yaklaşık 75 TL seviyelerinden 3.500 TL civarına yükseldi. Özata Denizcilik ise uzun süre 140–220 TL bandında hareket ettikten sonra 2026 Nisan ayından itibaren 4.500 TL civarına kadar çıktı.
Elbette bir hissenin 10 kat, 20 kat veya 80 kat yükselmesi tek başına manipülasyon kanıtı değildir. Ancak düzenleyicinin görevi de fiyatın yükselmesini seyretmek değildir.
Böyle dönemlerde asıl bakılması gereken; fiili dolaşımdaki payların kimlerin elinde toplandığı, fon yoğunlaşmasının nasıl değiştiği, gerçek satışa açık lot miktarının ne olduğu ve bu yükselişlerin şirketleri BIST 100, BIST 50 veya BIST 30 gibi endekslerde yukarı taşıyıp taşımadığıdır.
Çünkü dar gerçek dolaşım, hızla yükselen fiyat ve büyüyen endeks ağırlığı bir araya geldiğinde, endeksi takip eden fonlardan gelen mekanik talep de fiyatı besleyebilir.
SPK, MKK ve Borsa İstanbul’un elinde MSCI ve FTSE’den çok daha ayrıntılı veri var. Takas yapısı biliniyor, fon portföyleri izlenebiliyor, fiili dolaşım hesaplanıyor, işlem verileri görülüyor.
Bu nedenle mesele artık veri eksikliği değil.
Asıl soru şu:
Bu veriler neden daha önce birlikte okunmadı?
MSCI ve FTSE bugün Türkiye’ye aslında tek bir şey söylüyor:
“Gösterdiğiniz piyasa gerçekten göründüğü kadar serbest ve likit mi?”
Ve Türkiye sermaye piyasasının cevaplaması gereken soru da şu:
Onlar gördü, biz neden göremedik?