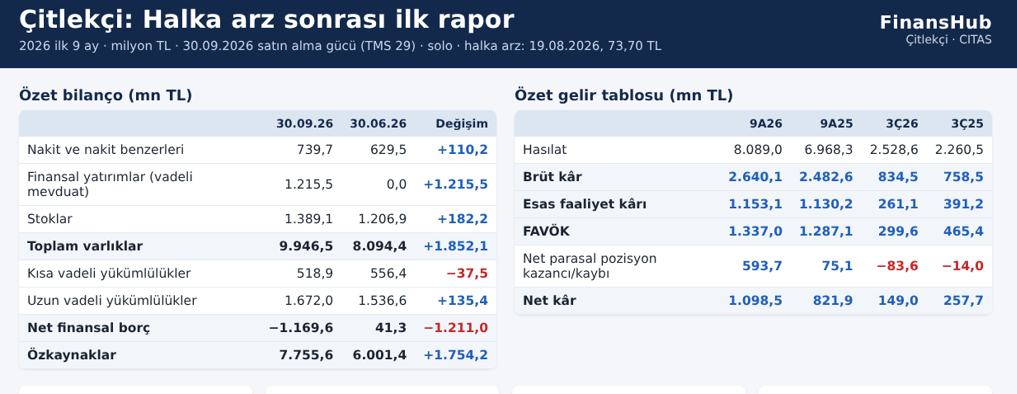
Ağustosta halka arz edilen kuruyemiş perakendecisi Çitlekçi, ilk dokuz ayda net kârını yüzde 34 artırarak 1,1 milyar TL’ye çıkardı. Ana faaliyet kârı yüzde 2 artarken net kârdaki artışın büyük kısmı enflasyon muhasebesinden geldi; halka arz geliri ise bilançoyu net nakde taşıdı.
Bu rapor, Çitlekçi’nin halka arz sonrası açıkladığı ilk finansal rapor açısından önemli. Şirketin satışları güçlü büyüyor, ancak büyüme kâra aynı hızla yansımıyor. İlk dokuz ayda hasılat 8,1 milyar TL oldu. Bu, geçen yılın aynı dönemine göre reel yüzde 16,1 artış demek. Ana işten elde edilen kâr ise yalnızca yüzde 2 arttı.
Halka arzın etkisi
Şirket 30 milyon yeni payı 73,70 TL’den sattı. Şirkete giren nakit yaklaşık 2,2 milyar TL oldu. Ayrıca ana ortak Tunçlar Holding 6,5 milyon pay sattı; bu satışın geliri şirkete girmedi.
Halka arz parası şirkete 19 Ağustos’ta girdi. Yani bu para dokuz aylık dönemin yalnızca son altı haftasında şirketteydi. Bu nedenle gelir tablosu ve işletme nakit akışı büyük ölçüde halka arz öncesi dönemi yansıtıyor. Paranın tek kâr etkisi, katılım bankasındaki 1,2 milyar TL’lik vadeli hesaptan gelen 61 milyon TL kâr payı geliri.
Fon kullanım planında işletme sermayesi ve yeni mağazalar öne çıkıyor. Planda depo ve güneş enerjisi santrali yatırımları da var.
Halka arz ve geri alımı hariç tuttuğumuzda tablo değişiyor. Şirket bu durumda Eylül sonunda 422 milyon TL net borçlu olurdu. Haziran sonunda bu tutar 41 milyon TL idi. Bu hesap, ana işin üçüncü çeyrekte nakit tükettiğine işaret ediyor.
Fon krizi ve pay geri alımı
Halka arzdan dört hafta sonra borsada fon krizi başladı. Tera Portföy ve Pusula Portföy’ün bazı fonlarında ödeme sorunları çıktı. SPK 17 Eylül’de 131 fonun tasfiyesine karar verdi. BIST 100 endeksi Eylülü yüzde 16,7 düşüşle kapattı.
Çitlekçi yönetim kurulu 18 Eylül’de pay geri alım kararı aldı. Gerekçe olarak pay fiyatının şirketin gerçek performansını yansıtmamasını gösterdi. Alımın büyük kısmı 24 Eylül’de, ortalama 81,24 TL fiyatla yapıldı. Eylül sonuna kadar geri alıma 559 milyon TL ödendi. Eylül başı ile 14 Ekim arasında borsada 113 şirket geri alım yaptı. Şirket, geri alımın kendi kaynaklarından karşılanacağını açıkladı.
Gelir tablosu: Satış arttı, marj daraldı
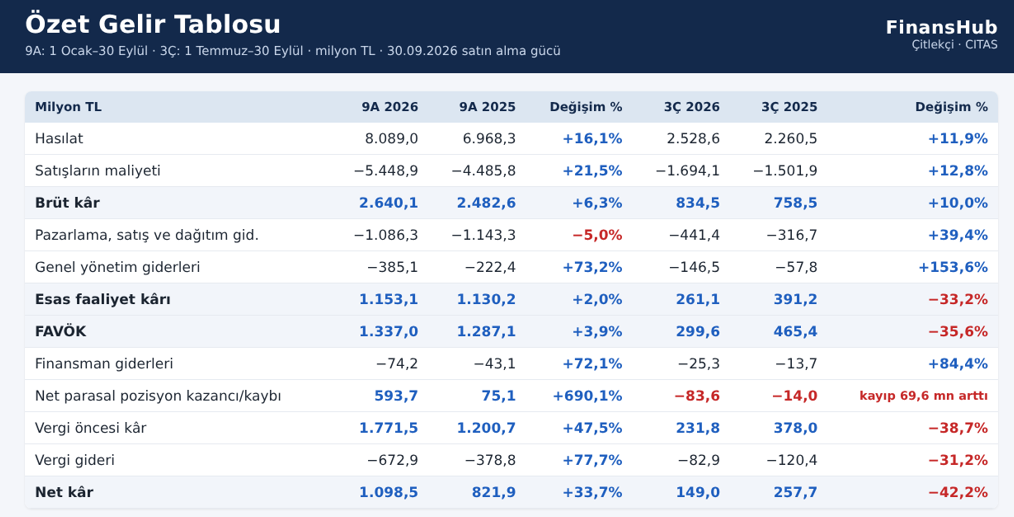
Hasılatın neredeyse tamamı kuruyemiş satışlarından geliyor. Satışların maliyeti yüzde 21,5 artarak hasılattan hızlı büyüdü. Bu yüzden brüt kâr yalnızca yüzde 6,3 artışla 2,6 milyar TL’de kaldı. Brüt kâr marjı, satıştan maliyet düşüldükten sonra kalan paydır. Bu marj yüzde 35,6’dan yüzde 32,6’ya indi. Belgelerde nedeni açıklanmıyor.
Genel yönetim giderleri yüzde 73 artışla 385 milyon TL’ye çıktı. Bu kalemdeki personel gideri iki katından fazla arttı. Pazarlama giderleri ise yüzde 5 azaldı. Geçen yıl yapılan 85 milyon TL’lik kampanya çekiliş harcamasının bu yıl olmaması bunda etkili oldu. Halka arz maliyetlerinin nasıl muhasebeleştirildiği dipnotlarda açıklanmıyor.
Esas faaliyet kârı, yani şirketin ana işinden kazandığı kâr, 1,15 milyar TL oldu. FAVÖK, yani faiz, vergi ve amortisman öncesi kâr, yüzde 3,9 artışla 1,34 milyar TL’ye ulaştı. FAVÖK marjı yüzde 18,5’ten yüzde 16,5’e geriledi.
Net kârı yukarı taşıyan kalem net parasal pozisyon kazancı oldu. Bu, enflasyon düzeltmesinden doğan ve nakit içermeyen bir muhasebe kazancıdır. Tutar 75 milyon TL’den 594 milyon TL’ye çıktı. Sonuçta net kâr 1,1 milyar TL oldu. Azınlık payı olmadığı için tamamı ana ortaklığa ait.
Üçüncü çeyrek zayıf geçti
Yalnızca üçüncü çeyrekte hasılat reel yüzde 11,9 arttı. Aynı dönemde pazarlama giderleri yüzde 39 arttı, genel yönetim giderleri 2,5 katına çıktı. Esas faaliyet kârı yüzde 33 düşüşle 261 milyon TL’ye indi. Bu çeyrekte 84 milyon TL parasal kayıp da oluştu. Çeyreklik net kâr 149 milyon TL ile geçen yılın aynı çeyreğine göre yüzde 42 düştü.
Bilanço: Halka arz nakdi kasada
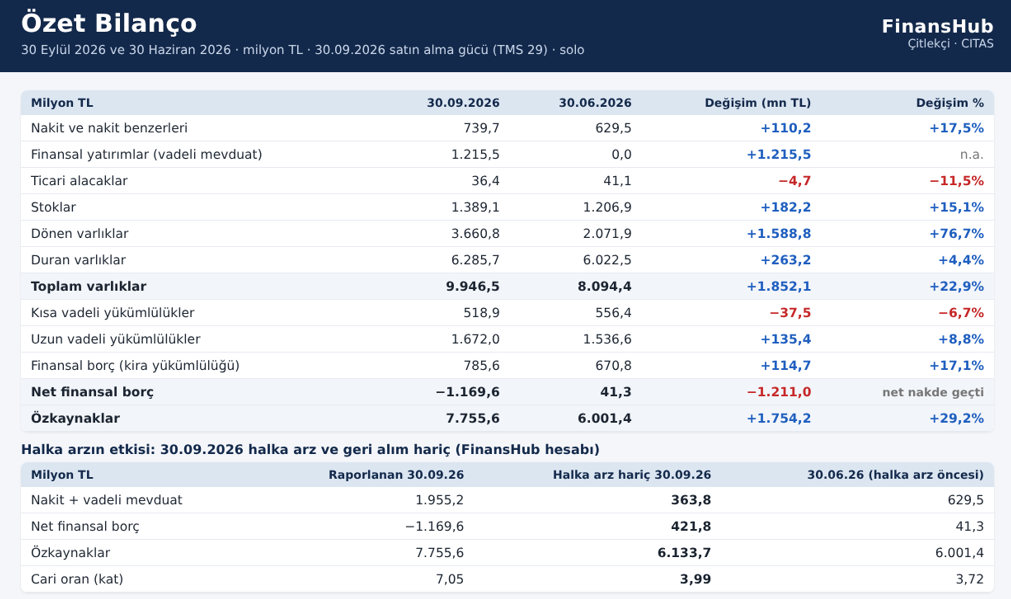
Haziran sonuna göre toplam varlıklar yüzde 23 artışla 9,9 milyar TL’ye çıktı. Şirketin banka kredisi yok. 786 milyon TL’lik finansal borcun tamamı mağaza kira sözleşmelerinden doğuyor.
Net finansal borç, finansal borçtan nakit ve mevduat düşüldükten sonra kalan tutardır. Bu tutar eksi 1,2 milyar TL; yani kasadaki para borçtan fazla. Özkaynaklar yüzde 29 artışla 7,8 milyar TL oldu. Stoklar ise Haziran sonuna göre yüzde 15 artışla 1,4 milyar TL’ye çıktı.
Nakit akışı: Kâr kasaya tam dönmedi
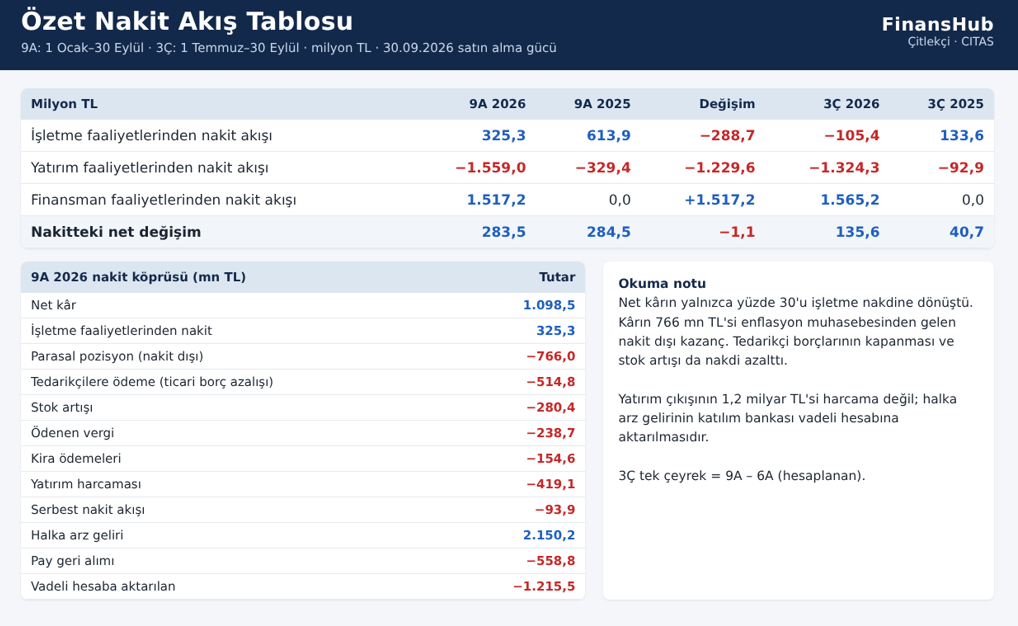
Çitlekçi’nin 1,1 milyar TL’lik net kârına karşılık işletme faaliyetlerinden nakit akışı 325 milyon TL’de kaldı. Yani net kârın yalnızca yüzde 30’u kasaya girdi.
Farkın üç nedeni var. Kârın 766 milyon TL’si nakit içermeyen parasal kazanç. Şirket tedarikçi borçlarını hızla kapattı; ticari borçlar 792 milyon TL’den 277 milyon TL’ye indi. Stoklara da 280 milyon TL ek para bağlandı.
Dokuz ayda yatırım harcaması 419 milyon TL oldu. Bu düşüldüğünde serbest nakit akışı 94 milyon TL eksi çıkıyor. Açığı halka arz geliri kapattı.
Kârlılık ve likidite
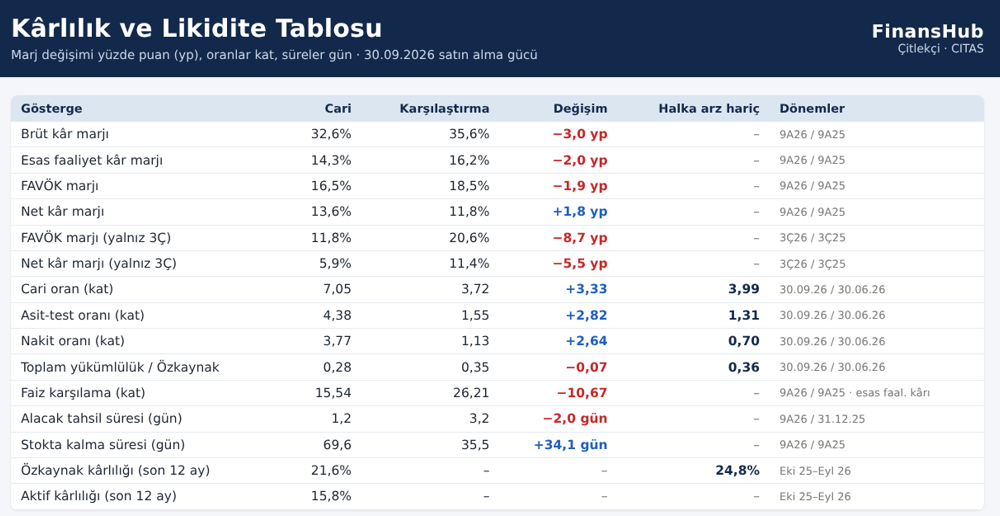
Cari oran 7,1’e çıktı. Yani bir yıl içinde ödenecek her 1 liralık borca karşılık 7,1 liralık dönen varlık var. Özkaynakların toplam varlıklara oranı yüzde 78.
Zayıf nokta stok. Stokların depoda ortalama bekleme süresi 36 günden 70 güne çıktı. Satış maliyeti yüzde 21 artarken ticari mal stoku reel olarak iki katından fazla büyüdü. Belgelerde nedeni açıklanmıyor. Son 12 ayda özkaynak kârlılığı yüzde 21,6 oldu. Halka arz özkaynağı büyüttüğü için bu oran düşük görünüyor; halka arz hariç oran yüzde 24,8.
Dipnotlardaki önemli bulgular
Finansman giderinin neredeyse tamamı kira yükümlülüklerine işleyen faizden oluşuyor. Esas faaliyet kârı bu gideri 15,5 kat karşılıyor. İlişkili taraf işlemleri sınırlı. Verilen teminat mektupları 90 milyon TL’den 246 milyon TL’ye çıktı.
Bilanço tarihinden sonra geri alım sürdü. Şirketin elindeki kendi payları 26 Ekim’de sermayenin yüzde 4,7’sine ulaştı. Eylül sonunda sermayenin yüzde 5,7’si bir Tera Portföy fonunda görünüyordu. Bu payı tutan Tera fonlarının bir kısmı tasfiye sürecinde.
Faaliyet raporu değerlendirmesi
Şirket 13 ilde 41 mağazayla faaliyet gösteriyor. Yönetim 2030’a kadar 100 mağazaya ulaşmayı hedefliyor. Raporda ithal hammadde nedeniyle kur riski öne çıkıyor. Büyüme hedefi yeni kira yükümlülükleri ve stok ihtiyacı anlamına geliyor. Halka arz geliri bu büyümeyi finanse edebilecek büyüklükte.
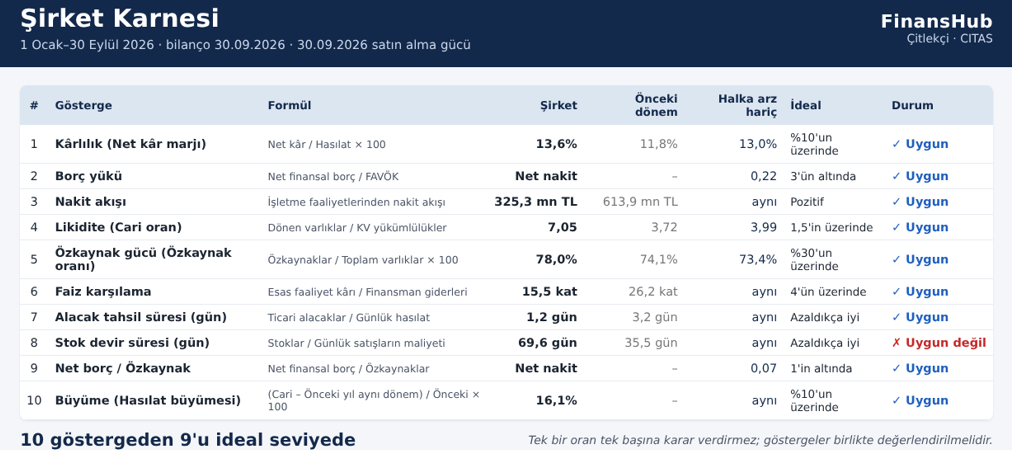
Çitlekçi’nin bilançosu güçlü; bu gücün büyük kısmı halka arzdan geliyor. Karnede 10 göstergeden 9’u ideal seviyede; halka arz hariç tutulduğunda da sonuç değişmiyor. Kârlılık ve borç göstergeleri güçlü, stok süresi zayıf. Takip edilecek noktalar şunlar: Halka arz gelirinin yatırımlara aktarılma hızı, fon tasfiyesinin pay üzerindeki etkisi, üçüncü çeyrekteki gider artışının kalıcılığı ve ana işin yeniden nakit üretip üretmediği.
Kaynak: KAP, şirket finansal raporları ve faaliyet raporu.