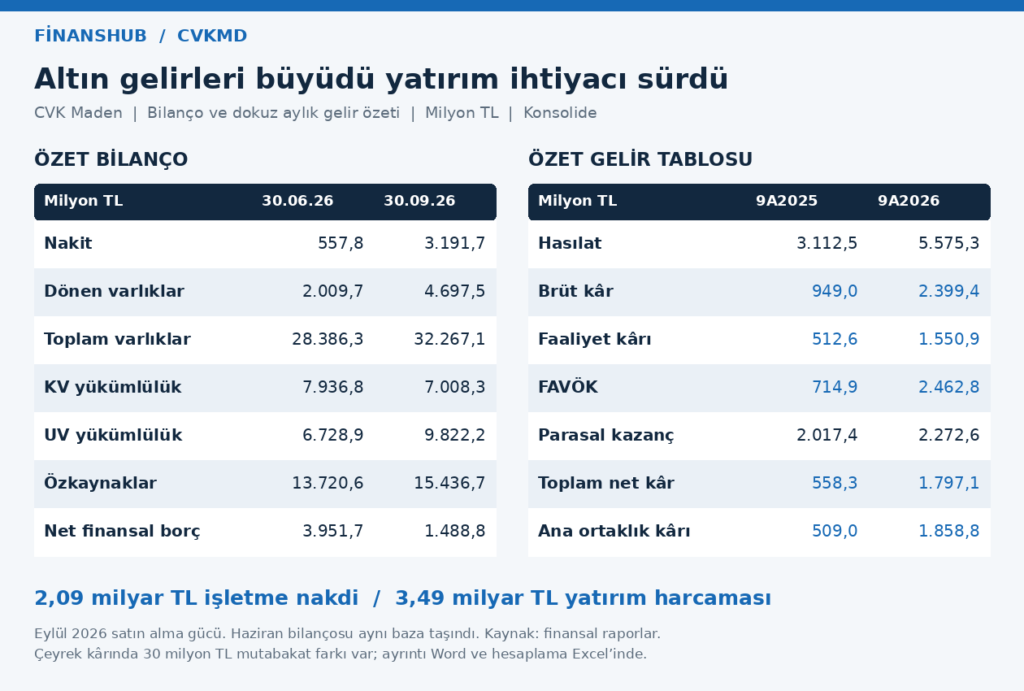
CVK Maden’in dokuz aylık ana ortaklık net kârı 1,86 milyar TL’ye yükseldi. Altın konsantresi satışları büyümeyi desteklerken, 3,49 milyar TL’lik yatırım harcaması işletmeden yaratılan nakdi aştı. Likidite iyileşti; kısa vadeli yükümlülüklerin dönen varlıkları aşması ve çeyrek kârındaki belge tutarsızlığı ise dikkat gerektiriyor.
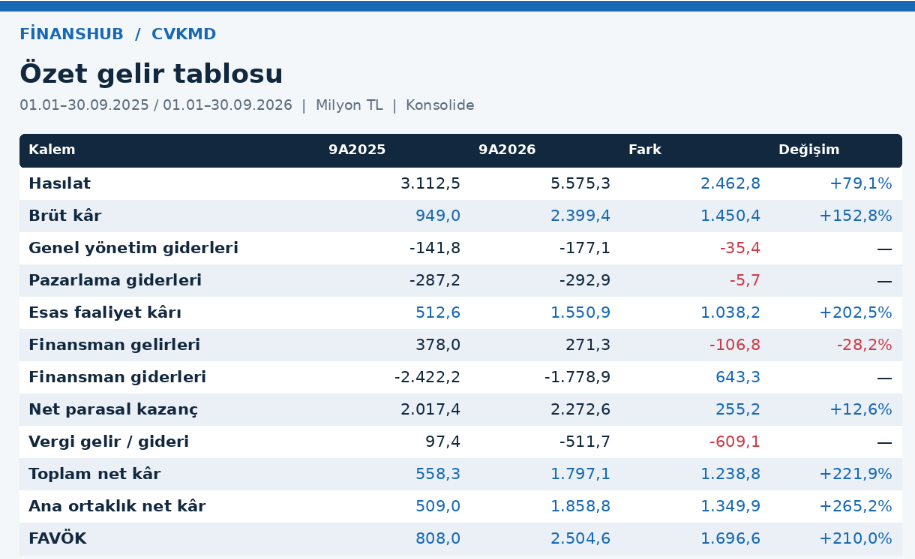
CVK Maden, 2026’nın ilk dokuz ayında hasılatını geçen yılın aynı dönemine göre yüzde 79,1 artırarak 5,58 milyar TL’ye çıkardı. Ana ortaklık payına düşen net kâr yüzde 265,2 artışla 1,86 milyar TL olurken, kontrol gücü olmayan paylar dahil toplam dönem kârı 1,80 milyar TL olarak gerçekleşti. Aradaki fark, diğer pay sahiplerine düşen 61,7 milyon TL zarardan kaynaklanıyor.
Altın gelirleri büyümeyi taşıdı
Büyümenin temel kaynağı altın konsantresi oldu. Dipnotlara göre bu ürün grubunun dokuz aylık satışları 2,22 milyar TL’ye, toplam gelir içindeki payı yüzde 39,7’ye ulaştı. Geçen yıl aynı kalemde satış bulunmuyordu. Krom cevheri gelirleri yaklaşık yüzde 5 artarak 3,07 milyar TL’ye çıktı.
FAVÖK ve marjlar yükseldi
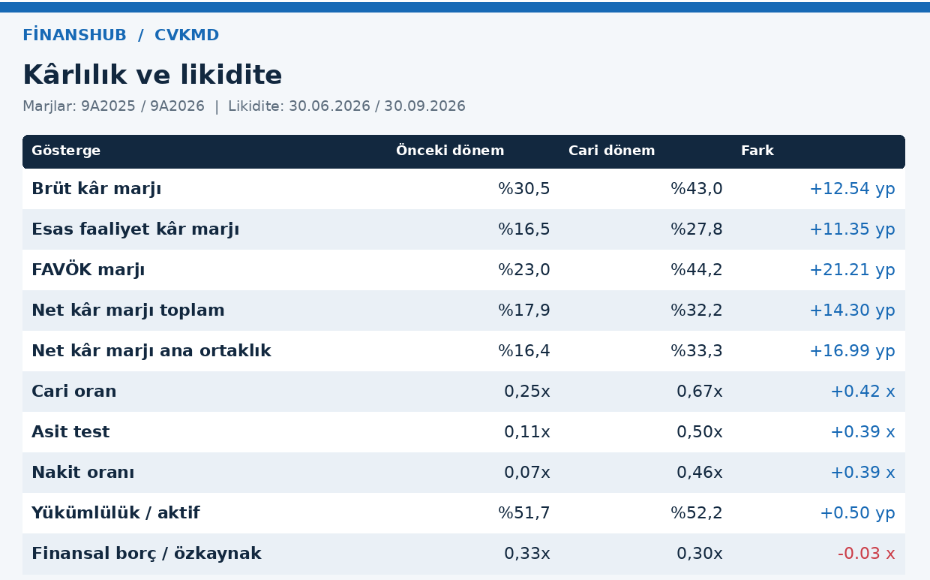
Brüt kâr yüzde 152,8 artışla 2,40 milyar TL’ye yükseldi. Brüt kâr marjı yüzde 30,5’ten yüzde 43,0’e çıkarak 12,5 yüzde puan iyileşti. Genel yönetim giderleri 177,1 milyon TL, pazarlama giderleri 292,9 milyon TL oldu. Bu giderlerin toplamındaki artışın satış büyümesinin gerisinde kalması, faaliyet kârlılığını destekledi. Esas faaliyet kârı 1,55 milyar TL’ye, marjı yüzde 27,8’e ulaştı.
FAVÖK, brüt kârdan yönetim ve pazarlama giderleri çıkarılıp toplam amortisman ve itfa eklenerek hesaplandı. Dokuz aylık FAVÖK yüzde 210,0 artışla 808,0 milyon TL’den 2,505 milyar TL’ye yükseldi. Hesapta 575,2 milyon TL amortisman ve itfa kullanıldı. FAVÖK marjı yüzde 26,0’dan yüzde 44,9’a çıktı.
Parasal kazanç kârı destekledi
Finansman giderleri 2,42 milyar TL’den 1,78 milyar TL’ye gerilerken, finansman gelirleri 271,3 milyon TL oldu. Net parasal pozisyon kazancı 2,27 milyar TL’ye ulaştı. Vergi öncesi kâr ile bu kazanç arasındaki fark yalnızca 36,2 milyon TL. Bu fark, parasal kazancın kârdaki ağırlığını gösteriyor; düzeltilmiş kâr ölçüsü oluşturmuyor. Toplam vergi gideri 511,7 milyon TL’ye çıktı.
Toplam net kâr marjı yüzde 17,9’dan yüzde 32,2’ye; ana ortaklık net kâr marjı yüzde 16,4’ten yüzde 33,3’e yükseldi. Dokuz aylık sonuçlar karşılaştırılırken her iki yılın da Eylül 2026 satın alma gücüyle sunulan rakamları kullanıldı. Bilanço karşılaştırmasında ise yıl sonu yerine Haziran sonu esas alındı ve Haziran tutarları aynı satın alma gücüne taşındı.
Bilanço ve likidite
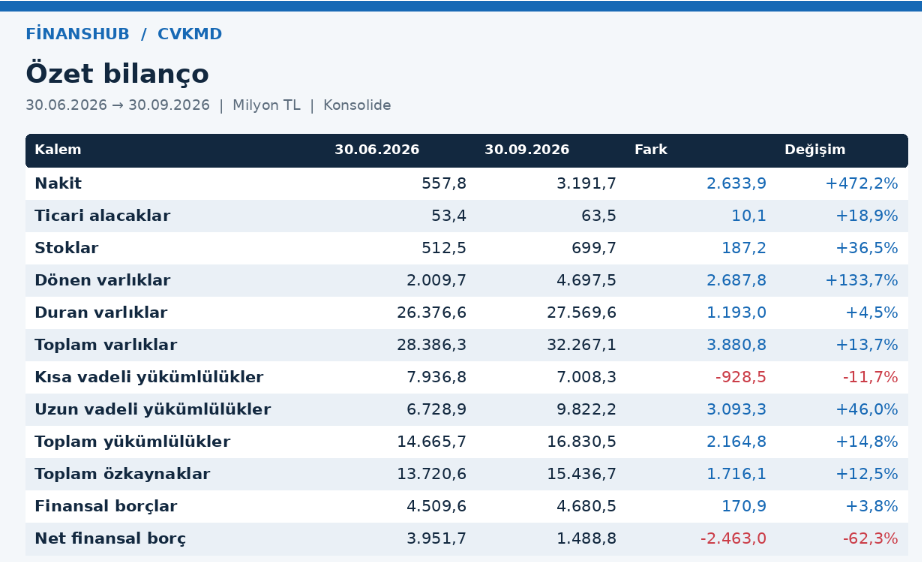
Bu bazda toplam varlıklar çeyreklik yüzde 13,7 artarak 32,27 milyar TL’ye yükseldi. Dönen varlıklar 2,01 milyar TL’den 4,70 milyar TL’ye, duran varlıklar 26,38 milyar TL’den 27,57 milyar TL’ye çıktı. Ticari alacaklar yüzde 18,9 artışla 63,5 milyon TL, stoklar yüzde 36,5 artışla 699,7 milyon TL oldu. Toplam özkaynaklar yüzde 12,5 büyüyerek 15,44 milyar TL’ye ulaştı.
Nakit 557,8 milyon TL’den 3,19 milyar TL’ye yükselirken, finansal borçlar yüzde 3,8 artarak 4,68 milyar TL oldu. Nakit düşüldüğünde net finansal borç 3,95 milyar TL’den 1,49 milyar TL’ye geriledi. Ancak bu tanım, iştirak satın alımlarından kalan yaklaşık 5,47 milyar TL diğer borcu kapsamıyor.
Kısa vadeli yükümlülükler yüzde 11,7 azalarak 7,01 milyar TL’ye inerken, uzun vadeli yükümlülükler yüzde 46,0 artışla 9,82 milyar TL’ye çıktı. Cari oran 0,25’ten 0,67’ye; stoklar ve peşin giderler çıkarılarak hesaplanan asit-test oranı 0,11’den 0,50’ye yükseldi. Nakit oranı 0,46 oldu. Buna rağmen net işletme sermayesi 2,31 milyar TL negatif; likiditedeki toparlanma kısa vadeli açığı tamamen kapatmıyor.
Yatırımlar işletme nakdini aştı
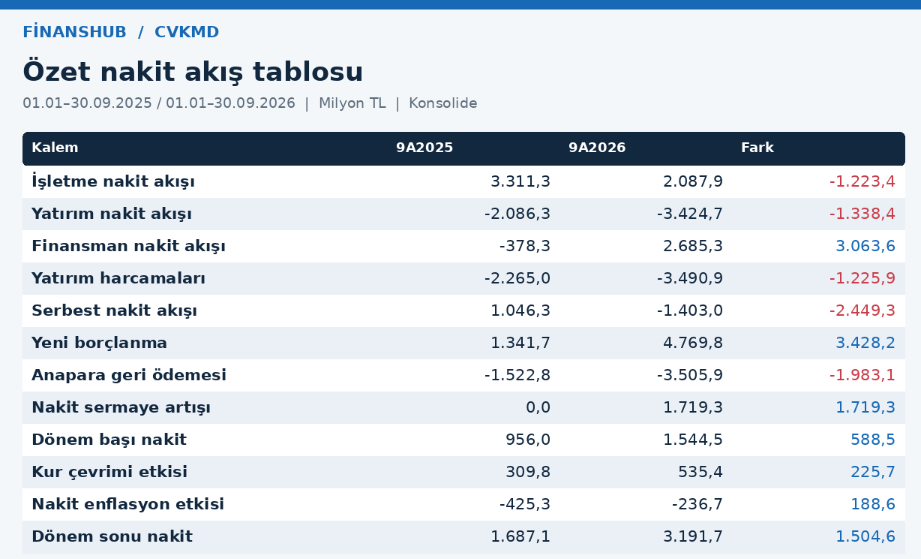
İşletme faaliyetlerinden nakit akışı yüzde 36,9 düşüşle 2,09 milyar TL’ye geriledi. Bu tutar toplam net kârın 1,16 katı olsa da 3,49 milyar TL yatırım harcamasını karşılamadı. Yatırım harcamaları sonrası serbest nakit akışı 1,40 milyar TL negatif gerçekleşti. Finansman faaliyetleri 2,69 milyar TL nakit sağladı; 4,77 milyar TL borçlanmaya karşılık 3,51 milyar TL anapara geri ödendi. Nakit sermaye artışı 1,72 milyar TL oldu.
Ödenen faiz 426,6 milyon TL; işletme nakdi bunun 4,89 katı. Ancak yatırım ihtiyacı da dikkate alındığında borç ödeme kapasitesi yalnızca bu oranla değerlendirilemez. Kur çevrimi ve enflasyon etkileri dahil nakit mutabakatı 3,19 milyar TL kapanış bakiyesini doğruluyor. İlişkili taraflara diğer borçların yıl sonundaki 1,30 milyar TL’den 227,7 bin TL’ye düşmesi de işletme nakdi üzerindeki çıkışların önemli bir bileşeni.
Dipnotlar ve faaliyetler
Dipnotlarda toplam 3,92 milyar TL sipariş avansı bulunuyor; kısa vadeli kısmın önemli bölümü Trafigura ön alım anlaşmasına bağlı. Avanslar banka borcu değil, gelecekteki teslim yükümlülükleriyle birlikte izlenmeli. Ayrıca 70,1 milyon TL sigorta geliri ve 473,6 milyon TL ticari kur farkı gideri faaliyet kârını etkiliyor. Faaliyet raporu, Sarıalan’da Nisan ayında ihracatın başladığını ve Eylül’de tam kapasiteye geçildiğini bildiriyor; bu gelişme gelir çeşitliliğini artırırken yatırım disiplinini önemli kılıyor.
Çeyrek kârındaki fark
Son çeyrekte doğrudan açıklanan ana ortaklık kârı 1,109 milyar TL; geçen yıl aynı çeyrek 174,7 milyon TL zarardı. Bununla birlikte karşılaştırılabilir satın alma gücündeki kümülatif tutarların farkı 1,079 milyar TL veriyor. Aynı fark finansman gelirleri satırında da görülüyor. Yaklaşık 30 milyon TL açıklanamayan fark nedeniyle önceki çeyreğe göre kesin büyüme oranı doğrulanamıyor. Bilanço sonrasında açıklanan azami 1,40 milyar TL geri alım programı da ileride nakit kullanımını etkileyebilecek ayrı bir unsur.