Şirketin sırasını beklememesi için öncelik mekanizması var. Peki, halka arzdan kısa süre sonra parasının büyük bölümünü kaybeden yatırımcının sorularına öncelikle kim cevap verecek?
NETGL’nin hikâyesine bu kez yatırımcının bulunduğu yerden bakalım.
Halka arz fiyatı 25,52 TL. 23 Ekim’deki fiyat 9,10 TL. Kayıp yüzde 64,3.
Halka arzda yatırılan 100 bin liranın hisse karşılığı yaklaşık 35 bin 658 liraya gerilemiş. Şirket borsaya gelmiş, yatırımcının birikiminin önemli bölümü gitmiş.
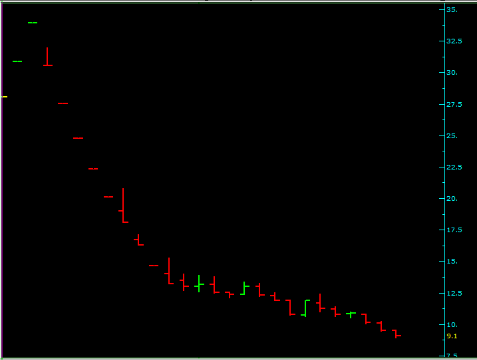
Grafikte önce kısa bir yükseliş, ardından uzun bir iniş görülüyor. Halka arz töreninde geleceğe açılan kapı diye anlatılan yol, yatırımcının ekranında aşağı inen merdivene dönüşmüş.
Şirketin sırası, yatırımcının sabrı
Önceki yazımızda “Önce kriter geldi, 7 gün sonra NETGL’ye onay” demiştik.
SPK’nın 27 Ağustos tarihli İlke Kararı ile belirli koşulları sağlayan ve talepte bulunan şirketlerin halka arz başvurularının, ilan edilen başvuru sırasına tabi olmadan öncelikli sonuçlandırılmasının önü açılmıştı. NETGL’nin halka arzına ise 3 Eylül’de onay verilmişti.
Şirketin Sivas’taki merkezi, üretim ve gelir yapısı ile şehirden borsaya açılacak ilk şirket olması, yeni kriterle örtüşüyor görünüyordu.
O gün sorduğumuz soru hâlâ geçerli: NETGL öncelikli değerlendirme talebinde bulundu mu? Onay bu mekanizma kullanılarak mı verildi?
Bu bağlantıyı ortaya koymuş değiliz. Düzenlemeyle onay arasındaki yedi günlük süre, tek başına özel muamele kanıtı değil.
Ancak düzenlemenin gerekçesi ve nasıl uygulandığı konusunda açıklık beklemek yatırımcının hakkı. Şirketlerin bekleme süresini kısaltmayı konuşan sistemin, yatırımcının zarar karşısında uzayan sorularına da cevap üretmesi gerekiyor.
Şirket sırada beklemesin. Yatırımcı zararda beklesin.
Sabır tavsiyesi nedense hep parayı koyana veriliyor.
Onay var, fiyatın hesabını kim verecek?
SPK onayı getiri garantisi değildir. Ancak bu cümle, fiyatlamaya ve yatırımcıya sunulan beklentilere ilişkin bütün soruların üzerine örtülemez.
Yatırımcıdan para istenirken büyüme planları, yatırımlar ve gelecek anlatılıyor. Fiyat düşünce anlatım birden kısalıyor: “Piyasa koşulları.”
Parayı toplarken uzun sunum, zarar oluşunca iki kelime.
NETGL’de halka arz fiyatından yaşanan yüzde 64,3’lük düşüş, fiyatın hangi varsayımlarla belirlendiğini ve bu varsayımların ne kadar dayanıklı olduğunu yeniden sorgulamayı gerektiriyor.
Bir fiyatın onaylı belgelerde yer alması, o fiyatın eleştirilemeyeceği anlamına gelmiyor.
Kârın kasayla mesafesi
Önceki incelememizde şirketin finansman yüküne ve kârın niteliğine dikkat çekmiştik.
2025’te yaklaşık 130,1 milyon TL net kâr açıklanırken, vergi öncesi kâr yaklaşık 9,6 milyon TL seviyesindeydi. Yaklaşık 122,6 milyon TL ertelenmiş vergi geliri, net kârın oluşumunda belirleyici olmuştu.
Ertelenmiş vergi geliri muhasebede kârı artırabilir; kasaya aynı miktarda para koymaz.
Şirket faaliyet kârı üretirken finansman maliyetleri bu kârın önemli bölümünü tüketiyordu. Halka arz gelirinin bir kısmının banka kredilerinin azaltılmasına ayrılması da bu nedenle önemliydi.
Bunlar yatırımcının değerlendirmesi gereken ayrıntılardı. Fakat gongun sesiyle dipnotun sesi aynı çıkmıyor.
Gong salona yayılıyor. Dipnot, okuyabilenin önünde duruyor.
Takas değişiyor, sorular büyüyor
NETGL’nin takas verileri de payların kurumlar arasındaki dağılımında kısa sürede büyük değişimler olduğunu gösteriyor.
17–24 Eylül arasında A1 Capital’de yaklaşık 10,8 milyon lot artış görülürken, sonraki dönemde yaklaşık 12,2 milyon lot azalış yaşanıyor. Citibank’ta oluşan 3,7 milyon lotluk bakiye de sonraki dönemde sıfırlanıyor.
Tacirler’de 24 Eylül–1 Ekim arasında yaklaşık 16 milyon lot artış, ardından 1–23 Ekim arasında yaklaşık 3,93 milyon lot azalış görülüyor.
Ancak fon tarafındaki daralma ayrıca dikkat çekiyor: Yatırım ve emeklilik fonlarının toplam bakiyesi 17 Eylül–23 Ekim arasında yaklaşık 15,28 milyon lottan 5,92 milyon lota geriliyor. Azalış yüzde 61,2.
Yatırımcının suçu ne?
Bir hissenin düşmesi tek başına usulsüzlük kanıtı değil. Fakat ağır kayıp karşısında yatırımcıdan yalnızca susmasını ve beklemesini istemek de cevap değil.
Fiyatlamanın, talebin niteliğinin ve öncelik mekanizmasının nasıl uygulandığının sorgulanması gerekiyor.
Bir de soralım;
Şirket sırasını beklemesin diye düzenleme değişikliği için baskı yapıldı mı?
Yapıldıysa, o gün kapıları zorlayanların bugün yatırımcının eriyen birikimi hakkında söyleyecekleri de var mı?
Şirketin borsaya gelişini hızlandırmak için gösterilen çabanın bir kısmı, yatırımcının sorularını cevaplamak için de gösterilecek mi?
Peki, bütün bu tablonun sonunda faturanın yatırımcıya kalması, fon yatırımcısının yaşadıklarından çok mu farklı?