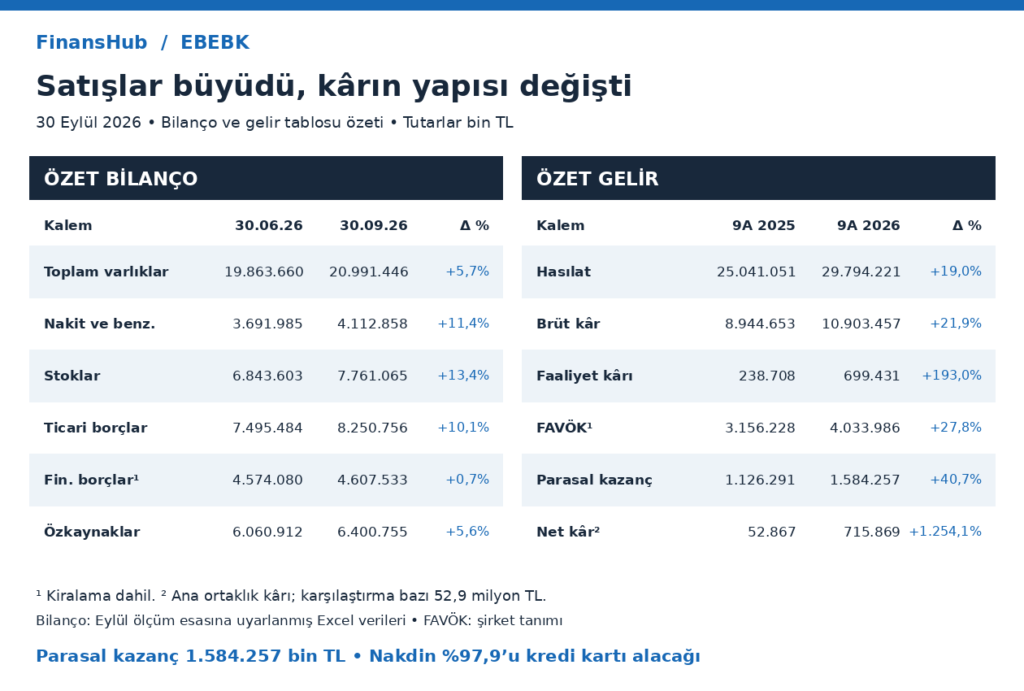
EBEBK’nin dokuz aylık hasılatı yüzde 19,0 artarak 29,8 milyar TL’ye, ana ortaklık net kârı 715,9 milyon TL’ye ulaştı. Marjlar iyileşirken parasal kazanç ve tedarikçi borçlarının nakit akışına katkısı sonuçlarda belirleyici oldu.
Bilanço büyürken stok ihtiyacı arttı
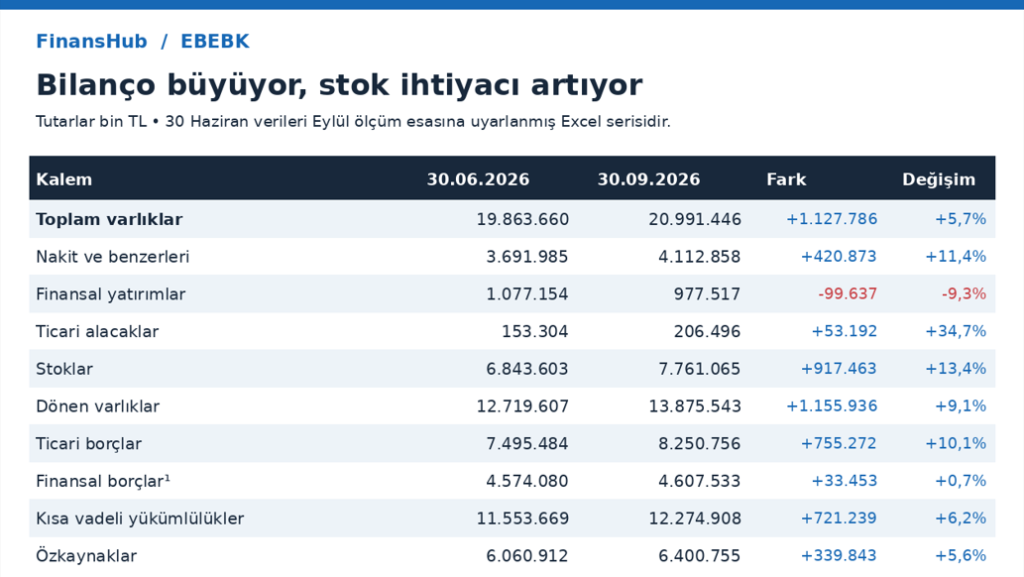
Eylül sonunda toplam varlıklar haziran sonuna göre yüzde 5,7 artarak 21,0 milyar TL’ye çıktı. Stoklar yüzde 13,4 büyüyerek 7,8 milyar TL’ye, ticari borçlar yüzde 10,1 artışla 8,3 milyar TL’ye ulaştı. Özkaynaklar yüzde 5,6 yükselerek 6,4 milyar TL oldu. Karşılaştırmalar enflasyona göre düzeltilmiş finansallara; haziran verileri Eylül ölçüm esasına uyarlanmış Excel serisine dayanıyor.
Cari oran 1,10’dan 1,13’e yükselse de stoklar çıkarıldığında asit test oranı 0,51’den 0,50’ye geriledi. Stoklara bağlanan tutar çeyrekte 917,5 milyon TL arttı. Stok dipnotu bakiyenin ağırlıkla ticari mallardan oluştuğunu açıklıyor; artışı ürün, miktar ve maliyet bazında ayrıştırmıyor. Bu nedenle yükselişin tamamını mağaza açılışlarına bağlamak mümkün değil.
Nakdin büyük bölümü kredi kartı alacağı
Nakit ve benzerleri yüzde 11,4 artarak 4,1 milyar TL’ye çıktı. Ancak nakit dipnotuna göre bunun yüzde 97,9’u, tahsilat süresi ortalama üç aydan kısa kredi kartı alacaklarından oluşuyor. Kasa ve vadesiz banka hesapları toplamı 85,1 milyon TL. Dolayısıyla nakit benzerleri ile banka hesabındaki hemen kullanılabilir para ayrımı önemli.
Kiralama yükümlülükleri dahil finansal borçlar yüzde 0,7 artışla 4,6 milyar TL oldu. Nakit ve benzerleri düşüldüğünde basit net finansal borç 882,1 milyon TL’den 494,7 milyon TL’ye geriliyor. Finansal yatırımlar da çıkarıldığında 482,8 milyon TL net finansal varlık hesaplanıyor; bu görünüm kart alacaklarının tahsilatına ve fonların likiditesine dayanıyor.
Satış büyümesi marjları destekledi
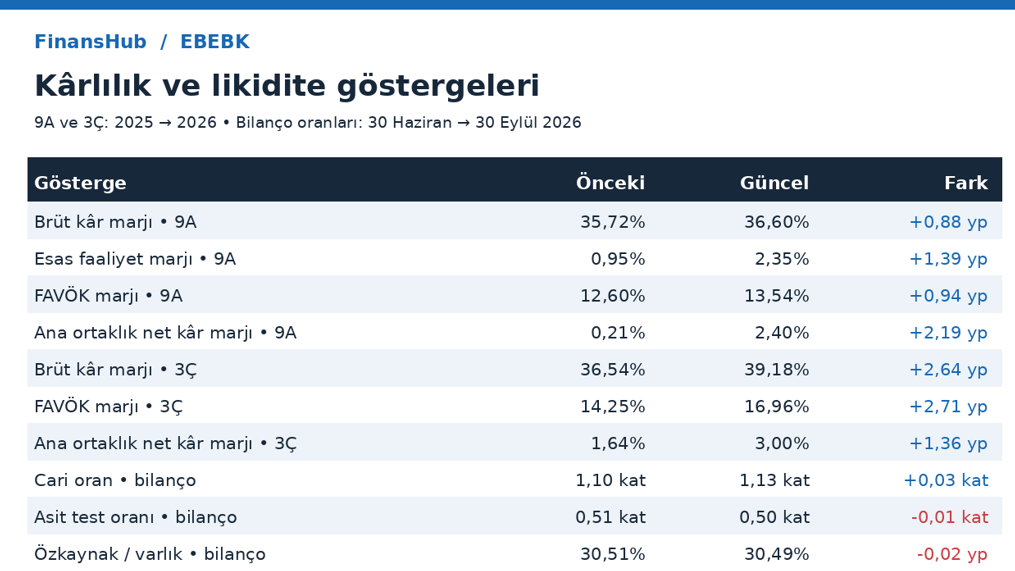
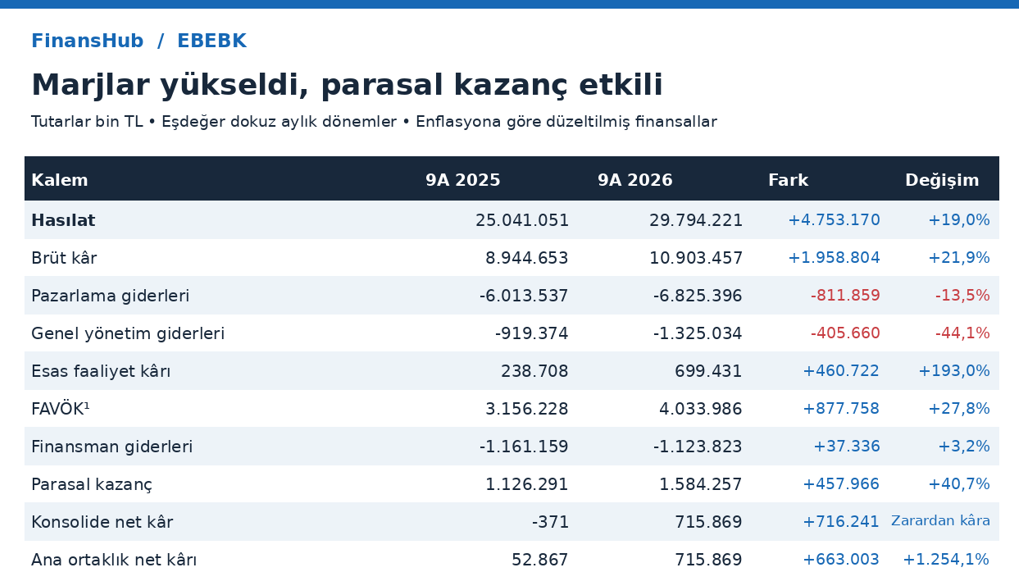
Dokuz aylık brüt kâr yüzde 21,9 artarak 10,9 milyar TL’ye, brüt marj yüzde 35,7’den yüzde 36,6’ya yükseldi. Yönetim iyileşmeyi ürün karması ve avantajlı satın alma fiyatlarıyla açıklıyor. Esas faaliyet kârı yüzde 193,0 artışla 699,4 milyon TL’ye, şirket tanımlı FAVÖK yüzde 27,8 yükselerek 4,0 milyar TL’ye ulaştı. FAVÖK marjı yüzde 12,6’dan yüzde 13,5’e çıktı; bu hesap diğer faaliyet gelir ve giderlerini dışarıda bırakıyor.
Genel yönetim giderleri yüzde 44,1 büyüdü. Gider dipnotundaki yönetim personeli ve amortisman artışları, toplam yükselişin yaklaşık yüzde 87,6’sını açıklıyor. Finansman giderleri yüzde 3,2 azalarak 1,1 milyar TL’ye inse de diğer faaliyet giderlerindeki vadeli alım finansman maliyeti 2,0 milyar TL’ye yükseldi. İki kalemin toplamı 3,1 milyar TL. Diğer faaliyet giderlerindeki ayrıntısı açıklanmayan “diğer” kalemi de 46,8 milyon TL’den 182,8 milyon TL’ye çıktı.
Kârda parasal kazancın ağırlığı yüksek
Parasal kazanç yüzde 40,7 artarak 1,6 milyar TL oldu. Bu tutar, 1,2 milyar TL vergi öncesi kârın üzerinde. Kalem aritmetik olarak çıkarıldığında 383,9 milyon TL zarar kalıyor; ancak bu, enflasyon muhasebesi uygulanmasaydı oluşacak sonuç değildir. Diğer kalemler de aynı muhasebe esaslarıyla düzeltilmiştir. Parasal kazanç ayrıca nakit tahsilatı anlamına gelmez.
Ana ortaklık kârı geçen yılın eşdeğer dönemindeki 52,9 milyon TL’den 715,9 milyon TL’ye yükseldi. Geçen yıl konsolide sonuç 371 bin TL zarardı; iki tanım karıştırılmamalı. Üçüncü çeyrek ana ortaklık kârı 314,8 milyon TL ile yıllık yüzde 115,1 arttı, aynı ölçüm esasındaki önceki çeyreğe göre yüzde 2,0 geriledi.
Fonlar ve iştirak satışında açıklama sınırları
Finansal yatırımlar çeyrekte yüzde 9,3 azalarak 977,5 milyon TL’ye geriledi. İlgili dipnot PVK ve KSM kodlu Albaraka Portföy katılım serbest fonlarını belirtiyor. Finansal yatırım değer artış kazancı 34,5 milyon TL’den 130,0 milyon TL’ye çıktı; fon bazında bakiye ve getiri dağılımı açıklanmıyor. İlişkili taraf dipnotu bu fonlarla bağlantı kurmuyor.
Tuna Çocuk satışından 94,3 milyon TL zarar kaydedildi. KAP ve faaliyet raporu 55,4 milyon TL bedelli işlemi 24 Eylül, finansal dipnot 26 Eylül tarihli gösteriyor. Vadeli satıştan 46,9 milyon TL alacak bulunmasına rağmen nakit akışında 55,4 milyon TL satış girişi yer alıyor. Ayrıntılı mutabakat açıklanmadığından bedelin tamamının tahsil edildiği söylenemiyor.
Nakit üretimine tedarikçiler destek verdi
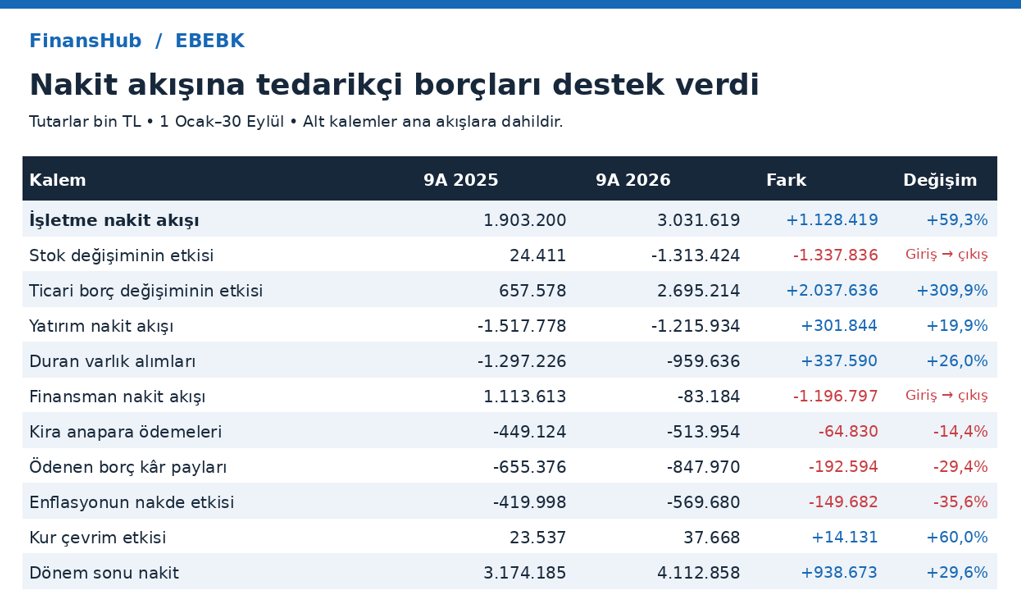
İşletme nakit girişi yüzde 59,3 artarak 3,0 milyar TL oldu. Stok hareketi 1,3 milyar TL nakit kullanırken ticari borç hareketi 2,7 milyar TL katkı sağladı. Tedarikçi vadeleri yıl sonundaki 114 günden 107 güne kısaldığından katkı, vadelerin uzamasıyla açıklanamıyor.
Yatırım faaliyetlerinde 1,2 milyar TL, finansmanda 83,2 milyon TL çıkış oluştu. Duran varlık alımları yüzde 26,0 azalarak 959,6 milyon TL’ye indi. Ayrıca 514,0 milyon TL kira anaparası ve 848,0 milyon TL borç kâr payı ödendi. Enflasyon ve kur etkileri dahil nakit mutabakatı, dönem sonu bilançosuyla uyumlu.
Faaliyet raporunda büyüme ve verimlilik
Eylül sonunda Türkiye’de 321, Birleşik Krallık’ta dört, Kuzey Irak’ta bir mağaza bulunuyor. Türkiye’de üçüncü çeyrek ürün satış adedi yüzde 22,2 arttı. Yönetim çalışan devir hızındaki düşüşün ve mini mağazalardaki kira ile ürün düzenlemelerinin verimliliği desteklediğini belirtiyor. Stokların satışa dönüşümü, tedarikçi finansmanı maliyeti ve yeni mağazaların kârlılığı büyümenin sürdürülebilirliği açısından birlikte izlenmeli.