E-Data Teknoloji yılın ilk dokuz ayında 86,8 milyon TL net zarar açıkladı; geçen yılın aynı döneminde 1,5 milyon TL kâr vardı. Zararı daralan brüt marj, hızla artan satış giderleri ve 159,6 milyon TL’lik enflasyon muhasebesi kaybı getirdi; üçüncü çeyrekteki satış atağı ise kasayı 7,3 milyon TL’ye indirdi ve açığı ortaklardan alınan 288,6 milyon TL kapattı.
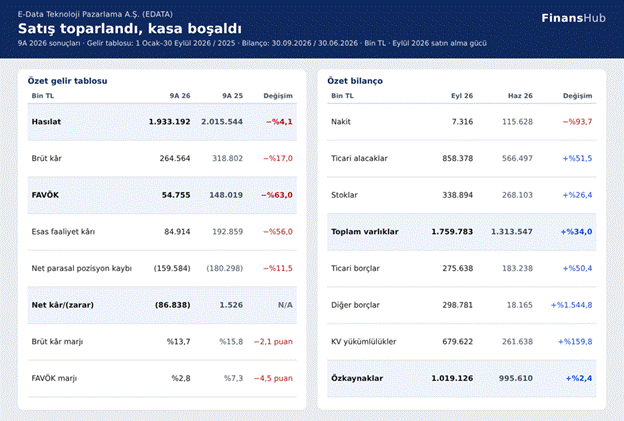
Hasılat reel olarak sınırlı geriledi, ama FAVÖK üçte birine indi ve nakit neredeyse tükendi.
Şirketi tanıyalım
E-Data bir üretici değil, bir distribütör. Alcatel-Lucent, Tenable, SonicWall, Vertiv ve Lexmark gibi yabancı markaların ağ, siber güvenlik, sunucu-depolama, baskı ve veri merkezi ürünlerini Türkiye’ye getiriyor. Bu ürünleri bayilere ve sistem entegratörlerine satıyor.
Satışların neredeyse tamamı yurt içinde. Yılın ilk dokuz ayında brüt satışların yalnızca %1,9’u ihracattan geldi. En büyük maliyet satılan malın kendisi; hasılatın %86,3’ünü oluşturuyor. Ürünler dolarla fiyatlandığı için şirket kura, kurumların bilgi teknolojisi bütçelerine ve finansman koşullarına duyarlı. Şirket 64 çalışanla iki milyar TL’ye yakın ciro çeviriyor. Bu da işin fabrikaya değil, işletme sermayesine dayandığını gösteriyor. İşletme sermayesi, satışı döndürmek için stokta, alacakta ve avansta bekleyen paradır. Faaliyet raporu, Türkiye’de bilişim distribütör pazarının 2026’nın ilk yarısında dolar bazında %12,3 büyüdüğünü aktarıyor.
Bu dönemde ne oldu?
Tek cümleyle: satışlar üçüncü çeyrekte hızlandı, ama düşük marjla büyüyen iş, işletme sermayesine bağlanan parayla kasayı boşalttı ve açığı ortaklar kapattı.
Hasılat dokuz ayda geçen yılın aynı dönemine göre reel olarak %4,1 geriledi ve 1.933,2 milyon TL oldu. Bu düşüşün arkasında tek bir müşteri var. Geçen yıl ilişkili taraf İkom Bilişim’e 435,3 milyon TL satış yapılmıştı. Bu yıl ilişkili taraflara toplam satış 6,0 milyon TL’de kaldı. İlişkili taraf satışları çıkarıldığında hasılat reel olarak %22,1 büyüdü. Yani bağımsız müşterilere satış artıyor.
Büyüme yılın üçüncü çeyreğinde yoğunlaştı. Yalnızca üçüncü çeyrekte hasılat 936,1 milyon TL oldu. Bu, geçen yılın aynı çeyreğine göre %31,9, ikinci çeyreğe göre %78,6 artış demek. Kâr ise bu hıza eşlik etmedi.
Kâr nereden geldi?
Tablo 2’de görüldüğü gibi brüt kâr yılın ilk dokuz ayında reel olarak %17,0 azaldı. Brüt kâr marjı %15,8’den %13,7’ye indi. Yani şirket her 100 liralık satıştan, malın maliyetini ödedikten sonra 13,7 lira tutabildi. Yalnızca üçüncü çeyrekte bu oran %12,8’e geriledi; geçen yılın aynı çeyreğinde %17,0’dı. Satış hızlanırken marjın düşmesi, büyümenin fiyattan taviz verilerek geldiğine işaret ediyor; belgeler fiyat kırılımı vermediği için bu bizim yorumumuz.
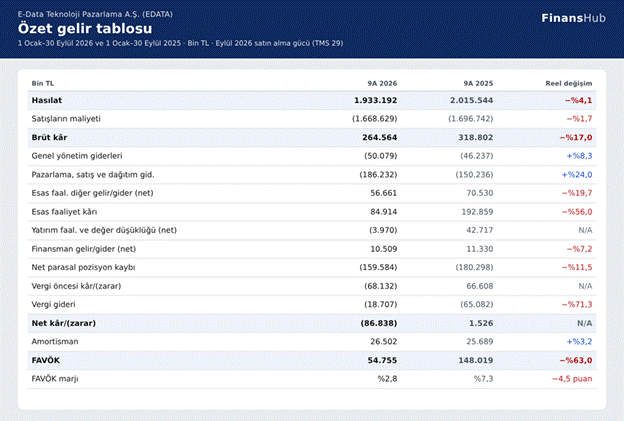
Satış neredeyse yerinde saydı, ama brüt kâr ve giderler kârı aşağı çekti; zararı en çok enflasyon muhasebesi kaybı büyüttü.
Giderler ise hızla arttı. Pazarlama, satış ve dağıtım giderleri reel %24,0, personel giderleri %33,8 yükseldi. Nakliye giderleri iki katından fazla oldu. Sonuçta FAVÖK, yani faiz, vergi ve amortisman öncesi kâr, 148,0 milyon TL’den 54,8 milyon TL’ye indi. FAVÖK marjı %2,8. Şirket ana işinden her 100 liralık satışta yalnızca 2,8 liralık nakit benzeri kâr üretiyor.
Esas faaliyet kârı 84,9 milyon TL. Bunun 55,5 milyon TL’si net kur farkı geliri. Dolar cinsinden alacaklar ve tedarikçilere verilen avanslar, TL değer kaybettikçe kâr yazdırıyor.
Zararı asıl büyüten kalem 159,6 milyon TL’lik net parasal pozisyon kaybı. Bu kalem enflasyon muhasebesinden doğuyor. Şirketin elindeki alacak ve nakit gibi parasal varlıklar enflasyon karşısında eridiği için kayda geçiyor; kasadan para çıkmıyor. Bu kayıp hariç tutulsaydı vergi öncesi kâr 91,5 milyon TL olurdu. Geçen yıl aynı hesapla 246,9 milyon TL’ydi. Yani enflasyon etkisi ayrılsa bile kârlılık %63 düştü.
Bu yıl önemli bir tek seferlik kalem yok. Geçen yılın 1,5 milyon TL’lik kârı ise 10,4 milyon TL araç satış kazancı ve 22,6 milyon TL gerçeğe uygun değer kazancı içeriyordu. Bunlar vergi etkisiyle çıkarıldığında geçen yıl da 23,2 milyon TL zarar görülüyor. Pay başına zarar 0,216 TL oldu; geçen yıl 0,004 TL kâr vardı. Üçüncü çeyrek tek başına 22,2 milyon TL net kârla kapandı.
Para nerede?
Net zarar 86,8 milyon TL, ama işletme faaliyetlerinden nakit çıkışı 176,3 milyon TL. Tablo 3, farkın işletme sermayesinde olduğunu gösteriyor. İşletme sermayesi dokuz ayda 485,8 milyon TL nakit yuttu. Bunun 328,2 milyon TL’si tedarikçilere yapılan ödemeler. Yıl sonunda 505,1 milyon TL olan ticari borç, Eylül sonunda 275,6 milyon TL’ye indi. Stoklara 197,9 milyon TL, tedarikçilere peşin ödemelere 148,6 milyon TL gitti.
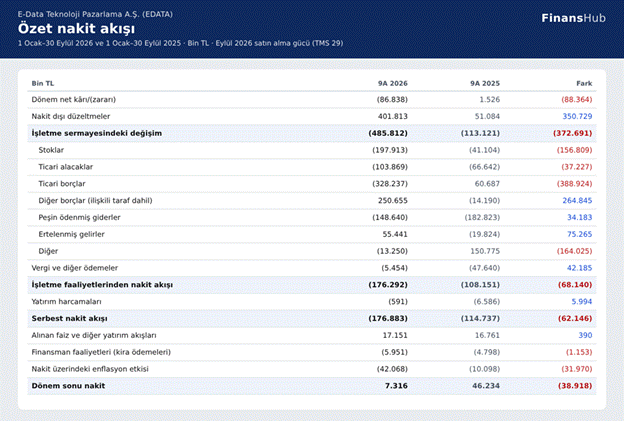
İşletme sermayesi 485,8 milyon TL nakit yuttu; çıkışı ilişkili taraflardan gelen borç kısmen dengeledi.
Bu çıkışı büyük ölçüde diğer borçlardaki 250,7 milyon TL’lik artış karşıladı. Dipnot 16’ya göre şirketin Eylül sonunda ilişkili taraflara 288,6 milyon TL borcu var: Tahir Fatih Mutlu’ya 145,4 milyon TL, Osman Arıkan Nacar’a 117,3 milyon TL, Ali Göl’e 25,9 milyon TL. Dipnotlar bu borcun faizini, vadesini ve teminatını açıklamıyor. Nakit akış tablosu bu girişi işletme faaliyetleri içinde gösteriyor.
Yatırım harcaması yalnızca 0,6 milyon TL; amortismanın %2,2’si. Serbest nakit akışı, yani işletme nakdinden yatırımlar düşüldükten sonra kalan para, eksi 176,9 milyon TL. Şirket kâr payı ödemedi. Kasa yıl başındaki 215,1 milyon TL’den 7,3 milyon TL’ye indi.
Bilanço ne söylüyor?
Tablo 4, Haziran sonuna göre toplam varlıkların %34,0 büyüdüğünü gösteriyor. Ticari alacaklar %51,5, stoklar %26,4 arttı.
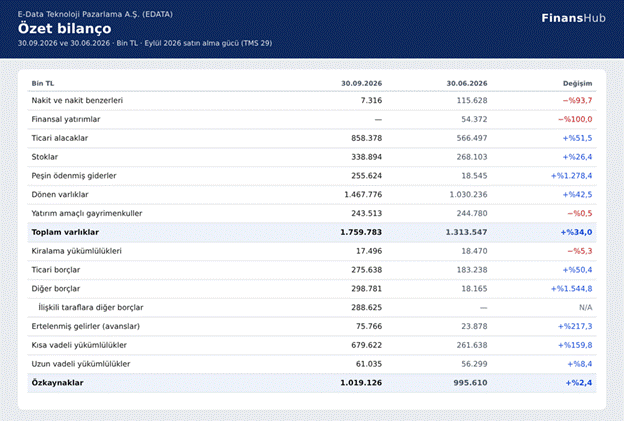
Bilanço üç ayda %34 büyüdü; büyümeyi alacak, stok ve avanslar taşıdı, kaynağı ise ortak borcu ve müşteri avansları oldu.
Şirketin banka kredisi yok. Tek finansal borç 17,5 milyon TL’lik kira yükümlülüğü. Net finansal borç Eylül sonunda 10,2 milyon TL. Haziran sonunda ise 151,5 milyon TL net nakit vardı. Ortaklara olan 288,6 milyon TL eklendiğinde net borç 298,8 milyon TL’ye çıkıyor.
Cari oran 2,16. Yani bir yıl içinde ödenecek her 1 liralık borca karşılık 2,16 liralık dönen varlık var; Haziran sonunda 3,94’tü. Ancak bu varlıkların büyük kısmı alacak, stok ve avans. Nakit oranı 0,01: her 100 liralık kısa vadeli borca karşılık kasada 1 lira var. Alacak tahsil süresi 106 gün; dipnottaki ortalama vade 30-60 gün.
Kur tarafında şirket dolar fazlası taşıyor. Net yabancı para pozisyonu 809,4 milyon TL. Şirketin duyarlılık analizine göre dolar ve euro %10 değer kazanırsa vergi öncesi kâr 80,9 milyon TL artar; %10 değer kaybederse aynı tutarda azalır. Özkaynak oranı %57,9 ile hâlâ güçlü.
Pay sahibi açısından
Ortaklık yapısı bu yıl tamamen değişti. Kurucular Osman Sungur ve Tahir Fatih Mutlu, %63,85’lik paylarını 15 milyon dolara Osman Arıkan Nacar, Ali Göl ve İsmet Köksal’a sattı; devir 12 Ağustos’ta tamamlandı. Yeni ortakların her biri %21,28 paya sahip; halka açık kısım %36,16. Oyda beşer oy ve yönetim kuruluna aday gösterme imtiyazı taşıyan A grubu paylar sermayenin %2,4’ü; bu, küçük yatırımcının kurul seçimindeki etkisini sınırlıyor. Kontrol değişikliği zorunlu pay alım teklifi doğurdu. Yeni ortaklar 18 Ağustos’ta 9,62 TL fiyatla SPK’ya başvurdu; analiz tarihine kadar SPK onayına dair bir açıklama bulamadık. 15 Ekim’deki KAP açıklamasında, İstanbul Cumhuriyet Başsavcılığı soruşturması kapsamında bazı yönetici ve ana ortaklar hakkında adli tedbir kararı bulunduğu, şirket tüzel kişiliğine ise kısıtlama getirilmediği bildirildi. Basına yansıyan haberlere göre tutuklananlar arasında Osman Sungur, Tahir Fatih Mutlu ve Ali Göl de var. Şirket 2025 kârını dağıtmadı ve olağanüstü yedeğe ayırdı.
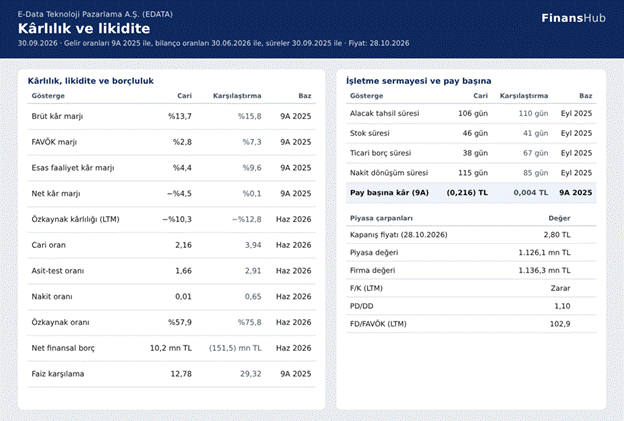
Likidite oranları kâğıt üzerinde yeterli görünüyor, ama nakit oranı sıfıra yakın ve kârlılık çarpanları anlamını yitirmiş durumda.
Pay 28 Ekim’de 2,80 TL’den kapandı; piyasa değeri 1.126,1 milyon TL. Son 12 ayda zarar olduğu için F/K hesaplanamıyor. PD/DD 1,10; yani piyasa şirkete bilançodaki özkaynağının %10 üzerinde bir değer biçiyor. FD/FAVÖK 102,9 gibi çok yüksek bir düzeyde. Bunun nedeni son 12 aylık FAVÖK’ün 11,0 milyon TL’ye inmiş olması; bu çarpan şu an anlamlı bir ölçü değil.
Dipnotlardan çıkanlar
Şirket ihaleler ve tedarikçiler için 512,8 milyon TL teminat mektubu vermiş; bu tutar özkaynağın yaklaşık yarısı. Şüpheli alacak karşılığı yıl başındaki 13,2 milyon TL’den 22,9 milyon TL’ye çıktı. Yönetim kuruluna ödenen ücret ve menfaatler 8,7 milyon TL’den 16,7 milyon TL’ye yükseldi. Toplam varlıkların %13,8’i, işle doğrudan ilgisi olmayan yatırım amaçlı gayrimenkul. Dokuz aylık tablolar sınırlı denetimden geçmiş, ancak denetçinin sınırlı denetim raporu incelediğimiz pakette yer almadığı için sonucunu değerlendiremedik. Faaliyet raporu şirkette iç kontrol sistemi bulunmadığını belirtiyor. Bilanço sonrası olaylar notu, ekim başında başlayan adli süreci içeriyor.
Faaliyet raporu ve gelecek
Faaliyet raporuna göre dönemde yatırım ve Ar-Ge yapılmadı, şirket hedeflerine ulaşmakta güçlük yaşadı. Kayıtlı sermaye tavanı 2 milyar TL’ye çıkarıldı; bu, ileride bir sermaye artırımına yasal alan açıyor, ancak böyle bir karar yok. Raporda ileriye dönük risk bulunmadığı yazıyor; bu ifade nakit tablosu ve bilanço sonrası olaylarla birlikte okunmalı. Şu an büyüme şirketin kendi nakdiyle değil, ortak borcuyla finanse ediliyor.
Şirket Karnesi
Şirketin en güçlü iki yönü banka borcu olmayan, %57,9 özkaynak oranlı bilançosu ve ilişkili taraf dışındaki müşterilere reel %22,1 büyüyen satışları. En zayıf iki yönü %2,8’lik FAVÖK marjı ile daralan kârlılığı ve nakit üretmemesi. Kasa 7,3 milyon TL’ye indi; büyüme ortaklardan alınan 288,6 milyon TL’lik borçla finanse ediliyor. En önemli risk, ortaklık ve yönetim tarafındaki belirsizlik. Ana ortaklar ve yöneticiler hakkındaki adli süreç sürerken, vadesi açıklanmayan ortak borcu ve zorunlu pay alım teklifinin akıbeti belirsiz.
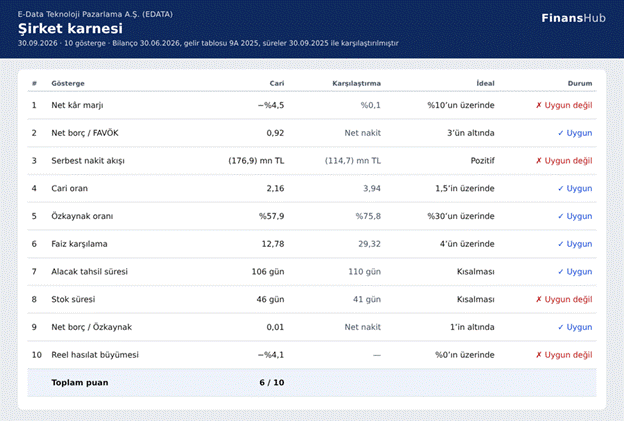
Şirket bilanço göstergelerinde geçiyor, kârlılık ve nakit göstergelerinde kalıyor: 10 üzerinden 6.
Tablo 6’daki karnede şirket 10 göstergenin 6’sında uygun düzeyde. Net borç göstergeleri, ortaklara olan borç finansal borç sayılmadığı için uygun görünüyor. Yatırımcının izlemesi gereken üç gösterge var. Birincisi ilişkili taraf borcu: tutarı, koşulları ve geri ödenip ödenmediği nakdin yönünü belirleyecek. İkincisi brüt kâr ve FAVÖK marjı: satış büyümesinin kâra dönüşüp dönüşmediğini gösterecek. Üçüncüsü işletme faaliyetlerinden nakit akışı ve nakit dönüşüm süresi: 115 güne uzayan süre kısalmadıkça büyüme dış kaynağa bağlı kalacak.