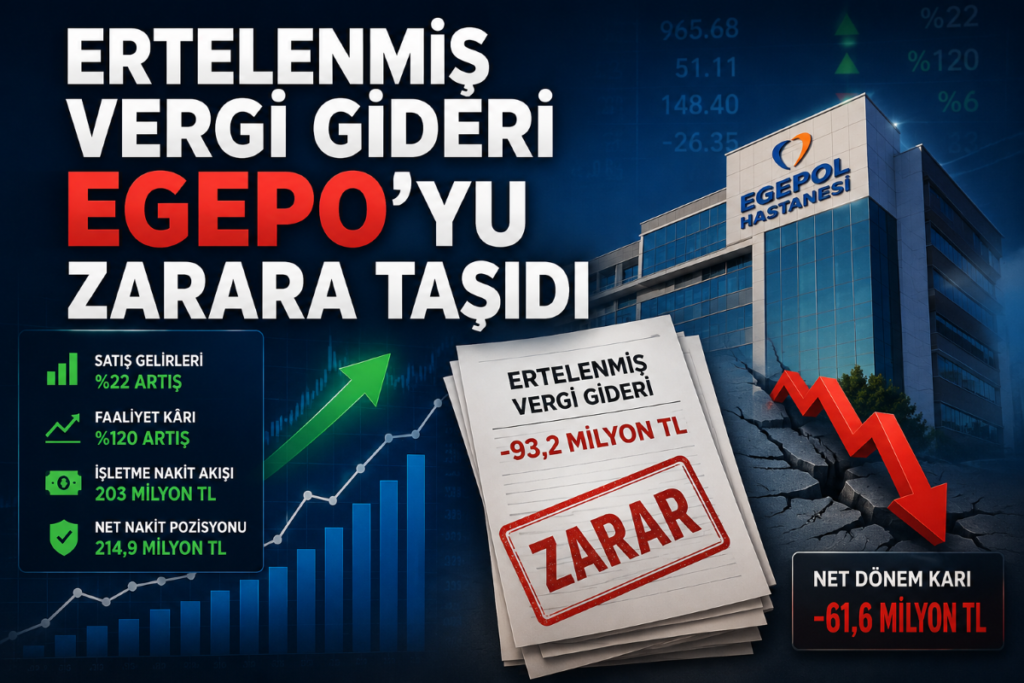
Nasmed Özel Sağlık Hizmetleri Ticaret A.Ş. (EGEPO), 2026 yılı ikinci çeyrek bilançosunu 24 Temmuz 2026 tarihinde Kamuyu Aydınlatma Platformu’nda (KAP) paylaştı.
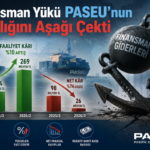
Egepol Hastanesi, 2026 yılının ilk yarısında operasyonel performansını belirgin şekilde güçlendirmesine rağmen yüksek ertelenmiş vergi giderinin etkisiyle dönemi net zararla kapattı. Faaliyet kârındaki güçlü artış ve pozitif nakit üretimi şirketin operasyonel görünümünü desteklerken, muhasebesel vergi etkisi finansalların en dikkat çekici unsuru oldu.
Bilanço
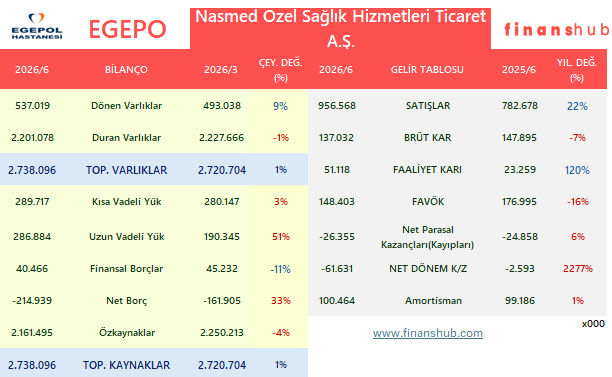
Şirketin toplam varlıkları çeyreksel bazda sınırlı artışla 2,74 milyar TL seviyesine yükseldi.
Dönen varlıklar %9 artarak 537 milyon TL’ye ulaşırken, nakit ve nakit benzerleri 255 milyon TL seviyesine çıktı. Ticari alacaklar 243 milyon TL olurken işletme sermayesi 247 milyon TL seviyesine yükseldi.
Maddi duran varlıklar 1,84 milyar TL ile bilançonun en büyük kalemi olmaya devam etti.
Finansal borçlar 40,5 milyon TL’ye gerilerken şirket 214,9 milyon TL net nakit pozisyonunu korudu. Finansal borçluluk oranının yalnızca %1,48 seviyesinde bulunması bilanço açısından önemli bir güçlü yön olarak öne çıktı.
Gelir Tablosu
Satış gelirleri geçen yılın aynı dönemine göre %22 artarak 956,6 milyon TL’ye ulaştı.
Brüt kâr 137 milyon TL olurken brüt kâr marjı %18,9’dan %14,3’e geriledi.
Faaliyet tarafında ise belirgin iyileşme görüldü.
- Faaliyet kârı 23,3 milyon TL’den 51,1 milyon TL’ye yükseldi.
- Esas faaliyet kâr marjı %2,97’den %5,34’e çıktı.
- FAVÖK 148,4 milyon TL olarak gerçekleşti.
Buna karşın şirket 93,2 milyon TL ertelenmiş vergi gideri kaydetti. Vergi öncesinde 31,6 milyon TL kâr açıklayan şirket, bu yüksek vergi etkisi nedeniyle dönemi 61,6 milyon TL net zararla tamamladı.
Nakit Akış Tablosu
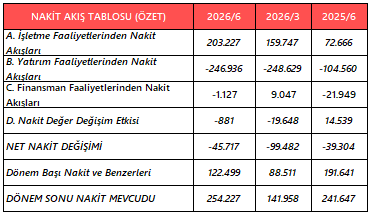
Nakit akışı finansalların güçlü taraflarından biri oldu.
Şirket işletme faaliyetlerinden 125,4 milyon TL pozitif nakit akışı elde etti. Geçen yılın aynı döneminde negatif olan faaliyet nakit akışının bu yıl pozitife dönmesi operasyonel kalite açısından önemli bir gelişme olarak öne çıktı.
Yatırım faaliyetlerinden 40,4 milyon TL nakit çıkışı gerçekleşirken bu çıkış büyük ölçüde maddi duran varlık yatırımlarından kaynaklandı.
Finansman faaliyetlerinden nakit akışı dengeli seyrederken dönem sonunda nakit ve nakit benzerleri 255 milyon TL seviyesine yükseldi.
MARJLAR
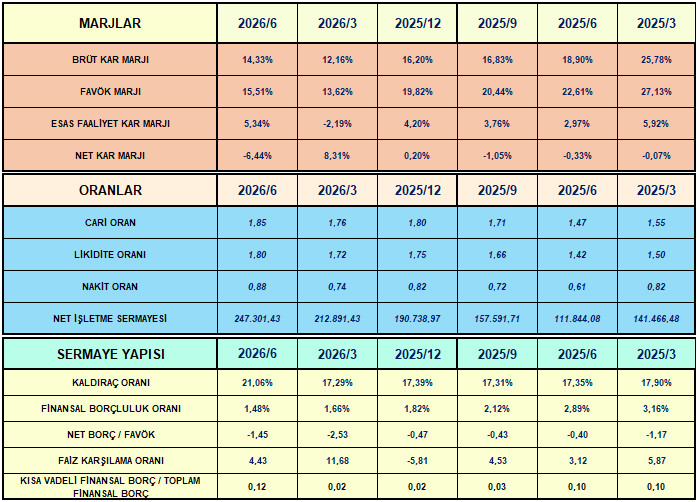
EGEPO’nun 2026 ilk yarı finansalları, operasyonel tarafta belirgin bir toparlanmaya işaret ediyor. Satış gelirlerindeki büyüme, faaliyet kârındaki %120 artış, güçlü FAVÖK ve işletme faaliyetlerinden sağlanan pozitif nakit akışı şirketin ana faaliyetlerinde iyileşmenin sürdüğünü gösteriyor.
Buna karşın 61,6 milyon TL net zarar, operasyonel zayıflıktan değil, büyük ölçüde 93,2 milyon TL’lik ertelenmiş vergi giderinden kaynaklandı. Şirketin düşük finansal borçluluğu, net nakit pozisyonu ve güçlü nakit üretimi dikkate alındığında, dönem zararı faaliyet performansından ziyade muhasebesel vergi etkisinin sonucu olarak öne çıkıyor.
Finanshub Karne Notu
| Kriter | Sonuç |
|---|---|
| Esas Faaliyet Kârı Pozitif | ✅ |
| Esas Faaliyet Kâr Marjı Pozitif | ✅ |
| FAVÖK Pozitif | ✅ |
| İşletme Faaliyetlerinden Nakit Akışı Pozitif | ✅ |
| Net Nakit Pozisyonu | ✅ |
| Net Dönem Kârı Pozitif | ❌ |
Finanshub Karne Notu’nda 6 kriterin 5’ini karşılayan EGEPO, operasyonel açıdan güçlü bir görünüm sergilerken, yatırımcıların gelecek dönemlerde vergi etkisinin normalleşip normalleşmeyeceğini yakından izlemesi faydalı olacaktır.