Üretim ve faaliyet marjları yükseldi. Vergi oranı düzeltmesi konsolide kârın yüzde 80,2’sine karşılık gelen katkı sağlarken işletme nakit akışı yarıya indi.
Üretim artışı faaliyet kârını destekledi
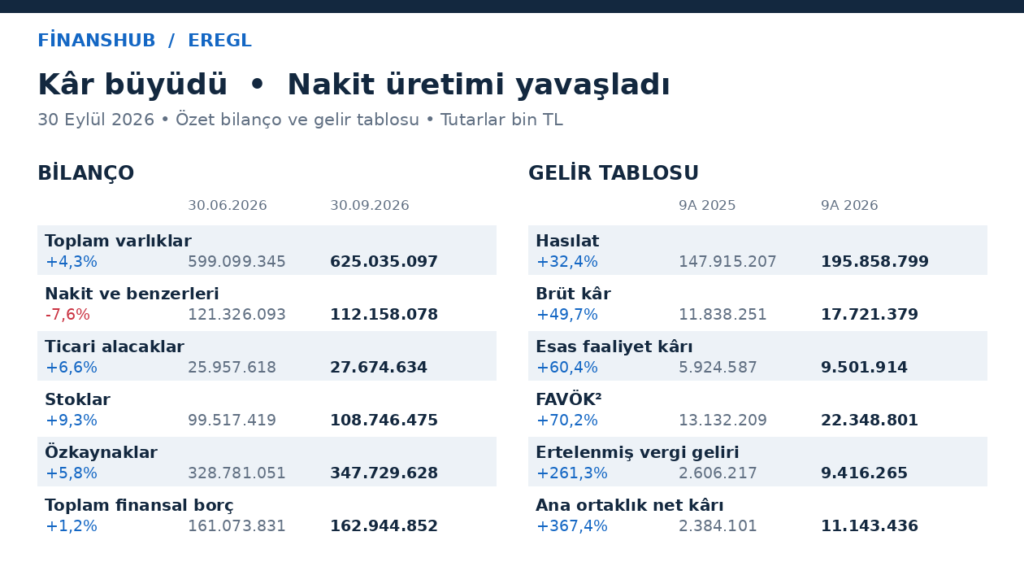
Ereğli Demir ve Çelik Fabrikaları, 2026 yılının dokuz ayında ana ortaklık net kârını yüzde 367,4 artırarak 11,1 milyar TL’ye çıkardı. Ancak bu sıçramanın en önemli desteği, vergi oranındaki değişikliğin ertelenmiş vergi hesaplarına yansıması oldu. Üretim ve faaliyet kârlılığı da güçlenirken işletme faaliyetlerinden nakit akışı yüzde 50,3 geriledi. Yatırımcı açısından sonuçların sürdürülebilirliğini değerlendirirken bu üç gelişmeyi birlikte okumak gerekiyor.
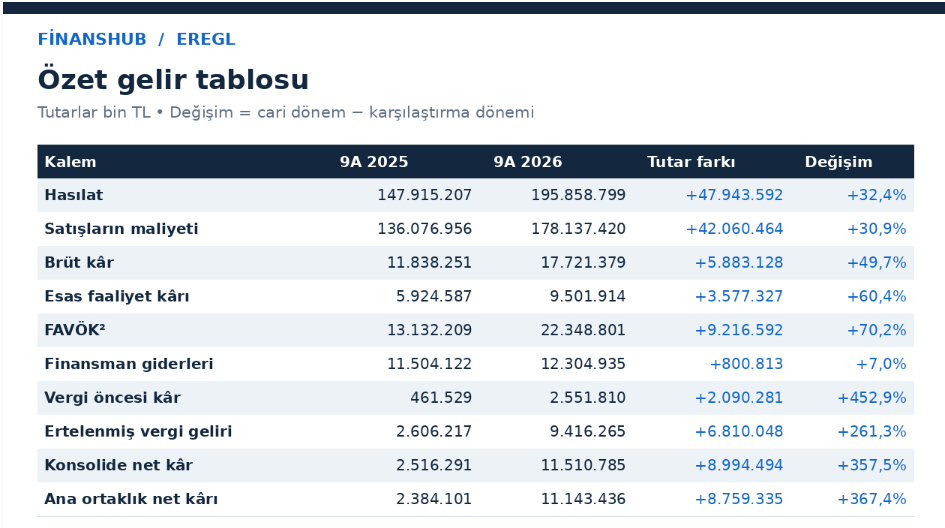
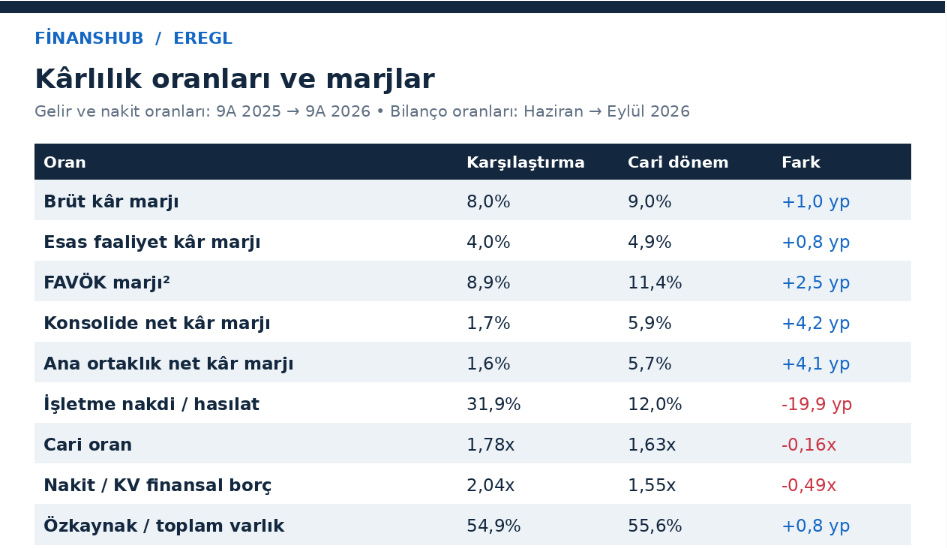
Hasılat bir önceki yılın aynı dönemine göre yüzde 32,4 artarak 195,9 milyar TL’ye ulaştı. Brüt kâr yüzde 49,7 artışla 17,7 milyar TL, esas faaliyet kârı yüzde 60,4 artışla 9,5 milyar TL oldu. Şirketin faaliyet raporunda açıkladığı FAVÖK yüzde 70,2 yükselerek 22,3 milyar TL’ye çıktı. Brüt kâr marjı yüzde 8,0’den yüzde 9,0’a, FAVÖK marjı yüzde 8,9’dan yüzde 11,4’e yükseldi.
Faaliyet raporuna göre yassı mamul satışları yüzde 13,4 artarak 5,6 milyon tona, uzun mamul satışları yüzde 18,2 artarak 741 bin tona çıktı. Ham çelik kapasite kullanımı yüzde 81’den yüzde 96’ya yükseldi. Hasılat dipnotunda yurt içi demir çelik satışlarının yüzde 47,7 büyüdüğü, yurt dışı satışların yüzde 15,8 azaldığı görülüyor. Böylece büyümenin ağırlığı iç pazara kayıyor. Ürün bazında ortalama fiyat ve miktar etkisini tamamen ayıracak ayrıntı açıklanmadığından artışın tamamını fiyatlara bağlamak mümkün değil.
Satışların maliyeti yüzde 30,9 artarak hasılatın gerisinde kaldı. Maliyet dipnotunda enerji giderlerinin yüzde 6,8 arttığı, duruşlardan kaynaklanan çalışmayan kısım giderlerinin 1,5 milyar TL’den 360,6 milyon TL’ye indiği görülüyor. Yüksek kapasite kullanımıyla birlikte bu düşüş marj iyileşmesini destekliyor. Buna karşılık personel giderleri yüzde 49,2, maliyet içindeki amortisman ve itfa giderleri yüzde 47,1 yükseldi. Kârlılık artarken maliyet baskısı tüm kalemlerde aynı ölçüde hafiflemiş değil.
Net kârdaki sıçramanın merkezinde vergi var
Dokuz aylık konsolide net kâr 2,5 milyar TL’den 11,5 milyar TL’ye yükseldi. Vergi öncesi kâr ise 2,6 milyar TL düzeyinde kaldı. Aradaki farkı açıklayan başlıca unsur 9,4 milyar TL ertelenmiş vergi geliri. Vergi dipnotundaki mutabakat, vergi oranlarının düzeltilmesinin net sonuca 9,2 milyar TL katkı yaptığını açıkça gösteriyor. Bu tutar konsolide net kârın yaklaşık yüzde 80,2’sine karşılık geliyor.
Şirket, üretim kazançlarında 2027 ve sonrasında uygulanacak yüzde 12,5 oranını, ilgili yıllarda tersine dönmesi beklenen geçici farkların hesabında kullandı. Böylece geleceğe ilişkin vergi yükümlülüğünün bugünkü muhasebe değeri azaldı. Bu gelir cari dönemde kasaya giren nakit niteliğinde değil. Toplam ertelenmiş vergi gelirinin tamamını yalnızca oran değişikliğine bağlamak da doğru olmaz; dipnot diğer vergi ve çevrim etkilerini ayrıca gösteriyor.
Üçüncü çeyrek ana ortaklık net kârı 2,2 milyar TL oldu. Geçen yılın aynı çeyreğine göre yüzde 239,5 artan kâr, önceki çeyrekteki 8,5 milyar TL’nin yüzde 74,1 altında kaldı. Bu çeyreklik düşüşte, ikinci çeyrekte kaydedilen 9,6 milyar TL ertelenmiş vergi gelirinin üçüncü çeyrekte 127,7 milyon TL’ye inmesi belirleyici. Buna karşılık üçüncü çeyrek esas faaliyet kârı önceki çeyreğe göre yüzde 51,9 artarak 4,3 milyar TL’ye ulaştı.
Finansman giderleri yüzde 7,0 artışla 12,3 milyar TL oldu. Toplamdaki sınırlı artışın altında farklı yönlerde hareketler var: banka kredisi faiz giderleri yüzde 32,7 artarak 10,2 milyar TL’ye çıkarken net kur farkı gideri 2,2 milyar TL’den 770,1 milyon TL’ye geriledi. Finansman gelirleri düşüldüğünde net yük 7,3 milyar TL. Ayrıca 1,2 milyar TL borçlanma maliyeti sabit kıymetlere aktifleştirildi; bu tutar dönem gideri yerine varlık maliyetine alındı.
Stoklar ve borç vadeleri nakit ihtiyacını artırıyor
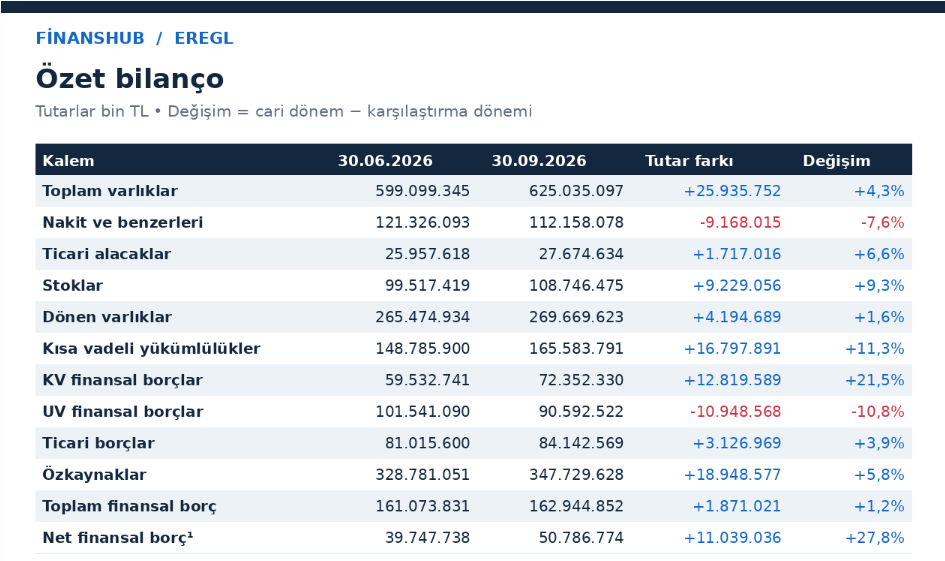
Eylül sonunda toplam varlıklar haziran sonuna göre yüzde 4,3 artarak 625,0 milyar TL’ye, özkaynaklar yüzde 5,8 artarak 347,7 milyar TL’ye ulaştı. Nakit yüzde 7,6 azalışla 112,2 milyar TL’ye indi. Toplam finansal borç yüzde 1,2 artarak 162,9 milyar TL olurken nakit düşüşü nedeniyle basit net finansal borç yüzde 27,8 yükselerek 50,8 milyar TL’ye çıktı. Hesaba kiralama borçları dahil edildi; finansal yatırımlar nakitten indirilmedi.
Kısa vadeli finansal borçlar çeyreklik yüzde 21,5 artarak 72,4 milyar TL’ye yükseldi; uzun vadeli finansal borçlar yüzde 10,8 azalarak 90,6 milyar TL’ye indi. Borçlanma dipnotunda gelecek bir yılın yükümlülükleri ağırlıkla banka kredilerinden oluşuyor. Toplam borçtaki sınırlı değişime rağmen ödeme takviminin yakınlaşması likidite açısından önemli. Cari oran 1,78’den 1,63’e, nakdin kısa vadeli finansal borca oranı 2,04’ten 1,55’e geriledi. Şirket tahvillere ilişkin finansal rasyo yükümlülüklerini yerine getirdiğini bildiriyor.
Stoklar çeyreklik yüzde 9,3 artışla 108,7 milyar TL’ye çıktı. Ticari alacaklar yüzde 6,6, ticari borçlar yüzde 3,9 arttı. Stok dipnotu, maliyetin altında kalan net gerçekleşebilir değerler ve uzun süre hareket görmeyen kalemler için karşılık ayrıldığını açıklıyor. Dokuz ayda kaydedilen net stok değer düşüklüğü gideri 1,6 milyar TL; önceki yıl aynı dönemde 375,1 milyon TL net karşılık iptali vardı. Bu yön değişimi brüt kârı baskıladı.
Yatırım faaliyetleri giderlerinin 112,4 milyon TL’den 2,5 milyar TL’ye sıçramasının ana nedeni, verilen avanslara ayrılan 2,3 milyar TL değer düşüklüğü karşılığı. İlgili dipnot, teknolojik ve operasyonel gelişmeler nedeniyle yatırım planlarının yeniden değerlendirildiğini söylüyor. Ancak yatırımın adı, avansın muhatabı ve tahsilat koşulları açıklanmıyor. Maddi duran varlıklar, ilişkili taraflar ve faaliyet raporundaki yatırım bölümleri de bu karşılığı belirli bir projeyle eşleştirmiyor. Dolayısıyla karşılığın hangi yatırımda oluştuğu kesinleştirilemiyor.
Nakit üretimi geriledi yatırımlar sürüyor
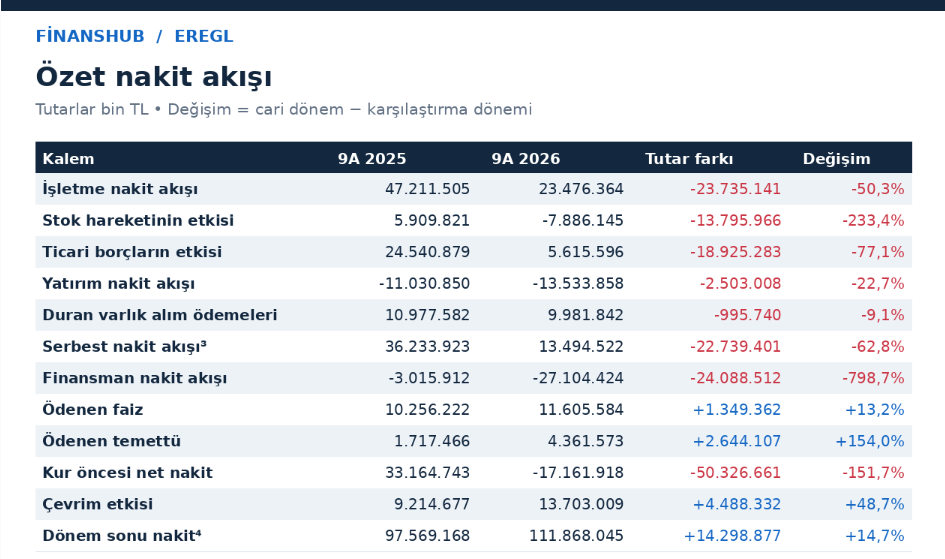
İşletme faaliyetlerinden nakit akışı 47,2 milyar TL’den 23,5 milyar TL’ye geriledi. Nakit akış tablosu düşüşün nedenini somutlaştırıyor: stoklar geçen yıl 5,9 milyar TL nakit sağlarken bu yıl 7,9 milyar TL nakit kullandı. Ticari borç artışından gelen katkı da 24,5 milyar TL’den 5,6 milyar TL’ye indi. İşletme sermayesi değişimlerinin toplam katkısı böylece 34,7 milyar TL’den 3,0 milyar TL’ye düştü. Net kâr büyümesi aynı hızla nakde dönüşmedi.
Duran varlık alım ödemeleri yüzde 9,1 azalarak 10,0 milyar TL oldu. İşletme nakdinden bu ödemeler düşüldüğünde 13,5 milyar TL kalıyor; önceki eşdeğer dönemde tutar 36,2 milyar TL idi. Bu basit serbest nakit hesabına yatırım avansları ile finansman bölümündeki faiz ödemeleri dahil değil. Yatırım faaliyetlerinin toplam nakit çıkışı 13,5 milyar TL’ye ulaştı. Aynı dönemde 11,6 milyar TL faiz ve 4,4 milyar TL temettü ödendi; kredi anapara ödemeleri yeni kredi girişlerini 15,3 milyar TL aştı.
Kur çevrimi öncesinde toplam nakit çıkışı 17,2 milyar TL oldu. TL sunumuna çevrimin 13,7 milyar TL etkisi, raporlanan nakit azalışını 3,5 milyar TL’ye indirdi. Nakit akışındaki dönem sonu bakiye 111,9 milyar TL; bilançodaki 112,2 milyar TL ile fark 290,0 milyon TL mevduat faiz tahakkukundan kaynaklanıyor. Grup ağırlıkla dolar fonksiyonel para birimiyle çalışıyor. Bu nedenle TL büyüme oranları doğrudan reel büyüme sayılmaz; dolar bazında hasılat artışı yüzde 11,9. TL fonksiyonel bağlı ortaklıklarda enflasyon düzeltmesi uygulanıyor.
Faaliyet raporu, toplam 6,9 milyon ton ham çelik üretiminin yanında sıcak haddehane, yüksek fırın modernizasyonu, liman ve güneş enerjisi yatırımlarının sürdüğünü gösteriyor. Yatırım tahakkuku 631 milyon dolardan 315 milyon dolara indi; bu rakam nakit harcamasıyla aynı anlama gelmiyor. İlişkili taraf dipnotunda OYEN Solar’a 1,0 milyar TL uzun vadeli avans bulunuyor, ancak bu avans değer düşüklüğüyle ilişkilendirilmiyor. Finansal araçlar dipnotundaki girişim sermayesi ve finansal yatırım fonları toplamı 430,8 milyon TL; yatırım giderlerinde fon kaynaklı 5,2 milyon TL zarar var. Fon adları, ayrı getirileri ve ilişkili taraf bağlantıları açıklanmadığından daha ileri sonuç çıkarılamıyor. Önümüzdeki dönemde kapasite artışının nakde dönüşmesi ve yakın vadeli borçların yönetimi belirleyici olacak.