Akfen İnşaat Turizm ve Ticaret A.Ş. · 19.11.2026
Kapanış: 15,55 TL | Günlük değişim: +%9,0 | Kritik direnç: 15,88 TL | Destek: 15,09–15,13 TL | Stop: ~14,64 TL
Teknik Görünüm
AKFIS, Kasım başındaki 11,77 TL dibinden bu yana sürdürdüğü dalgalı toparlanmayı hacimli bir yükselişle ileri taşıdı. Hisse günü %9,0 yükselişle 15,55 TL’den, günün en yükseğinde kapattı.
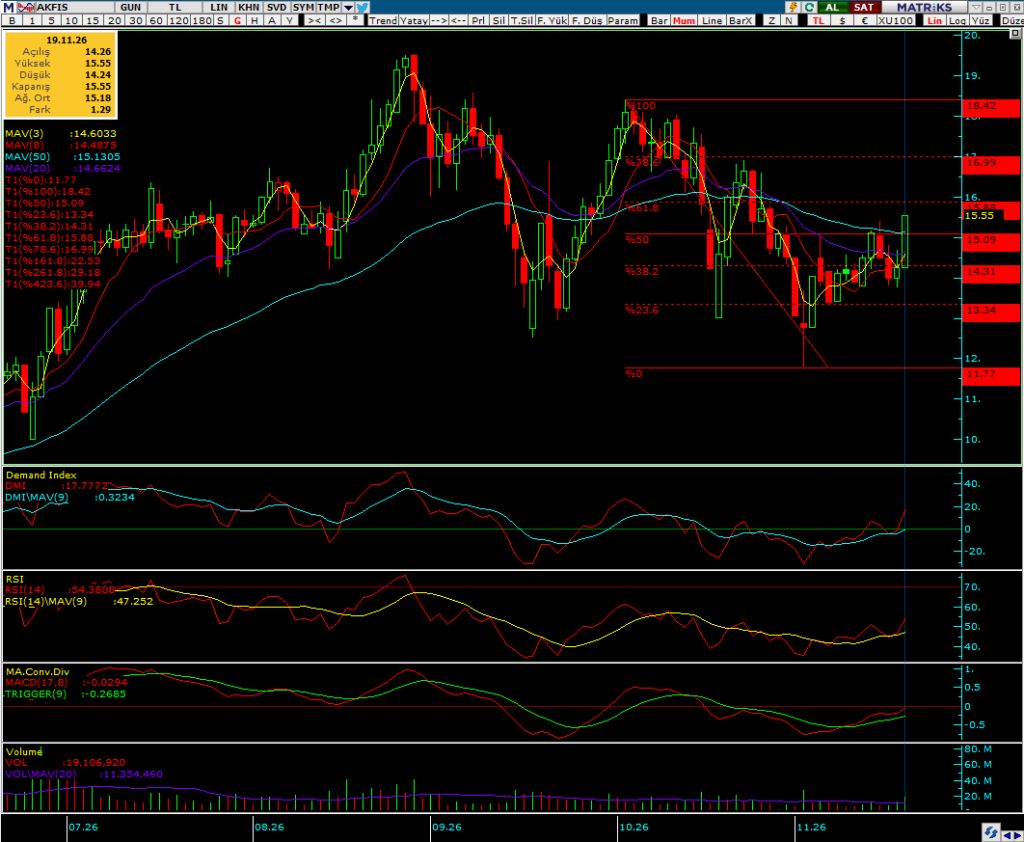
Fiyat EMA 20’nin (14,66) ve EMA 50’nin (15,13) üzerine çıktı; EMA 20 ise hâlâ EMA 50’nin altında. Fiyat Ekim tepesinden çekilen düşen trend çizgisinin de üzerinde. RSI 54,4 ile 50’nin ve 9 günlük ortalamasının (47,3) üzerine geçti. Demand Index 17,8 ile ortalamasını (0,3) yukarı kesti ve sıfırın üzerine çıktı; alım baskısı artıyor. MACD (−0,03) trigger’ın (−0,27) üzerinde ve sıfır çizgisinin hemen altında; sıfırın yukarı geçilmesi dönüşü teyit eder. Hacim 19,1 milyon TL ile 20 günlük ortalamanın (11,4 milyon TL) 1,7 katına çıktı.
Kritik direnç 15,88 TL’deki Fibonacci %61,8 seviyesi. Bu seviyenin hacimli aşılması halinde hedefler 16,99 TL (%78,6) ve Ekim tepesi olan 18,42 TL. Destek tarafında Fibonacci %50 (15,09) ile EMA 50’nin (15,13) çakıştığı 15,09–15,13 TL bandı güçlü bölge konumunda; bunun altında EMA 20 (14,66) ve %38,2 Fibonacci seviyesi (14,31) bulunuyor. Stop bölgesi, EMA 20 ile örtüşen ~14,64 TL.
Sonuç olarak görünüm olumlu; 15,88 TL’nin 17 milyon TL üzeri işlem hacmiyle aşılması yükselişin devamı için teyit olur, 15,09 TL altı kapanışlar ise zayıflama sinyali verir.
Temel Görünüm
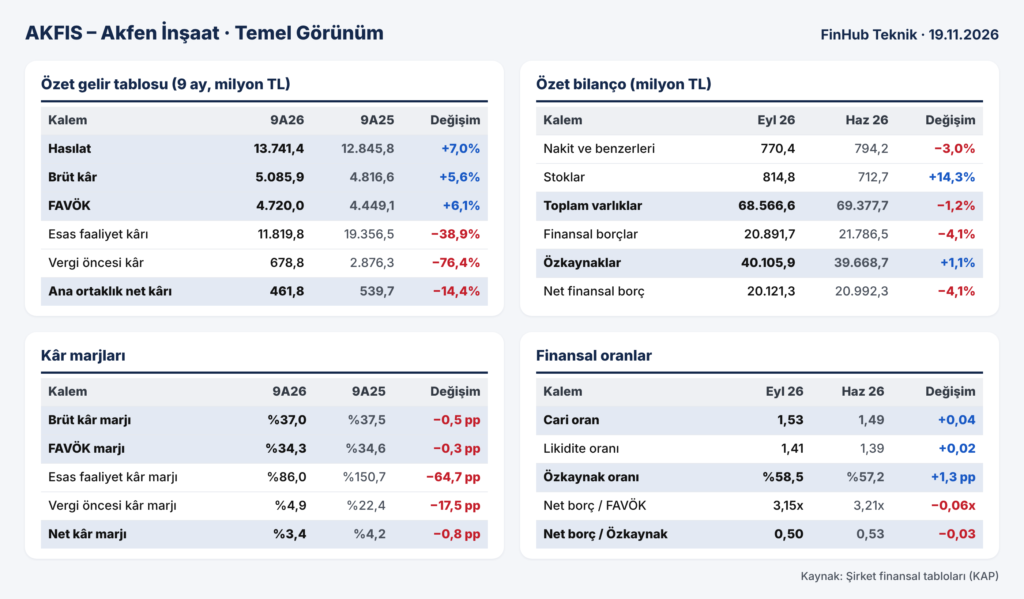
Tablodaki hasılat ve marjlar, şehir hastanelerinden alınan kullanım bedeli tahsilatlarını da içeren düzeltilmiş bazdadır; KAP gelir tablosundaki yasal hasılat 9,88 milyar TL’dir. Bu bazda brüt kâr marjı %37,0 ve FAVÖK marjı %34,3 ile geçen yılla neredeyse aynı seviyede, operasyonel kârlılık istikrarlı. Esas faaliyet kâr marjının %86 gibi yüksek görünmesi, imtiyaz sözleşmelerine ilişkin finansal varlıklardaki değer artışının diğer faaliyet gelirlerine yazılmasından kaynaklanıyor. Cari oran 1,53 ve likidite oranı 1,41 kısa vadeli yükümlülüklerin rahat karşılandığını, %58,5’lik özkaynak oranı ise sağlam bir sermaye yapısını gösteriyor. Net finansal borç 20,1 milyar TL; net borç/FAVÖK 3,15x ve net borç/özkaynak 0,50 ile yönetilebilir düzeyde ve gerilemeye devam ediyor.
Düzeltilmiş hasılat %7,0 artışla 13,74 milyar TL’ye, FAVÖK %6,1 artışla 4,72 milyar TL’ye yükseldi. Artışta hastane hizmet gelirlerindeki büyüme, şehir hastanelerinde pazar testine geçişle iyileşen marjlar ve devlet hastanesi yapım projelerinin gelirleri belirleyici oldu; hastane kira geliri ise geriledi. Net kâr %14,4 düşüşle 461,8 milyon TL oldu. Bunun başlıca nedeni imtiyaz finansal varlıklarındaki değer artışının %41 azalması ve 8,0 milyar TL’lik net parasal pozisyon kaybı; kur farkı giderlerinin azalmasıyla finansman giderlerinin 9,9 milyar TL’den 4,1 milyar TL’ye inmesi ise kârı destekledi. Üçüncü çeyrek net kârı 178,6 milyon TL ile geçen yılın aynı çeyreğinin belirgin üzerinde. Yıl başına göre brüt borç %20, net borç %19 azaldı. 15,55 TL kapanışla piyasa değeri yaklaşık 59,4 milyar TL, PD/DD yaklaşık 1,5x.
Teknik ve temel görünüm uyumlu: KÖİ modelinden gelen istikrarlı nakit akışı ve düzenli borç azaltımı, teknik taraftaki toparlanmayı destekliyor. Ancak net kâr, imtiyaz varlıklarının değerlemesi ve parasal pozisyon kaybı gibi nakit dışı kalemlere duyarlı; bu nedenle raporlanan kârda dalgalanma sürebilir. Teknik tarafta 15,88 TL’nin hacimli aşılması, temel tarafta ise borç azaltımının devamı ve kur gelişmelerinin finansman giderlerine etkisi izlenmeli.
- Bu rapor teknik ve temel analize dayalı genel bir değerlendirmedir, yatırım tavsiyesi değildir.