Hidropar Hareket Kontrol Teknolojileri Merkezi San. ve Tic. A.Ş. · 19.11.2026
Kapanış: 12,26 TL | Günlük değişim: +%10,0 | Kritik direnç: 12,39 TL | Destek: 11,55–11,66 TL | Stop: ~11,20 TL
Teknik Görünüm
HKTM, Ekim ortasından bu yana yaklaşık 10,30–12,40 TL arasındaki yatay bantta hareket ediyor. Bir önceki gün ortalamaların altına sarkan hisse, bugün gün içinde 11,00 TL’ye kadar geriledikten sonra gelen alımlarla günü %10 yükselişle tavandan, 12,26 TL’den kapattı.
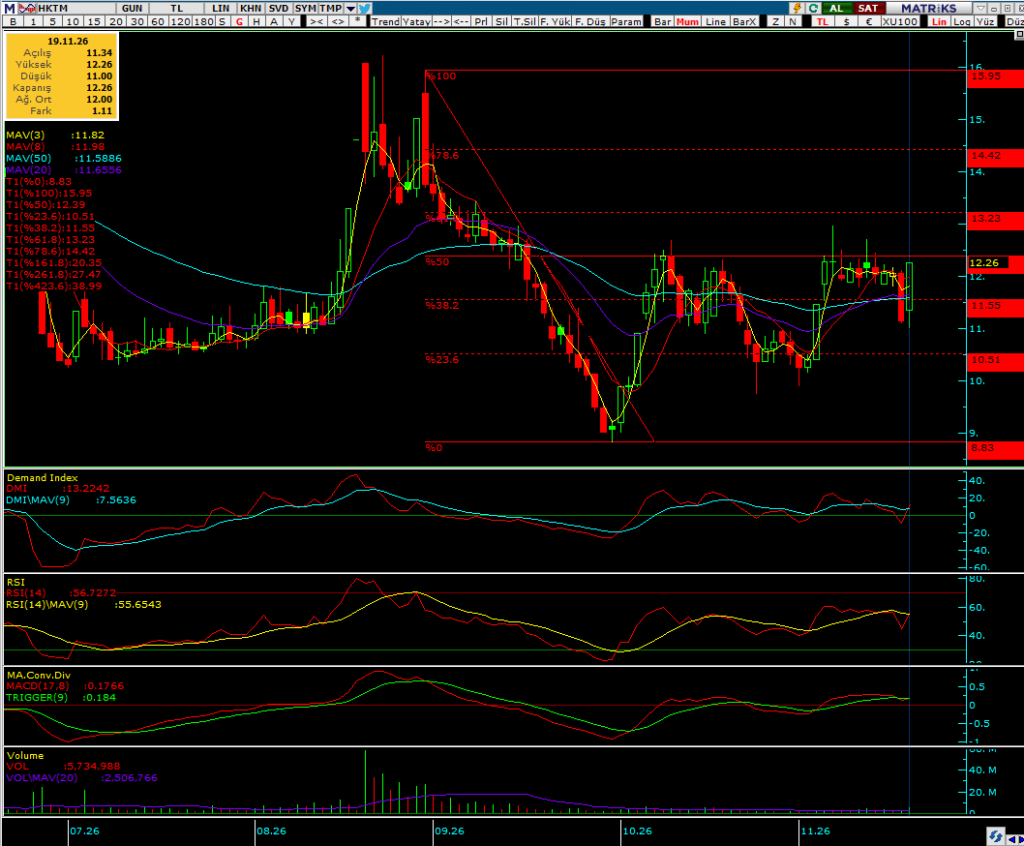
Fiyat EMA 20’nin (11,66) ve EMA 50’nin (11,59) üzerine geri döndü; EMA 20 de EMA 50’nin hafifçe üzerinde. RSI 56,7 ile 50’nin ve 9 günlük ortalamasının (55,7) üzerinde. Demand Index 13,2 ile sıfırın ve ortalamasının (7,6) üzerine çıktı; dünkü kısa süreli sıfır altı sarkma geri alındı. Hacim 5,73 milyon TL ile 20 günlük ortalamanın (2,51 milyon TL) 2,3 katı. Olumsuz tarafta MACD (0,18) sıfırın üzerinde olsa da trigger’ın (0,18) hemen altında kalıyor; momentum tarafında yukarı kesişim henüz gelmedi.
Kritik direnç 12,39 TL. Burası hem Fibonacci %50 seviyesi hem de Ekim ve Kasım’da birkaç kez dönülen yatay bandın tavanı. 12,39’un hacimli aşılması halinde hedefler 13,23 TL (%61,8) ve 14,42 TL (%78,6); bandın yüksekliğinden hesaplanan formasyon hedefi de yaklaşık 14,50 TL ile bu bölgeye denk geliyor. Destek tarafında Fibonacci %38,2 (11,55), EMA 50 (11,59) ve EMA 20’nin (11,66) çakıştığı 11,55–11,66 TL bandı güçlü bölge konumunda; stop bölgesi ~11,20 TL.
Sonuç olarak görünüm olumlu ancak fiyat bant tavanının hemen altında; 12,39 TL’nin 3,8 milyon TL üzeri işlem hacmiyle aşılması ve MACD’nin trigger’ı yukarı kesmesi kırılımın teyidi olur, 11,55 TL altı kapanışlar ise zayıflama sinyali verir.
Temel Görünüm
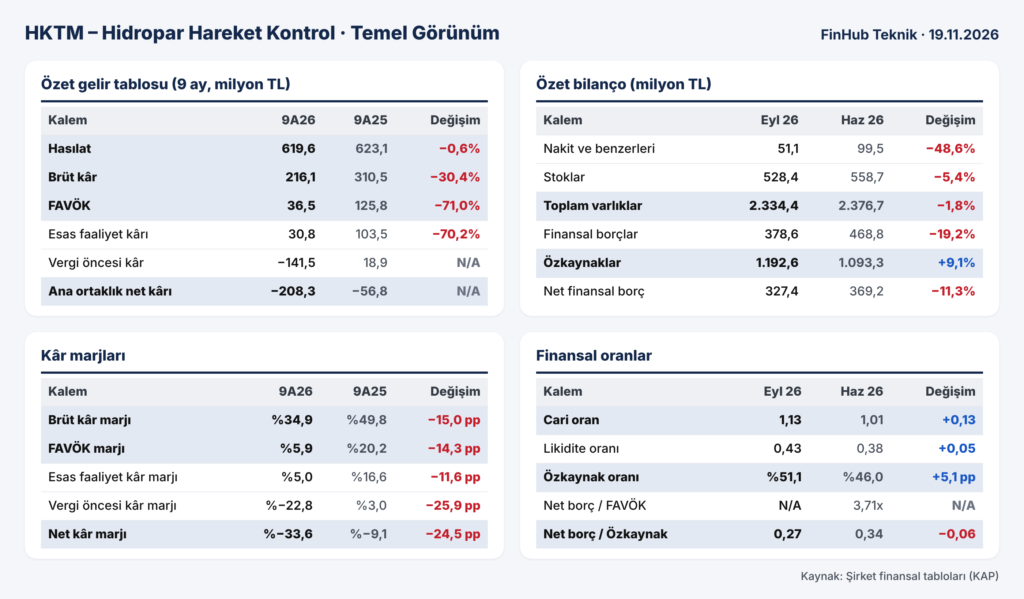
Marjlarda sert bir daralma var: brüt kâr marjı %49,8’den %34,9’a, FAVÖK marjı %20,2’den %5,9’a geriledi; net kâr marjı −%33,6. Son 12 aylık FAVÖK negatife döndüğü için net borç/FAVÖK hesaplanamıyor. Finansal borçlar Haziran’a göre %19 azalarak 378,6 milyon TL’ye indi; ancak nakit de yarı yarıya azalarak 51,1 milyon TL’ye geriledi, net finansal borç 327,4 milyon TL. Cari oran 1,13 ile sınırda; dönen varlıkların büyük kısmı stok olduğundan likidite oranı 0,43 ile zayıf. Özkaynak oranı, dönem zararına rağmen sermaye avansındaki artışla %51,1’e yükseldi; net borç/özkaynak 0,27.
Hasılat reel bazda %0,6 düşüşle 619,6 milyon TL’de yatay kaldı, ancak satışların maliyetindeki artış brüt kârı %30,4 azalttı; üçüncü çeyrek brüt kârı yalnızca 39,3 milyon TL. Esas faaliyet kârı %70 düşüşle 30,8 milyon TL’ye inerken 169,7 milyon TL’lik finansman gideri, 26,5 milyon TL’lik net parasal kayıp ve 53,4 milyon TL’lik ertelenmiş vergi gideri ana ortaklık net zararını 208,3 milyon TL’ye taşıdı (9A25: 56,8 milyon TL zarar). Şirkette yapısal değişim sürüyor: Ağustos’ta sermayenin %22,76’sı ve oy haklarının %57,09’unu temsil eden paylar Süleyman Şemdinoğlu’na devredildi ve zorunlu pay alım teklifi yükümlülüğü doğdu; bazı bağlı ortaklıklar satıldı, tahsisli sermaye artırımı başvurusu geri çekildi, savunma ve denizcilik alanında yeni bir bağlı ortaklık kuruldu ve 1 Ekim itibarıyla genel müdür ile mali işler direktörü değişti. 12,26 TL kapanışla piyasa değeri yaklaşık 1,29 milyar TL, PD/DD yaklaşık 1,1x.
Teknik ile temel ayrışıyor: teknikte bant tavanına yaklaşan hacimli bir toparlanma görülürken temel tarafta marjlar daralıyor ve zarar derinleşiyor. Hissenin seyrinde önümüzdeki dönemde finansal sonuçlardan çok ortaklık yapısındaki değişiklik ve zorunlu pay alım teklifi sürecinin belirleyici olması mümkün. Teknik tarafta 12,39 TL’nin hacimli aşılması, temel tarafta ise pay alım teklifi fiyatı ve takvimi, çeyreklik brüt marj ve finansman giderlerindeki seyir izlenmeli.
- Bu rapor teknik ve temel analize dayalı genel bir değerlendirmedir, yatırım tavsiyesi değildir.