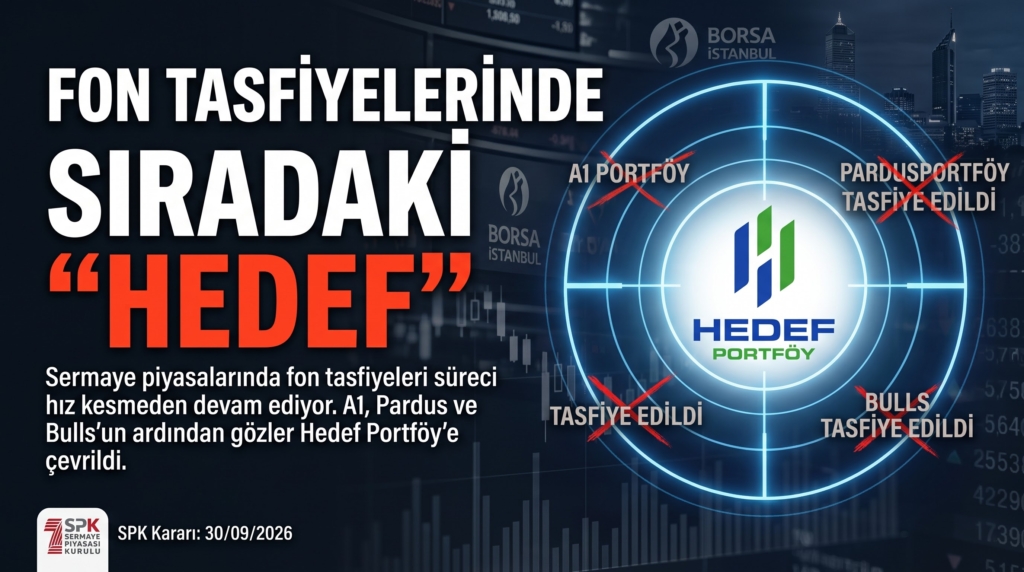
Sermaye piyasalarında fon tasfiyeleri süreci hız kesmeden devam ediyor. A1 Portföy, Pardus Portföy ve Bulls Portföy tasfiyelerinin büyük oranda tamamlanmasının ardından gözler Hedef Portföy’e çevrildi. Sermaye Piyasası Kurulu’nun (SPK) 30/09/2026 tarihli ve 2026/67 sayılı bülteninde ilan edilen resmi karar doğrultusunda süreç resmen başladı:
“Kurul Karar Organı’nın 17.09.2026 tarihli kararları uyarınca tasfiyesine karar verilen Hedef Portföy Yönetimi AŞ’nin kurucusu olduğu fonların, 30/09/2026 tarihli ve 2026/67 sayılı Kurul Bülteni’nde ilan edilen Kurul Karar Organı’nın 30/09/2026 tarih ve 64/1775 sayılı Kararı kapsamından çıkarılmasına ve söz konusu fonlar için tasfiye işlemlerine başlanmasına karar verilmiştir.”
Böylece Hedef Portföy de olağan tasfiye sürecine dahil edildi ve önümüzdeki hafta itibarıyla tasfiye kaynaklı
işlemlerin piyasaya yansıması bekleniyor. Hatırlanacağı üzere bu hafta tasfiye olan üç portföy yönetim şirketinin
kalan 49 fonu gruplara aitti ve TEFAS’a kapalı durumdaydı; sürecin bir kısmı ise “ayni ödeme” yoluyla, yani hak
sahiplerine doğrudan hisse senedi devredilerek tamamlanmıştı. Şimdi aynı sürecin Hedef cephesindeki yansımalarını mercek altına almak gerekiyor. Şunu da eklemek gerekir ki TEFAS’a açık fonlarda bugüne kadar ayni ödeme yoluna gidilmedi ve tüm işlemler nakit üzerinden yürütüldü. Önümüzdeki günlerde sürecin nasıl şekilleneceğini izlerken, bu tasfiyelerin piyasa üzerindeki muhtemel etkilerini somut veriler üzerinden değerlendirmekte fayda var.
Tasfiye masasında Hedef Portföy’e ait toplam 31 adet fon bulunuyor ve bu fonların toplam portföy büyüklüğü yaklaşık 43 milyar TL seviyesinde. Söz konusu tutarın 18 Eylül tarihinde yaklaşık 58 milyar TL olduğu dikkate
alındığında, aradaki yaklaşık 15 milyar TL’lik sert gerilemenin arka planı dikkat çekiyor. Bu düşüş esas olarak HMV
fonunun 12,3 milyar TL’den 0,56 milyar TL’ye inmesinden kaynaklanıyor. Mevcut portföyün 13 adedi TEFAS’a açık
olup yaklaşık 31,5 milyar TL değer taşırken; TEFAS’a kapalı olan 18 fonun toplam büyüklüğü ise 11,6 milyar TL
civarında seyrediyor.
Söz konusu fonları sadece klasik para piyasası fonu (PPF) ayrımıyla ele almak yerine risk profillerine göre
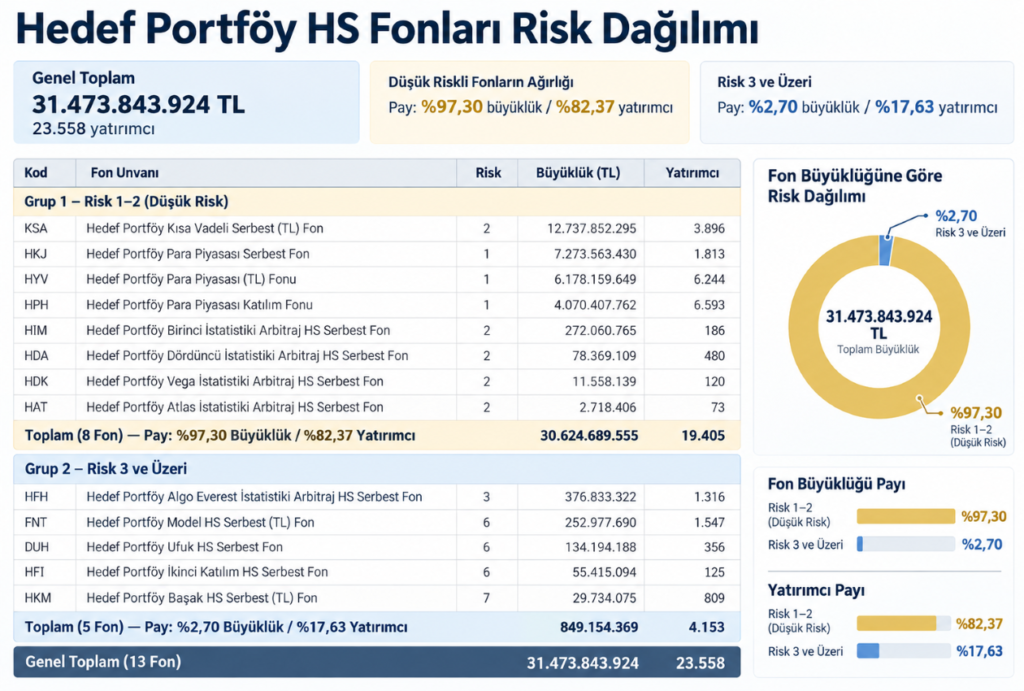
incelemek çok daha sağlıklı bir resim sunuyor. Nitekim KSA kodlu kısa vadeli serbest fon ve istatistiki arbitraj fonları da ağırlıklı olarak yüksek likiditeye sahip nakit benzeri araçlardan oluşuyor. Risk dağılımına bakıldığında çarpıcı bir tablo ortaya çıkıyor: Düşük riskli (Risk 1–2) grup, toplam 31,47 milyar TL’lik açık fon büyüklüğünün %97,30’unu ve 19.405 kişi ile toplam yatırımcıların %82,37’sini bünyesinde barındırıyor. Risk 3 ve üzeri grupta yer alan 5 fonun toplam büyüklükteki payı yalnızca %2,70 (849,15 milyon TL), yatırımcı sayısındaki payı ise %17,63 düzeyinde kalıyor.
Piyasada asıl merak edilen konu, bu tasfiyelerin Borsa İstanbul üzerinde sert bir satış baskısı yaratıp yaratmayacağıdır. Ancak rakamlar soğukkanlılıkla incelendiğinde bu endişelerin yersiz olduğu açıkça görülmektedir. 16 Ekim 2026 günlük varlık sınıfı dağılımına göre, 13 açık fonun içindeki doğrudan hisse senedi (HS) pozisyonu yalnızca yaklaşık 602 milyon TL seviyesindedir. Bir diğer deyişle, 31,5 milyar TL’lik toplam fon büyüklüğünün yalnızca %1,91’i hisse senetlerinde bulunmaktadır.
TEFAS’a açık fonlarda şuana kadar ayni ödeme ile karşılaşmadık fakat bu varlıkların nakde dönüştürülmesi
gerekse dahi hisse ağırlığı baskı oluşturamayacak kadar düşüktür. Nitekim açık fonların amiral gemisi niteliğindeki
ilk 4 büyük fonda (KSA, HKJ, HYV, HPH) hisse senedi pozisyonu bulunmamaktadır. Açık fonların fon bazında hisse pozisyonları aşağıda yer almaktadır:
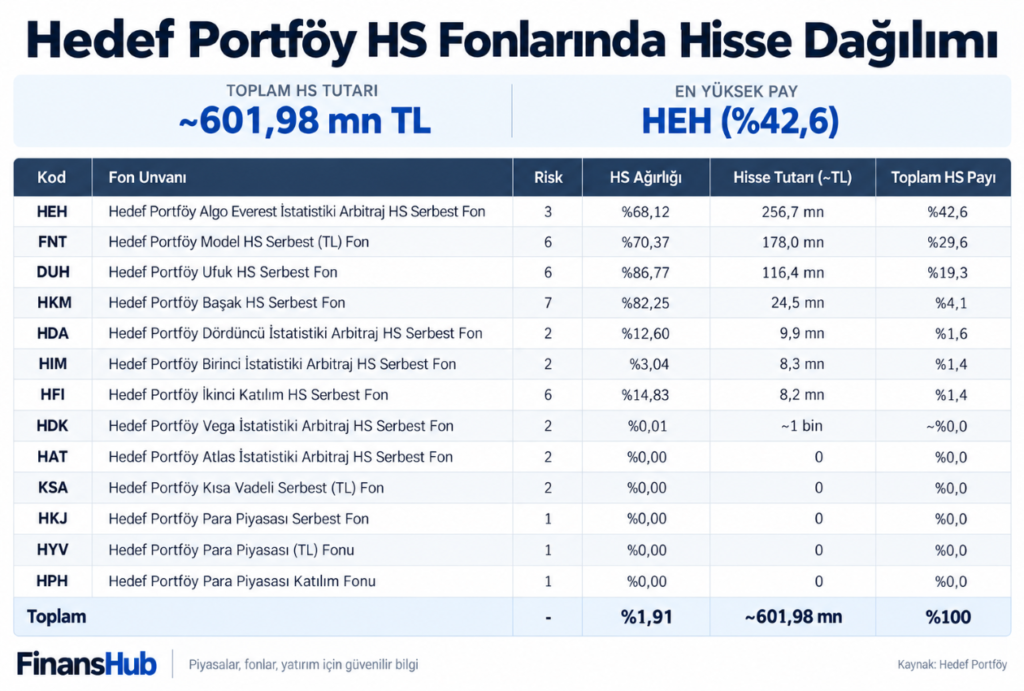
Tablo detayları incelendiğinde, açık fonlardaki toplam ~602 milyon TL’lik hisse senedi varlığının 551 milyon
TL’lik kısmının HEH, FNT ve DUH olmak üzere üç fonda toplandığı görülüyor. Geriye kalan fonlardaki hisse
pozisyonları ise neredeyse sembolik düzeyde. Borsa İstanbul’un günlük 80–100 milyar TL bandındaki işlem hacmi
göz önüne alındığında, zamana ve farklı hisselere yayılacak 600 milyon TL’lik bir satışın genel piyasa üzerinde kalıcı veya sistematik bir baskı yaratması matematiksel olarak mümkün görünmüyor. Dolayısıyla TEFAS’a açık fonlar kaynaklı bir likidite şoku veya piyasa bozucu satış baskısı ihtimali son derece zayıftır.
Madalyonun diğer yüzünde ise TEFAS’a kapalı serbest fonlar yer alıyor. Bu gruptaki varlıkların tasfiyesinde “ayni
ödeme” (hisselerin doğrudan yatırımcı hesaplarına virmanlanması) mekanizmasının işletilebilmesi, olası tahta
baskısını en aza indiren en kritik unsur olarak öne çıkıyor.
Resmi kayıtlarda 18 fon görünmekle birlikte HIN ve HPP henüz ihraç edilmediğinden, inceleme fiilen portföy
taşıyan 16 fon üzerinden yürütülüyor. Bu 16 fonun toplam portföy büyüklüğü 11,56 milyar TL düzeyinde ve neredeyse üçte ikisini tek başına 7,52 milyar TL ile HDH oluşturuyor.
Yatırımcı profili incelendiğinde tablonun niteliği daha net anlaşılıyor: 16 fonun toplam yatırımcı sayısı yalnızca
365 kişi. Fon başına ortalama 15–20 kişinin düştüğü bu yapılar, geniş tabanlı halka açık fonlardan ziyade nitelikli
yatırımcı, patron veya belirli grup hesaplarının yönetildiği özel portföyler görünümünde. Aktif 16 fonun büyüklük ve
yatırımcı dağılımı şu şekildedir:
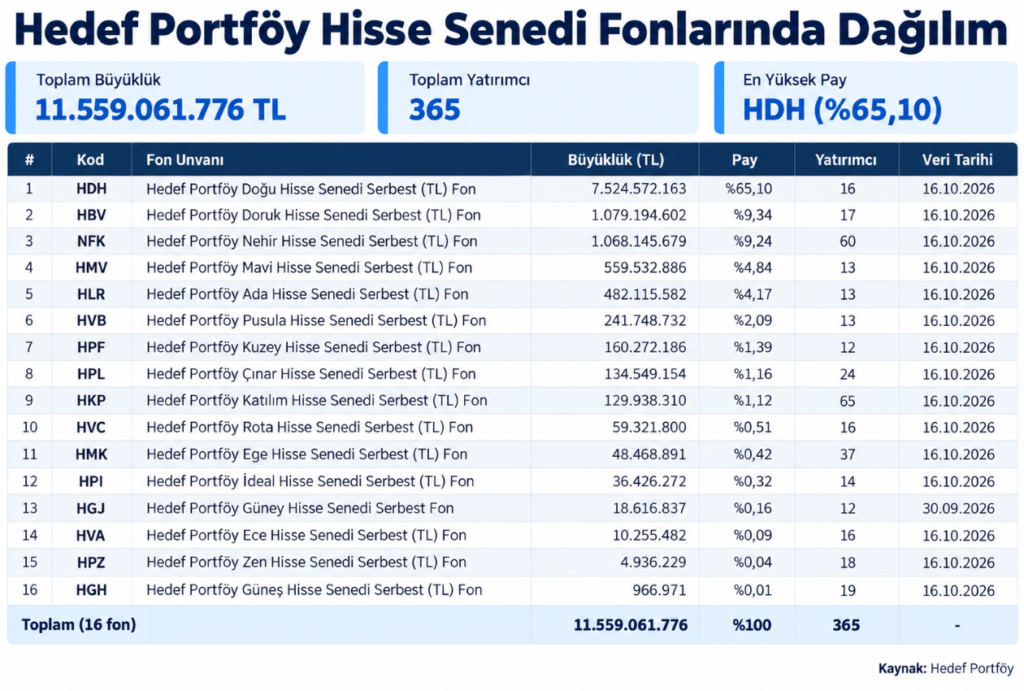
Listenin zirvesindeki 7,52 milyar TL büyüklükle 16 yatırımcı olan HDH fonu bulunmaktadır. HDH fonu büyüteç
altına alındığında tablonun en belirleyici düğüm noktası ortaya çıkıyor. Hedef Holding ortaklık yapısı ve şirket kartı
incelendiğinde, bu devasa portföyün neredeyse tamamının bizzat Hedef Holding paylarında konumlandığı görülüyor. Holdingin 3 milyar TL’lik sermaye yapısında Sibel Gökalp %77,71 (2,33 milyar TL), Hedef Portföy Doğu Fonu (HDH) %11,29 (338,68 milyon TL), Pusula Portföy Güney Fonu %3,23, Namık Kemal Gökalp %3,06 ve diğer ortaklar %4,71 hisseye sahip bulunuyor.
HDH bünyesindeki pozisyonların şirket hakim ortakları ve yönetim çevresine ait olduğu değerlendirildiğinde,
tasfiyenin borsa tahtasında satış yerine hisselerin hak sahiplerine doğrudan virmanı (ayni ödeme) şeklinde
tamamlanması en güçlü senaryo olarak öne çıkıyor. Olası bir satış senaryosunda dahi bu durum genel endeksten
ziyade sadece Hedef hissesinin kendi tahtasını ilgilendiren bir dinamik yaratacaktır. Diğer kapalı fonların varlık
dağılımı ise tablodaki gibidir:
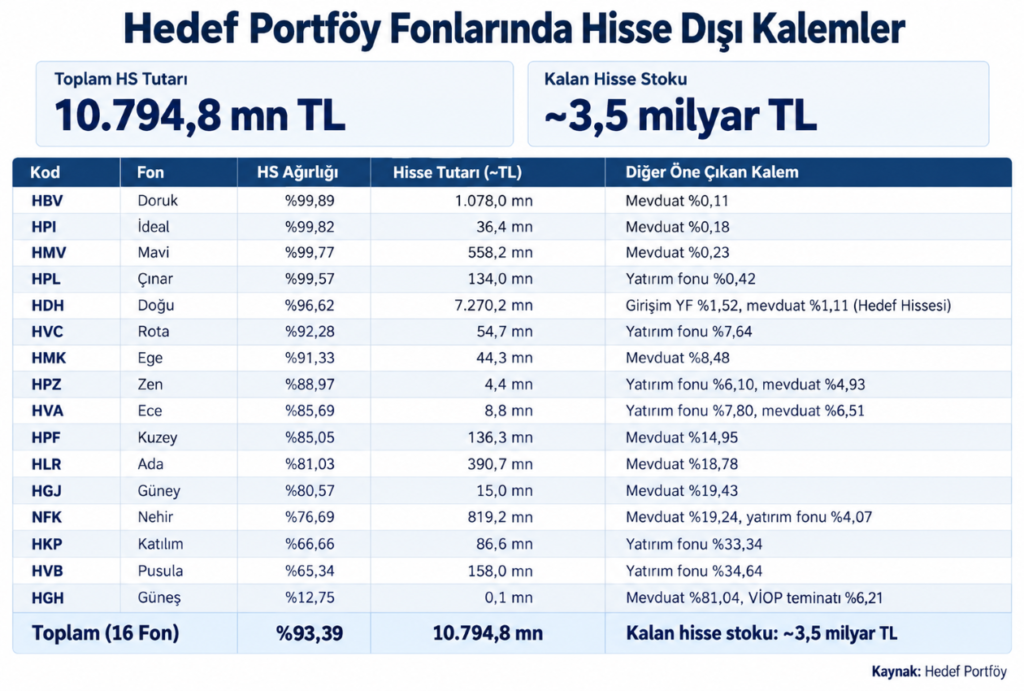
11,56 milyar TL’lik portföyün 10,79 milyar TL’sini (%93,4) doğrudan hisse senetleri oluşturuyor. Ancak bu tutarın
yaklaşık 7,27 milyar TL’sinin tek başına Hedef hissesi olduğu, kalan 15 fondaki toplam hisse stokunun ise ~3,5 milyar TL civarında kaldığı görülüyor. Yatırımcıların sınırlı ve nitelikli yapısı gözetildiğinde ve hisselerin bir kısmında ayni ödeme uygulanması beklendiğinden burada da piyasa etkisinin sınırlı olacağını söylemek yanlış olmaz.
Özetle; TEFAS’a açık taraftaki fonların neredeyse tamamen likit varlıklardan oluşması, kapalı tarafta ise hacmin
tek bir şirket hissesinde yoğunlaşarak ayni ödeme seçeneğini öne çıkarması, genele yayılacak bir borsa satış baskısı riskini ortadan kaldırıyor. Hedef fonlarındaki tasfiye kararının temelinde Hedef paylarındaki olağandışı fiyatlama süreçleri yatarken, kurucu bünyesindeki para piyasası ve kısa vadeli serbest fonların da tasfiyeye dahil edilmesi ve SPK’nın bu fonların neden kapatıldığı hususunda açıklama yapmaması biraz kurunun yanında yaş da mı yandı diye düşündürüyor.