Hat-San, yılın ilk dokuz ayında geçen yılın aynı dönemine göre reel olarak %42,4 daha az hasılat yazdı ve 604,3 milyon TL net zarar açıkladı. Hasılat düşerken yeni yüzer havuzun amortismanı ve işçilik gibi sabit maliyetler yerinde kaldı; yeni siparişlerin avansları ise kasayı şimdilik ayakta tutuyor.
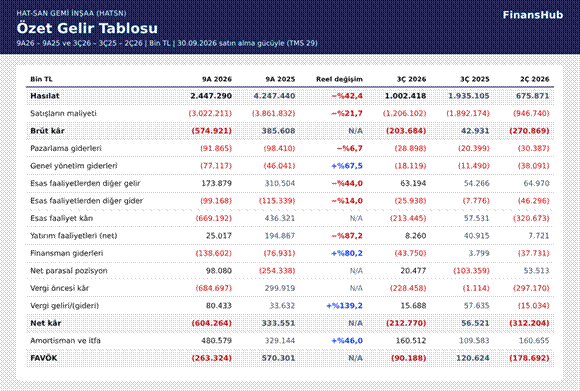
Hasılat reel olarak yüzde 42 geriledi ve şirket zarara geçti; bilanço ise düşük borçla güçlü kalmayı sürdürüyor.
Şirketi tanıyalım
Hat-San, Yalova Altınova’daki tersanesinde gemi inşa ediyor, gemilere bakım ve onarım yapıyor, mevcut gemileri dönüştürüyor. Gelirinin neredeyse tamamı yurt dışından geliyor. Yılın ilk dokuz ayında satışların %94,5’i ihracattı. Müşteriler ağırlıkla Avrupalı armatörler ve tersaneler.
Maliyetin büyük kısmı ise Türkiye’de oluşuyor. Satışların maliyetindeki en büyük kalem direkt işçilik. Bu kalem dokuz ayda 1.204,1 milyon TL ile maliyetin yaklaşık %40’ını oluşturdu. Onu hammadde ve genel üretim giderleri izliyor. Kısacası şirket dolarla satıyor, lirayla üretiyor.
Bu yapı şirketi üç değişkene duyarlı kılıyor: sipariş akışı, kur ile enflasyon arasındaki fark ve tersanenin doluluğu. Gemi inşasında hasılat, işin tamamlanma oranına göre kaydediliyor. Sipariş azaldığında işçilik ve amortisman gibi sabit giderler azalmıyor. Tersaneyi bir otel gibi düşünebilirsiniz: odalar boş kalsa da personel ve bina gideri sürer.
Bu dönemde ne oldu?
Dönemin hikâyesi tek cümlede şu: büyük projeler teslim edildikten sonra iş hacmi daraldı, ama yeni yüzer havuzla büyüyen sabit maliyet yerinde kaldı.
Hasılat yılın ilk dokuz ayında, geçen yılın aynı dönemine göre reel olarak %42,4 azaldı ve 2.447,3 milyon TL’ye indi. Aynı dönemde satışların maliyeti yalnızca %21,7 geriledi. Bu yüzden geçen yıl 385,6 milyon TL olan brüt kâr, bu yıl 574,9 milyon TL brüt zarara döndü.
Maliyeti iki kalem taşıdı. Birincisi amortisman, yani makine ve tesislerin yıpranma payı. 19.000 ton kaldırma kapasiteli yeni yüzer havuz 27 Ocak 2026’da faaliyete geçti. Üretim maliyetindeki amortisman 325,4 milyon TL’den 468,0 milyon TL’ye çıktı. İkincisi işçilik. Hasılat %42 düşerken direkt işçilik yalnızca %26 azaldı. Çalışan sayısı da 333’ten 341’e çıktı.
Kur da yardımcı olmadı. Dipnotlardaki döviz tutarlarından hesapladığımız dolar kuru, Aralık sonundan Eylül sonuna yaklaşık %9 arttı. Aynı dönemde tüketici fiyatları %24,3 yükseldi. Dolar gelirleri, enflasyonla büyüyen TL maliyetlerine yetişemedi. Bu bağlantı bizim hesabımızdır; şirket raporunda ayrıca yer almıyor.
Son çeyrekte ilk toparlanma işaretleri var. Yalnızca üçüncü çeyrekte hasılat 1.002,4 milyon TL oldu. Bu tutar ikinci çeyreğe göre %48,3 yüksek, geçen yılın aynı çeyreğine göre %48,2 düşük. Çeyreklik brüt zarar 270,9 milyon TL’den 203,7 milyon TL’ye indi.
Kâr nereden geldi?
Tablo 2’de görüldüğü gibi zararın kaynağı ana faaliyet. Brüt zarara 169,0 milyon TL pazarlama ve yönetim gideri eklendi. Ticari kur farkı ağırlıklı diğer gelirler bunun bir kısmını telafi etti. Esas faaliyet zararı 669,2 milyon TL oldu.
Zarar ana faaliyetten geliyor; üçüncü çeyrekte hasılat önceki çeyreğe göre artsa da brüt zarar sürüyor.
FAVÖK, faiz, vergi ve amortisman öncesi kârdır; şirketin operasyondan nakit üretme gücünü kabaca gösterir. Bu dönemde eksi 263,3 milyon TL oldu, geçen yıl artı 570,3 milyon TL idi. Yani amortismanı geri eklesek bile şirket operasyondan para kaybediyor.
Finansman gideri 138,6 milyon TL’ye çıktı. Bunun 84,7 milyon TL’si kur farkı, 53,9 milyon TL’si faiz.
Net zararı iki muhasebe kalemi küçülttü. Net parasal pozisyon kazancı 98,1 milyon TL. Bu kalem enflasyon muhasebesinden doğar ve kasaya para getirmez. Vergi geliri 80,4 milyon TL’nin tamamı ertelenmiş vergi. Bunun 125,5 milyon TL’lik kısmı, geçmiş zararların ileride vergiden düşüleceği varsayımına dayanıyor.
Net parasal pozisyon kazancını çıkardığımızda net zarar 702,3 milyon TL’ye çıkıyor. Belgelerde ayrıca ayrıştırılabilen önemli bir tek seferlik kalem yok. Rekabet Kurulu’nun 19,3 milyon TL’lik idari para cezası var, ama hangi kaleme yazıldığı açıklanmıyor. Sonuçta net zarar 604,3 milyon TL oldu; geçen yıl 333,6 milyon TL kâr vardı. Pay başına zarar 2,73 TL.
Para nerede?
İşletme faaliyetlerinden nakit akışı 213,3 milyon TL ile artıda. Zarar eden bir şirket için bu şaşırtıcı görünebilir. Açıklaması müşteri avansları. Tablo 3’te görüldüğü gibi yeni siparişler için alınan avanslar dokuz ayda 984,3 milyon TL nakit getirdi.
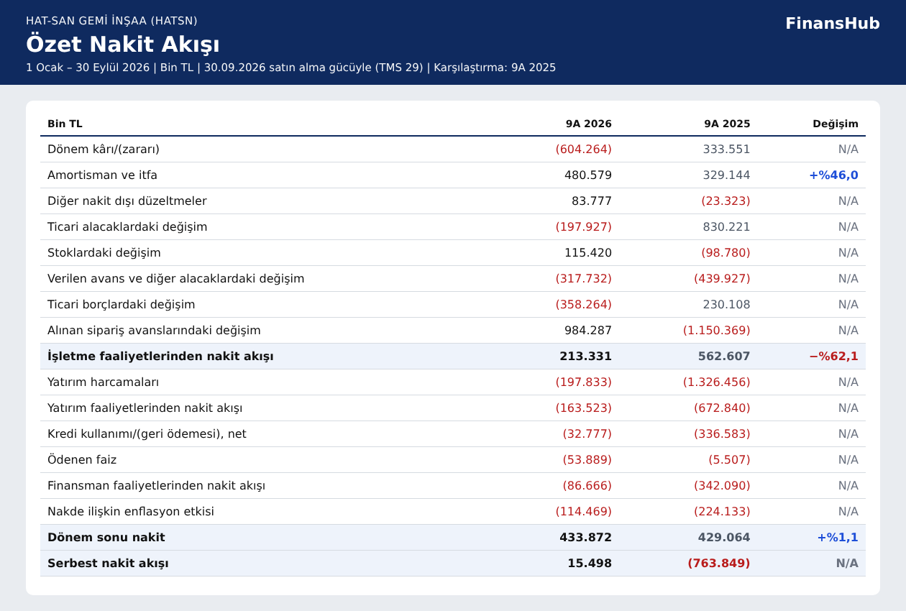
İşletme nakdi pozitif, ama bunu müşteri avansları sağlıyor; yatırım harcaması amortismanın yarısının altına indi.
Bu para henüz yapılmamış işin karşılığı. Şirket onu ileride iş teslim ederek kapatacak. Avans girişi olmasaydı işletme faaliyetlerinden nakit akışı eksi 771,0 milyon TL olurdu.
Paranın bir kısmı tedarikçilere gitti. Şirket ticari borçlarını 358,3 milyon TL azalttı. Tedarikçilere verilen avanslar ve diğer alacaklar da 317,7 milyon TL arttı. Ticari alacaklar da 197,9 milyon TL arttı.
Yatırım harcaması 197,8 milyon TL ile amortismanın 0,41 katında kaldı. 2025’te 1.793,5 milyon TL harcanmıştı. Şirket büyük yatırım döneminin sonunda; şimdilik yalnızca mevcut kapasiteyi koruyor. Serbest nakit akışı, yani işletme nakdinden yatırım harcaması düşüldükten sonra kalan para, 15,5 milyon TL ile artıya geçti. Ancak bu sonucu avanslar sağladı. Nakit, Haziran sonundaki 609,6 milyon TL’den 433,9 milyon TL’ye indi.
Bilanço ne söylüyor?
Tablo 4’te görüldüğü gibi bilanço büyük ölçüde özkaynakla finanse ediliyor. Özkaynak oranı %69,4. Net finansal borç 349,6 milyon TL; bu, özkaynağın yalnızca %5’i.
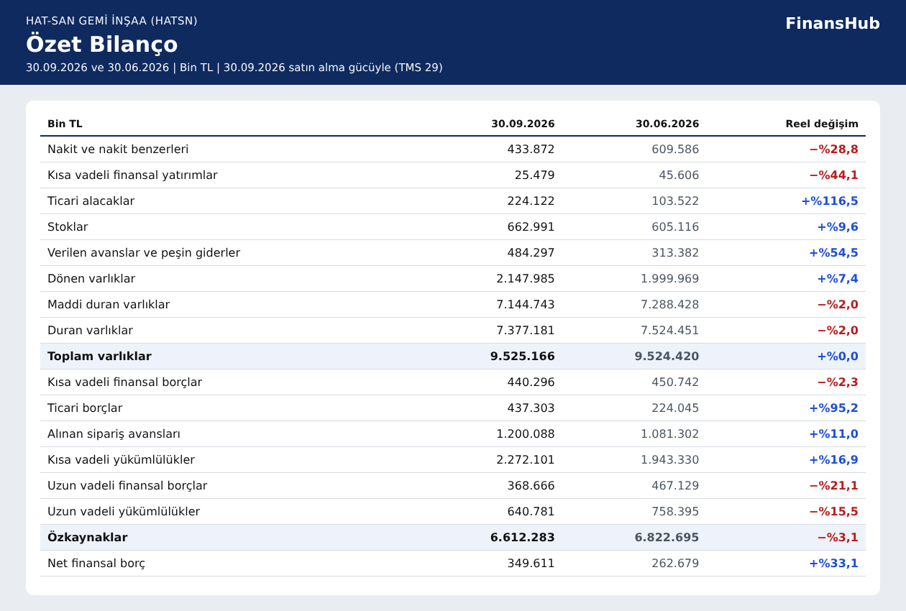
Borç düşük ve özkaynak güçlü; kısa vadeli yükümlülükleri büyüten kalem müşteri avansları.
Dikkat edilecek nokta vade. Cari oran 0,95. Yani şirketin bir yıl içinde ödeyeceği her 1 liralık yükümlülüğe karşılık 95 kuruşluk dönen varlığı var. Ancak kısa vadeli yükümlülüklerin 1.200,1 milyon TL’si müşteri avansı ve nakitle değil işle kapanacak. Avansları dışarıda bıraktığımızda oran 2,0’a çıkıyor. Banka kredilerinin 426,9 milyon TL’si bir yıl içinde ödenecek. Nakit ve kısa vadeli fonların toplamı 459,4 milyon TL.
Faiz karşılama oranı, yani esas faaliyet kârının faiz giderine oranı, hesaplanamıyor. Çünkü esas faaliyet zararda.
Kur riski büyüdü. Net yabancı para pozisyonu eksi 1.624,5 milyon TL; yaklaşık 34,4 milyon dolarlık açık demek. Haziran sonunda bu açık 1.140,4 milyon TL idi. Şirketin duyarlılık analizine göre TL %10 değer kaybederse zarar 162,5 milyon TL artar. Açığın büyük kısmı dövizli müşteri avanslarından geliyor. Bu avanslar işle kapanır, ama kur farkı yine de sonuca yansır.
Pay sahibi açısından
Ana ortak %79,21 payla Pekar Grup. Sermayenin 111 milyon TL’si A grubu imtiyazlı paydan oluşuyor. Bu paylar yönetim kurulu adaylarını belirliyor ve genel kurulda iki oy veriyor; küçük yatırımcının yönetime etkisi sınırlı. Pekar Grup’un payı Ağustos sonunda %79,80’den %79,21’e indi. Fiili dolaşımdaki pay oranı %20,2. Halka arzdan bu yana nakit kâr payı ödenmedi; 2025 için de dağıtım yapılmadı. Dönemin önemli açıklamaları 4 Mart’taki 42,6 milyon dolarlık yeni gemi inşa sözleşmesi, Nisan’daki genel müdür değişikliği ve JCR’nin Ağustos’ta uzun vadeli ulusal notu A-(tr)’den BBB+(tr)’ye indirmesi.
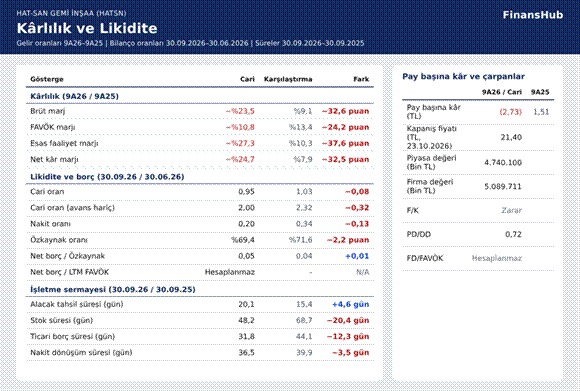
Bütün marjlar eksiye döndü; stok süresi kısaldı ama alacak süresi uzadı.
Pay 23 Ekim’de 21,40 TL’den kapandı; piyasa değeri 4.740,1 milyon TL. Fiyat, 28 Ağustos’taki 87,30 TL zirvesinin %75 altında. PD/DD 0,72. Yani piyasa şirkete, bilançodaki özkaynağının yaklaşık dörtte üçü kadar değer biçiyor. Son 12 ayda 1.175,7 milyon TL zarar olduğu için F/K hesaplanamıyor. FAVÖK negatif olduğu için firma değeri/FAVÖK de hesaplanamıyor (Tablo 5).
Dipnotlardan çıkanlar
- Yapılmakta olan yatırımlar: 2.350,0 milyon TL ile maddi duran varlıkların üçte biri. Tutar dokuz ayda neredeyse değişmedi ve bu kalem amortismana tabi değil. Yüzer havuz Ocak’ta çalışmaya başlasa da dipnotta bu kalemden aktarım görünmüyor. Aktarım yapıldığında amortisman yükü artabilir. Bu bizim yorumumuz; belgede açıklama yok.
- Teminat, rehin ve ipotekler: Verilen teminatlar Aralık sonundaki 3.042,4 milyon TL’den 6.057,1 milyon TL’ye çıktı; büyük kısmı 122,5 milyon dolar. Bu tutar özkaynağın %92’si. Türü dipnotta ayrılmıyor.
- Denetim: Eylül tabloları bağımsız denetçinin sınırlı incelemesinden geçmemiş.
- Alacaklar: Ticari alacak tahsil süresi 20,1 gün; geçen yılın aynı döneminde 15,4 gündü. İlişkili taraf bakiyeleri önemsiz. Bilanço tarihinden sonra önemli bir olay bildirilmemiş.
Faaliyet raporu ve gelecek
Yönetim, yatırımların devreye girmesiyle maliyet yapısının iyileşmesini ve kârlılığın toparlanmasını bekliyor, ama bir rakam vermiyor. Sipariş tarafında somut işaret alınan avanslar. Avanslar 1.200,1 milyon TL ile Aralık sonunun 5,6 katı. 42,6 milyon dolarlık sözleşme, Eylül sonu kuruyla yaklaşık 2,1 milyar TL ediyor. Bu tutar son 12 aylık hasılatın yarısı kadar; teslimi 2027’nin üçüncü çeyreğinde.
Tersaneye kurulacak 2,1 MWp güneş santrali enerji maliyetini azaltmayı hedefliyor. Düşük yatırım harcaması, yatırım döneminin bittiği yönündeki anlatımla tutarlı. Ancak toplam sipariş defteri açıklanmıyor; bu da gelecek çeyrekleri tahmin etmeyi zorlaştırıyor.
Şirket Karnesi
- Güçlü yönler: Borç düşük, özkaynak güçlü; net borcun özkaynağa oranı 0,05. Gelir dövizli ve yeni siparişler geliyor; alınan avanslar 1,2 milyar TL’yi aştı.
- Zayıf yönler: Operasyon zararda; brüt kâr ve FAVÖK eksiye döndü, sabit maliyetler küçülen işi taşıyamıyor. Avanslar hariç işletme nakdi eksi ve kasa eriyor.
- En önemli risk: Yeni siparişlerin hasılata dönüş hızı ve kârlılığı. Dolarla fiyatlanan işlerde TL maliyetleri kurdan hızlı artmaya devam ederse zarar sürebilir. Büyüyen döviz açığı ve teminatlar bu riski büyütüyor.
Şirket karnesinde 10 göstergeden 4’ü uygun (Tablo 6). Serbest nakit akışı, özkaynak oranı, stok süresi ve net borç/özkaynak uygun; kârlılık, likidite ve büyüme göstergeleri uygun değil.
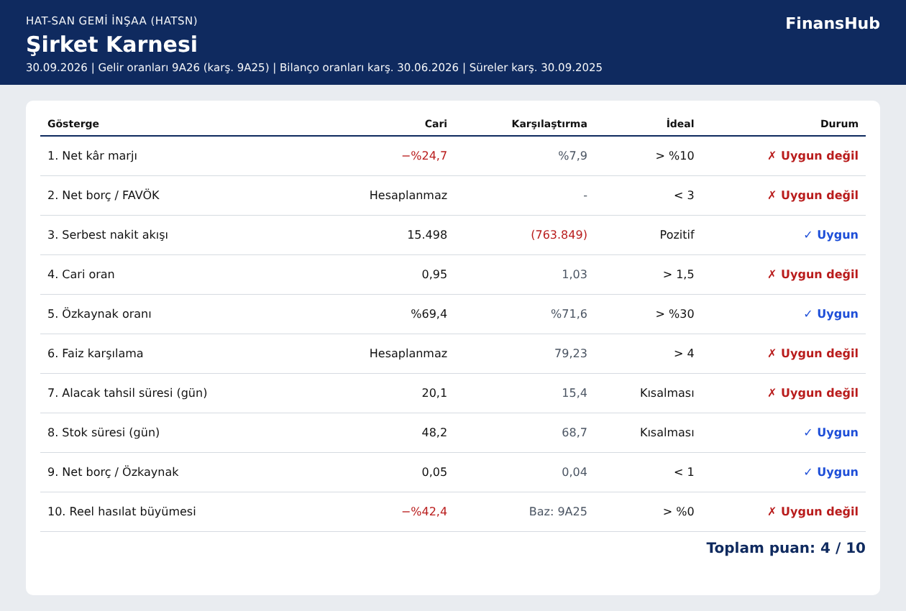
Bilanço göstergeleri güçlü, kârlılık ve büyüme göstergeleri zayıf; toplam puan 4/10. Tek bir oran tek başına karar verdirmez; göstergeler birlikte değerlendirilmelidir.
İzlenecek göstergeler:
- Çeyreklik brüt kâr: Sabit maliyetin yeni işlerle karşılanıp karşılanmadığını en hızlı bu gösterir.
- Alınan avanslar ve hasılat: Avansların azalırken hasılatın artması, siparişlerin işe dönüştüğünü gösterir.
- Avanslar hariç işletme nakit akışı ve nakit: Kasanın erimeye devam edip etmediğini gösterir.