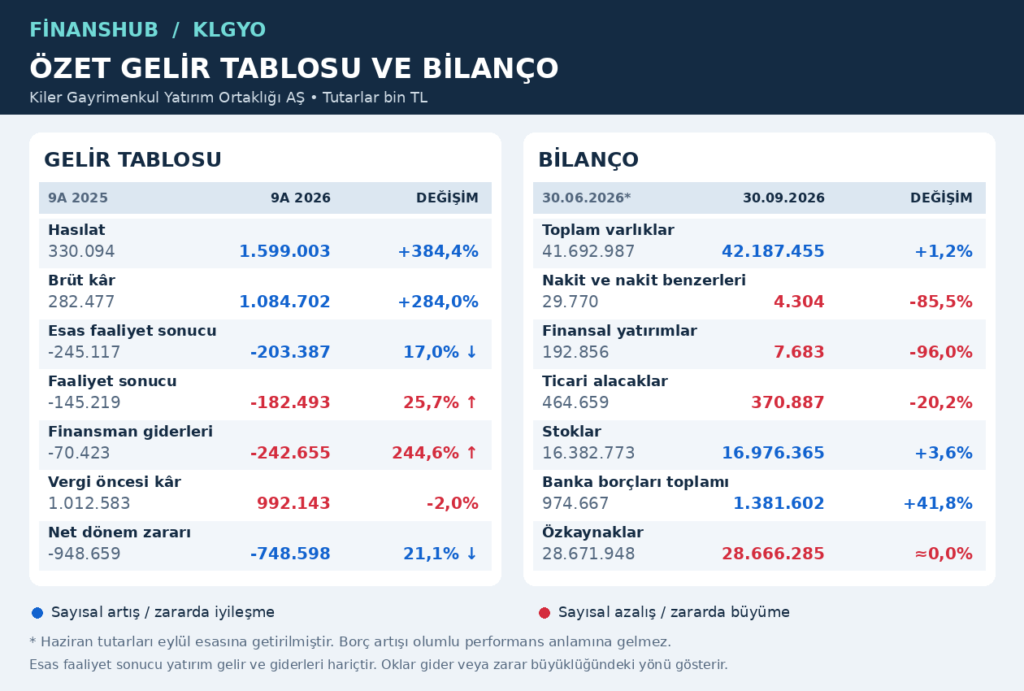
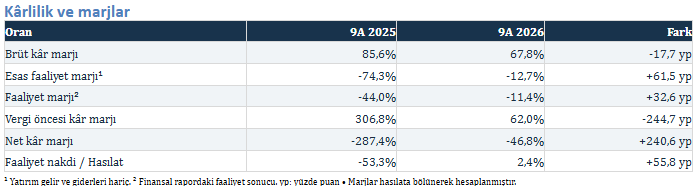
Kiler GYO’nun dokuz aylık hasılatı yüzde 384,4 artarak 1,6 milyar TL’ye ulaştı. Ancak proje zarar karşılığı, finansman maliyetleri ve vergi gideri, satışlardaki güçlenmenin net kâra dönüşmesini engelledi. Şirket 748,6 milyon TL zarar açıklarken üçüncü çeyrekte zararın belirgin biçimde azalması olumlu ayrıştı.
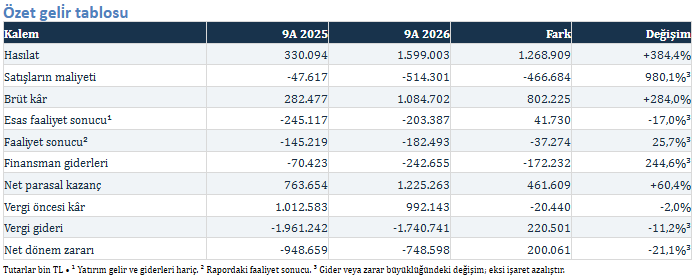
2026 Ocak–Eylül döneminde hasılat geçen yılın aynı dönemine göre 1.268,9 milyon TL yükseldi. Brüt kâr 802,2 milyon TL artarak 1.084,7 milyon TL’ye çıktı; büyüme yüzde 284,0 oldu. Buna karşılık brüt kâr marjı yüzde 85,6’dan yüzde 67,8’e geriledi. Satışların maliyeti 47,6 milyon TL’den 514,3 milyon TL’ye yükseldi. Dolayısıyla cirodaki sıçrama, aynı oranda birim kârlılık artışı anlamına gelmiyor.
Dipnot 3, büyümenin merkezini açıkça gösteriyor: Referans Beylikdüzü’nün hasılatı 112,9 milyon TL’den 1.279,9 milyon TL’ye çıktı. Proje toplam cironun yüzde 80,0’ını ve toplam hasılat artışının yaklaşık yüzde 92,0’sini oluşturdu. Beylikdüzü’nün 837,8 milyon TL brüt kârına karşılık Referans Kartal Loca’da 63,3 milyon TL satıştan 7,7 milyon TL brüt zarar doğdu. Bu ayrışma, projelerin satış ve maliyet yapılarının ayrı izlenmesini gerektiriyor.
Esenyurt lojistik merkezinden 121,3 milyon TL, Sapphire Ofis ve Seyir Terası gelir paylarından 97,2 milyon TL hasılat kaydedildi. Bu iki kalem toplam 218,5 milyon TL ile gelir çeşitliliğini destekledi. Ancak cirodaki asıl değişimin konut projesinde yoğunlaşması, gelecek dönem sonuçlarının teslim ve satış takvimine duyarlılığını artırıyor.
Proje karşılığı ve vergi kârı aşağı çekti
Esas faaliyetlerden diğer giderler 322,5 milyon TL’den 830,2 milyon TL’ye yükseldi. Dipnot 19’daki 660,3 milyon TL proje zarar karşılığı bu toplamın yüzde 79,5’ini oluşturuyor. Üçüncü çeyrekte aynı kalemde yeni gider bulunmuyor. Dipnot 1 ve 7, Ümraniye sözleşmesinin karşılıklı tasfiye edildiğini, ortaklığın haziranda kapatıldığını ve projenin stok bakiyesinin sıfırlandığını açıklıyor. Ancak bu dipnotlar karşılığın tamamını proje bazında açıkça eşleştirmiyor; 660,3 milyon TL’nin tümünü kesin biçimde Ümraniye’ye bağlamak mümkün değil.
Pazarlama giderleri 205,2 milyon TL artışla 237,5 milyon TL’ye, genel yönetim giderleri 73,6 milyon TL artışla 289,2 milyon TL’ye ulaştı. Pazarlamadaki artış yüzde 634,1, yönetimdeki artış yüzde 34,1 oldu. Satış genişlemesine eşlik eden gider baskısı belirgin. Diğer faaliyet giderlerindeki 68,4 milyon TL bağış da sonucu aşağı çekti. Finansal tablodaki yatırım gelir ve giderlerini içeren faaliyet zararı 145,2 milyon TL’den 182,5 milyon TL’ye yükseldi; zarar 37,3 milyon TL büyüdü.
Finansman giderleri 172,2 milyon TL artarak 242,7 milyon TL’ye çıktı; artış yüzde 244,6. Dipnot 21’e göre 150,2 milyon TL kur farkı gideri en büyük bileşen. Finansman gelirleri ise 223,9 milyon TL’den 7,2 milyon TL’ye indi. Burada faiz gelirinin 220,1 milyon TL’den 1,3 milyon TL’ye gerilemesi belirleyici. Böylece finansman tarafı net gelir sağlayan yapıdan net gider yaratan yapıya döndü.
1.225,3 milyon TL net parasal kazanç sayesinde vergi öncesi kâr 992,1 milyon TL oldu; yine de geçen yılın 20,4 milyon TL altında kaldı. Toplam 1.740,7 milyon TL vergi giderinin 1.539,3 milyon TL’si ertelenmiş vergi. Dipnot 18’de şirket, hesaplamada yüzde 30 oran kullandığını açıklıyor. Bu muhasebe gideri aynı dönemde aynı tutarda nakit vergi ödemesi anlamına gelmiyor. Net zarar 200,1 milyon TL, yani yüzde 21,1 azaldı. Üçüncü çeyrek zararı da 394,8 milyon TL’den 5,8 milyon TL’ye indi; yüzde 98,5 daraldı. Excel’deki aynı esasa getirilmiş ikinci çeyrek zararı yaklaşık 147,5 milyon TL olduğundan çeyreklik düzelme yaklaşık yüzde 96,1.
Varlıklar büyürken likit kaynaklar geriledi
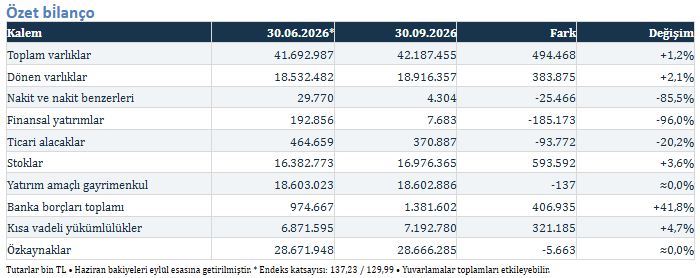
Çeyreklik bilanço karşılaştırmasında haziran tutarları, finansal raporlardaki endeksler kullanılarak 137,23/129,99 katsayısıyla eylül esasına getirildi; Excel’in düzeltilmiş bakiyeleriyle kontrol edildi. Böylece toplam varlıklar yüzde 1,2 artışla 42,2 milyar TL’ye çıktı. Özkaynaklar 28,7 milyar TL düzeyinde hemen hemen sabit kaldı. Şirket TMS 29 uyguluyor; burada verilen değişimler enflasyon düzeltmesi içeren finansallara göre hesaplandı.
Nakit 29,8 milyon TL’den 4,3 milyon TL’ye geriledi; düşüş yüzde 85,5. Finansal yatırımlar da 192,9 milyon TL’den 7,7 milyon TL’ye indi. Buna karşılık toplam banka borcu yaklaşık 974,7 milyon TL’den 1.381,6 milyon TL’ye yükseldi; artış yüzde 41,8. Kısa vadeye düşen banka borcu 278,2 milyon TL’den 673,7 milyon TL’ye çıktı. Dipnot 10’da 388,6 milyon TL sabit faizli avro kredisi görülüyor; haziranda bu kalem bulunmuyordu. Borcun döviz yapısı kur hareketlerine hassasiyeti artırıyor.
Stoklar 593,6 milyon TL artarak 17,0 milyar TL’ye ulaştı; çeyreklik artış yüzde 3,6. Yapım aşamasındaki projeler 15,0 milyar TL ile stokların ana bölümünü oluşturuyor. Dipnot 7’de Pendik 5,8 milyar TL, Beşiktaş 4,2 milyar TL ve Göktürk 3,5 milyar TL ile öne çıkıyor. Yatırım amaçlı gayrimenkuller 18,6 milyar TL seviyesinde kaldı. Dipnot 12’nin hareket tablosunda yeni bir değerleme kazancı yok; yıl başından itibaren açıklanan değişim 6,2 milyon TL transferden kaynaklanıyor.
Ticari alacaklar yüzde 20,2 azalarak 370,9 milyon TL’ye, kısa ve uzun vadeli ticari borçların toplamı yüzde 6,0 azalarak 597,6 milyon TL’ye indi. Cari oran 2,70’ten 2,63’e geriledi. Ancak stoklar çıkarıldığında oran yalnızca 0,27; dönen varlıkların yaklaşık yüzde 89,7’si stoklardan oluşuyor. Ayrıca 5,6 milyar TL alınan avans teslim yükümlülüğü taşıyor. Bu nedenle yüksek cari oranı olumlu olarak okumamak gerekiyor.
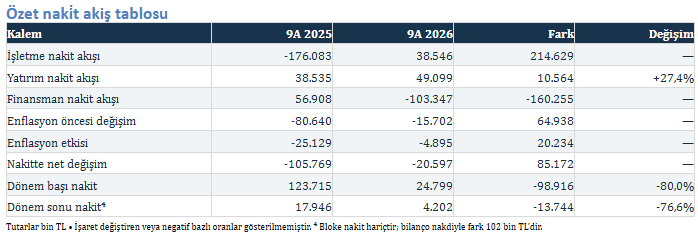
Faaliyet nakdi pozitife döndü fakat kasa küçüldü
İşletme faaliyetlerinden nakit akışı geçen yılki 176,1 milyon TL çıkıştan 38,5 milyon TL girişe döndü; iyileşme 214,6 milyon TL. Buna rağmen faaliyet nakdi hasılatın yalnızca yüzde 2,4’üne karşılık geliyor. Stok hareketleri 724,5 milyon TL nakit tüketirken ilişkili ve ilişkisiz ticari alacaklardaki azalış toplam 186,3 milyon TL katkı sağladı. Ertelenmiş gelirlerdeki artışın katkısı 353,9 milyon TL oldu. Dipnot 9’da müşteri avanslarının 3,7 milyar TL’si Beşiktaş’a, 1,4 milyar TL’si Pendik’e ait.
Yatırım faaliyetlerinden 49,1 milyon TL nakit sağlandı. İştiraklerden alınan 93,5 milyon TL temettü, 71,7 milyon TL maddi duran varlık alımını karşıladı. Finansman faaliyetlerinde ise 103,3 milyon TL çıkış gerçekleşti. Net finansal yükümlülük değişimi 388,3 milyon TL kaynak sağlarken gerçek kişi ortaklara borçların ödenmesi 451,4 milyon TL tüketti. Bu ödeme Dipnot 23’te kapanan ortak borcuyla örtüşüyor. Enflasyon etkisiyle birlikte nakit akış tablosundaki nakit 24,8 milyon TL’den 4,2 milyon TL’ye indi; bilançoyla 0,1 milyon TL fark bloke tutardan kaynaklanıyor.
Dipnot 5’e göre dönem sonu finansal yatırımların tamamı 7,7 milyon TL fon yatırımından oluşuyor. Dipnot 20’de menkul kıymet satışlarından net 12,0 milyon TL kazanç bulunuyor.
Faaliyet raporunda Beşiktaş ve Pendik’te satış ile inşaatın sürdüğü, Pendik’te bir parselin gelir paylaşımından çıkarılarak peşin satın alındığı belirtiliyor. Göktürk ve Atakent’te proje hazırlıkları öne çıkarken Atakent’in inşaat yönetiminde ilişkili taraf Biskon Yapı görevlendiriliyor. Bu gelişmeler proje portföyünün devamlılığını destekliyor; ancak stokların teslim ve tahsilata dönüşme hızı, kur kaynaklı finansman giderleri ve nakit ihtiyacı birlikte izlenmeli.