



Koleksiyon Mobilya (KLSYN), 2026 yılının ilk altı ayına ilişkin finansal sonuçlarını açıkladı. Şirket, ikinci çeyrekte operasyonel tarafta belirgin bir zayıflama yaşarken, satışlardaki gerileme, faaliyet zararına geçilmesi ve hızla artan net borç dikkat çekti. Brüt kâr marjı güçlü kalmasına rağmen faaliyet giderlerindeki artış, kârlılığı önemli ölçüde baskıladı.
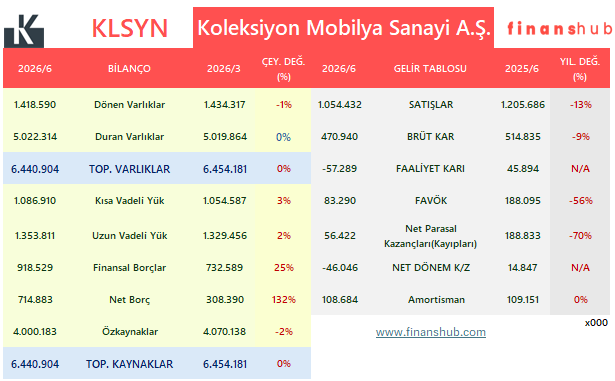
İlk altı aylık sonuçlara göre satış gelirleri geçen yılın aynı dönemine göre %13 azalarak 1,05 milyar TL’ye geriledi. Brüt kâr ise %9 düşüşle 470,9 milyon TL olarak gerçekleşti. Buna karşın faaliyet giderlerindeki artış nedeniyle şirket geçen yılın aynı dönemindeki 45,9 milyon TL faaliyet kârından, 57,3 milyon TL faaliyet zararına geçti.
FAVÖK tarafında da bozulma dikkat çekti. Şirketin FAVÖK’ü geçen yılın aynı dönemine göre %56 azalarak 83,3 milyon TL’ye gerilerken, dönem sonunda 46 milyon TL net zarar açıklandı.
Bilanço tarafında toplam varlıklar ve özkaynaklar büyük ölçüde korunurken, finansal borçlardaki artış dikkat çekici oldu. Finansal borçlar 732 milyon TL’den 919 milyon TL’ye, net borç ise 308 milyon TL’den 715 milyon TL’ye yükseldi.
Nakit Akışında Güçlü Bozulma
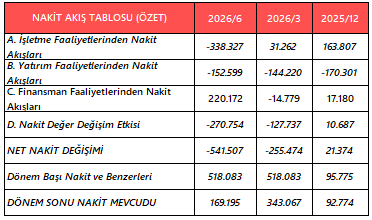
Şirketin nakit akışı tablosu operasyonel taraftaki bozulmayı net şekilde ortaya koyuyor. İşletme faaliyetlerinden 338 milyon TL nakit çıkışı gerçekleşirken, yatırım faaliyetlerinden de 153 milyon TL nakit çıkışı yaşandı.
Bu nakit açığı büyük ölçüde finansman faaliyetlerinden sağlanan 220 milyon TL’lik kaynak ile karşılanmaya çalışıldı. Sonuç olarak dönem boyunca toplam 542 milyon TL net nakit çıkışı gerçekleşirken, dönem sonu nakit mevcudu 169 milyon TL’ye geriledi.
İşletme faaliyetlerinin nakit üretmek yerine nakit tüketmesi, şirketin operasyonlarını borçlanarak finanse etmek zorunda kaldığını gösteriyor.
Marjlar ve Finansal Oranlarda Bozulma Dikkat Çekti
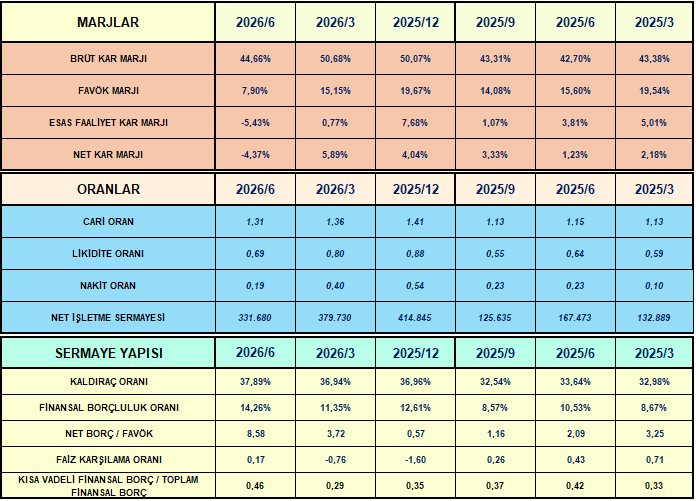
Marjlar incelendiğinde en dikkat çekici bozulma faaliyet kârlılığında görülüyor. Brüt kâr marjı %44,7 ile halen güçlü seviyelerde bulunmasına rağmen, esas faaliyet kâr marjı -%5,4’e, net kâr marjı ise -%4,4’e geriledi. FAVÖK marjı da %15,2’den %7,9’a düşerek operasyonel verimlilikte önemli bir zayıflamaya işaret etti.
Likidite tarafında cari oran 1,31 ile kritik eşiğin üzerinde kalmayı sürdürse de, likidite oranının 0,69, nakit oranının ise 0,19 seviyesinde bulunması kısa vadeli ödeme gücü açısından dikkatle izlenmesi gereken göstergeler arasında yer aldı.
Borçluluk tarafında ise risk belirgin şekilde arttı. Şirketin Net Borç/FAVÖK oranı 8,58’e yükselirken, faiz karşılama oranının 0,17 seviyesinde kalması finansman yükünün faaliyet kârlılığı üzerindeki baskısını ortaya koydu.
DEĞERLENDİRME
Koleksiyon Mobilya’nın 2026 yılı ikinci çeyrek finansalları, ilk çeyreğe kıyasla operasyonel performansta belirgin bir bozulmaya işaret ediyor. Satışlardaki daralma, faaliyet zararına geçilmesi, işletme faaliyetlerinden yüksek nakit çıkışı ve hızla artan net borç, dönem finansallarının öne çıkan olumsuz başlıkları oldu.
Buna karşın şirketin yüksek brüt kâr marjını koruması ve özkaynak yapısında ciddi bir erime yaşanmamış olması olumlu unsurlar arasında yer alıyor. Önümüzdeki dönemlerde faaliyet giderlerinin kontrol altına alınması, operasyonlardan yeniden pozitif nakit akışı üretilmesi ve borçluluğun azaltılması, şirketin finansal görünümünün güçlenmesi açısından kritik önem taşıyacak.











