Marmara Holding, 2026’nın dokuz ayında 829,2 milyon TL net zarar açıkladı. Polisan Kansai Boya paylarına ilişkin 866,0 milyon TL değer düşüklüğü zararı belirlerken, 93 milyon dolarlık satış süreci bilanço ve likidite değerlendirmesinin odağına yerleşti.
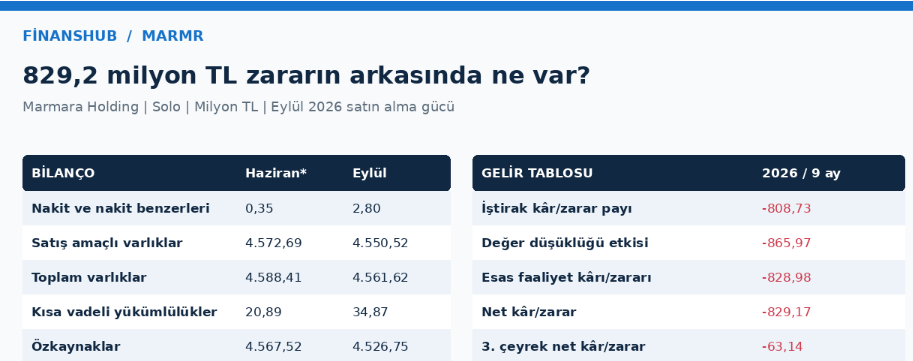
Marmara Holding’in finansallarında ilk bakışta görülen yüksek zarar, üretim faaliyetlerinin satış performansından doğrudan okunabilecek bir sonuç değil. Şirket, iştiraklerini özkaynak yöntemiyle izleyen bir holding. Bu nedenle iştiraklerin satışları holdingin hasılatına eklenmiyor; yatırımlardan gelen kâr veya zarar payları ile değer düşüklükleri holdingin gelir tablosuna yansıyor. FinansHub incelemesi, dokuz aylık zararın temelinde Polisan Kansai Boya yatırımının satış bedeli dikkate alınarak yeniden ölçülmesinin bulunduğunu gösteriyor. Değer düşüklüğünün büyüklüğü, toplam net zararı dahi aşıyor.
Dipnotlara göre Polisan Kansai Boya’dan gelen 83,2 milyon TL kâr payına karşılık 866,0 milyon TL değer düşüklüğü kaydedildi. Böylece bu yatırımın gelir tablosuna net etkisi 782,7 milyon TL zarar oldu. Rohm and Haas yatırımından gelen 26,0 milyon TL zarar payıyla birlikte iştirak kaynaklı toplam olumsuz etki 808,7 milyon TL’ye ulaştı. Bu ayrım önemli: iştirak kârlılığı ile holdingin yatırımını hangi bedelle taşıdığı aynı konu değil. Değer düşüklüğü dönem kârını azaltıyor, fakat aynı tutarda nakit ödeme anlamına gelmiyor.
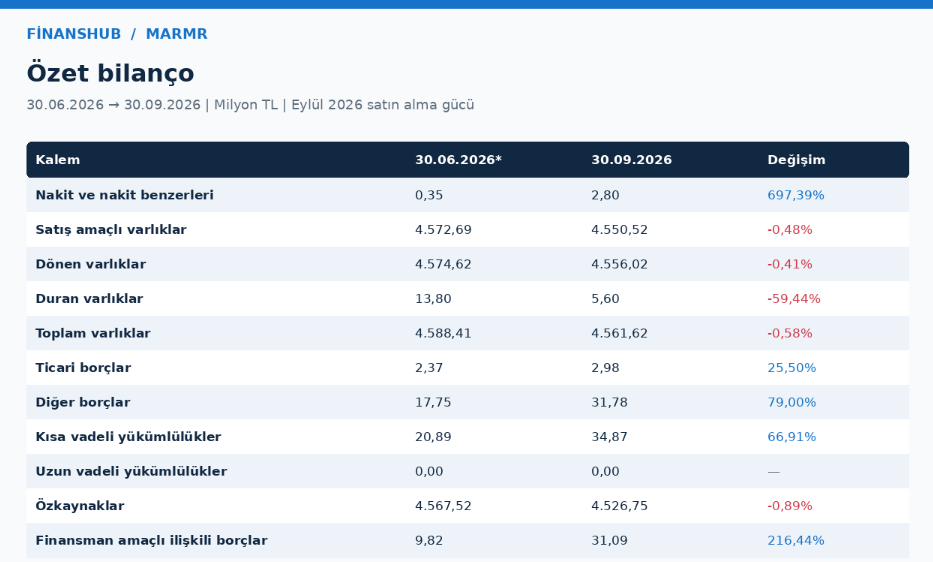
Bilanço, önceki çeyrek sonuyla karşılaştırıldığında daha sınırlı bir daralmaya işaret ediyor. Haziran tutarları raporlardaki TÜFE endeksleriyle Eylül satın alma gücüne taşındığında toplam varlıklar yaklaşık 4,588 milyar TL’den 4,562 milyar TL’ye geriledi; düşüş yaklaşık yüzde 0,6. Özkaynaklar yaklaşık 4,568 milyar TL’den 4,527 milyar TL’ye indi. Varlıkların yüzde 99,8’ini, 4,551 milyar TL ile satış amaçlı sınıflandırılmış Polisan Kansai Boya payları oluşturuyor. Dolayısıyla bilançonun büyüklüğü, kasadaki kullanılabilir para miktarını göstermiyor; satışın tamamlanmasına bağlı yatırım değerini yansıtıyor.
Nakit, aynı satın alma gücüyle yaklaşık 351 bin TL’den 2,8 milyon TL’ye yükseldi. Buna karşılık kısa vadeli yükümlülükler yaklaşık 20,9 milyon TL’den 34,9 milyon TL’ye çıktı; artış yaklaşık yüzde 66,9. Ticari borçlar 3,0 milyon TL, diğer borçlar 31,8 milyon TL düzeyinde. Uzun vadeli yükümlülük bulunmuyor. Solo tabloda ticari alacak ve stok gösterilmemesi, holding yapısıyla uyumlu; iştiraklerin işletme sermayesi ihtiyacının ortadan kalktığı anlamına gelmiyor. Bu ihtiyaçların holding bilançosundan tek başına ölçülmesi mümkün değil.
Borçların niteliği ayrıca dikkat gerektiriyor. Banka kredisi sunulmamakla birlikte ortaklardan finansman amacıyla alınan 21,3 milyon TL borç ve Polar Teknoloji’ye 9,8 milyon TL diğer borç var. Bu iki kalem birlikte değerlendirildiğinde finansman nitelikli ilişkili borçlar 31,1 milyon TL, nakit düşüldükten sonraki bakiye 28,3 milyon TL. Polar Teknoloji’ye ilişkin 2,5 milyon TL faiz gideri de dipnotta açıklanıyor. Bu nedenle yalnızca finansal borç satırına bakılarak holdingin borçsuz olduğu sonucuna varılamaz. İlişkili taraf desteği, ödeme kapasitesi değerlendirmesinde ayrı izlenmeli.
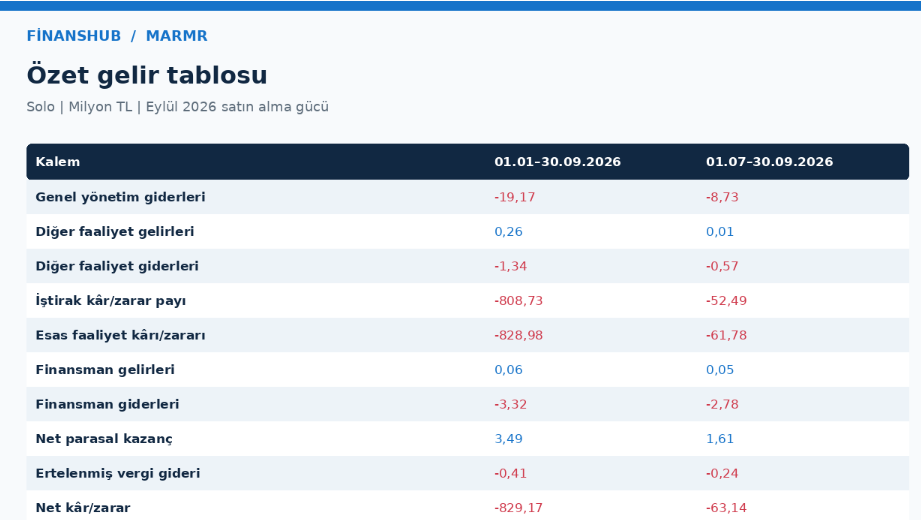
Gelir tablosunda genel yönetim giderleri 19,2 milyon TL, diğer faaliyet giderleri 1,3 milyon TL ve esas faaliyet zararı 829,0 milyon TL oldu. Finansman gelirleri 63 bin TL’de kalırken finansman giderleri 3,3 milyon TL’ye ulaştı. Net parasal pozisyon kazancı 3,5 milyon TL, ertelenmiş vergi gideri 413 bin TL. Satış hasılatı bulunmadığı için brüt, faaliyet ve net kâr marjları hesaplanamıyor.
Finansal raporda üçüncü çeyrek net zararı 63,1 milyon TL olarak açıklanıyor. Ancak kümülatif dokuz aylık tutardan, enflasyonla güncellenmiş altı aylık tutar çıkarıldığında yaklaşık 40,1 milyon TL zarar bulunuyor. Aradaki 23,0 milyon TL farkın mutabakatı sağlanamadığından önceki çeyreğe göre kesin iyileşme oranı vermek doğru olmaz. Şirket Eylül 2025’te kurulduğu için geçen yılın karşılaştırması yalnızca 11–30 Eylül dönemini kapsıyor. Bu kısa dönemdeki 55,3 milyon TL zararla dokuz ay veya tam çeyrek karşılaştırması yapılamaz.
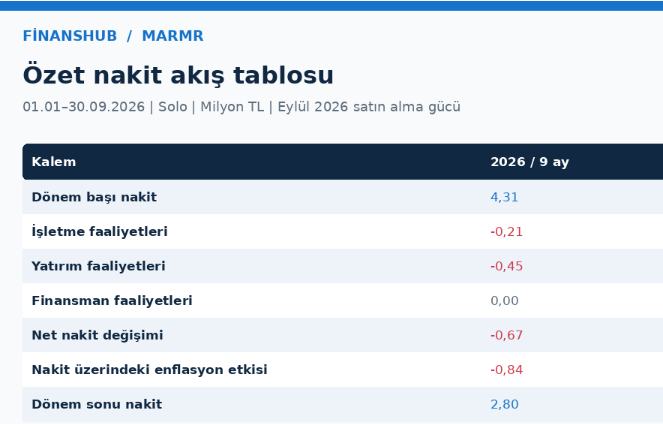
Nakit akışında işletme faaliyetleri 211 bin TL, yatırımlar 454 bin TL çıkış yarattı; finansman faaliyetleri sıfır gösterildi. Dönem başındaki 4,3 milyon TL nakitten toplam 666 bin TL çıkış ve 842 bin TL enflasyon etkisi düşüldüğünde kapanış 2,8 milyon TL ile tutuyor. Diğer faaliyet borçlarındaki 25,1 milyon TL artış, işletme nakdini destekledi. Dolayısıyla sınırlı nakit açığı, bağımsız ve güçlü nakit üretimi şeklinde yorumlanmamalı. Nakit oranı 0,08 kat; satış amaçlı varlık hariç dönen varlıkların kısa vadeli borçlara oranı ise 0,16 kat.
Faaliyet raporunda belirleyici gelişme, Polisan Kansai paylarının 93 milyon dolar peşin bedelle satışına ilişkin sözleşme. Rekabet izninin alındığı, genel kurulun 27 Ekim 2026 için planlandığı açıklanıyor. Rapor tarihi itibarıyla satış tahsilatı nakit akışında görünmüyor. FinansHub değerlendirmesine göre izlenecek başlıklar, işlemin kapanışı, net tahsilat, olası ayrılma hakkı ödemeleri ve ilişkili borçların nasıl yönetileceği. Satış gerçekleşmeden bilanço değerini hazır nakit kabul etmek, yüksek cari oranı da tek başına ödeme gücü saymak yanıltıcı olur.