Metro Holding dokuz ayda 3,4 milyar TL net kâr açıkladı. Batum’daki otel yatırımına yazılan 3,8 milyar TL değer artışı sonuçları belirlerken, kısa vadeli yükümlülüklerin büyümesi ve dipnotlardaki açıklama boşlukları öne çıktı.
Metro Ticari ve Mali Yatırımlar Holding’in 2026 Ocak–Eylül net kârı, bir önceki yılın aynı dönemindeki 316,6 milyon TL’den yüzde 980,6 artışla 3,4 milyar TL’ye yükseldi. Ancak kâr artışının temel kaynağı, portföydeki şirketlerin değerlemesi. Holding, yatırım işletmesi istisnasıyla bağlı ortaklıklarını tam konsolide etmek yerine finansal yatırım olarak izliyor. Dolayısıyla açıklanan hasılat, grup şirketlerinin bütün cirosunu kapsamıyor.
Otel yatırımı varlıkların yüzde 74’ü
Finansal yatırım hareket tablosunda Euphoria Hotel Batumi’nin değeri yıl sonundaki 2,8 milyar TL’den 6,9 milyar TL’ye çıktı. Artışın 247,8 milyon TL’si kalan payların ediniminden, 3,8 milyar TL’si değer artışından kaynaklanıyor. Otel yatırımı toplam varlıkların yüzde 74,1’ini oluşturuyor. Bu yoğunlaşma, bilançoyu tek bir yatırımın değerine duyarlı hale getiriyor.
Değerleme, 7 Ekim tarihli Aksis raporundaki net aktif değer yöntemine dayanıyor. Faaliyet raporunda şirket değeri 140,1 milyon dolar olarak aktarılıyor. Bu tutar gerçekleşmiş satış bedeli veya kasaya giren nakit değil. Kalan yüzde 5,01 payın edinimi için 247,8 milyon TL alım tutarı açıklanıyor.
Bilanço büyüdü ödeme dengesi bozuldu
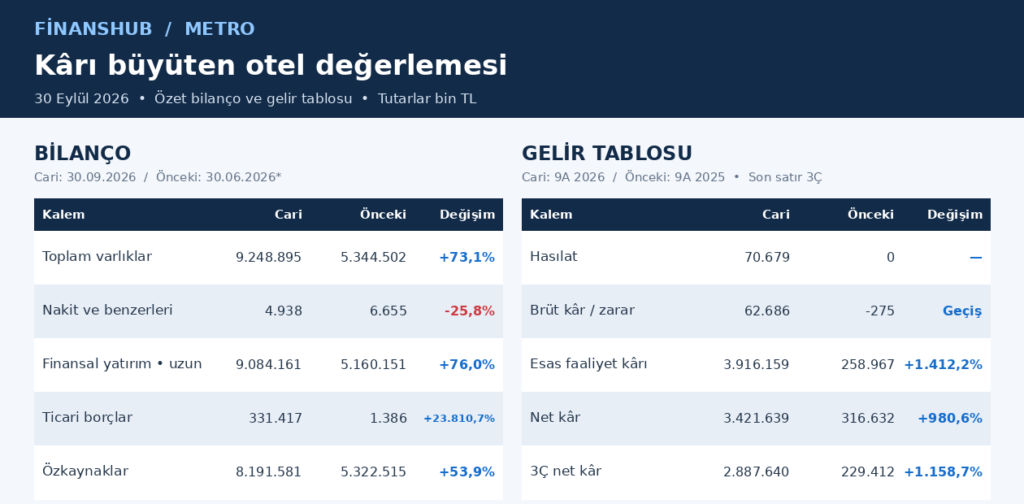
Bilanço karşılaştırmasında Haziran tutarları Eylül 2026 ölçüm esasına getirildi. TMS 29 uygulanmış finansallara göre toplam varlıklar çeyreklik yüzde 73,1 artışla 9,2 milyar TL’ye, özkaynaklar yüzde 53,9 artışla 8,2 milyar TL’ye çıktı. Uzun vadeli finansal yatırımlar 3,9 milyar TL artarak 9,1 milyar TL oldu.
Buna karşılık nakit yüzde 25,8 azalarak 4,9 milyon TL’ye geriledi. Kısa vadeli yükümlülükler 19,6 milyon TL’den 346,7 milyon TL’ye yükseldi. Cari oran 5,00’dan 0,47’ye indi; net işletme sermayesi 185,3 milyon TL açık verdi. Ticari borçlar 330,0 milyon TL artarak 331,4 milyon TL’ye ulaştı. Bunun 309,1 milyon TL’si ilişkili olmayan taraflara borç. Ticari borç dipnotunda alacaklıların kimliği ve vade dağılımı açıklanmıyor; artışın tamamını otel alımına bağlamak mümkün değil.
Grup alacaklarında açıklama boşluğu
Kısa vadeli diğer alacaklar yüzde 69,5 artışla 85,3 milyon TL’ye çıktı; 85,0 milyon TL’si ilişkili taraflardan. Ancak ilişkili taraf tablosunda isimleri verilen şirketlerin bakiyeleri 57,4 milyon TL ediyor. Toplamla arasındaki 27,6 milyon TL’nin karşı tarafı gösterilmiyor.
Peşin ödenmiş giderler de 0,5 milyon TL’den 37,2 milyon TL’ye yükseldi. İlgili bilanço, nakit akışı ve alacak dipnotları incelendiğinde ödemenin karşı tarafı, işlem ayrıntısı ve grup alacaklarının tahsil takvimi açıklanmıyor. Ticari alacaklar yüzde 2,1 azalarak 865 bin TL’ye gerilerken, Holding bilançosunda stok bulunmuyor.
Gelir ve kârda değerleme ağırlığı
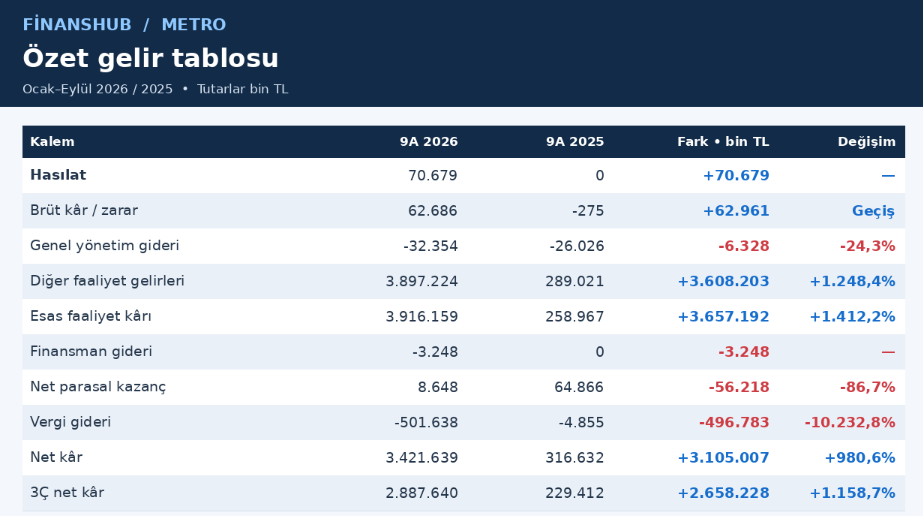
Dokuz aylık hasılat 70,7 milyon TL; önceki yıl aynı dönemde hasılat olmadığından büyüme yüzdesi hesaplanamaz. Gelirin 35,5 milyon TL’si hisse satışlarından, 35,2 milyon TL’si yönetim hizmetlerinden oluşuyor. Brüt sonuç 275 bin TL zarardan 62,7 milyon TL kâra döndü. Yönetim giderleri yüzde 24,3 artarak 32,4 milyon TL oldu.
Esas faaliyet kârı yüzde 1.412,2 artışla 3,9 milyar TL’ye çıktı. Finansal varlık değer artışları, faaliyet kârının yüzde 97,9’una karşılık geliyor. Ayrıca 50,2 milyon TL temettü ve 9,6 milyon TL adat geliri var. Finansman gideri 3,2 milyon TL. Brüt marj yüzde 88,7; net kâr/hasılat oranı yüzde 4.841,1. Değerleme gelirleri nedeniyle bu yüksek oran satış verimliliği olarak okunmamalı.
Üçüncü çeyrek net kârı 2,9 milyar TL ile geçen yılın aynı çeyreğine göre yüzde 1.158,7 arttı. Önceki çeyrekte aynı ölçüm esasıyla 33,7 milyon TL zarar vardı. Çeyrekteki 758,1 milyon TL parasal kazanç ve 843,2 milyon TL ertelenmiş vergi gideri de sonucu etkiledi.
Kısa vadeli finansal yatırımlar çeyreklik yüzde 16,8 azalarak 32,6 milyon TL’ye geriledi. Bunun 32,5 milyon TL’si ilişkili taraf paylarından oluşuyor; açıklamalarda Avrasya GYO payları yer alıyor. Portföy dipnotunda yatırım fonu kimliği veya fon bazında getiri açıklanmıyor.
Nakit akışını ticari borçlar destekledi
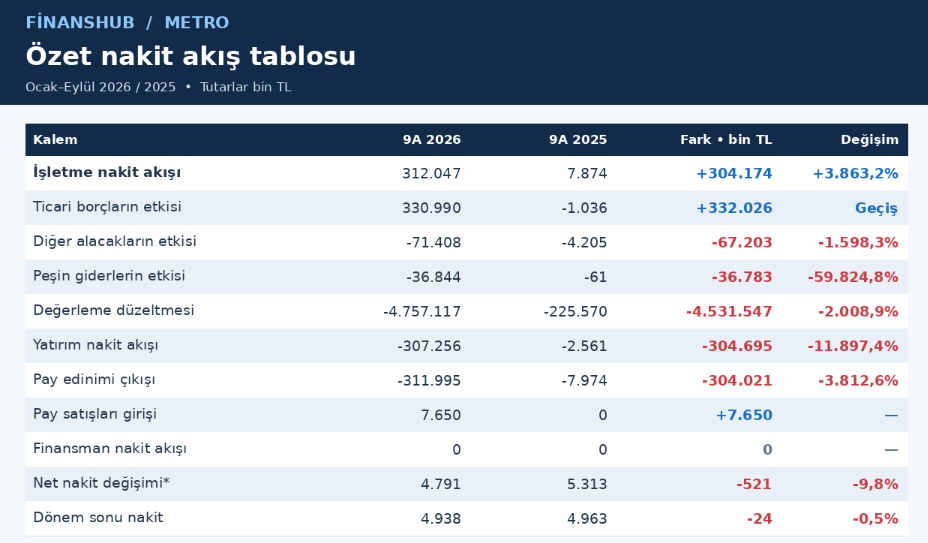
İşletme nakit akışı 7,9 milyon TL’den 312,0 milyon TL’ye yükseldi. Ancak ticari borç artışının katkısı 331,0 milyon TL. Yalnızca bu etki çıkarıldığında kalan akış 18,9 milyon TL negatif. Yatırım faaliyetlerinde 307,3 milyon TL net çıkış, finansman faaliyetlerinde sıfır akış var. İşletme nakdi/net kâr oranı yüzde 9,1; muhasebe kârının nakde dönüşümü sınırlı.
Dipnotlardaki farklar ve satış arayışı
Finansal yatırım hareket tablosu ile bilanço arasında 3,1 milyon TL fark bulunuyor. Ertelenmiş vergi gideri gelir tablosunda 501,6 milyon TL, vergi hareket tablosunda 450,9 milyon TL. Diğer faaliyet gelirlerinde üçüncü çeyreğe ait 925,3 milyon TL negatif kalemin işlem dökümü de yok. İlgili yatırım, vergi ve gelir dipnotlarında bu farkları açıklayan mutabakat sunulmuyor. Bu farklılıklar, şirketten açıklama gerektiren raporlama sorunları; tek başına usulsüzlük kanıtı olarak yorumlanamaz. Değerleme artışlarının kalıcılığı ve tahsil edilebilirliği de bu tutarlardan hareketle kesinleştirilemez. Yatırımcının muhasebe kârı ile gerçekleşmiş nakit arasındaki ayrımı koruması gerekiyor.
Faaliyet raporuna göre 14 Ekim’de Euphoria için alıcı bulunması amacıyla danışman yetkilendirildi. Bu, tamamlanmış satış değil. Yönetim yatırımları özkaynakla finanse etmeyi hedefliyor. Teminat, rehin ve ipoteklerin yıl sonundaki 1,8 milyar TL’den 165,8 milyon TL’ye düşmesi olumlu. Ancak oteldeki yoğunlaşma, ticari borçların vadesi ve grup alacaklarının tahsilatı, değerleme kaynaklı kâr kadar önemli.