


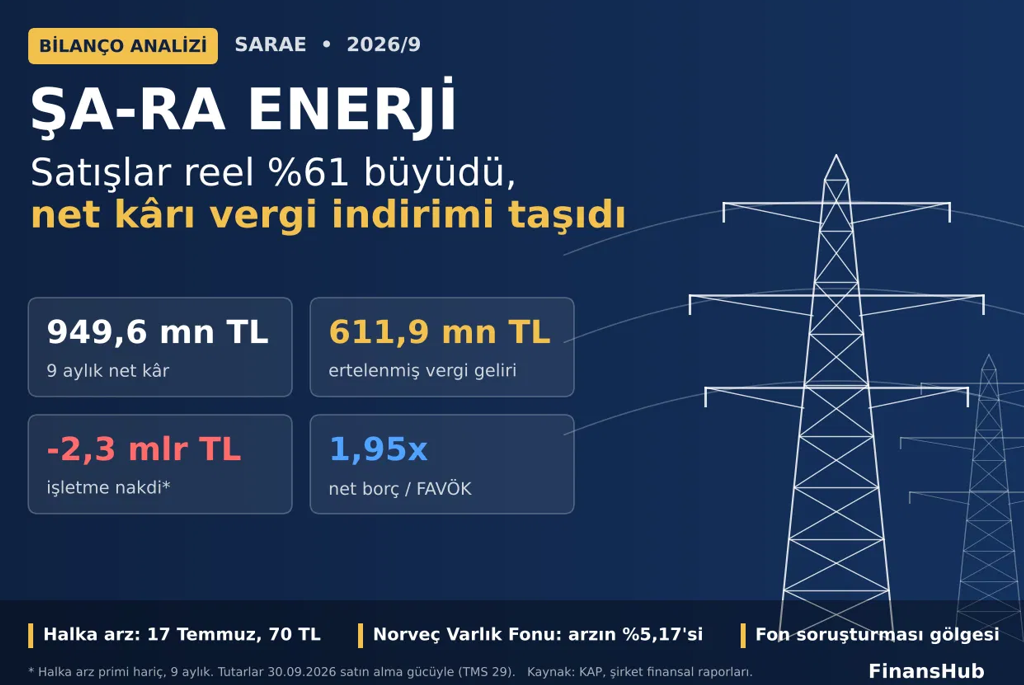
Temmuzda halka arz olan Şa-Ra Enerji, yılın ilk dokuz ayında 949,6 milyon TL net kâr açıkladı. Ancak bu kârın 611,9 milyon TL’si, kurumlar vergisi indiriminden doğan tek seferlik ertelenmiş vergi gelirinden geldi.
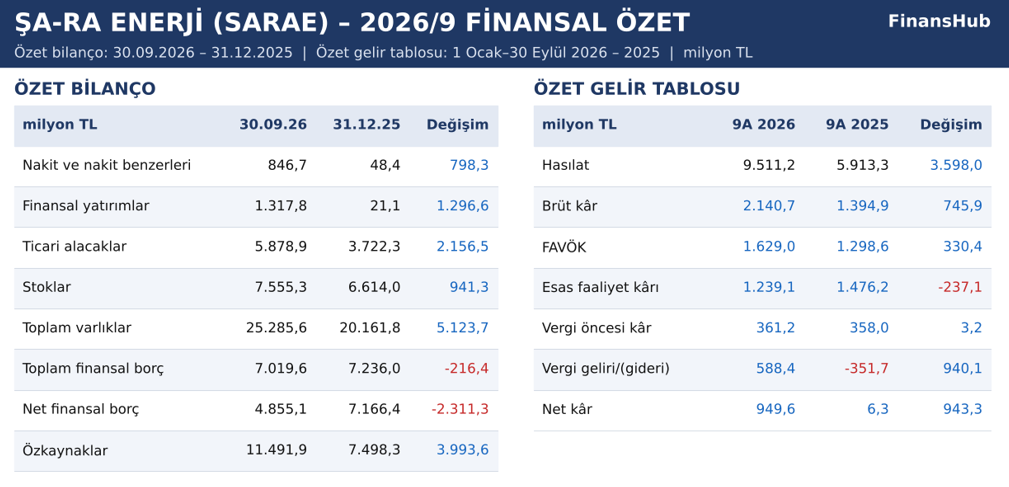
Enerji nakil hattı direği, galvaniz ve trafo merkezi çeliği üreten Şa-Ra Enerji, yılın ilk dokuz ayında satışlarını reel olarak yüzde 61 artırdı. Hasılat 9,5 milyar TL’ye çıktı. Net kâr ise geçen yılın aynı dönemindeki 6,3 milyon TL’den 949,6 milyon TL’ye yükseldi.
Bu sıçramanın kaynağı ana faaliyet değil. Vergi öncesi kâr 361 milyon TL ile geçen yılla neredeyse aynı kaldı. Farkı vergi kalemi yarattı. Nakit tarafında da tablo zayıf: Halka arz parası çıkarıldığında işletme faaliyetleri 2,3 milyar TL nakit tüketti.
Halka arz, Norveç Varlık Fonu ve fon soruşturması
Şirket payları 17 Temmuz 2026’da Borsa İstanbul Yıldız Pazar’da işlem görmeye başladı. Halka arz fiyatı 70 TL, toplam büyüklük 6,23 milyar TL idi. Satılan payların yarısı sermaye artırımı, yarısı ortak satışıydı. Böylece şirketin kasasına 3,1 milyar TL girdi. Talep, arzın yaklaşık 3,8 katı oldu.
Norveç Varlık Fonu’nu yöneten Norges Bank Investment Management (NBIM), satışa sunulan payların yüzde 5,17’sini aldı. Bu, yaklaşık 4,6 milyon pay ve 322 milyon TL. NBIM portföyünü yılda iki kez açıkladığı için payları hâlâ tutup tutmadığı bilinmiyor.
Halka arzın konsorsiyum lideri Tera Yatırım, iki ay sonra fon soruşturmasının merkezine oturdu. Şirketin kurucusu ve yönetim kurulu başkan vekili Şadi Türk’ün adı, Başsavcılığın ilk mal varlığı tedbiri listesinde yer aldı. Türk, halka arzda 35,6 milyon payını satmıştı. Şirket konuyla ilgili KAP’ta açıklama yapmadı. Mal varlığı tedbiri, suçlama ya da mahkûmiyet anlamına gelmiyor. Şirket hakkında bildirilmiş işlem yok.
Gelir tablosu: Satış büyüdü, marj daraldı
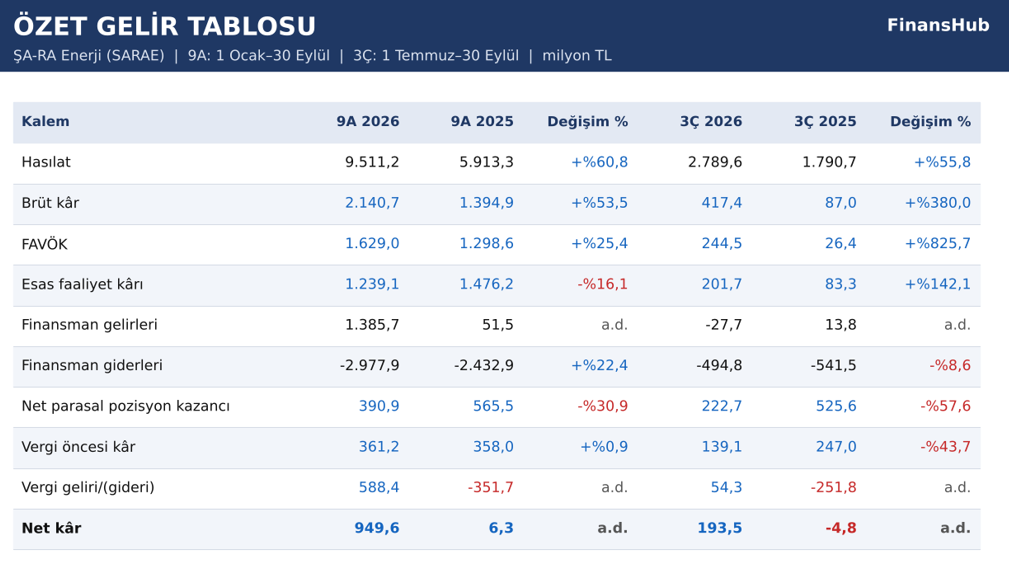
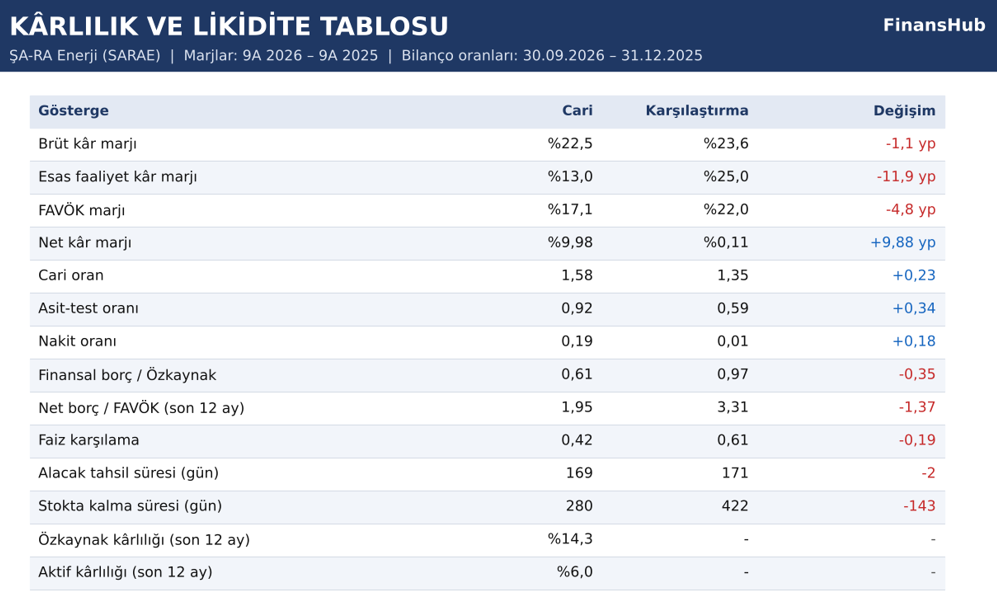
Büyümenin motoru ihracat oldu. Yurt dışı satışlar 1,5 milyar TL’den 3,1 milyar TL’ye çıktı. Brüt kâr yüzde 53 artışla 2,1 milyar TL oldu. Brüt kâr marjı ise yüzde 23,6’dan yüzde 22,5’e geriledi.
Pazarlama, satış ve dağıtım giderleri üç katına çıkarak 664 milyon TL’ye ulaştı.
FAVÖK, yani faiz, vergi ve amortisman öncesi kâr, yüzde 25 artışla 1,6 milyar TL oldu. FAVÖK marjı yüzde 22’den yüzde 17,1’e indi. Yani her 100 liralık satıştan ana faaliyete kalan pay yaklaşık 5 lira azaldı.
Esas faaliyet kârı ise yüzde 16 düşüşle 1,2 milyar TL’ye geriledi. Bunun nedeni, kur farkı ve vade farkı gibi diğer faaliyet gelir-giderlerinin net katkısının 604 milyon TL’den 70 milyon TL’ye inmesi.
Finansman giderleri 3 milyar TL’ye ulaştı. Bunun 2,3 milyar TL’si kur farkı gideri. Kredi faiz gideri ise 1,9 milyar TL’den 518 milyon TL’ye düştü. Net parasal pozisyon kazancı, yani enflasyonun parasal kalemler üzerindeki etkisi, 391 milyon TL oldu.
Kârı belirleyen kalem vergi oldu. 4 Haziran 2026’da yayımlanan kanunla üretim kazançlarına 2027’den itibaren yüzde 12,5 kurumlar vergisi uygulanacak. Şirket ertelenmiş vergi borcunu bu orana göre yeniden hesapladı. Sonuçta 611,9 milyon TL ertelenmiş vergi geliri yazdı.
Üçüncü çeyrek: İkinci çeyreğin gerisinde
Yalnızca üçüncü çeyrekte hasılat yüzde 56 artışla 2,8 milyar TL oldu. Net kâr 193,5 milyon TL; geçen yılın aynı çeyreğinde 4,8 milyon TL zarar vardı.
İkinci çeyrekle kıyas daha zayıf. Hasılat yüzde 4 azaldı. Net kâr 338 milyon TL’den 193,5 milyon TL’ye indi. Brüt kâr marjı yüzde 24,2’den yüzde 15’e geriledi.
Bilanço: Halka arz parası borcu hafifletti
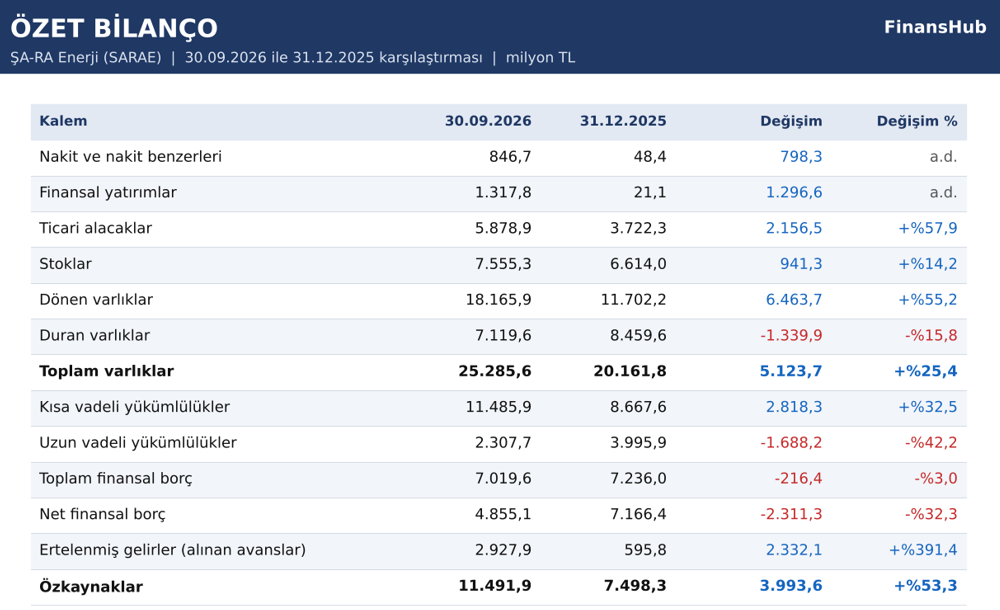
Toplam varlıklar yıl başına göre yüzde 25 artışla 25,3 milyar TL’ye çıktı. Özkaynaklar yüzde 53 artışla 11,5 milyar TL oldu. Bu artışın 3,1 milyar TL’si halka arzdan geldi.
Finansal borç 7 milyar TL ile yatay kaldı. Bunun yüzde 82’si bir yıl içinde ödenecek. Nakit ve finansal yatırımlar toplamı ise 70 milyon TL’den 2,2 milyar TL’ye yükseldi. Net finansal borç, yani bu varlıklar düşüldükten sonra kalan borç, 7,2 milyar TL’den 4,9 milyar TL’ye indi.
Para alacak ve stokta bekliyor. Ticari alacaklar yüzde 58 artışla 5,9 milyar TL’ye çıktı. Stoklar 7,6 milyar TL’ye ulaştı. Şirket satışlarını ortalama 169 günde tahsil ediyor. Stoklar ise ortalama 280 gün depoda bekliyor; yıl sonu hesabında bu süre 422 gündü.
Nakit akışı: Kâr kasaya dönmedi
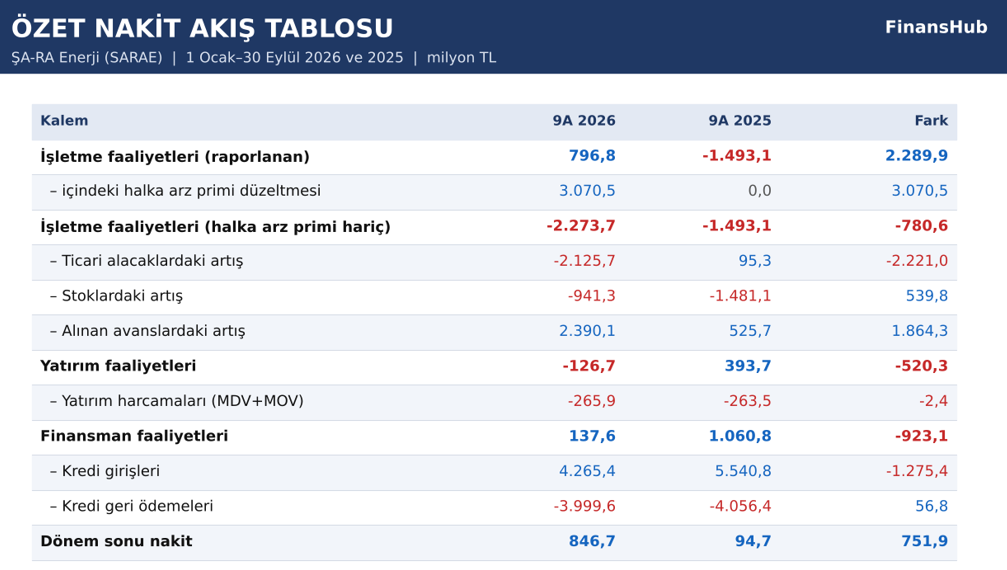
Şirket, işletme faaliyetlerinden 797 milyon TL pozitif nakit akışı raporladı. Ancak tablo, halka arz priminin 3,1 milyar TL’lik kısmını “pay bazlı ödemeler” satırıyla işletme faaliyetlerine ekliyor. Finansman bölümünde yalnızca 44,5 milyon TL görünüyor. Bu tutar çıkarıldığında işletme faaliyetleri 2,3 milyar TL nakit tüketmiş oluyor. Bu tespit FinansHub yorumudur.
Bu tüketimin 1,3 milyar TL’si, halka arz parasının finansal yatırıma aktarılmasından kaynaklanıyor. Kalan çıkışın nedeni 2,1 milyar TL’lik alacak ve 941 milyon TL’lik stok artışı. Müşterilerden alınan 2,4 milyar TL’lik avans bu baskıyı kısmen dengeledi.
Yatırım harcaması 266 milyon TL ile sınırlı kaldı.
Kârlılık ve likidite
Cari oran 1,35’ten 1,58’e çıktı. Yani bir yıl içinde ödenecek her 1 liralık borca karşılık 1,58 liralık dönen varlık var. Net finansal borç, son 12 aylık FAVÖK’ün 1,9 katına indi. Borç yükü, faaliyet kazancına göre makul.
Faiz karşılama oranı ise 0,42’de kaldı. Yani esas faaliyet kârı, büyük kısmı kur farkı olan finansman giderlerinin ancak yüzde 42’sini karşılıyor. Son 12 aylık özkaynak kârlılığı yüzde 14,3 oldu.
Dipnotlardaki önemli bulgular
İlişkili taraflar, yani grup şirketleri, bilançoda büyük yer tutuyor. Grup şirketlerinden ticari alacak 2,4 milyar TL ile toplam alacakların yüzde 42’si. Grup şirketlerinden ayrıca 671 milyon TL ticari olmayan alacak var; 459 milyon TL’si otel şirketlerinden. Grup şirketleri lehine verilen teminat ve kefaletler 4,3 milyar TL’ye ulaşıyor. Bu tutar özkaynağın yüzde 37’si. Müşteri avanslarının 1,2 milyar TL’si de grup şirketlerinden.
Şirketin net döviz açığı 5,4 milyar TL. Kurların yüzde 10 artması vergi öncesi kârı 534 milyon TL azaltır. Şirket ayrıca 2025 yıl sonu tablolarındaki stok ve duran varlık hatalarını düzeltip tabloları yeniden düzenledi.
Faaliyet raporu değerlendirmesi
Faaliyet raporuna göre halka arz geliri yeni yatırımlar, işletme sermayesi ve borç ödemesinde kullanılacak. Çalışan sayısı 851’den 1.059’a çıktı. Bağımsız yönetim kurulu üyeleri henüz atanmadı ve denetim komitesi kurulmadı.
Genel değerlendirme
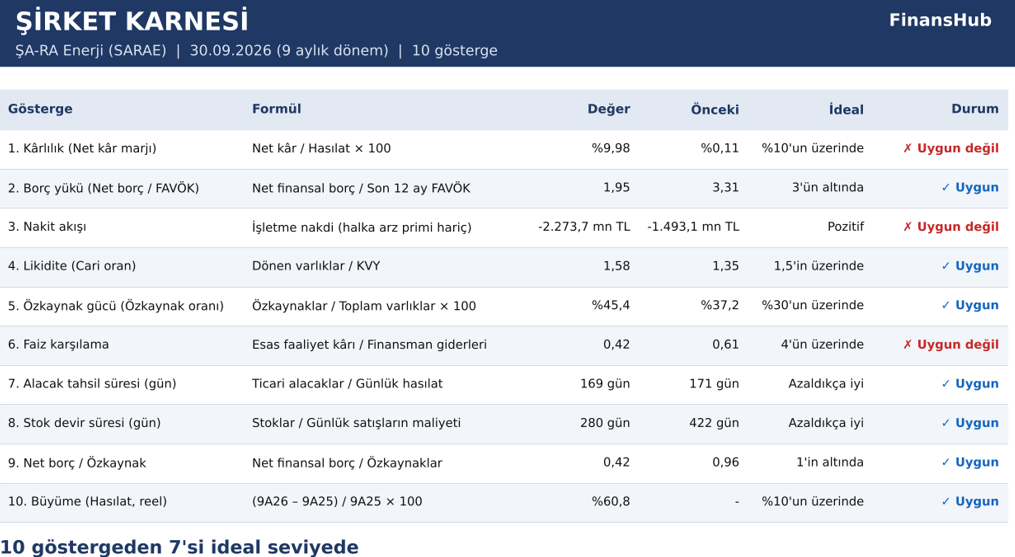
Şa-Ra Enerji güçlü bir satış büyümesi yakaladı ve halka arzla borçluluğunu belirgin biçimde azalttı. Ancak net kârın büyük kısmı tek seferlik vergi etkisinden geldi. Faaliyet marjları daraldı ve nakit hâlâ alacak ile stokta bağlı. Şirket karnesinde 10 göstergeden 7’si ideal seviyede. Borçluluk, likidite, özkaynak gücü ve büyüme güçlü. Net kâr marjı, faiz karşılama ve halka arz hariç nakit akışı zayıf. Takip edilmesi gereken noktalar, alacakların tahsili, grup şirketleriyle olan bakiyeler ve fon soruşturmasındaki gelişmeler.
Kaynak: KAP, şirket finansal raporları ve faaliyet raporu.











