Seranit Granit Seramik Sanayi ve Ticaret A.Ş. (SERNT), 2026 yılının ilk yarısında satışlarını artırıp faaliyet kârı üretmesine rağmen yüksek finansman giderleri, döviz açık pozisyonu ve ağır borç yükünün etkisiyle 940,3 milyon TL net zarar açıkladı.
Şirketin finansalları, Ocak 2025’te gerçekleştirilen halka arz da dikkate alınarak değerlendirildiğinde daha dikkat çekici bir tablo ortaya çıkıyor. Seranit halka arzdan yaklaşık 1,33 milyar TL net kaynak sağlamış, bunun yaklaşık 735 milyon TL’sini finansal borçların ödenmesinde kullanmıştı. Buna rağmen 2026/6 itibarıyla finansal borçların 5,41 milyar TL seviyesinde bulunması, şirketin finansman sorununun halka arz sonrasında da devam ettiğini gösteriyor.
Faaliyet kâr ediyor, finansman gideri kârı siliyor
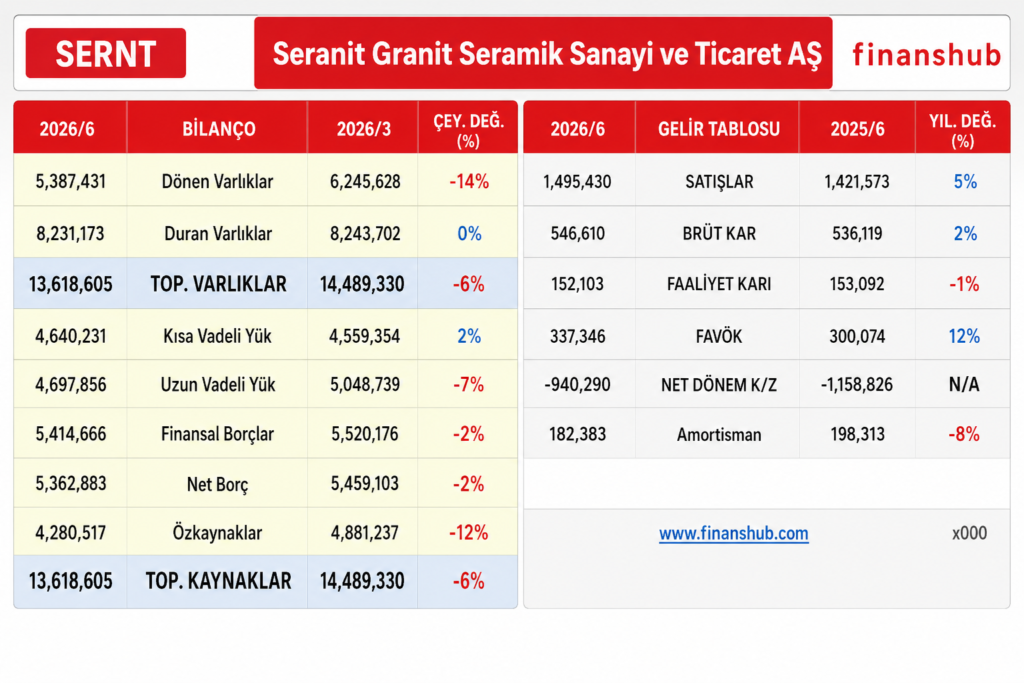
SERNT’in satış gelirleri 2026’nın ilk yarısında yıllık yüzde 5 artarak 1,50 milyar TL’ye yükseldi. Brüt kâr 546,6 milyon TL olurken şirket 152,1 milyon TL esas faaliyet kârı açıkladı.
Ancak faaliyetlerden elde edilen kâr finansman yükünü karşılamaya yetmedi.
Şirketin altı aylık finansman gideri 825,8 milyon TL’ye ulaştı. Bunun 481,2 milyon TL’si faiz giderinden, 251,3 milyon TL’si kur farkından, 70,3 milyon TL’si banka komisyonlarından ve 21,5 milyon TL’si TFRS 16 kapsamındaki finansman giderlerinden oluştu. Finansman gideri, şirketin faaliyet kârının yaklaşık 5,4 katına ulaştı.
Üstelik 2025/6 döneminde 638,5 milyon TL parasal pozisyon kazancı sağlayan şirket, bu yıl 146,7 milyon TL parasal pozisyon kaybı yazdı. Sonuçta vergi öncesi zarar 820,4 milyon TL, net dönem zararı ise 940,3 milyon TL oldu.
Halka arzdan gelen kaynak borç sorununu çözemedi
Seranit, Ocak 2025’teki halka arzdan yaklaşık 1,33 milyar TL net fon sağlamıştı. Fonun en büyük bölümü mevcut finansal yükün azaltılması amacıyla kullanıldı. Yaklaşık 735 milyon TL finansal borç ödemesine, 528 milyon TL civarı işletme sermayesine, kalan bölüm ise satış-pazarlama ve dijitalleşmeye yönlendirildi.
Ancak halka arzdan yaklaşık 18 ay sonra şirketin finansal borçları hâlâ 5,41 milyar TL seviyesinde.
Bu durum, halka arzdan gelen kaynağın bilanço üzerinde rahatlama yaratmasına rağmen borçluluğu yapısal olarak çözemediğini gösteriyor.
Halka arz öncesindeki finansallar da aslında bu sorunun yeni olmadığını ortaya koyuyordu. Şirket 2024’te kâr açıklarken, sonuçlarda yüksek parasal pozisyon kazançlarının önemli etkisi bulunuyordu. Halka arz sonrasında ise şirket yeniden yüksek zarar dönemine girdi.
Dolayısıyla Seranit’te bugün karşı karşıya olunan finansman problemi, yalnızca 2026’ya özgü değil; halka arz öncesinden taşınan bir bilanço sorununun devamı niteliğinde.
Döviz açık pozisyonu 3,94 milyar TL
Borçların büyüklüğü kadar yapısı da dikkat çekiyor.
Dipnotlara göre SERNT’in net yabancı para açık pozisyonu 2025 sonundaki yaklaşık 3,52 milyar TL’den 3,94 milyar TL’ye yükseldi. Açık pozisyonun büyük bölümü euro yükümlülüklerinden kaynaklanıyor.
Şirketin kendi duyarlılık analizine göre yabancı para kurlarının yüzde 10 yükselmesi halinde finansallarda yaklaşık 393,6 milyon TL olumsuz etki oluşabiliyor. Bu tutar, şirketin altı aylık 152 milyon TL faaliyet kârının yaklaşık 2,6 katına denk geliyor.
Kur riski bu nedenle yalnızca bilanço kalemi değil, doğrudan şirketin gelecekteki kârlılığını etkileyebilecek temel risklerden biri.
5,41 milyar TL borca karşı 51,8 milyon TL nakit
Likidite tarafında da dikkat edilmesi gereken bir görünüm bulunuyor.
Şirketin 5,41 milyar TL finansal borcuna karşılık dönem sonu nakdi yalnızca 51,8 milyon TL seviyesinde.
Dipnotlara göre finansal borçların defter değeri 5,41 milyar TL olmasına rağmen bu borçlar için gelecekte gerçekleşmesi beklenen toplam sözleşmesel nakit çıkışı 6,37 milyar TL’ye ulaşıyor.
Bunun yaklaşık 2,46 milyar TL’sinin 12 ay içerisinde ödenmesi bekleniyor.
Bilanço tarafında cari oran yaklaşık 1,16’ya, stoklar hariç likidite oranı ise yaklaşık 0,45’e gerilemiş durumda. Bu nedenle borcun çevrilebilmesi açısından faaliyetlerden güçlü nakit üretiminin sürdürülmesi önem taşıyor.
Marjlar ve Borçluluk Göstergeleri Baskının Sürdüğünü Gösteriyor
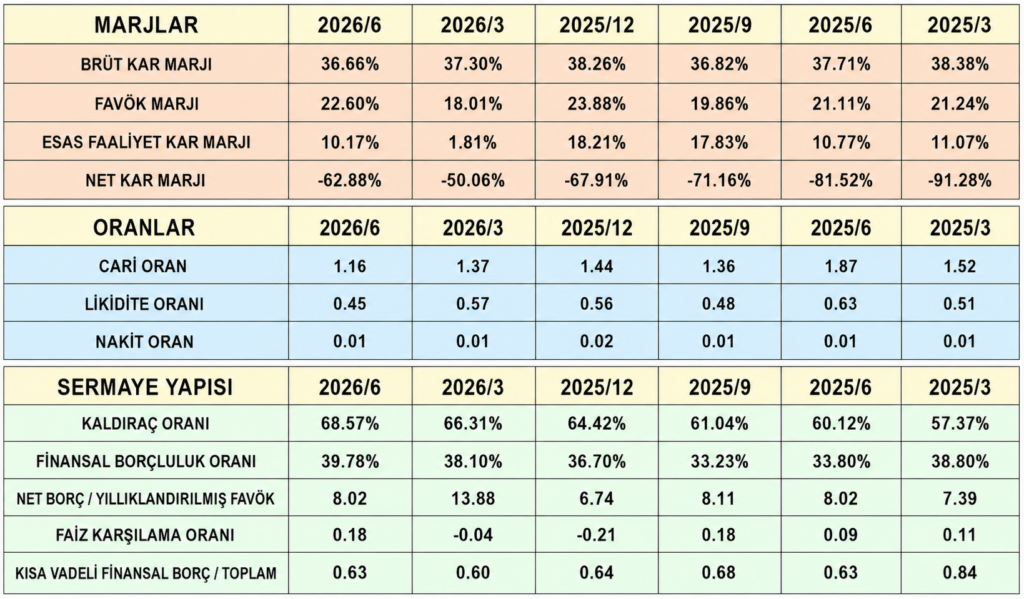
SERNT’in oranları incelendiğinde, operasyonel tarafta sınırlı toparlanmaya rağmen bilanço ve borçluluk göstergelerinde baskının devam ettiği görülüyor.
Borçluluk göstergeleri ise finansalların en kritik tarafı. Kaldıraç oranı son altı dönemin en yüksek seviyesi olan %68,57’ye çıkarken, finansal borçluluk oranı da %39,78’e yükseldi. Net Borç/Yıllıklandırılmış FAVÖK oranı 2026/3’teki 13,88x seviyesinden 8,02x’e gerilese de hâlâ yüksek borçluluğa işaret ediyor.
Net Borç/Yıllıklandırılmış FAVÖK oranının 8,02x seviyesinde olması, SERNT açısından ciddi bir borçluluk uyarısı veriyor. Üstelik bu oran 2026/3’te 13,88x gibi son derece yüksek bir seviyeyi görmüş durumda. İkinci çeyrekteki FAVÖK toparlanması oranı aşağı çekmiş olsa da, mevcut 8x seviyesi şirketin ürettiği operasyonel kârın borç yüküne kıyasla hâlâ yetersiz kaldığını gösteriyor. Başka bir ifadeyle SERNT’in borcu, operasyonel kazancının çok üzerinde; bu da faiz, kur ve refinansman baskısının finansallar üzerindeki etkisini büyütüyor. Net Borç/FAVÖK’ün bu seviyelerde kalması, şirketin borç azaltma konusunda hâlâ yeterli mesafe alamadığını ve bilanço üzerindeki finansman riskinin devam ettiğini açık biçimde ortaya koyuyor.
940 milyon TL zarara rağmen 1,42 milyar TL nakit üretildi
SERNT’in finansallarındaki en önemli olumlu ayrışma nakit akışında görülüyor.
Şirket 940 milyon TL zarar açıklamasına rağmen işletme faaliyetlerinden 1,42 milyar TL pozitif nakit üretti. Geçen yıl aynı dönemde işletme nakit akışı 372,4 milyon TL seviyesindeydi.
Ancak bu güçlü nakit üretiminin kaynağına bakıldığında işletme sermayesindeki çözülme öne çıkıyor.
Stoklardaki azalma 656,6 milyon TL, ticari alacaklardaki azalma ise 483,5 milyon TL nakit katkısı sağladı. Böylece işletme sermayesi değişimlerinden toplam 1,08 milyar TL pozitif katkı geldi.
Stok dipnotlarında mamullerin 2025 sonundaki 2,54 milyar TL’den 1,95 milyar TL’ye gerilemesi, nakit akışındaki stok çözülmesini doğruluyor.
Bu gelişme olumlu olmakla birlikte, stok ve alacakların azaltılmasından elde edilen nakdin aynı büyüklükte sürekli tekrarlanabilecek bir kaynak olmadığı da dikkate alınmalı.
Üretilen nakit borç ve faize gitti
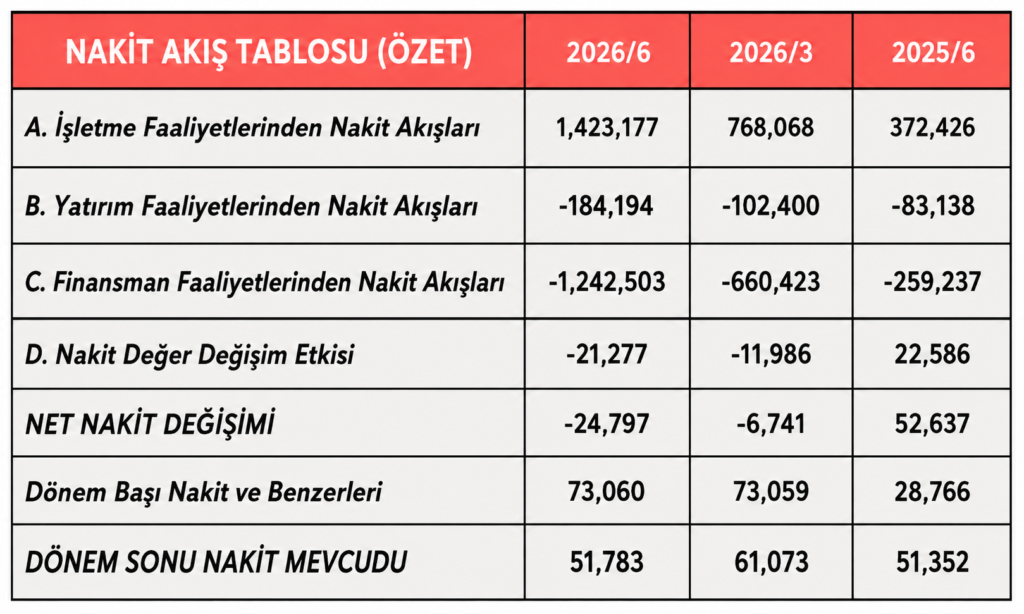
Şirket 184,2 milyon TL yatırım harcaması sonrasında yaklaşık 1,24 milyar TL serbest nakit akışı oluşturdu.
Ancak aynı dönemde finansman faaliyetlerinden de 1,24 milyar TL nakit çıkışı yaşandı.
SERNT 852,7 milyon TL yeni kredi kullanırken 1,27 milyar TL kredi geri ödemesi yaptı. Ayrıca 825,8 milyon TL faiz ödemesi gerçekleştirdi.
Bu tablo şirketin temel problemini net şekilde ortaya koyuyor:
Faaliyetlerden yaratılan güçlü nakdin önemli bölümü borç servisi ve faiz ödemeleri tarafından tüketiliyor.
Dönem sonunda nakdin yalnızca 51,8 milyon TL seviyesinde kalması da bu baskının bilanço üzerindeki etkisini gösteriyor.
Teminat ve ipotekler 6,08 milyar TL’ye ulaştı
Dipnotlarda bir diğer dikkat çekici kalem şirketin verdiği teminat ve ipotekler.
SERNT’in kendi tüzel kişiliği adına verdiği toplam teminat ve ipotek tutarı 6,08 milyar TL’ye ulaştı. 2025 sonunda bu rakam 5,64 milyar TL seviyesindeydi.
Tutarın 4,99 milyar TL’sini teminat mektupları, 1,08 milyar TL’sini ipotekler oluşturuyor.
6,08 milyar TL’lik büyüklük şirketin 4,28 milyar TL özkaynağının yaklaşık 1,4 katına karşılık geliyor.
Özkaynakların yapısı da ayrıca dikkat çekiyor. Yaklaşık 4,28 milyar TL özkaynağın 3,87 milyar TL’si yeniden değerleme ve ölçüm kazançlarından oluşurken, geçmiş yıllar zararları 2,17 milyar TL seviyesinde bulunuyor.
Dolayısıyla özkaynak büyüklüğünün önemli bölümünün faaliyetlerden birikmiş kârdan değil, yeniden değerleme fonlarından geldiği gözden kaçırılmamalı.
Halka arz sonrası asıl soru hâlâ aynı
SERNT’in 2026/6 finansalları şirketin üretim ve satış faaliyetlerinin tamamen bozulmadığını gösteriyor. Şirket satışlarını artırıyor, brüt kâr ve faaliyet kârı üretiyor, stoklarını azaltıyor ve güçlü işletme nakdi yaratabiliyor.
Ancak finansman yapısı operasyonların önüne geçmeye devam ediyor.
Halka arzdan 1,33 milyar TL net kaynak sağlanması ve bunun 735 milyon TL’sinin borçların kapatılmasında kullanılmasına rağmen bugün hâlâ 5,41 milyar TL finansal borç, 3,94 milyar TL döviz açık pozisyonu, 826 milyon TL finansman gideri ve 6,08 milyar TL teminat-ipotek yükü bulunuyor.
Üstelik ikinci çeyrekte zarar hızlanmış durumda. İlk çeyrekte yaklaşık 343 milyon TL olan zarar, yalnızca ikinci çeyrekte 597 milyon TL’ye ulaştı. İkinci çeyrekte 139,7 milyon TL faaliyet kârına karşılık 476,5 milyon TL finansman gideri ve 275,1 milyon TL parasal pozisyon kaybı oluştu.
Bu nedenle Seranit açısından halka arz sonrası dönemin temel sorusu artık “şirkete ne kadar kaynak girdi?” değil, “bu kaynak finansal yapıda kalıcı bir iyileşme sağlayabildi mi?” sorusu.
Mevcut finansallar, bu soruya henüz güçlü bir olumlu yanıt vermiyor. Şirketin operasyonları nakit üretebiliyor; ancak borç, faiz ve kur yükü bu kazanımı tüketmeye devam ediyor.