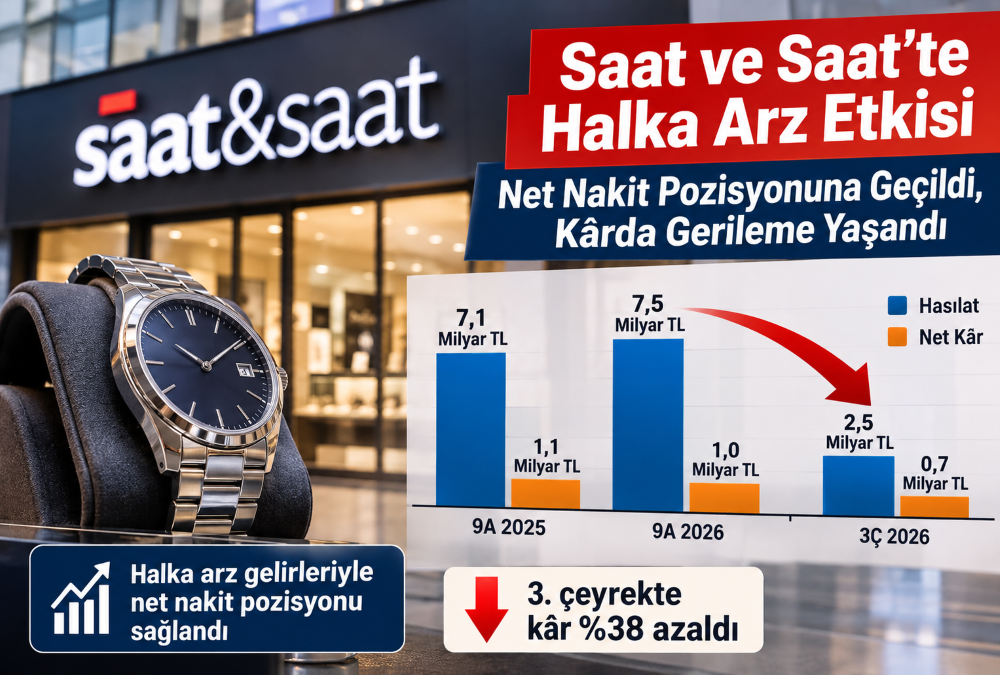
Saat ve Saat, Temmuz’daki halka arzdan elde ettiği yaklaşık 2,2 milyar TL ile banka kredilerini yarıya indirdi ve Eylül sonunda net nakit pozisyonuna geçti. Ancak üçüncü çeyrekte hasılat reel olarak %7,6 düşerken giderler artmaya devam etti; esas faaliyet kârı %32, net kâr %38 geriledi.
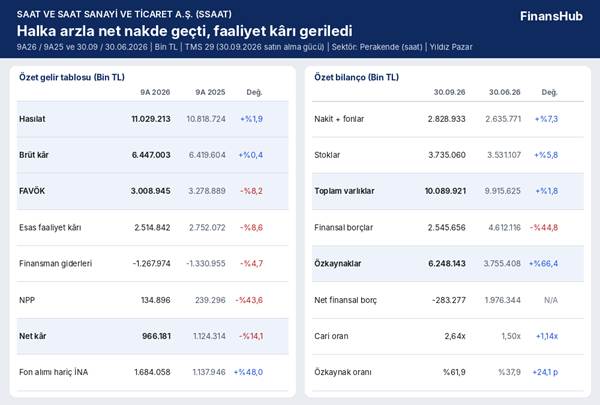
Bilanço halka arzla güçlendi, gelir tablosu ise zayıfladı.
Şirketi tanıyalım
Saat ve Saat, 1994’te kurulmuş bir saat ve aksesuar şirketi. İşin iki ayağı var. Ana şirket 33 uluslararası saat markasının distribütörü; ayrıca altı kendi markası ve U.S. Polo Assn. lisansı bulunuyor. Perakende şirketi ise Eylül sonunda 179’u kendi işlettiği, 10’u franchise olmak üzere 189 mağaza yönetiyor. Bunlara 10 shop-in-shop (başka bir mağazanın içindeki satış köşesi), 477 toptan satış noktası ve e-ticaret ekleniyor.
Gelirin neredeyse tamamı yurt içinden geliyor: ilk dokuz ayda yurt dışı satışlar brüt satışların yalnızca %1,8’i. Bu yüzden şirketi en çok iç talep etkiliyor. Mağaza kiraları ve personel, mağazacılığın sabit giderleri. Uluslararası markaların distribütörü olduğu için alış maliyetinin dövize duyarlı olması beklenir; bu bizim yorumumuz, şirketin kur duyarlılık analizi yalnızca bilançodaki döviz kalemlerini kapsıyor. Şirket perakende sektöründe; payları 16 Temmuz 2026’dan beri Borsa İstanbul Yıldız Pazar’da işlem görüyor.
Bu dönemde ne oldu?
Halka arz bilançoyu onardı, ama talep yavaşlarken büyüyen mağaza ağının giderleri kârı aşındırdı. Rakamlar bunu destekliyor. İlk dokuz ayda hasılat, geçen yılın aynı dönemine göre reel olarak %1,9 arttı. Yalnızca üçüncü çeyrekte hasılat %7,6 geriledi, pazarlama, satış ve dağıtım giderleri ise %9,1 arttı. Üçüncü çeyrek esas faaliyet kârı 979,1 milyon TL’den 663,6 milyon TL’ye indi.
Segment dipnotu farkı gösteriyor. Perakende şirketinin hasılatı dokuz ayda %7,9 büyüdü, ama esas faaliyet kârı %13,9 azaldı. Mağaza ağı büyüyor, fakat her yeni liralık satış daha pahalıya geliyor. Hasılat artışının fiyattan mı hacimden mi geldiğini ayırmak mümkün değil. Şirket benzer mağaza satışlarını (aynı mağazaların bir önceki yıla göre satışı) ve satış alanını açıklamadı.
Kâr nereden geldi?
Tablo 2’de görüldüğü gibi brüt kâr marjı %59,3’ten %58,5’e indi. Yani her 100 liralık satıştan ürün maliyeti düşüldükten sonra kalan pay 0,9 puan azaldı. Asıl baskı giderlerden geldi. Personel giderleri reel olarak %14,7 artarak 1.658,4 milyon TL’ye çıktı. Çalışan sayısı yıl başından bu yana 86 kişi artarak 1.224’e ulaştı.
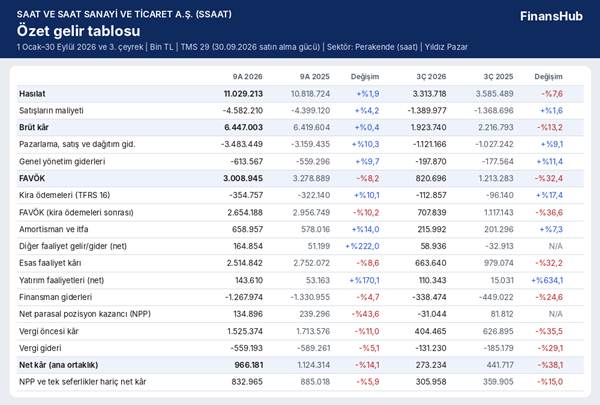
Hasılat dokuz ayda korundu, ama üçüncü çeyrekte satış düşerken giderler arttı ve faaliyet kârı üçte bir eridi.
9A: Ocak–Eylül dönemi. 3Ç: Temmuz–Eylül dönemi. FAVÖK: Faiz, amortisman ve vergi öncesi kâr. TFRS 16: Kiralamalar standardı. NPP: Net parasal pozisyon kazancı. N/A: İşaret değiştiği için yüzde hesaplanmadı.
FAVÖK (faiz, amortisman ve vergi öncesi kâr) %8,2 düşüşle 3.008,9 milyon TL oldu. Mağaza kiraları muhasebede borç gibi izlendiği için FAVÖK’ü azaltmıyor. Kira ödemeleri düşüldüğünde FAVÖK 2.654,2 milyon TL’ye iniyor ve düşüş %10,2’ye çıkıyor.
Net kâr %14,1 azalışla 966,2 milyon TL oldu. Bunun 134,9 milyon TL’si net parasal pozisyon kazancı. Bu kalem enflasyon muhasebesinden doğar, kasaya para girmez. Bu kazanç ve küçük bir taşıt satış zararı çıkarıldığında net kâr 833,0 milyon TL; geçen yıla göre düşüş %5,9. Üçüncü çeyrekte kârı iki kalem destekledi. Finansman giderleri borç ödemesiyle %24,6 azaldı. Yatırım faaliyetlerinden gelirler 112,6 milyon TL’ye çıktı. Dipnot bu gelirin ayrıntısını vermiyor; zamanlaması halka arz parasının fonlara yatırıldığı döneme denk geliyor. Etkin vergi oranı %36,7 ile yüksek.
Para nerede?
Şirketin raporladığı işletme faaliyetlerinden nakit akışı 749,5 milyon TL; geçen yılın aynı döneminde 1.137,9 milyon TL’ydi. Bu düşüş yanıltıcı. Şirket, halka arz parasıyla aldığı 934,6 milyon TL’lik para piyasası fonlarını işletme sermayesi değişimi içinde gösterdi. Bu alım çıkarıldığında işletme nakit akışı 1.684,1 milyon TL ve geçen yılın %48 üzerinde.
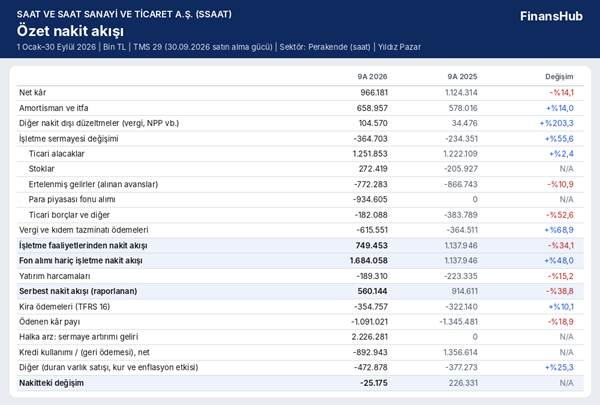
Raporlanan nakit akışı fon alımı yüzünden düşük görünüyor; bu kalem çıkarıldığında nakit üretimi güçlü.
Tablo 3’te görüldüğü gibi nakdi büyük ölçüde yıl sonunda yüksek olan alacakların tahsili getirdi (1.251,9 milyon TL). Müşteri avansları azaldıkça 772,3 milyon TL çıkış oldu; geçen yıl da benzer mevsimsel bir çıkış vardı. Yatırım harcamaları 189,3 milyon TL ve maddi varlık amortismanının 1,4 katı. Şirket mağaza ağını büyütüyor.
Fon alımı hariç serbest nakit akışı (işletme nakdinden yatırım harcaması düşüldükten sonra kalan para) 1.494,7 milyon TL. Kira ödemeleri de düşüldüğünde 1.140,0 milyon TL kalıyor. Bu tutar dönemde ödenen 1.091,0 milyon TL kâr payını ancak karşılıyor. Bu kâr payı halka arzdan önce, mevcut ortaklara ödendi. Yalnızca üçüncü çeyrekte fon alımı hariç işletme nakit akışı 98,8 milyon TL’ye düştü.
Bilanço ne söylüyor?
Tablo 4’teki en büyük değişim borç tarafında. Kiralama dahil kısa vadeli finansal borçlar, Haziran sonuna göre 4.240,5 milyon TL’den 2.163,7 milyon TL’ye indi. Özkaynaklar halka arz ve dönem kârıyla 3.755,4 milyon TL’den 6.248,1 milyon TL’ye çıktı. Haziran sonunda 1.976,3 milyon TL net finansal borç vardı. Eylül sonunda şirket 283,3 milyon TL net nakit pozisyonunda. Kiralamalar hariç tutulursa net nakit 1.060,3 milyon TL.
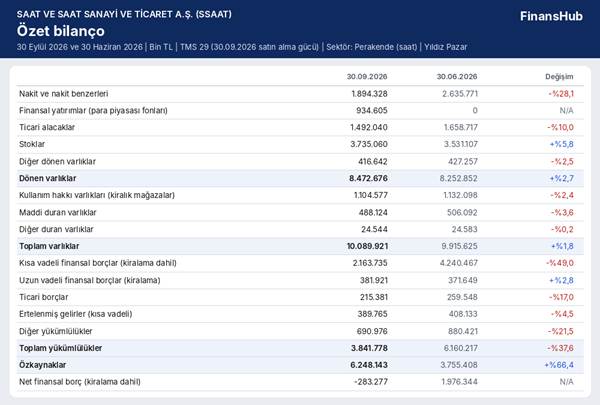
Halka arz parası kısa vadeli krediyi yarıya indirdi; şirket net borçtan net nakde geçti.
Cari oran 1,50’den 2,64’e çıktı. Yani bir yıl içinde ödenecek her 1 liralık borca karşılık 2,64 liralık dönen varlık var. İki ayrıntı önemli. Birincisi, nakdin %93’ü (1.764,3 milyon TL) vadesi üç aydan kısa kredi kartı (POS) alacağı; bankadaki vadesiz para 128,2 milyon TL. İkincisi, kalan 1.768,6 milyon TL banka kredisinin tamamı bir yıl içinde vadeleniyor. TL kredilerin faizi %53–58 aralığında. Şirket bu faizle borçluyken elinde 934,6 milyon TL fon tutuyor.
Stoklar 3.735,1 milyon TL ile toplam varlıkların %37’si. Son 12 aylık satış maliyetine göre stok süresi 220 gün; Haziran’da 209 gündü. Yani raftaki ürün ortalama yedi aydan uzun sürede satılıyor. Kur riski küçük: net döviz pozisyonu 158,4 milyon TL fazla veriyor; şirketin hesabına göre kurdaki %10’luk değişim kârı 15,8 milyon TL etkiliyor.
Finansal sıkıntı riski düşük; on göstergenin hiçbirinde kırmızı bayrak yok (0 bayrak). Son 12 ayda finansman giderleri esas faaliyet kârının 0,47 katı, özkaynak oranı %61,9. Şirket 2025’te halka açık olmadığı için önceki yılın aynı çeyreğine ait bilançolar yayımlanmadı; bu karşılaştırmalar önceki çeyrekle yapıldı.
Pay sahibi açısından
Sermayenin %36,98’i Nurullah Dönmez’de, %27,87’si Ramazan Kaya’da, %28,01’i Hamza Kaya’da; halka açık kısım %7,14. A grubu paylar (%26,3) yönetim kuruluna aday gösterme ve genel kurulda oy imtiyazı taşıyor; küçük yatırımcının yönetimdeki etkisi sınırlı. Fiyat istikrarı kapsamında 8,75 milyon pay ortalama 42,32 TL’den alındı. Yönetim Kurulu Başkanı Ramazan Kaya 21 Ekim–2 Kasım arasında 22,3 milyon TL’ye 981.800 pay aldı. İzahnamede halka arz gelirinin yaklaşık %20’sinin borç ödemesine, %80’inin işletme sermayesine ayrılacağı yazıyordu. Üçüncü çeyrekteki yaklaşık 1,7 milyar TL net kredi geri ödemesi şirkete giren gelirin dörtte üçüne denk geliyor. İncelediğimiz kaynaklarda fon kullanım raporu bulunamadı.
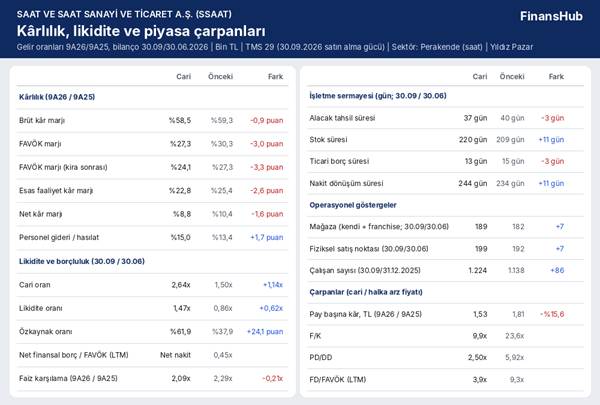
Marjların hepsi daralırken likidite ve özkaynak oranı halka arzla belirgin biçimde güçlendi.
LTM; SON 12 AY
Tablo 5’in sağ alt bölümünde çarpanlar yer alıyor. Pay 4 Kasım’ı 23,62 TL’den kapattı; bu, halka arz fiyatının %57,8 altında. Piyasa değeri 15,6 milyar TL. Son 12 aylık net kâra göre F/K 9,9; yani piyasa şirkete yıllık kârının yaklaşık 10 katı değer biçiyor. PD/DD 2,50; piyasa değeri özkaynağın 2,5 katı. FD/FAVÖK 3,9. Halka arz fiyatında aynı veriyle F/K 23,5, PD/DD 5,9 olurdu. Dokuz aylık pay başına kâr 1,81 TL’den 1,53 TL’ye indi; düşüşte yeni payların etkisi de var.
Dipnotlardan çıkanlar
- Dokuz aylık tablolar bağımsız denetimden veya sınırlı denetimden geçmemiş.
- İlişkili taraf işlemleri küçük ama dikkat çekici: şirket 46,1 milyon TL’lik taşıtı ortaklara ve ortakların şirketine sattı (32,3 milyon TL’si Ramazan Kaya’ya). Ortakların kiralama şirketine dokuz ayda 29,8 milyon TL kira ödedi.
- Şirketin kendi kredileri için verdiği teminat, rehin ve ipotek toplamı 18,8 milyar TL. Bunun 9,6 milyar TL’si, 2023–2024’te kısmi bölünmeyle ortaklara geçen arsa ve binalar üzerindeki ipotek. Ortaklar ayrıca 4,4 milyar TL kefalet vermiş. Üçüncü kişiler lehine teminat yok.
- Özkaynakta 3.584,3 milyon TL’lik eksi bakiye var. Bu, 2021’de perakende şirketinin ortaklardan satın alınmasının muhasebe izi.
- Halka arz nedeniyle beş hesap dönemi boyunca kurumlar vergisi 2 puan indirimli uygulanacak.
Faaliyet raporu ve gelecek
Mağaza sayısı üçüncü çeyrekte 182’den 189’a çıktı. Jacques Philippe markası için Hindistan’da beş yıllık münhasır distribütörlük sözleşmesi imzalandı; şirket toplam 6,7 milyon İsviçre frangı ciro bekliyor. Raporda marj düşüşünün nedeni ve 2026 hedefleri yer almıyor. Benzer mağaza satışları, satış alanı ve online satış payı da açıklanmadı; bu, büyümenin kalitesini ölçmeyi zorlaştırıyor.
Şirket karnesi
Güçlü yönler: (1) Halka arz sonrası net nakit pozisyonu, %62 özkaynak oranı ve 2,6 cari oranla sağlam bilanço. (2) %58,5 brüt marj ve fon alımı hariç 1,7 milyar TL işletme nakit akışı.
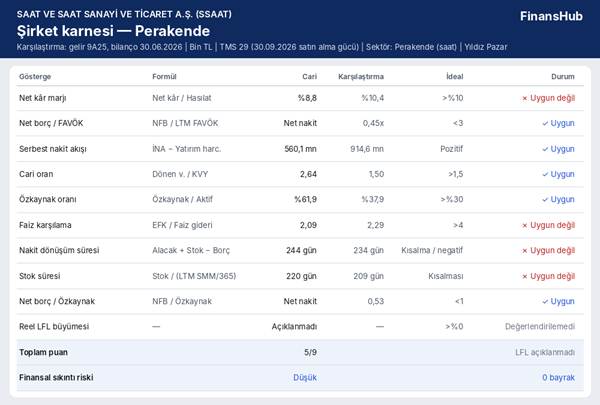
Bilanço göstergeleri uygun, kârlılık ve işletme sermayesi göstergeleri zayıf; karne 9 üzerinden 5.
NFB: Net finansal borç. İNA: İşletme faaliyetlerinden nakit akışı. KVY: Kısa vadeli yükümlülükler. EFK: Esas faaliyet kârı. SMM: Satışların maliyeti. LTM: Son 12 ay. LFL: Benzer mağaza satış büyümesi. Tek bir oran tek başına karar verdirmez; göstergeler birlikte değerlendirilmelidir. Finansal sıkıntı riski: Düşük (0 bayrak).
Zayıf yönler: (1) Giderler hasılattan hızlı artıyor; üçüncü çeyrekte esas faaliyet kârı %32 azaldı. (2) 220 günlük stok süresiyle işletme sermayesi ağır; para uzun süre rafta bekliyor.
En önemli risk: İç talep yavaşlamayı sürdürürse büyüyen mağaza ağının kira ve personel giderleri marjı daraltmaya devam edebilir.
Finansal sıkıntı riski: Düşük (0 bayrak). Karne: LFL açıklanmadığı için 10 göstergenin 9’u değerlendirilebildi; 5’i uygun (Tablo 6).
İzlenecek göstergeler: (1) Dördüncü çeyrek reel hasılatı: üçüncü çeyrekteki %7,6’lık düşüşün geçici olup olmadığını gösterir. (2) Pazarlama ve personel giderlerinin hasılata oranı: marj daralmasının durup durmadığını gösterir. (3) Stok süresi ve kalan kısa vadeli krediler: büyümenin kendi nakdiyle mi, yüksek faizli borçla mı finanse edildiğini gösterir.
Kaynak: KAP, şirket finansal raporları ve faaliyet raporu.