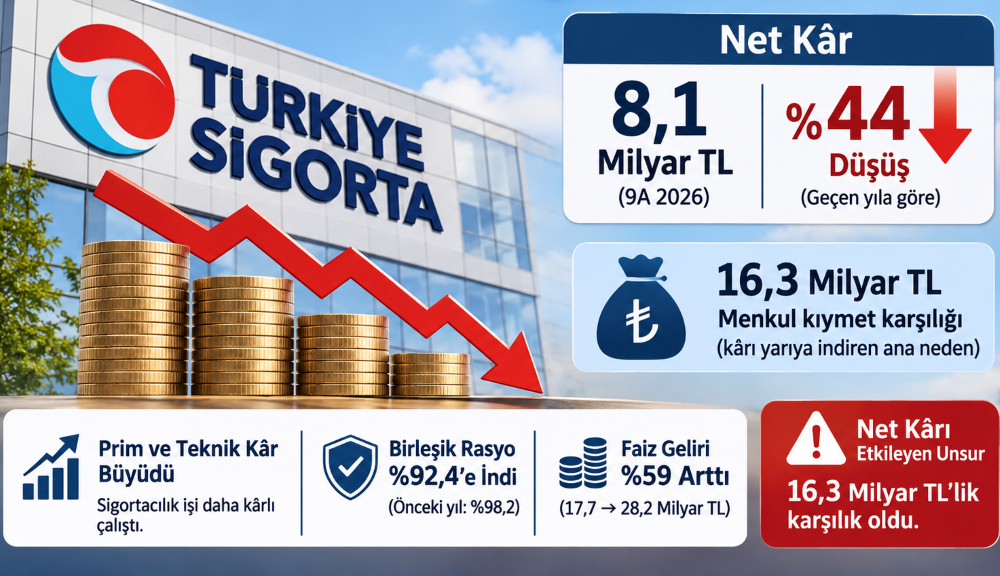
Türkiye Sigorta, geri dönmeyen 9,0 milyar TL’lik devlet tahvili ve sorunlu özel sektör tahvilleri için 16,3 milyar TL karşılık ayırdı. Karşılık 2025’in tüm yıl kârının %84’üne denk geliyor ve üçüncü çeyreği 5,4 milyar TL net zarara çevirdi.
Türkiye Sigorta yılın ilk dokuz ayında 8,1 milyar TL net kâr açıkladı; bu, geçen yılın aynı dönemine göre nominal %44 düşüş. Düşüşün nedeni sigortacılık işi değil: fon soruşturmasıyla aynı döneme denk gelen iade edilmeyen devlet tahvilleri ve sorunlu menkul kıymetler için ayrılan 16,3 milyar TL’lik karşılık.
Prim ve teknik kâr büyürken net kâr, 16,3 milyar TL’lik karşılık yüzünden geriledi; özkaynak üç ayda %8,7 azaldı.
Şirketi tanıyalım
Türkiye Sigorta, 2020’de üç kamu sigortacısının birleşmesiyle kuruldu ve yalnızca hayat dışı sigortada çalışıyor. Yılın ilk dokuz ayında 134,6 milyar TL brüt prim üretti. Faaliyet raporuna göre pazar payı %15. Primin en büyük kalemleri genel zararlar (%32), yangın ve doğal afet (%24), sağlık (%13), kasko (%11) ve zorunlu trafik (%10).
Primin 59,0 milyar TL’si, yani %44’ü, ilişkili taraf olan kamu bankalarının şubeleri aracılığıyla geldi. Şirket büyük kurumsal riskleri reasürörlere devrediyor. Reasürör, sigortacının sigortacısıdır. Dokuz ayda brüt primin yarısından fazlası, 70,0 milyar TL, reasürörlere aktarıldı.
Bir sigortacı iki yoldan kazanır. Birincisi sigortacılık işidir: Topladığı prim, ödediği hasar ve masraftan fazlaysa teknik kâr eder. İkincisi yatırım işidir: Hasar ödenene kadar elinde duran parayı tahvil, mevduat ve fonlarda değerlendirir. Bu yüzden şirket enflasyona (oto yedek parça, sağlık maliyeti), faize ve deprem gibi büyük hasarlara duyarlıdır.
Şirketin %76,1’i Türkiye Varlık Fonu’na ait. Payları BIST Tüm kapsamında işlem görüyor. Sigorta şirketleri düzenleyici kararla enflasyon muhasebesi uygulamıyor. Bu yüzden rakamlar nominal; reel değişimleri TÜFE ile biz hesapladık.
Bu dönemde ne oldu?
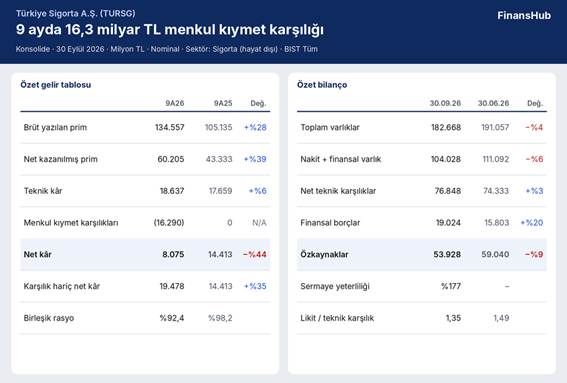
Sigortacılık işi geçen yıldan daha kârlı çalıştı, ama Eylül’de başlayan fon soruşturmasıyla aynı döneme denk gelen menkul kıymet kayıpları üçüncü çeyreği 5,4 milyar TL zarara çevirdi. Tablo 1 bu iki yüzü yan yana gösteriyor.
Şirket kaybı üç kalemde topladı. En büyüğü, ödünç işleminde verilen ve vadesinde geri dönmeyen 9,0 milyar TL’lik devlet iç borçlanma senedi. Tahviller bir aracı kurum nezdinde emanetteydi; dipnot kurumun adını vermiyor. İkinci kalem, kupon veya anapara ödemesini yapamayan ihraççılara ait 4,0 milyar TL’lik özel sektör tahvili, varlığa dayalı menkul kıymet ve katılım hesabı. Üçüncüsü, temerrüt olmadığı halde ihraççının bağlı olduğu grup riskli görüldüğü için karşılık ayrılan 2,7 milyar TL’lik menkul kıymet.
Eylül öncesi temerrütlerle birlikte toplam karşılık 16,3 milyar TL. Şirket, SPK’nın tasfiyeye aldığı 131 fonda bakiyesi olmadığını açıkladı. Basına yansıyan bilgilere göre eski genel müdür ve bir genel müdür yardımcısı soruşturma kapsamında tutuklandı. Şirket bu iki görev değişikliğini KAP’a bildirdi.
Kâr nereden geldi?
Tablo 2’de görüldüğü gibi sigortacılık tarafı güçlü. Birleşik rasyo %98,2’den %92,4’e indi. Birleşik rasyo, her 100 liralık primin ne kadarının hasara ve masrafa gittiğini gösterir; %100’ün altı sigortacılıktan kâr demektir. İyileşmenin kaynağı hasar/prim oranının %73,9’dan %69,1’e düşmesi. Genel zararlarda bu oran %99’dan %35’e indi, zorunlu trafikte zarar daraldı. Buna karşılık sağlık branşı 1,2 milyar TL teknik zarar yazdı.
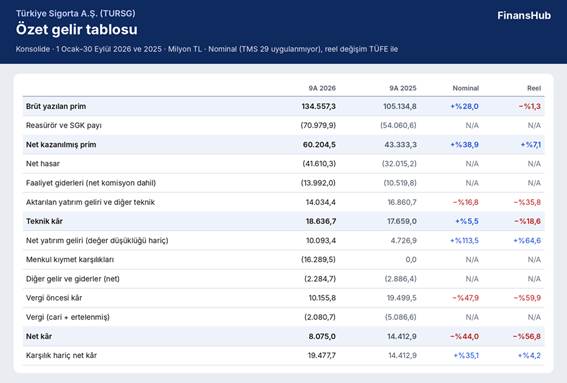
Sigortacılık ve faiz geliri büyüdü; net kârı düşüren, 16,3 milyar TL’lik menkul kıymet karşılığı oldu.
İki uyarı var. Brüt prim nominal %28,0 arttı, ama TÜFE ile düzeltildiğinde %1,3 geriledi. Yalnızca üçüncü çeyrekte reel düşüş %4,2. Ayrıca üçüncü çeyrekte birleşik rasyo %98,8’e çıktı; ikinci çeyrekte %87,3’tü.
Yatırım tarafında faiz geliri 17,7 milyar TL’den 28,2 milyar TL’ye çıktı. Değer düşüklüğü hariç net yatırım geliri 4,7 milyar TL’den 10,1 milyar TL’ye yükseldi. Ardından 16,3 milyar TL’lik karşılık geliyor. Bunun yaklaşık 4,9 milyar TL’si ertelenmiş vergi geliriyle dengelendi. Ertelenmiş vergi geliri nakit getirmez; gelecekte ödenecek vergiyi azaltan bir muhasebe kalemidir. Böylece karşılığın net kâra etkisi yaklaşık 11,4 milyar TL.
Karşılıklar olmasaydı dokuz aylık net kâr 19,5 milyar TL olacaktı. Bu, geçen yılın aynı dönemine göre nominal %35, reel %4 artış demek. Karşılıklar tek seferlik görünüyor, ama tahsilat süreci sürüyor. Geri alınan her lira ileride gelir yazılır; yeni bir kayıp ise yeni gider demektir.
Para nerede?
Sigortacıda nakit akış tablosu yerine branş sonuçlarına bakmak daha öğreticidir. Tablo 3, kârı genel zararlar ile yangın ve doğal afet branşlarının taşıdığını gösteriyor. Bu iki branşta primin büyük kısmı reasüröre devredildiği için hasarın da büyük kısmını reasürör üstleniyor. Zorunlu trafikte hasar/prim %114,4. Yani şirket bu branşta kazandığı her 100 liralık prime karşılık 114 lira hasar yazıyor.
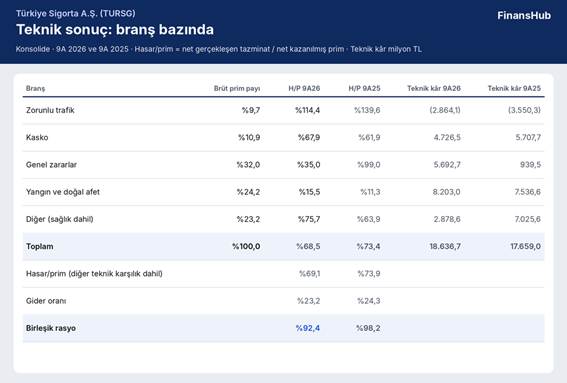
Genel zararlar ve yangın branşları kârı taşıdı; zorunlu trafik hâlâ kazandığı primden fazla hasar ödüyor.
H/P: hasar/prim oranı ·
Nakit tarafında bir işaret var. Esas faaliyetlerden net nakit dokuz ayda eksi 3,0 milyar TL oldu; geçen yıl artı 4,8 milyar TL’ydi. Farkın büyük kısmı 6,1 milyar TL’lik vergi ödemesinden geliyor (geçen yıl 2,9 milyar TL). Son 12 aylık esas faaliyet nakdi ise artı 1,6 milyar TL. Prim alacaklarının tahsil süresi 90 gün; Eylül 2025’te 87 gündü.
Bilanço ne söylüyor?
Haziran sonuna göre toplam varlıklar %4,4, özkaynaklar %8,7 azaldı. TÜFE ile düzeltildiğinde özkaynaktaki düşüş %13,5. Tablo 4 kaybın bilançodaki izini gösteriyor. Finansal varlıklarda 7,4 milyar TL değer düşüklüğü karşılığı var. Bir de tamamına karşılık ayrılan 9,0 milyar TL’lik aracı kurum alacağı var. Karşılıkların toplamı Haziran özkaynağının %27,6’sına, vergi sonrası etkisi %19,3’üne denk geliyor.
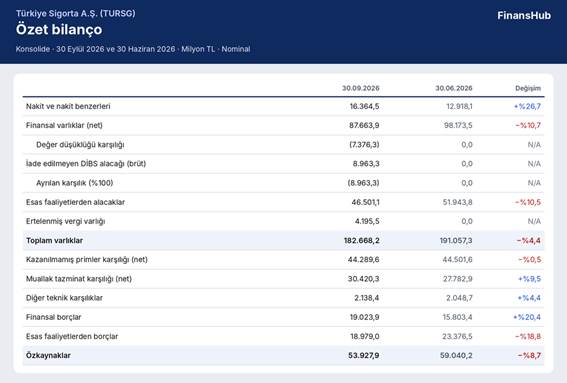
Kayıp bilançoda iki karşılık kalemi olarak duruyor; özkaynak geriledi ama sermaye tamponu korunuyor.
Buna rağmen sermaye tamponu yerinde. Sermaye yeterliliği oranı %176,6. Yani mevzuatın istediği her 100 liralık özsermayeye karşılık şirkette 177 lira var; fazlalık 24,3 milyar TL. Likit varlıklar, sigortalılara olan net yükümlülüklerin (teknik karşılıkların) 1,35 katı; Haziran’da 1,49 kattı.
Dikkat edilecek kalem borç. Şirket menkul kıymetlerini teminat vererek iki yabancı bankadan %34–36 faizle, 13–85 gün vadeli 18,9 milyar TL borçlanmış ve parayı yatırımda kullanıyor. Finansal borçlar Haziran’a göre %20 arttı ve özkaynağın %35’ine ulaştı. Bu borç düşüldüğünde likit varlık/teknik karşılık oranı 1,11’e iniyor. Kur riski sınırlı: Net yabancı para pozisyonu 9,3 milyar TL fazla; TL %20 değer kaybederse kâr 1,9 milyar TL artar.
Finansal sıkıntı riski düşük (1 bayrak). Tek bayrak, şirketin konsolide olmayan tabloları için SPK’dan ek süre almış olması. Sayısal göstergelerin hiçbirinde son 8 çeyrekte bayrak oluşmadı. Son 12 ayda birleşik rasyo %93, net kâr 13,2 milyar TL.
Pay sahibi açısından
Fiili dolaşımdaki pay oranı yaklaşık %22. Haziran’da %100 bedelsiz artırımla sermaye 20 milyar TL’ye çıktı. Ağustos’ta toplam 3,0 milyar TL, pay başına 0,15 TL brüt kâr payı ödendi. Dokuz aylık pay başına kâr 0,40 TL; geçen yıl aynı dönemde 0,72 TL’ydi. Dönem sonrası KAP akışı yoğun: Genel müdür 15 Ekim’de istifa etti, bir genel müdür yardımcısının iş akdi 26 Ekim’de feshedildi, İç Sistemler Başkanı 4 Kasım’da ayrıldı. Kredi notu 28 Eylül’de AAA(tr) olarak teyit edildi.
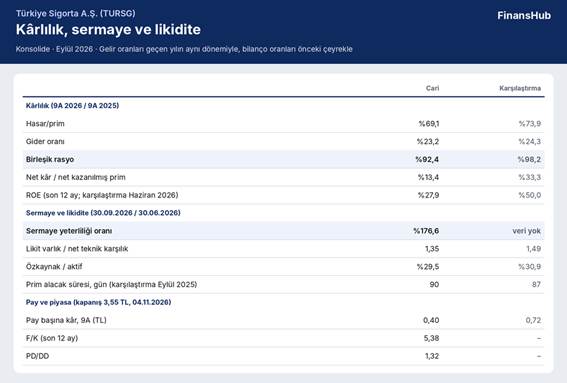
Sigortacılık oranları iyileşti; kârlılık enflasyonun altına indi, sermaye ve likidite güçlü kaldı.
Tablo 5’te görüldüğü gibi 4 Kasım kapanışıyla (3,55 TL) piyasa değeri 71,0 milyar TL. F/K 5,4: Piyasa şirkete son 12 aylık kârının 5,4 katı değer biçiyor. PD/DD 1,32: Piyasa değeri bilançodaki özkaynağın yaklaşık üçte bir üzerinde. Son 12 aylık özkaynak kârlılığı %27,9; yıllık enflasyonun (%29,7) altında.
Dipnotlardan çıkanlar
SEDDK denetimi sürüyor. Şirket, finansal yatırımlarla ilgisi olmayan ek bir bulgunun vergi sonrası etkisinin aktiflerin artı-eksi %1’i olabileceğini açıkladı. Bu yaklaşık 1,8 milyar TL demek. Dokuz aylık tablolar bağımsız denetimden ya da sınırlı denetimden geçmedi.
Yatırım fonlarındaki 24,1 milyar TL’nin 15,8 milyar TL’si grup şirketi Ziraat Portföy’ün fonlarında. İade edilmeyen tahvil için hukuki süreç ve düzenleyici kurum başvuruları sürüyor. Şirket aleyhine açılan hasar davalarının olası tutarı 13,9 milyar TL; bu tutar muallak tazminat karşılığında dikkate alınmış.
Faaliyet raporu ve gelecek
Faaliyet raporu prim büyümesini genel zararlar ve yangın branşlarına bağlıyor, ama karşılıklara değinmiyor ve ileriye dönük hedef vermiyor. Genel zararlarda brüt primin %86’sı reasüröre devredildiği için bu büyümenin şirketin kendi kârına katkısı sınırlı. Önümüzdeki dönemi üç belirsizlik şekillendirecek: iade edilmeyen tahvilin tahsilatı, SEDDK denetiminin sonucu ve boşalan üst yönetim kadrolarının nasıl doldurulacağı.
Şirket karnesi
Güçlü yönler: Birincisi sigortacılık kârlılığı; birleşik rasyo %92,4 ve tüm teknik sonuç pozitif. İkincisi sermaye; büyük karşılıklardan sonra bile sermaye yeterliliği %176,6.
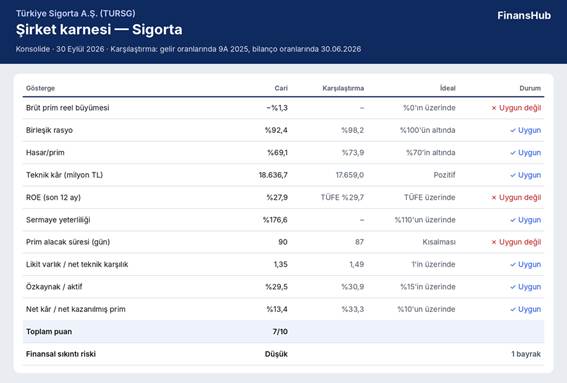
On göstergenin yedisi uygun; reel prim büyümesi, özkaynak kârlılığı ve prim alacak süresi eşiğin altında kaldı.
Zayıf yönler: Birincisi büyüme; brüt prim reel olarak %1,3 küçüldü. İkincisi yatırım portföyünün yönetimi; tek bir çeyrekte 16,3 milyar TL karşılık çıktı ve portföyün bir kısmı kısa vadeli, yüksek faizli borçla fonlanıyor.
En önemli risk, yatırım ve yönetişim tarafında yeni kayıp çıkması. Grup riski nedeniyle karşılık ayrılan menkul kıymetler ve SEDDK’nın ek bulgusu bu riskin somut kalemleri.
Finansal sıkıntı riski düşük (1 bayrak). Tablo 6’daki karne 10 üzerinden 7 puan veriyor. İzlenecek üç gösterge var. 16 Kasım’a kadar açıklanacak konsolide olmayan tablolar ve SEDDK sonucu yeni karşılık olup olmadığını gösterecek. Çeyreklik birleşik rasyo üçüncü çeyrekteki %98,8 düzeyinden geri dönmezse teknik kâr baskı altına girer. Finansal borç/özkaynak oranı (%35) ise yatırım kaldıracının yönünü gösterir.
Kaynak: KAP, şirket finansal raporları ve faaliyet raporu.