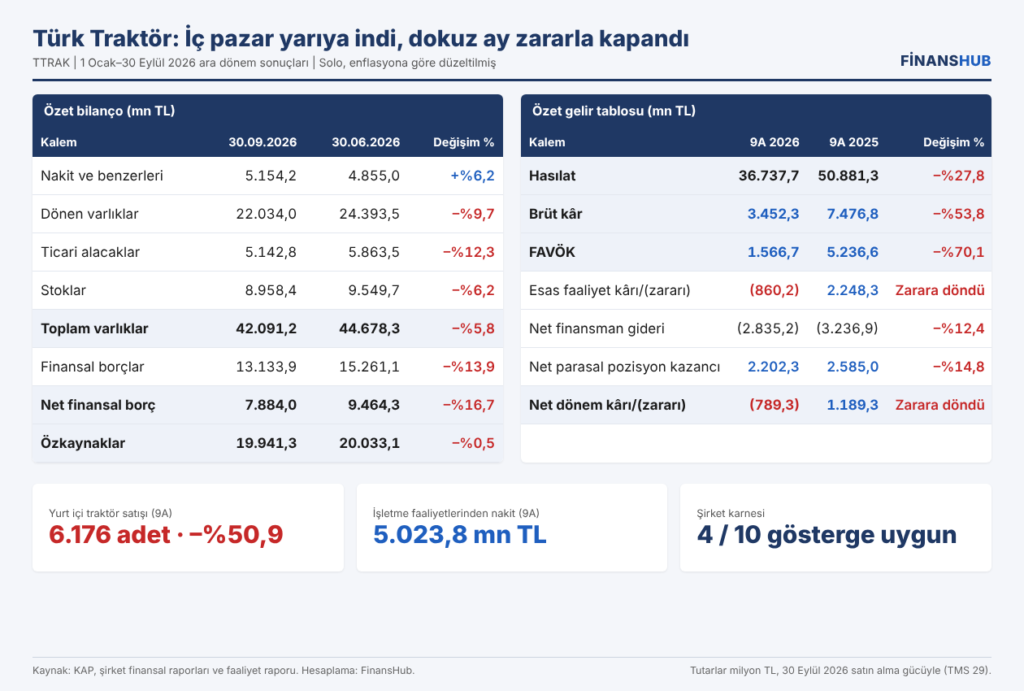
Türk Traktör, yurt içi traktör satışlarının yarıya inmesiyle yılın ilk dokuz ayını 789 milyon TL net zararla kapattı. Buna karşın stokların eritilmesi güçlü nakit yarattı ve şirket finansal borcunu belirgin biçimde azalttı.
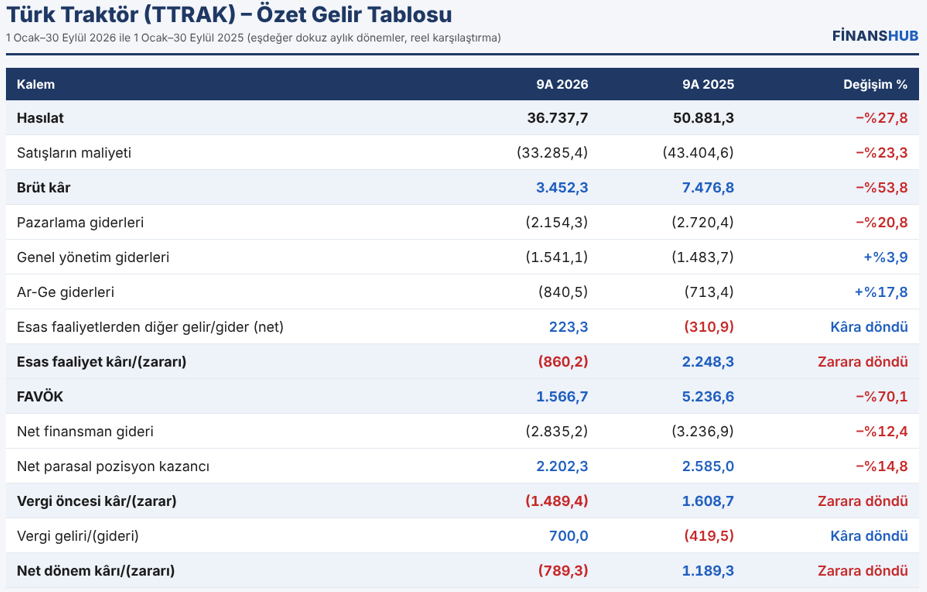
Türk Traktör’ün (TTRAK) 2026’nın ilk dokuz ayında satış geliri, yani hasılatı 36,7 milyar TL oldu. Bu, geçen yılın aynı dönemine göre yüzde 27,8’lik reel düşüş demek. Tutarlar enflasyona göre düzeltildiği için karşılaştırma aynı satın alma gücüyle yapılıyor. Şirket bu dönemi 789 milyon TL net zararla kapattı. Geçen yıl aynı dönemde 1,2 milyar TL net kâr vardı. Zararın tamamı ana ortaklığa ait; şirketin azınlık payı yok.
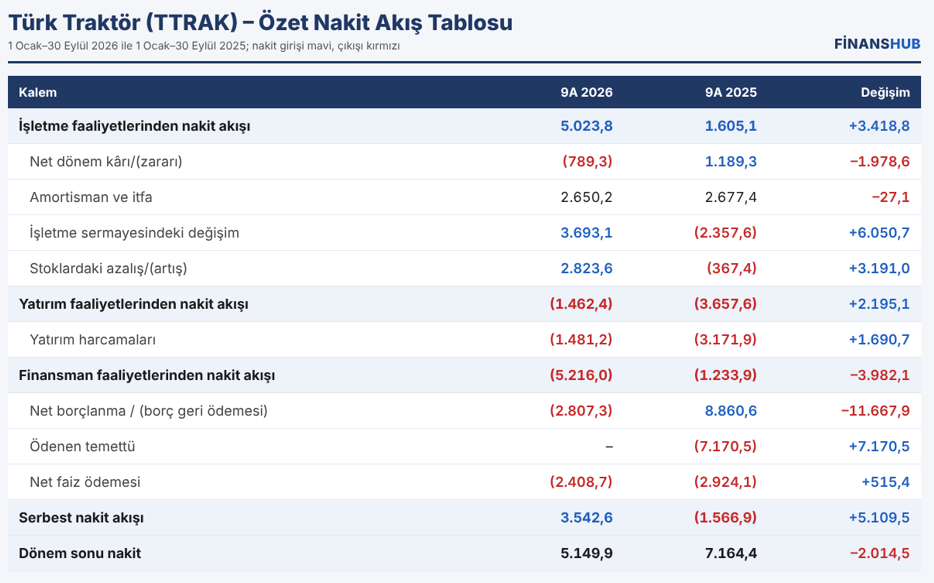
Tablonun öbür yüzü nakit. İşletme faaliyetlerinden 5,0 milyar TL nakit girişi oldu. Bu tutar geçen yılın üç katından fazla. Yani şirket zarar yazdı ama kasasına para girdi. Bu nakitle finansal borç yıl başından bu yana 19,3 milyar TL’den 13,1 milyar TL’ye indi.
Gelir tablosu: Satış düştü, marj daraldı
Düşüşün kaynağı iç pazar. Faaliyet raporuna göre yurt içi traktör satışı 12.568 adetten 6.176 adede indi. Bu yüzde 51’lik bir kayıp. İhracat ise yüzde 13 artışla 9.225 adede çıktı. Ancak ihracattaki artış iç pazardaki kaybı karşılamadı. Traktör üretimi de yüzde 30 azaldı.
Satışlar maliyetten daha hızlı düştü. Brüt kâr yüzde 54 azalarak 3,5 milyar TL’ye geriledi. Brüt kâr marjı yüzde 14,7’den yüzde 9,4’e indi. Yani her 100 liralık satıştan üretim maliyeti düşüldükten sonra artık 9,4 lira kalıyor.
FAVÖK, yani faiz, vergi ve amortisman öncesi kâr, ana faaliyetin ne kadar nakit kazandırdığını gösterir. FAVÖK 5,2 milyar TL’den 1,6 milyar TL’ye düştü. FAVÖK marjı yüzde 10,3’ten yüzde 4,3’e geriledi. Pazarlama giderleri azalsa da genel yönetim ve Ar-Ge giderleri arttı. Sonuçta esas faaliyetler 860 milyon TL zarar verdi.
Finansman tarafında 2,8 milyar TL net finansman gideri oluştu. Bunu büyük ölçüde 2,2 milyar TL net parasal pozisyon kazancı dengeledi. Bu kalem, borçları varlıklarından fazla olan şirketin enflasyon nedeniyle borcunun reel olarak erimesinden doğan muhasebe kazancıdır. Nakit girişi değildir. Vergi öncesi zarar 1,5 milyar TL oldu. Ertelenmiş vergi, ileride ödenecek ya da düşülecek verginin bugünkü muhasebe kaydıdır. Bu kalemden gelen 700 milyon TL gelir, net zararı 789 milyon TL’ye indirdi.
Üçüncü çeyrek: Faaliyet kârı geri döndü
Yalnızca üçüncü çeyreğe bakınca toparlanma işareti var. Hasılat 11,7 milyar TL ile geçen yılın aynı çeyreğine göre yüzde 19,9 düştü. Ancak esas faaliyetler 269 milyon TL kâr bıraktı. İkinci çeyrekte 98 milyon TL zarar vardı. Çeyreklik FAVÖK 601 milyon TL’den 935 milyon TL’ye çıktı. Brüt kâr marjı da yüzde 9,0’dan yüzde 12,6’ya yükseldi.
Üçüncü çeyrek net zararı 83 milyon TL. İkinci çeyrekteki 735 milyon TL’lik net kâr ise büyük ölçüde 1,0 milyar TL’lik vergi gelirinden geliyordu. Geçen yılın üçüncü çeyreğinde şirket 368 milyon TL net kâr etmişti. Satış indirimlerinin brüt satışa oranı da üçüncü çeyrekte yüzde 17,9’dan yüzde 22,7’ye çıktı. Şirket indirimlerdeki artışın nedenini açıklamıyor.
Bilanço: Borç ve stok azalıyor
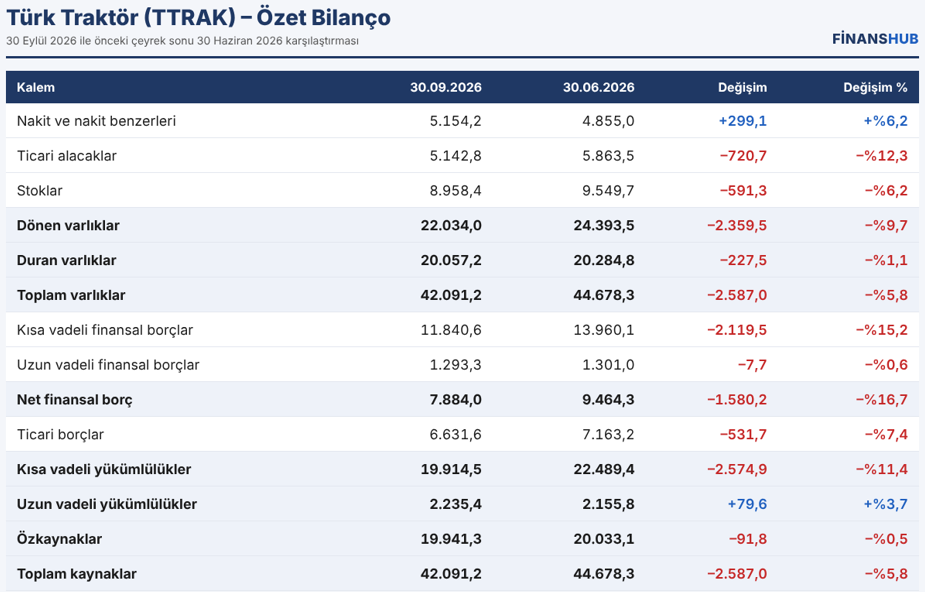
Stoklar 9,5 milyar TL’den 9,0 milyar TL’ye indi. Ticari alacaklar 5,9 milyar TL’den 5,1 milyar TL’ye geriledi. Finansal borçlar 15,3 milyar TL’den 13,1 milyar TL’ye düştü.
Net finansal borç, yani toplam banka ve kira borcundan nakit ve finansal yatırımların düşülmesiyle kalan tutar, 7,9 milyar TL oldu. Çeyrekte 1,6 milyar TL azaldı. Özkaynaklar 19,9 milyar TL ile neredeyse yatay kaldı. Şirketin varlıklarının yüzde 47’si özkaynakla finanse ediliyor. Bu, borca bağımlılığın sınırlı olduğunu gösteriyor.
Nakit akışı: Kâr yok ama nakit var
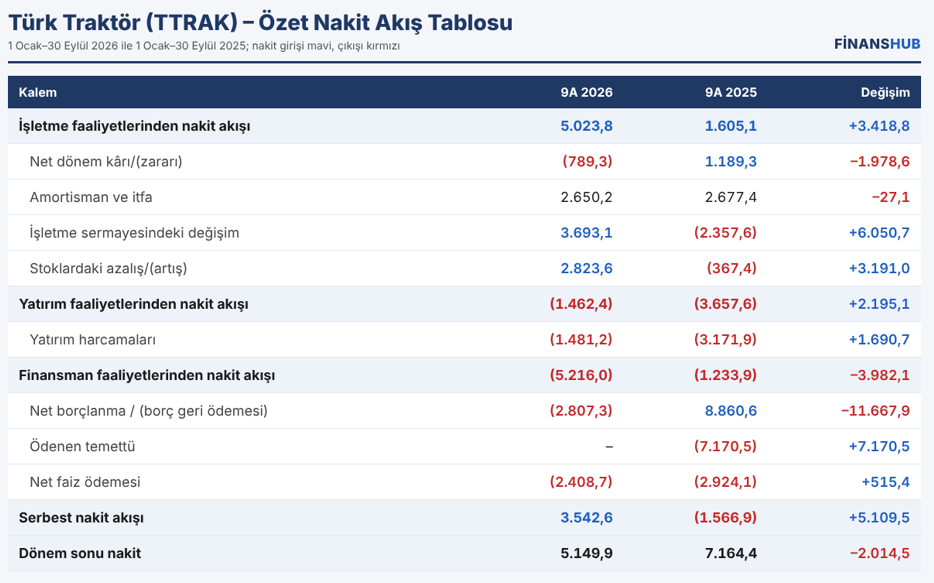
Kâr ile nakit aynı şey değildir. Gelir tablosu satışı yapıldığı anda kaydeder; nakit akış tablosu ise kasaya giren parayı gösterir. Türk Traktör’de aradaki fark 5,8 milyar TL. Bunun üç ana nedeni var. Birincisi, 2,7 milyar TL’lik amortisman nakit çıkışı olmayan bir giderdir. İkincisi, stoklardaki 2,8 milyar TL’lik azalma nakde döndü. Üçüncüsü, faiz giderleri nakit akış tablosunda finansman bölümünde yer alıyor.
Burada küçülmenin kısa vadede nakit serbest bıraktığını görüyoruz. Satış düşünce stok ve işletme sermayesi ihtiyacı da azaldı. Yatırım harcaması 1,5 milyar TL’de kaldı. Geçen yıl bu tutar 3,2 milyar TL idi. İşletme nakdinden yatırımlar düşülünce kalan serbest nakit akışı 3,5 milyar TL oldu. Bu tutar 2,8 milyar TL net borç ödemesine ve 2,4 milyar TL net faiz ödemesine gitti. Şirket bu yıl temettü ödemedi. Geçen yıl 7,2 milyar TL temettü ödemişti. Nakit ve benzerleri yıl başındaki 8,3 milyar TL’den 5,1 milyar TL’ye indi.
Kârlılık ve likidite
Cari oran 1,11. Yani bir yıl içinde ödenecek her 1 liralık borca karşılık 1,11 liralık dönen varlık var. Stoklar hariç tutulunca bu oran 0,66’ya düşüyor. Net finansal borç, son 12 aylık FAVÖK’ün 3,2 katı. Bu oran yıl sonunda 1,8 kattı. Borç azalsa da kâr daha hızlı düştüğü için borç yükü göstergesi bozuldu.
Alacak tahsil süresi, yani satışın ortalama kaç günde tahsil edildiği, 25 günden 38 güne uzadı. Malın depoda ortalama bekleme süresi ise 103 günden 73 güne kısaldı. Ortakların sermayesine düşen getiriyi gösteren özkaynak kârlılığı son 12 ayda eksi yüzde 6,8 oldu.
Dipnotlardaki önemli bulgular
İhracatın büyük kısmı ortak CNH grubuna yapılıyor. CNHI International’a satış 17,0 milyar TL ile net hasılatın yüzde 46’sına ulaştı. Geçen yıl bu pay yüzde 29’du. İlişkili taraflardan alacak 765 milyon TL ve dipnota göre vadesinde tahsil ediliyor.
Dipnotlara göre üretim kazançlarında kurumlar vergisi 2027’den itibaren yüzde 12,5’e iniyor. Şirket bu değişikliği ertelenmiş vergi hesabına yansıttı. Ertelenmiş vergi geliri ile bu düzenlemenin aynı döneme denk gelmesi bizim değerlendirmemizdir; şirket tutarı ayrıca açıklamadı. Çalışan sayısı yıl başından bu yana 2.120’den 1.997’ye indi. Bilanço tarihinden sonra açıklanması gereken bir olay bildirilmedi.
Faaliyet raporu değerlendirmesi
Faaliyet raporu, daralan iç pazarda üretimin talebe göre küçültüldüğünü gösteriyor. Şirket dokuz ayda 10,7 milyar TL kredi geri ödedi, 8,2 milyar TL yeni kredi kullandı. TL kredilerin ortalama faizi yüzde 33,9. 2025 kârı dağıtılmadı ve geçmiş yıl kârlarına aktarıldı. Yatırımların 813 milyon TL’si ürün geliştirme harcaması. Kurumsal yönetim notu revize edilerek 10 üzerinden 9,50 oldu.
Sonuç
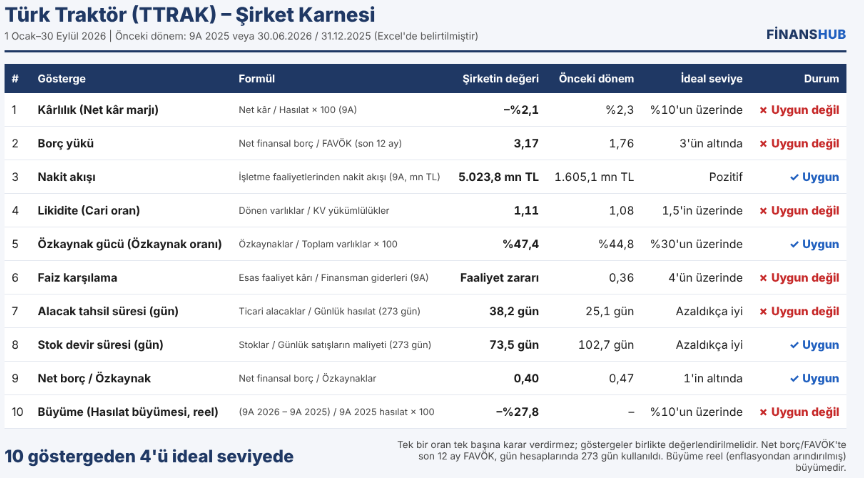
Türk Traktör’ün dokuz aylık sonucu, iç pazardaki sert daralmanın kârlılığı silmesiyle şekillendi. Buna karşın stok azaltımı güçlü nakit yarattı ve borç azaldı. Şirket karnesinde 10 göstergeden 4’ü ideal seviyede. Nakit akışı, özkaynak gücü, net borç/özkaynak ve stok süresi güçlü. Kârlılık, büyüme, likidite, faiz karşılama ve alacak süresi zayıf. Okurun izlemesi gereken nokta, üçüncü çeyrekte geri gelen faaliyet kârının iç pazar talebi toparlanmadan sürdürülüp sürdürülemeyeceği.
Kaynak: KAP, şirket finansal raporları ve faaliyet raporu.