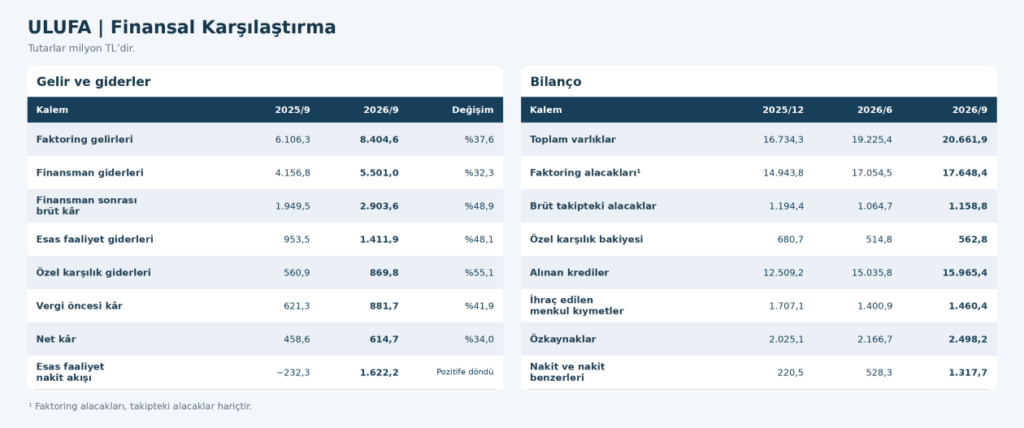
Ulusal Faktoring’in 2026’nın ilk dokuz ayındaki net kârı, bir önceki yılın aynı dönemine göre yüzde 34 artışla 614,7 milyon TL’ye ulaştı. Finansman giderlerinden daha hızlı büyüyen gelirler brüt kâr marjını yükseltirken, 869,8 milyon TL’lik özel karşılık gideri ve artan vergi yükü net kâra geçişi sınırladı.
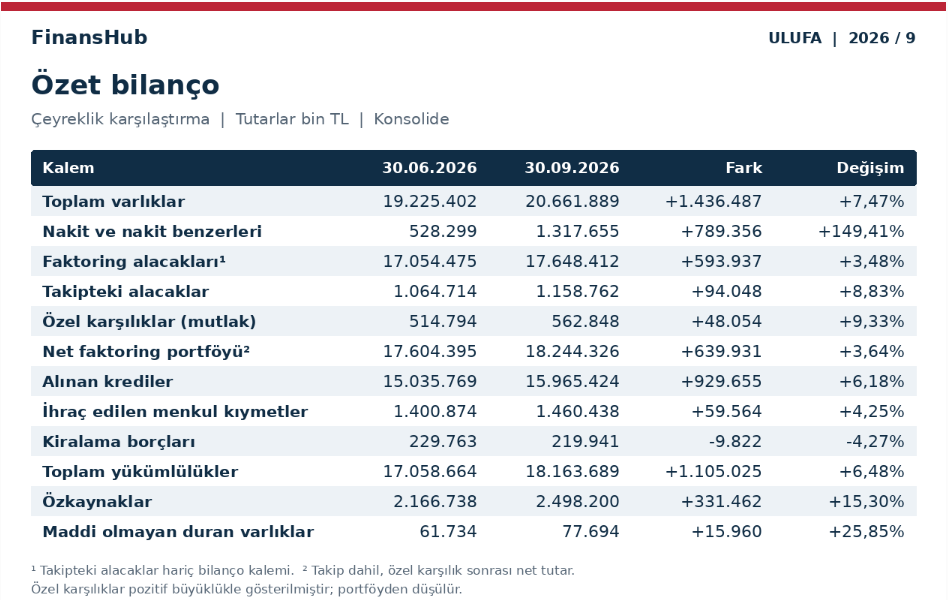
Şirketin üçüncü çeyrek bilançosu, kârlılıkta toparlanma ile kredi kalitesindeki baskıyı birlikte gösteriyor. Eylül sonunda aktifler Haziran sonuna göre yüzde 7,5 büyüyerek 20,66 milyar TL’ye çıkarken, takipteki alacaklardaki artış faktoring alacaklarındaki büyümeyi aştı. Nakit mevcudu yükseldi; bu artışın önemli kaynaklarından biri yeni kredi kullanımı oldu.
Gelir artışı finansman maliyetini aştı
Ocak–Eylül döneminde faktoring gelirleri 6,11 milyar TL’den 8,40 milyar TL’ye yükseldi. Artış 2,30 milyar TL ve yüzde 37,6 oldu. Faiz gelirleri yüzde 34,7 artışla 7,15 milyar TL’ye, ücret ve komisyon gelirleri yüzde 56,9 artışla 1,26 milyar TL’ye ulaştı. Böylece komisyonların toplam faktoring gelirleri içindeki payı yüzde 13,14’ten yüzde 14,99’a çıktı.
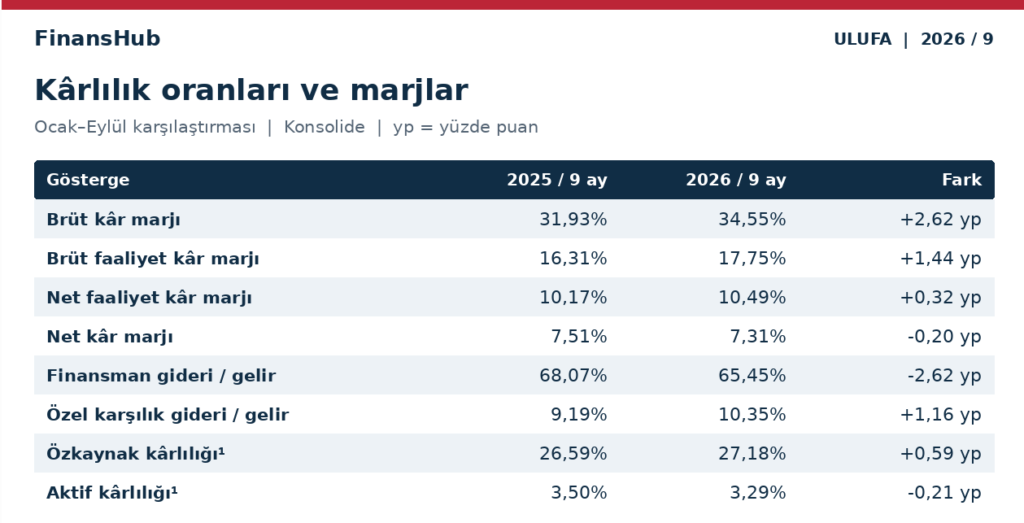
Finansman giderleri aynı dönemde 1,34 milyar TL artarak 5,50 milyar TL’ye yükseldi. Yüzde 32,3’lük gider artışının gelir büyümesinin altında kalması, brüt kârı yüzde 48,9 artırarak 2,90 milyar TL’ye taşıdı. Faktoring şirketinin raporlama yapısında brüt kâr, esas faaliyet gelirlerinden finansman giderlerinin çıkarılmasıyla hesaplanıyor. Brüt kâr marjı yüzde 31,93’ten yüzde 34,55’e yükseldi.
Finansman giderlerinin içinde kredi faizleri 1,39 milyar TL’den 2,13 milyar TL’ye, ihraç edilen menkul kıymetlerin faiz giderleri 133,9 milyon TL’den 502,2 milyon TL’ye çıktı. Faktoring işlemlerine verilen faizler ise yüzde 8,2 artışla 2,72 milyar TL oldu. Dipnotlar borçlanma araçlarının tutar ve faiz koşullarını açıklıyor; gider artışının hacim ve faiz oranı etkilerini ayrı ayrı ölçen bir ayrıştırma sunmuyor.
Üçüncü çeyrekte marjlar güçlendi
Temmuz–Eylül net kârı, bir önceki yılın aynı çeyreğindeki 186,4 milyon TL’ye göre yüzde 87,2 artarak 348,9 milyon TL oldu. Aynı karşılaştırmada faktoring gelirleri yüzde 38,5, finansman giderleri yüzde 22,5 arttı; brüt kâr yüzde 71,9 yükseldi. Brüt kâr marjı yüzde 32,31’den yüzde 40,13’e çıktı. Üçüncü çeyrek, dokuz aylık net kârın yüzde 56,8’ini oluşturdu.
Personel ve dava takip giderleri arttı
Dokuz aylık esas faaliyet giderleri yüzde 48,1 artışla 1,41 milyar TL’ye yükseldi. Dipnot 28’e göre personel giderleri 682,9 milyon TL’den 1,03 milyar TL’ye çıktı. Toplam faaliyet giderlerindeki 458,4 milyon TL’lik artışın 346,0 milyon TL’si, yaklaşık yüzde 75,5’i personelden geldi. Çalışan sayısının yıl sonundaki 558’den 579’a yükselmesi, gider artışını tek başına açıklamıyor; ücret, prim ve çalışan başına maliyet etkileri raporda ayrı ayrı verilmedi.
Dava takip masrafları 19,8 milyon TL’den 89,4 milyon TL’ye yükselerek yüzde 350,3 arttı. Dipnot, maliyetin hangi kalemde oluştuğunu gösteriyor; dosya adedi, dava türü veya tek seferlik bir olay açıklamıyor. Üst yönetime sağlanan faydalar da yüzde 61,1 artışla 295,8 milyon TL’ye ulaştı. Bu tutar personel giderleriyle ayrıca toplanmamalı; açıklamalar olası kapsam örtüşmesini ayrıştırmıyor.
Faaliyet giderleri sonrasında brüt faaliyet kârı yüzde 49,8 artarak 1,49 milyar TL oldu. Dokuz aylık brüt faaliyet kâr marjı yüzde 16,31’den yüzde 17,75’e yükseldi. Diğer faaliyet gelirleri 73,6 milyon TL artışla 260,3 milyon TL’ye çıktı; bu kalemi destekleyen banka faiz gelirleri 81,1 milyon TL’den 169,3 milyon TL’ye yükseldi. Özel karşılıklar ve diğer faaliyet kalemlerinin ardından net faaliyet kârı yüzde 41,9 artışla 881,7 milyon TL’ye yükseldi. Vergi gideri yüzde 64,1 artarak 267,0 milyon TL’ye çıktı; vergi öncesi kâra oranı yüzde 26,18’den yüzde 30,28’e yükseldi. 2025’in aynı dönemindeki 162,7 milyon TL vergi giderinin tamamı ertelenmiş vergiden gelirken, 2026’da 250,6 milyon TL cari ve 16,4 milyon TL ertelenmiş vergi gideri oluştu. Sonuçta net kâr marjı yüzde 7,51’den yüzde 7,31’e geriledi.
Takipteki alacaklarda silme etkisi var
Eylül sonunda takipteki alacaklar 1,16 milyar TL oldu. Haziran sonuna göre artış 94,0 milyon TL ve yüzde 8,8. Aynı dönemde takip hariç faktoring alacakları yüzde 3,5 büyüdü. Takipteki alacakların daha hızlı artması kredi kalitesindeki baskıya işaret ediyor. Takipteki alacakların takip dahil brüt portföye oranı yüzde 5,88’den yüzde 6,16’ya çıktı. Vadesi geçmiş ancak değer düşüklüğü ayrılmamış alacaklar da 467,2 milyon TL’den 559,1 milyon TL’ye yükseldi; artış 91,9 milyon TL ve yüzde 19,7.
Takipteki alacakların 2025 sonundaki 1,19 milyar TL’nin altında görünmesinde aktiften silme işlemleri etkili. Dipnot 8’e göre Mart, Haziran ve Eylül kararlarıyla toplam 920,0 milyon TL alacak aktiften silindi; yalnızca Eylül işlemi 259,9 milyon TL. Aynı dipnotta tahsilat 67,6 milyon TL olarak gösteriliyor. Bu nedenle yıl sonuna göre takip bakiyesindeki düşüş tahsilat iyileşmesi olarak değerlendirilmemeli. Üçüncü çeyrekte, silme işlemine rağmen takip bakiyesinin yükselmesi kredi kalitesi açısından izlenmesi gereken bir gelişme.
Özel karşılık gideri dokuz ayda yüzde 55,1 artarak 869,8 milyon TL’ye ulaştı. Karşılık bakiyesi Haziran sonundaki 514,8 milyon TL’den 562,8 milyon TL’ye çıktı. Takipteki alacakları karşılama oranı yüzde 48,35’ten yüzde 48,57’ye hafif yükselse de yıl sonundaki yüzde 56,99’un altında kaldı. Dipnot 8’in hareket tablosunda 680,7 milyon TL açılış karşılığına 869,8 milyon TL gider ekleniyor; 920,0 milyon TL aktiften silme ve 67,6 milyon TL tahsilat düşüldüğünde 562,8 milyon TL kapanış bakiyesine ulaşılıyor.
Bilanço büyürken özkaynak payı yükseldi
Toplam varlıklar üçüncü çeyrekte 1,44 milyar TL ve yüzde 7,5 artarak 20,66 milyar TL’ye ulaştı. Nakit 789,4 milyon TL artışla 1,32 milyar TL’ye, takip hariç faktoring alacakları 593,9 milyon TL artışla 17,65 milyar TL’ye çıktı. Takip ve karşılıklar dahil net faktoring portföyü yüzde 3,6 büyüyerek 18,24 milyar TL oldu. Şirketin faaliyet yapısı nedeniyle sanayi şirketlerindeki stok ve ayrı ticari alacak kalemleri bulunmuyor; alacak analizinin odağını faktoring portföyü oluşturuyor.
Alınan krediler Haziran sonuna göre 929,7 milyon TL artarak 15,97 milyar TL’ye, ihraç edilen menkul kıymetler 59,6 milyon TL artarak 1,46 milyar TL’ye çıktı. Kredilerin tamamı TL cinsi, sabit faizli ve kısa vadeli; Dipnot 15’te ortalama faiz yüzde 45,21 olarak veriliyor. Kısa vadeli fonlama yapısı, alacak tahsilatı ile borçların yenilenmesi arasındaki uyumun önemini koruyor.
Özkaynaklar yüzde 15,3 artışla 2,50 milyar TL’ye ulaştı. Aktifler içindeki özkaynak payı yüzde 11,27’den yüzde 12,09’a yükseldi. Dönem kârı özkaynağı desteklerken üçüncü çeyrekteki 17,4 milyon TL pay geri alımı artışı sınırladı. Sermayenin yıl içinde 540 milyon TL’den 1,08 milyar TL’ye çıkarılması iç kaynaklardan karşılandığı için şirkete yeni nakit girişi yaratmadı.
Ortalama yıl başı ve dönem sonu bakiyelerine göre hesaplanan, yıllıklandırılmamış dokuz aylık özkaynak kârlılığı, bir önceki yılın aynı dönemindeki yüzde 26,59’dan yüzde 27,18’e yükseldi. Aktif kârlılığı ise yüzde 3,50’den yüzde 3,29’a geriledi. Net kâr artışına rağmen ortalama aktiflerin daha hızlı büyümesi, varlık başına elde edilen getiriyi sınırladı.
Önceki denetim raporundaki şartlı sonuç
Şirketin resmî sitesindeki 30 Haziran 2026 sınırlı denetim raporunda, merkez ofisin sat ve geri kirala işleminin muhasebeleştirilmesi nedeniyle şartlı sonuç bulunuyor. Denetçi, TFRS 16 uyarınca ilgili satış kaydının yapılmaması halinde diğer sermaye yedeklerinin 93,46 milyon TL daha düşük olacağını belirtiyor. Eylül özkaynak değişim tablosu ise sat ve geri kiralama işlemi ve amortismanıyla bağlantılı olarak diğer sermaye yedeklerinde 89,9 milyon TL hareket gösteriyor. Bu iki tutar farklı tarih ve açıklamalara ait; Eylül özkaynağından otomatik olarak 93,46 milyon TL düşülerek düzeltilmiş bilanço üretilmedi. Eylül tabloları sınırlı denetimden geçmemiş olarak sunuluyor.
Diğer varlıklarda açıklamanın sınırı
Maddi olmayan duran varlıklar çeyreklik yüzde 25,9 artarak 77,7 milyon TL’ye çıktı. Dipnot 11 maliyet ve birikmiş amortismanı veriyor; artışın yazılım veya proje bazında dökümünü sunmuyor. Finansal teknoloji bağlı ortaklığının varlığı bu büyümeyle uyumlu bir faaliyet bağlamı sağlasa da artışın tamamını bu şirkete bağlamak mümkün değil. Diğer aktifler 1,7 milyon TL azalarak 641,2 milyon TL oldu. Dipnot 14’te en büyük kalemler 405,2 milyon TL peşin ödenmiş faktoring borcu ve 163,3 milyon TL peşin ödenmiş BSMV olarak açıklanıyor.
Nakit artışında kredi kullanımı belirleyici
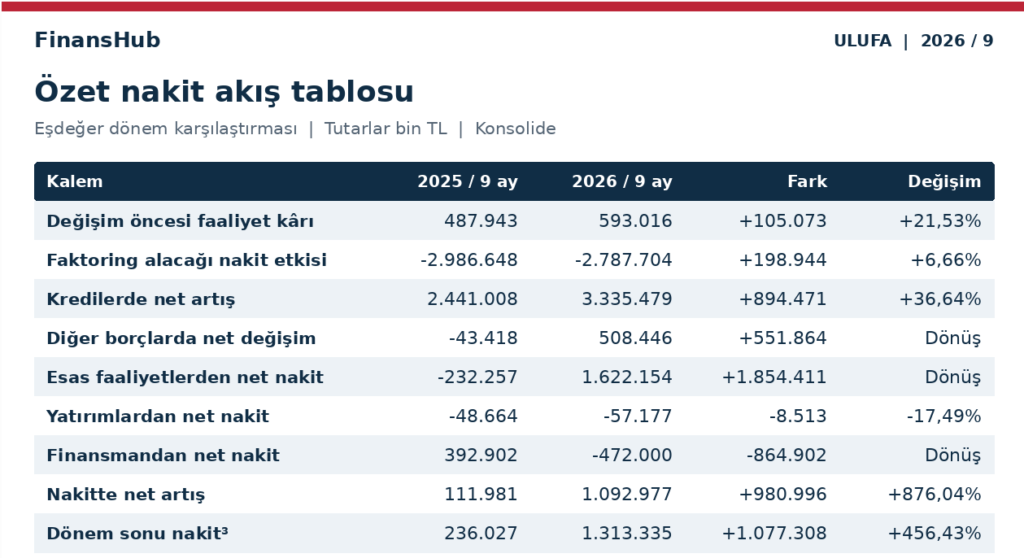
İlk dokuz ayda esas faaliyetlerden net nakit akışı, bir önceki yılın aynı dönemindeki 232,3 milyon TL çıkıştan 1,62 milyar TL girişe döndü. İyileşme 1,85 milyar TL oldu. Ancak şirketin raporlama biçiminde alınan kredilerdeki değişim de esas faaliyet nakit akışının içinde yer alıyor. Nakit güçlenmesi, kredi kaynaklı fonlamanın katkısı gözetilerek değerlendirilmeli; yalnızca kârın tahsilata dönüşmesi olarak okunmamalı.
Faktoring alacakları için 2,79 milyar TL nakit kullanılırken kredilerdeki net artış 3,34 milyar TL nakit sağladı. Geçen yıl bu tutarlar sırasıyla 2,99 milyar TL nakit kullanımı ve 2,44 milyar TL kredi kaynaklı girişti. Diğer borçların nakit etkisi de 43,4 milyon TL çıkıştan 508,4 milyon TL girişe döndü. Kredi artışının etkisi mekanik olarak çıkarıldığında esas faaliyet nakit akışı eksi 1,71 milyar TL oluyor; bu hesap şirketin açıkladığı ayrı bir performans ölçütü değil, fonlamanın etkisini gösteren bir ayrıştırma.
Yatırım faaliyetleri 57,2 milyon TL nakit tüketti. Finansman faaliyetleri ise 392,9 milyon TL girişten 472,0 milyon TL çıkışa döndü. Bu bölümde 700,0 milyon TL borçlanma kaynağına karşı 965,0 milyon TL geri ödeme, 124,2 milyon TL temettü ödemesi, 68,1 milyon TL kiralama ödemesi ve 14,7 milyon TL sermaye aracı kaynaklı çıkış yer alıyor. Toplam nakit artışı 1,09 milyar TL’ye ulaştı; nakit akış tablosundaki dönem sonu bakiye 1,31 milyar TL oldu.
Bilançodaki 1,318 milyar TL nakit ile nakit akışındaki 1,313 milyar TL arasındaki 4,32 milyon TL fark, Dipnot 5’e göre faiz tahakkuklarından kaynaklanıyor. Mevduat üzerinde blokaj bulunmuyor; 1,26 milyar TL vadeli mevduatın ağırlıklı ortalama vadesi beş gün. Buna karşılık nakit akışındaki 1,60 milyar TL “diğer” çıkışın ve 508,4 milyon TL “diğer borç” girişinin ayrıntılı mutabakatı verilmediğinden bu kalemlerin tamamının ekonomik kaynağı belirlenemiyor.
Operasyonel görünüm
Ulusal Faktoring, Eylül 2026 itibarıyla 39 ilde 48 şube, 579 çalışan ve 13.371 aktif müşteriyle faaliyet gösteriyor. Yıl sonuna göre şube sayısı değişmezken müşteri sayısı yüzde 13 arttı; dokuz aylık 56,37 milyar TL işlem hacmi, 2025’in tümündeki 56,12 milyar TL seviyesini aştı. Bu farklı süreli veri tek başına yıllık büyüme oranı vermiyor; mevcut ağın daha fazla müşteri ve işlem taşıdığını gösteriyor. Finansal teknoloji yatırımı operasyonel kapasiteyi destekleme potansiyeli taşırken artan personel, dava takip ve karşılık giderleri büyümenin maliyetini yükseltiyor. Önümüzdeki dönemde marj kazanımlarının korunması kadar tahsilat kalitesi ve kısa vadeli fonlamanın devamlılığı da belirleyici olacak.