A1 Capital, yılın ilk dokuz ayında 2,6 milyar TL net zarar açıkladı; geçen yılın aynı döneminde 1,8 milyar TL kâr vardı. Zararı aracılık işi değil, kendi portföyündeki 3,6 milyar TL’lik değer kaybı ve enflasyon muhasebesi yarattı; bilanço tarihinden sonra ise bağlı ortaklığın fonlarına yönelik SPK kararı ve 2 milyar TL’lik ödeme riski şirketin kendisine taşıdı.
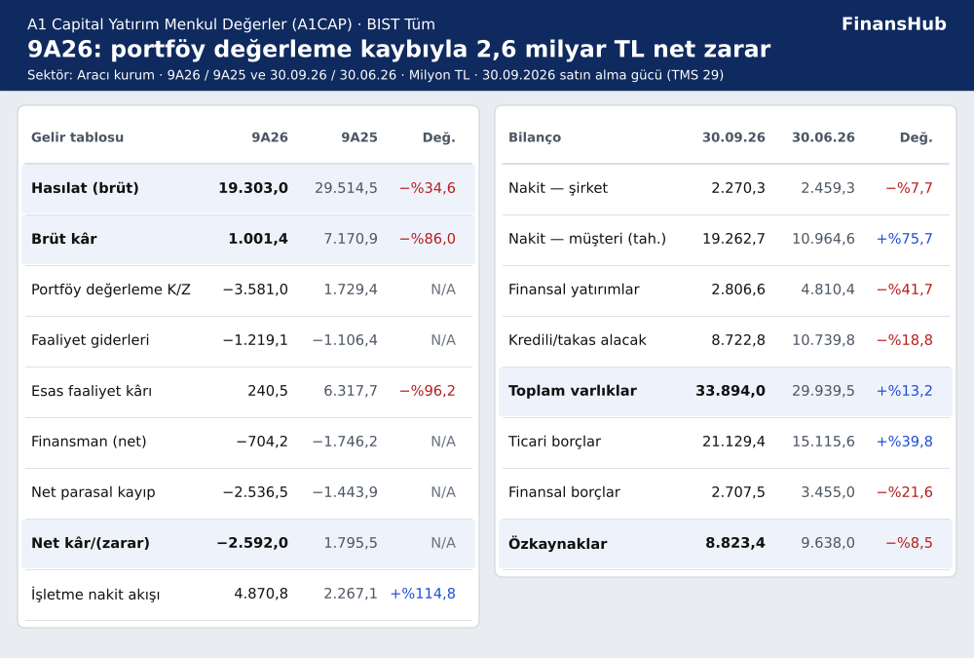
Net gelir çöktü ve zarar oluştu; bilanço ise müşteri nakdiyle büyürken özkaynak azaldı.
Şirketi tanıyalım
A1 Capital, 1990’dan beri faaliyet gösteren, geniş yetkili bir aracı kurum. Yatırımcıların pay, VİOP ve borçlanma aracı emirlerine aracılık ediyor. Halka arzlara aracılık ediyor, kaldıraçlı işlem ve kredili işlem sunuyor. Kredili işlem, yatırımcıya pay alması için faizle borç verilmesi demek. Şirket ayrıca kendi hesabına hisse ve fon taşıyor. Buna “kendi portföy” deniyor; sonucu borsanın yönüne bağlı.
Şirketin açıklamasına göre gelirin en büyük kalemi faiz gelirleri. Yılın ilk yarısında pay piyasası işlem hacminde banka dışı aracı kurumlar arasında dördüncü, VİOP’ta beşinci sıradaydı. 8 ilde 14 irtibat bürosu ve 1 şubesi var. Yüzde 100 bağlı ortaklığı A1 Capital Portföy Yönetimi yatırım fonu kurup yönetiyor. Paylar Borsa İstanbul’da BIST Tüm kapsamında işlem görüyor. Bu iş dört şeye duyarlı: borsa işlem hacmi, faiz, hisse fiyatları ve düzenleyici kararlar.
Bu dönemde ne oldu?
Hipotezimiz şu: aracılık işi zayıfladı ama ayakta kaldı; zararı kendi portföyündeki değer kaybı ve enflasyon muhasebesi yarattı. Rakamlar bunu büyük ölçüde doğruluyor. Nakit akış tablosuna göre portföydeki değerleme kaybı ilk dokuz ayda 3,6 milyar TL. Geçen yılın aynı döneminde 1,7 milyar TL değerleme kazancı vardı. Aradaki 5,3 milyar TL’lik fark, net kârdaki 4,4 milyar TL’lik düşüşten bile büyük.
Eylül’de ikinci bir hikâye başladı. SPK, 17 Eylül’de bağlı ortaklığın fonlarını TEFAS’ta işleme kapattı ve tasfiyeye aldı. TEFAS, fonların bankalar ve aracı kurumlar üzerinden alınıp satıldığı ortak platform. Karar, sermaye piyasası işlemlerine yönelik geniş bir savcılık soruşturmasıyla eş zamanlı geldi. Basına yansıyan bilgilere göre bağlı ortaklığın yönetim kurulu başkanı Ekim’de tutuklananlar arasında. Faaliyet raporuna göre 26 Ekim’de bağlı ortaklık adına Tasarruf Mevduatı Sigorta Fonu (TMSF) hesabına 2,0 milyar TL ödendi.
Kâr nereden geldi?
Tablo 2’de görüldüğü gibi brüt kâr ilk dokuz ayda reel olarak %86 düşüşle 1,0 milyar TL’ye indi. Hasılat burada yanıltıcı. 19,3 milyar TL’lik hasılat, şirketin sattığı menkul kıymetlerin brüt tutarını da içeriyor. Bu yüzden aracı kurumda asıl gelir göstergesi brüt kârdır.
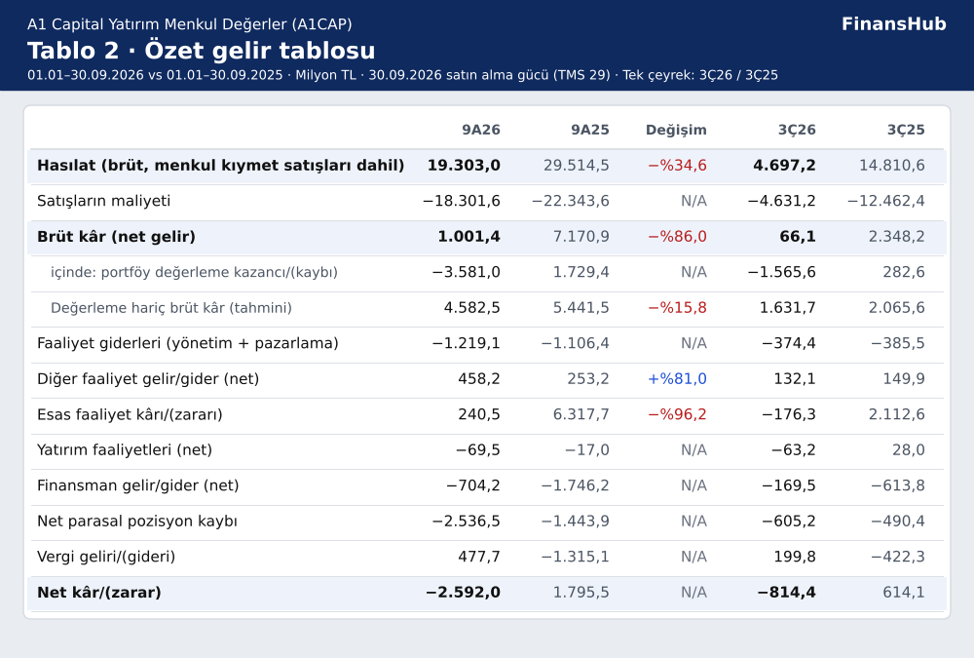
Portföy değerleme kaybı ve parasal kayıp, aracılık işinin 4,6 milyar TL’lik brüt kârını zarara çevirdi.
Değerleme kaybını çıkarınca tablo değişiyor. Değerleme hariç brüt kâr 4,6 milyar TL. Bu, geçen yılın aynı dönemine göre reel olarak %15,8 düşüş demek. Yani aracılık, faiz ve kurumsal finansman işi küçüldü ama çökmedi. Bu ayrım bizim tahminimiz; gelir kırılımını veren dipnot elimizde yok.
Faaliyet giderleri reel olarak %10 artışla 1,2 milyar TL’ye çıktı. Giderin brüt kâra oranı %122’ye fırladı. Yani giderler, raporlanan brüt kârı aştı. Değerleme hariç gelirle hesaplanınca bu oran %27; geçen yıl %20’ydi.
Esas faaliyet kârı 240,5 milyon TL’ye indi. Ardından iki kalem geliyor. Finansman gideri 1,0 milyar TL ile geçen yılın yarısına indi, çünkü şirket borcunu azalttı. Net parasal kayıp ise 2,5 milyar TL. Bu kalem enflasyon muhasebesinin sonucu: şirketin elindeki parasal varlıklar enflasyon karşısında değer kaybediyor. Nakit çıkışı yaratmıyor.
Değerleme kaybı ve parasal kayıp olmasaydı, şirket vergi geliri dahil yaklaşık 3,5 milyar TL kâr ederdi. Ertelenmiş vergi geliri de ayıklanırsa bu tutar 2,1 milyar TL’ye iner. Ancak portföy kazancı da kaybı da bu iş modelinin parçası; tek seferlik sayılmamalı. Şirketin vergi kanununa göre hazırladığı tablolarda ilk yarıda 1,9 milyar TL vergi öncesi kâr var. Fark, değerleme ve enflasyon muhasebesi yöntemlerinden geliyor.
Üçüncü çeyrek yılın en zayıf çeyreği oldu. Yalnızca bu çeyrekte net zarar 814,4 milyon TL. Geçen yılın aynı çeyreğinde 614,1 milyon TL kâr vardı. İkinci çeyrekteki zarar ise 592,3 milyon TL’ydi. Çeyreklik değerleme kaybı 1,6 milyar TL’ye çıktı.
Para nerede?
Zarara rağmen nakit tarafı güçlü. Tablo 3’e göre işletme faaliyetlerinden nakit akışı ilk dokuz ayda 4,9 milyar TL. Bunun iki nedeni var. Değerleme kaybı ve parasal kayıp nakit dışı kalemler. Kredili işlem alacakları da azaldı ve nakde döndü.
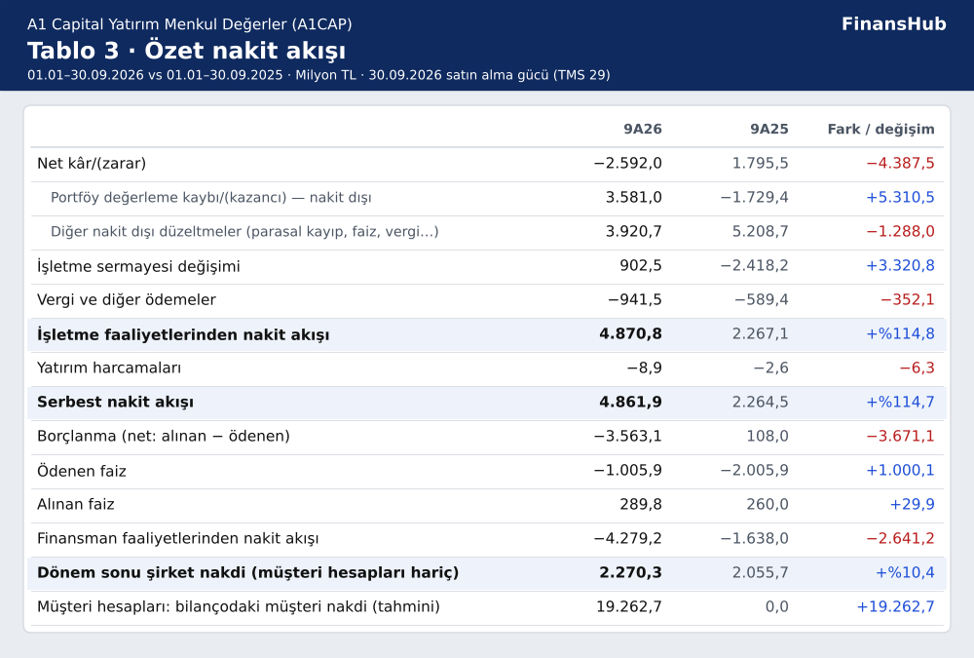
Kâr zarara dönse de nakit akışı güçlüydü ve şirket serbest nakit akışıyla borcunu azalttı.
Yatırım harcaması yalnızca 8,9 milyon TL. Serbest nakit akışı, yani işletme nakdinden yatırım harcaması düşüldükten sonra kalan para, bu yüzden 4,9 milyar TL. Şirket bu parayla 3,6 milyar TL net borç ve 1,0 milyar TL faiz ödedi. Dönem sonunda müşteri hesapları hariç kendi nakdi 2,3 milyar TL.
Bilançodaki nakit ise 21,5 milyar TL görünüyor. Aradaki 19,3 milyar TL büyük ölçüde müşterilerin aracı kurumda bekleyen parası. Bu para şirketin değil; karşılığında müşterilere aynı tutarda borç var.
Bilanço ne söylüyor?
Tablo 4’te toplam varlıklar Haziran sonuna göre %13 artışla 33,9 milyar TL. Bu artış büyüme değil. Müşteri nakdi 8,3 milyar TL arttı, şirketin kendi kalemleri ise küçüldü.
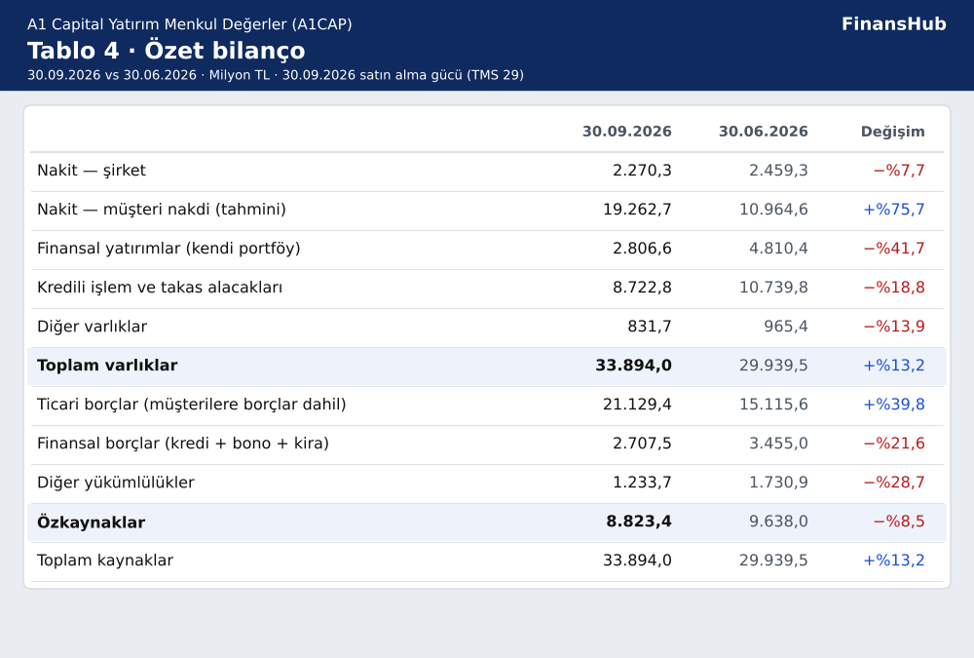
Bilanço müşteri nakdiyle büyüdü; şirketin kendi portföyü, alacakları ve borcu küçüldü.
Kendi portföyü, yani finansal yatırımlar, %42 azalışla 2,8 milyar TL’ye indi. Kredili işlem ve takas alacakları %19 düşüşle 8,7 milyar TL. Finansal borçlar %22 azalarak 2,7 milyar TL’ye geriledi. Bunun 1,8 milyar TL’si banka kredisi, 827 milyon TL’si finansman bonosu. Kasım’da vadesi gelen iki bononun nominal tutarı 650 milyon TL; 400 milyon TL’lik olanın faizi %41.
Özkaynak, yani ortakların şirketteki payı, %8,5 azalarak 8,8 milyar TL’ye indi. Müşteri nakdi çıkarılınca özkaynak oranı %60. Yani şirketin kendi varlıklarının yüzde 60’ı ortakların parasıyla finanse ediliyor. Şirket nakdi kısa vadeli finansal borcun %84’ünü karşılıyor. Haziran sonunda yabancı para varlıklar, yabancı para borçları 1,6 milyar TL aşıyordu; Eylül verisi elimizde yok.
Finansal sıkıntı riski: yüksek (1 bayrak). Sayısal göstergelerin hiçbiri eşiği aşmadı: son 12 ay kârı pozitif, borç düşük, nakit yeterli. Seviyeyi, SPK’nın konsolide bağlı ortaklığın fon faaliyetini durdurması belirliyor.
Finansal sıkıntıya giden yol: göstergeler ne söylüyor?
Bu şirkette bayraklar çeyrekler içinde birikmedi. Şekil 1’deki göstergelerin hiçbiri son sekiz çeyrekte eşiği aşmadı. Risk tek bir olayla ve dönem sonunda geldi.
Sayısal göstergeler eşiğin altında kaldı, ama son 12 ay kârı ve özkaynak hızla eriyor.
Yine de iki eğilim aynı yönü gösteriyor. Son 12 ay net kârı 2025 sonundaki 4,8 milyar TL’den 367 milyon TL’ye indi. Bu rakamı hâlâ geçen yılın son çeyreğindeki 3,0 milyar TL’lik kâr taşıyor. 2026’nın üç çeyreği de zararla kapandı. Özkaynak ise 2025 sonundan bu yana reel olarak %23 eridi.
Dönem sonrası iki gelişme izlenmeli. Birincisi 2,0 milyar TL’lik TMSF ödemesi. Bu tutar Eylül sonu özkaynağın %23’ü, şirket nakdinin %88’i. Ödemenin gider mi, alacak mı yazılacağını dördüncü çeyrek tabloları gösterecek. İkincisi, derecelendirme kuruluşu Turkrating’in TR AA- olan notu izlemeye alması. Not indirimi henüz yok. Sermaye yeterliliği, verilen teminatlar ve denetçi notu konsolide dipnotlarda yer alıyor; bu belgeye ulaşamadık.
Pay sahibi açısından
En büyük ortak yüzde 32,15 payla Güler Yatırım Holding; ikinci ortak yüzde 25,89 ile RTA Laboratuvarları. Fiili dolaşımdaki pay oranı yüzde 31. A grubu paylar imtiyazlı: yönetim kurulunun yarısını aday gösteriyor ve genel kurulda pay başına 5 oy taşıyor. Yani küçük yatırımcının yönetime etkisi sınırlı. Şirket 2025 kârını dağıtmadı. Kayıtlı sermaye tavanı Ekim’de 1 milyar TL’den 10 milyar TL’ye çıkarıldı; henüz sermaye artırımı kararı yok.
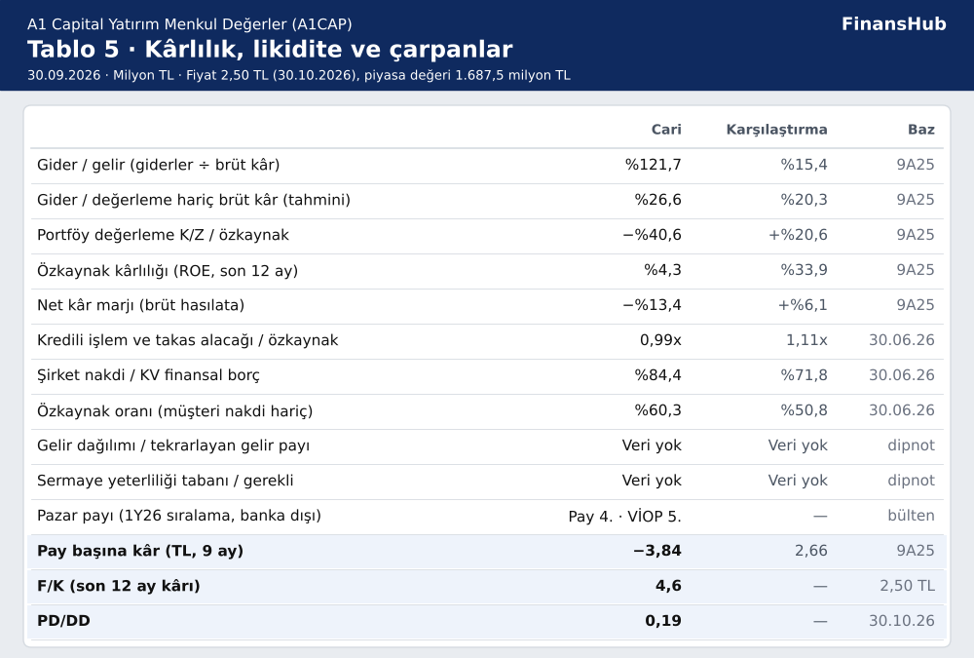
Giderler raporlanan geliri aştı ve kârlılık eridi; piyasa şirkete defter değerinin beşte biri kadar değer biçiyor.
Tablo 5’e göre pay 30 Ekim’de 2,50 TL’den kapandı; piyasa değeri 1,7 milyar TL. Pay, Şubat’taki 18,99 TL zirvesinin yüzde 87 altında. PD/DD 0,19. Yani piyasa şirkete, özkaynağının beşte biri kadar değer biçiyor. F/K 4,6; ama son 12 ay kârının büyük kısmı geçen yılın son çeyreğinden geliyor. İlk dokuz ayda pay başına zarar 3,84 TL; geçen yıl aynı dönemde pay başına 2,66 TL kâr vardı.
Dipnotlardan çıkanlar
Konsolide dipnotlar elimizde olmadığı için bu bölüm faaliyet raporuna dayanıyor. İlişkili taraflardan alacak 33,9 milyon TL; özkaynağın %0,4’ü. Şirket, bağlı ortaklıkları dışında üçüncü kişiler lehine teminat vermediğini açıkladı. Dönem içinde aleyhine önemli dava ya da idari yaptırım yok; ancak 2025’te SPK’nın iki idari para cezası vardı. Bilanço sunumu da çeyrekten çeyreğe değişiyor: Mart sonunda müşteri nakdi bilançoya eklenmemiş, Haziran ve Eylül’de eklenmiş. Toplam varlık karşılaştırmaları bu yüzden dikkatle okunmalı.
Faaliyet raporu ve gelecek
Şirket küçülüyor ve yönetimi değişiyor. 2026’da 4 irtibat bürosu kapandı. Genel müdür Haziran’da değişti; üç genel müdür yardımcısı istifa etti. Temmuz’da 4,48 milyar TL büyüklüğünde bir halka arza aracılık etti; kurumsal finansman işi sürüyor. Yönetim, gelir kaynaklarını çeşitlendirmeyi ve verimliliği öncelik olarak açıklıyor.
Bağlı ortaklık grubun küçük bir parçası: ilk dokuz ayda 29 milyon TL kâr etti. Asıl soru, soruşturmanın aracılık müşterileri ve şirketin itibarı üzerindeki etkisi. Belgelerde buna dair sayısal bir bilgi yok.
Şirket karnesi
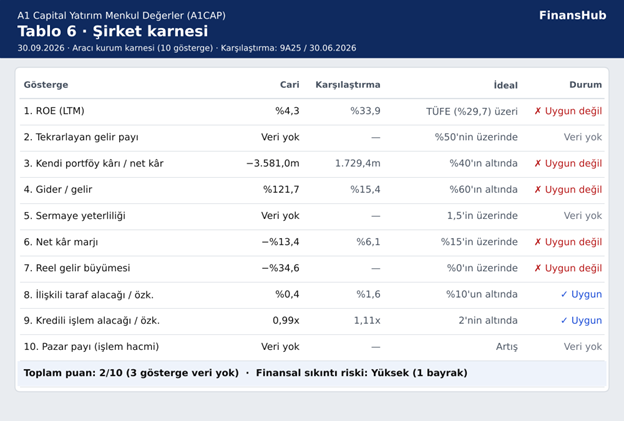
Tablo 6’daki karnede şirket 10 göstergenin 2’sinde uygun; 3 gösterge veri eksikliği nedeniyle değerlendirilemedi.
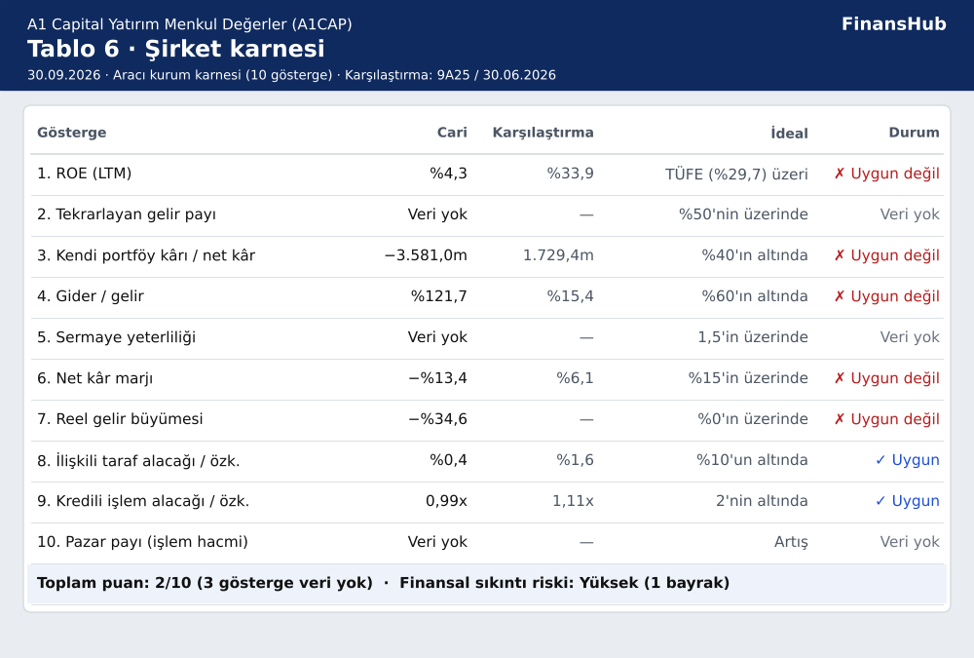
Karne zayıf: 10 göstergeden 2’si uygun, risk seviyesini ise SPK kararı belirliyor.
- Güçlü yönler: Nakit üretimi güçlü; ilk dokuz ayda 4,9 milyar TL serbest nakit akışı var. Borç düşük ve azalıyor: finansal borç özkaynağın %31’i.
- Zayıf yönler: Kâr, borsanın yönüne bağlı portföy sonuçlarıyla savruluyor. Giderler, değerleme kaybı sonrası kalan geliri aşıyor.
- En önemli risk: Bağlı ortaklığa yönelik SPK kararının ve soruşturmanın yasal, mali ve itibar sonuçları.
- Finansal sıkıntı riski: Yüksek (1 bayrak).
İzlenecek göstergeler:
- 2 milyar TL’lik ödemenin dördüncü çeyrekteki kaydı: özkaynağı ve şirket nakdini doğrudan etkiler.
- Turkrating’in izleme sonucu ve Kasım’daki 650 milyon TL’lik bono itfaları: borçlanma maliyetini ve erişimini gösterir.
- Son 12 ay net kârı: geçen yılın son çeyreği seriden çıktığında negatife dönerse yeni bir bayrak oluşur.
Tek bir oran tek başına karar verdirmez; göstergeler birlikte değerlendirilmelidir.
Kaynak: KAP, şirket finansal raporları ve faaliyet raporu.