Bulls Girişim Sermayesi Yatırım Ortaklığı’nın pay başına net aktif değeri, Haziran sonundaki 30,33 TL’den Eylül sonunda 14,33 TL’ye indi. Kaybın büyük kısmı, portföyün en büyük iki kalemi olan Pardus girişim sermayesi fonlarının değer düşüşünden geldi.
Gerçekleşmiş gelirler giderleri karşılıyor, ama portföy değerindeki düşüş net aktif değerin yarısından fazlasını sildi.
Şirketi tanıyalım
Bulls Girişim bir girişim sermayesi yatırım ortaklığıdır (GSYO). Yani mal ya da hizmet satmaz. Büyüme potansiyeli gördüğü şirketlere ve girişim sermayesi fonlarına ortak olur. Bu payları değer kazandıktan sonra satarak para kazanır. Şubat 2025’te halka arz edildi, dokuz çalışanı var.
Böyle bir şirketi ölçmenin temel aracı net aktif değerdir (NAD). NAD, şirketin sahip olduğu her şeyin bugünkü değerinden borçları düşünce kalan tutardır; bilançodaki özkaynakla aynıdır. Bir yatırım fonunun birim fiyatına benzer. Portföydeki yatırımlar her çeyrek borsa fiyatı, fon birim fiyatı ya da değerleme raporuyla yeniden ölçülür. Değer artışı kâr, düşüş zarar olarak yazılır, ama satış yapılana kadar nakde dönmez.
Eylül sonunda 3,1 milyar TL’lik girişim sermayesi portföyünün %76’sı başka yöneticilerin girişim sermayesi fonlarında. %15’i borsada işlem gören, %9’u halka kapalı şirketlerde. Şirketin borcu ve döviz pozisyonu yok; kurumlar vergisinden muaftır.
Bu dönemde ne oldu?
Dönemin hikâyesi tek cümle: Portföyün ağırlığını taşıyan birkaç yatırımın değeri çöktü, NAD da onlarla birlikte eridi. Yılın ilk dokuz ayında portföy değerleme zararı 5,37 milyar TL. Bunun 4,35 milyar TL’si yalnızca üçüncü çeyrekte yazıldı.
Brüt değer kaybının %65’i iki fondan geliyor: Pardus Dördüncü ve Pardus Teknoloji girişim sermayesi fonları. Bu iki fon yıl sonunda girişim sermayesi portföyünün %56’sıydı. Şirket bunlara Temmuz 2024’te toplam 1,79 milyar TL ödemişti. Bugünkü değerleri 776 milyon TL, yani ödenen tutarın %43’ü. Faaliyet raporuna göre fonlar o tarihte şirketten Lydia Holding paylarını almış, şirket de aldığı bedelle bu fonların paylarını almıştı.
Dipnotlar fonların neden değer kaybettiğini açıklamıyor. Aynı dönemde SPK, 17 Eylül’de Bulls Portföy ve Pardus Portföy’ün de aralarında olduğu yedi portföy yönetim şirketinin fonlarını alım satıma kapattı. Değer kaybıyla bu karar arasındaki bağı şirket belgeleri doğrulamıyor.
Kâr nereden geldi?
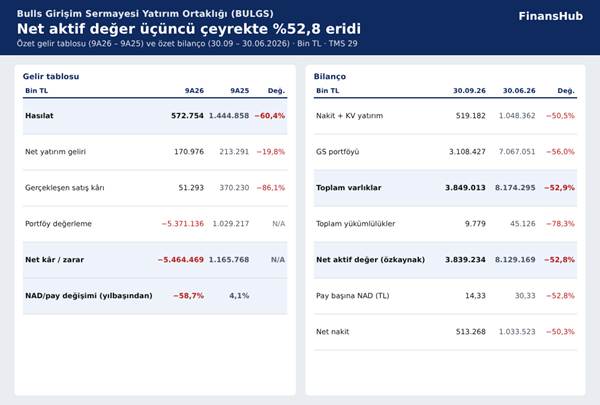
Tablo 2’de görüldüğü gibi hasılat geçen yılın aynı dönemine göre reel %60,4 azalarak 572,8 milyon TL oldu. GSYO’da hasılat, portföyden yapılan satışlar ile faiz ve temettü gelirlerinden oluşur. Düşüşün nedeni, geçen yılın üçüncü çeyreğindeki büyük portföy satışlarının bu yıl tekrarlanmaması.
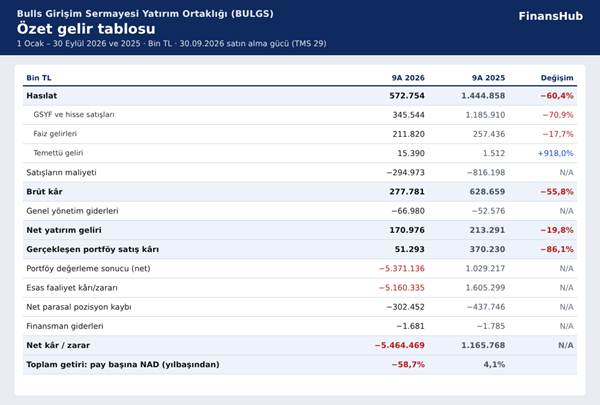
Düzenli gelir giderleri karşılıyor; zararın kaynağı portföy değerlemesi.
Gerçekleşmiş gelir iki parçada okunmalı. Birincisi net yatırım geliri: faiz ve temettüden nakit giderler çıkınca kalan tutar. Şirketin masraflarını düzenli gelirle karşılayıp karşılamadığını gösterir. Yılın ilk dokuz ayında 171,0 milyon TL oldu; geçen yılın aynı döneminde 213,3 milyon TL’ydi. Faiz ve temettü geliri nakit giderlerin yaklaşık 4 katı. İkincisi gerçekleşen satış kârı, yani yatırımlardan çıkışta elde edilen kâr. Bu kalem 370,2 milyon TL’den 51,3 milyon TL’ye indi.
Sonucu belirleyen satır ise 5,37 milyar TL’lik değerleme zararı. Buna 302,5 milyon TL net parasal pozisyon kaybı ekleniyor; bu, enflasyon muhasebesinin nakit getirmeyen bir düzeltmesidir. İki kalem çıkarılınca dokuz ayın sonucu 209,1 milyon TL kâra döner. Ama girişim sermayesi şirketinde portföy değeri işin kendisidir; bu kayıp tek seferlik sayılamaz. Asıl performans ölçüsü olan pay başına NAD, yılbaşından bu yana reel %58,7 geriledi.
Yalnızca üçüncü çeyrekte net zarar 4,29 milyar TL oldu. İkinci çeyrekte zarar 977 milyon TL, geçen yılın üçüncü çeyreğinde ise kâr 775 milyon TL’ydi.
Net aktif değer nereye gitti?
Tablo 3, NAD’ın dönem başından dönem sonuna nasıl değiştiğini adım adım gösteriyor. Yıl başında 9,30 milyar TL olan NAD, Eylül sonunda 3,84 milyar TL’ye indi; reel kayıp %58,7. Pay başına NAD 34,72 TL’den 14,33 TL’ye geriledi. Kaybın %78’i yalnızca üçüncü çeyrekte yaşandı.
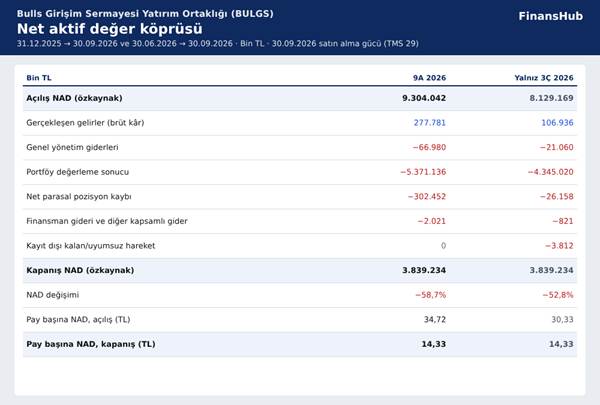
Gerçekleşen gelirler NAD’a yaklaşık 210 milyon TL katkı yaptı, değerleme zararı 5,37 milyar TL götürdü.
Şirketin kendi nakit akış tablosu bu dönemde yol gösterici değil. Değerleme zararı işletme faaliyetlerinde 6,19 milyar TL nakit çıkışı gibi, yatırım faaliyetlerinde 6,20 milyar TL giriş gibi duruyor. İki satır birbirini götürüyor; nakit dokuz ayda 11,5 milyon TL’den 12,1 milyon TL’ye çıktı. Dipnota göre şirket bu sürede 1,62 milyar TL’lik yatırım aldı, 1,75 milyar TL’lik yatırım sattı. Ayrıntılı nakit akışı Excel’de.
Portföy ve bilanço ne söylüyor?
Tablo 4’te portföyün en büyük on kalemi görülüyor. Değeri borsa fiyatıyla ölçülen varlıklar yalnızca %29. Kalan kısmın büyüğü fon birim fiyatıyla ölçülüyor; bu fiyat fonun kendi değerlemesine dayanır ve satış fiyatı olmayabilir. Nominal alış maliyeti bilinen yatırımların bugünkü değeri maliyetlerinin 1,03 katı. Bu yatırımların çoğu 2023-2025’te alındığı için, aradaki enflasyon hesaba katıldığında reel bir kayıp anlamına geliyor.
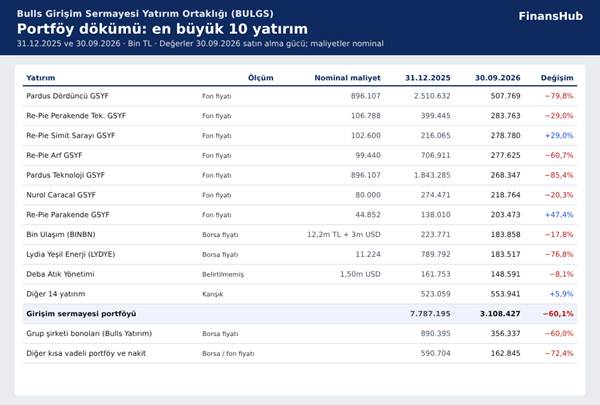
En büyük kalemlerin çoğu fon; iki Pardus fonu ve Lydia değerinin dörtte üçünden fazlasını kaybetti.
Yoğunlaşma azaldı ama hâlâ yüksek. En büyük beş yatırım portföyün %52’si. Re-Pie Portföy’ün yönettiği dört fon tek başına %34 ediyor. Borç tarafı ise temiz: banka kredisi yok, 5,9 milyon TL’lik kira yükümlülüğü var.
Asıl risk kısa vadeli portföyde. 507,1 milyon TL’nin 356,3 milyon TL’si grup şirketi Bulls Yatırım Menkul Değerler’in finansman bonoları; bu tutar NAD’ın %9,3’ü. SPK, 21 Ekim’de Bulls Yatırım’ın faaliyetlerini sermaye yeterliliği açığı nedeniyle geçici olarak durdurdu. Bonolar düşülünce kalan likit varlık 162,8 milyon TL, NAD’ın %4,2’si. Standart finansal sıkıntı puanlaması yatırım ortaklıklarında uygulanmıyor. Şirketin borcu ve TTK 376’ya göre sermaye kaybı yok; risk borcu ödeyememek değil, varlıkların değer kaybetmesi.
Pay sahibi açısından
Ana ortak %54,3 payla Bulls Yatırım Holding, Kemal Akkaya %18,7, halka açık kısım %27,1. Kemal Akkaya’nın A grubu payları, beş kişilik yönetim kurulunun üç üyesini aday gösterme imtiyazı veriyor; küçük yatırımcının yönetime etkisi sınırlı. 2025 kârından 50 milyon TL kâr payının iki taksitte ödenmesi kararlaştırıldı. Eylül sonuna kadar 1,82 milyon pay 65,4 milyon TL’ye geri alındı; alımlar Ekim’de sürdü. %646 bedelsiz artırım başvurusu ve Sekuro Plastik’in %27,18’i için 7,77 milyon dolarlık pay devri sözleşmesi sonuçlanmadı. Ekim’de Oncosem ve TGS’den çıkıldı.
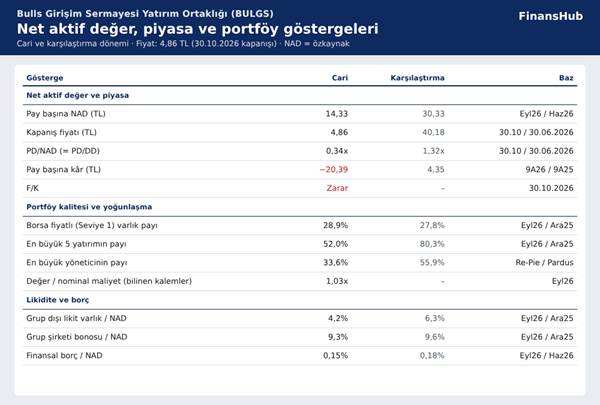
Pay başına NAD yarıya indi; fiyat ondan da hızlı düştü.
Pay 30 Ekim’de 4,86 TL’den kapandı; Haziran sonundaki 40,18 TL’ye göre düşüş %88. Tablo 5’te görüldüğü gibi fiyatın pay başına NAD’a oranı (PD/NAD) 0,34. Yani piyasa, şirketin portföyüne bilançodaki değerinin üçte biri kadar değer biçiyor. Haziran sonunda bu oran 1,32’ydi. Zarar nedeniyle F/K hesaplanmıyor. Fiyat Ekim’deki grup gelişmelerini de içeriyor; NAD ise 30 Eylül fotoğrafı.
Dipnotlardan çıkanlar
- Dokuz aylık tablolar sınırlı bağımsız denetimden geçmemiş. Denetçi görüşü yok.
- Bulls Yatırım bonoları ilişkili taraf dipnotunda yer almıyor. Bilanço sonrası olaylar yalnızca iki pay satışını içeriyor.
- 65,4 milyon TL’lik pay geri alımı özkaynağı azaltmıyor; aynı tutar yedeklere eklenerek dengelenmiş. 50 milyon TL’lik kâr payı tablolarda hiç görünmüyor. Bu iki kalem NAD’ı olduğundan yüksek gösteriyor olabilir.
- Diğer dönen varlıklar Haziran’daki 0,9 milyon TL’den 168,3 milyon TL’ye çıktı; içeriği açıklanmıyor.
- Sekuro Plastik taahhüdü koşullu yükümlülükler dipnotunda yok. ‘Yatırım fonları’ kalemi yalnızca BIKF koduyla veriliyor; değeri yılbaşından bu yana %79 düştü.
- SPK’nın GSYO portföy sınırlarının yedisine de uyuluyor. Girişim sermayesi yatırımları varlıkların %80,8’i; asgari sınır %51.
Faaliyet raporu ve gelecek
Yönetim savunma sanayini yatırım önceliği olarak tanımlıyor. Yıl içindeki yeni yatırımlar Bin Ulaşım’da ek pay (3 milyon dolar), Content Capital fonu (48,1 milyon TL) ve Birlik Mensucat (92,4 milyon TL). Rapor değer kaybını, SPK kararlarını ve grup şirketindeki gelişmeyi değerlendirmiyor. Likidite bölümünde menkul kıymetlerin ‘likiditesi çok yüksek’ deniyor. Oysa likit varlıkların üçte ikisi faaliyeti durdurulan bir aracı kurumun bonosu. Sekuro ödemesinin bu kaynakla nasıl karşılanacağı açık değil.
Şirket karnesi
En güçlü iki yön: Bilanço borçsuz ve gerçekleşmiş gelirler giderleri rahat karşılıyor. En zayıf iki yön: Değerin çoğu borsa fiyatı olmayan fon paylarında ve portföy az sayıda yatırıma, az sayıda yöneticiye bağlı. En önemli risk, grup şirketine bağlı varlıklar ve bu konudaki bilgi eksikliği.
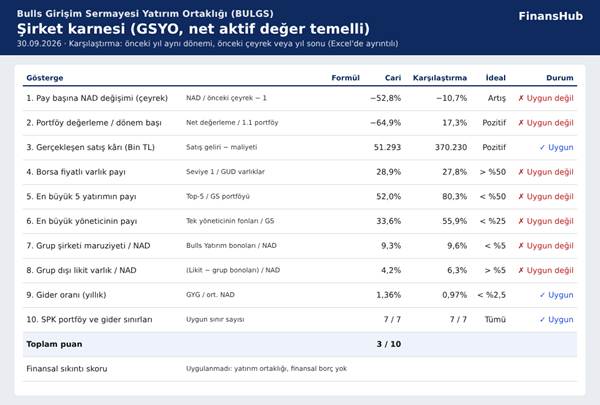
Borç, gider ve SPK sınırları uygun; değer, ölçüm, yoğunlaşma ve grup riski göstergeleri zayıf.
Tablo 6’daki GSYO karnesinde şirket 10 göstergenin 3’ünü karşılıyor. Tek bir oran tek başına karar verdirmez; göstergeler birlikte değerlendirilmelidir. Finansal sıkıntı riski: Uygulanmadı (yatırım ortaklığı; finansal borç yok).
İzlenecek üç gösterge var.
- Bulls Yatırım bonolarının vadesinde ödenip ödenmediği; çünkü NAD’ın %9,3’ü buna bağlı.
- İki Pardus fonunun birim fiyatı; çünkü portföyün dörtte biri hâlâ bu fonlarda.
- yıl sonu denetim raporunda denetçi görüşü ve ilişkili taraf açıklamaları.