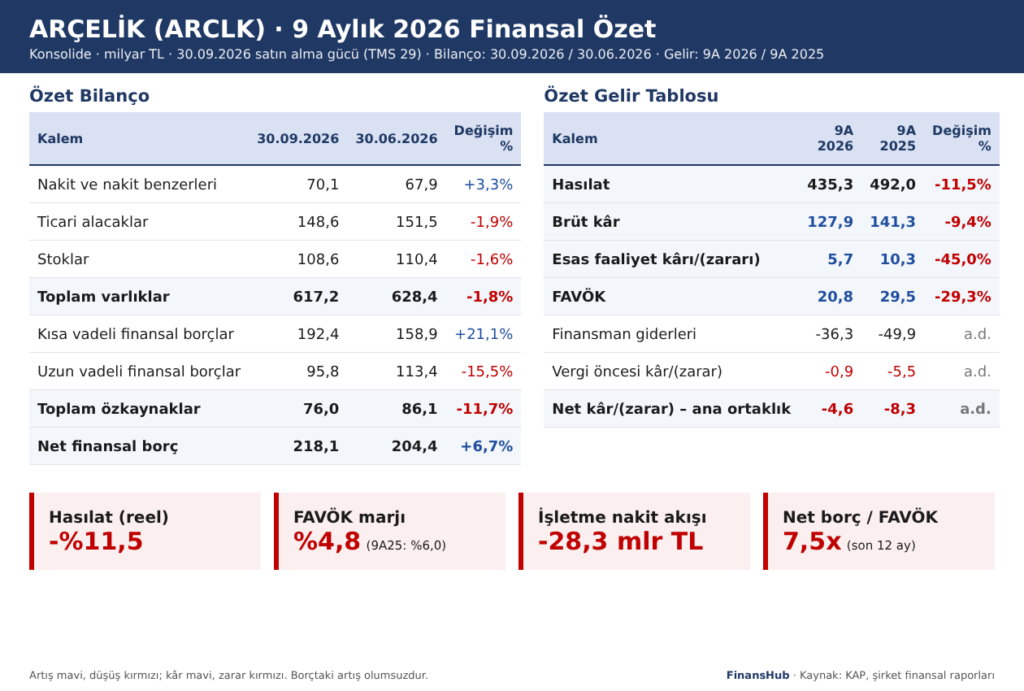
Arçelik’in reel satışları yılın ilk dokuz ayında yüzde 11,5 geriledi ve ana ortaklık net zararı 4,6 milyar TL oldu. Tek seferlik 7 milyar TL’lik gelir olmasa şirket ana faaliyetinden de zarar edecekti; işletme faaliyetleri ise 28,3 milyar TL nakit tüketti.
Arçelik 2026’nın ilk dokuz ayını zararla kapattı. Ana ortaklığa düşen net zarar 4,6 milyar TL oldu. Geçen yılın aynı döneminde bu zarar 8,3 milyar TL’ydi. Ancak zararın küçülmesi işlerin düzeldiği anlamına gelmiyor. Satışlar daraldı, ana faaliyet kârlılığı zayıfladı ve şirket faaliyetlerinden nakit üretemedi. Net finansal borç, yani toplam banka kredisi ve tahvil borcundan kasadaki nakdin düşülmesiyle kalan tutar, 218,1 milyar TL’ye çıktı.
Gelir tablosu: Satış düştü, gider düşüşü yetmedi
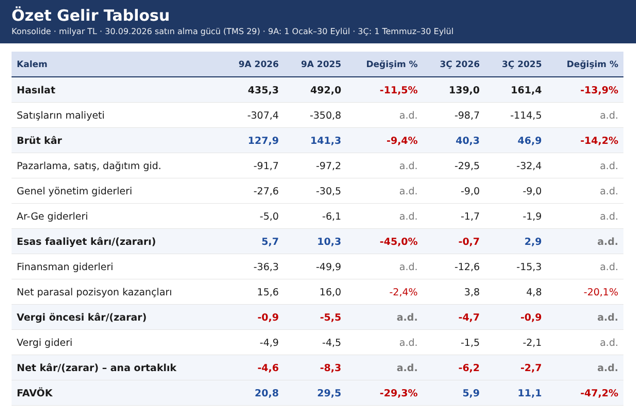
Hasılat, yani şirketin satışlardan elde ettiği gelir, dokuz ayda 435,3 milyar TL oldu. Bu tutar geçen yıla göre reel olarak yüzde 11,5 daha düşük. Düşüş en çok yurt dışında yaşandı. Avrupa satışları yüzde 14, Türkiye satışları yüzde 7 geriledi. Faaliyet raporuna göre Türkiye beyaz eşya pazarı ilk sekiz ayda yüzde 4 küçüldü.
Brüt kâr marjı yüzde 28,7’den yüzde 29,4’e çıktı. Yani şirket her 100 liralık satıştan, üretim maliyetini düştükten sonra 29,4 lira kazandı. Ürün başına kârlılık korundu ama satış hacmi düştü.
Sorun faaliyet giderlerinde. Pazarlama ve genel yönetim giderleri satıştan daha yavaş azaldı. FAVÖK, 29,5 milyar TL’den 20,8 milyar TL’ye indi. FAVÖK marjı yüzde 6,0’dan yüzde 4,8’e geriledi.
Esas faaliyet kârı 5,7 milyar TL. Ancak bu tutarın içinde ikinci çeyrekte kaydedilen 7 milyar TL’lik tek seferlik gelir var. Bu gelir, Whirlpool’a olan eski satın alma yükümlülüklerinin daha düşük bedelle kapatılmasından doğdu. Bu kalem çıkarıldığında şirket dokuz ayda 1,4 milyar TL esas faaliyet zararı yazmış olurdu.
Finansman giderleri 49,9 milyar TL’den 36,3 milyar TL’ye indi. Bunun büyük kısmı kur farkı giderlerinin azalmasından geldi. Net parasal pozisyon kazancı, yani enflasyonun şirketin parasal borçlarını eritmesinden doğan muhasebe kazancı, 15,6 milyar TL oldu. Vergi öncesi zarar 0,9 milyar TL’ye geriledi. Ancak 4,9 milyar TL’lik vergi gideri net zararı büyüttü.
Üçüncü çeyrek: Zarar derinleşti
Yalnızca üçüncü çeyrekte hasılat yüzde 14 düşerek 139 milyar TL oldu. FAVÖK 11,1 milyar TL’den 5,9 milyar TL’ye, yani neredeyse yarıya indi. Şirket bu çeyrekte 0,7 milyar TL esas faaliyet zararı yazdı. Ana ortaklık net zararı 6,2 milyar TL oldu. Geçen yılın aynı çeyreğinde zarar 2,7 milyar TL’ydi. İkinci çeyrekte ise tek seferlik gelirin etkisiyle 3,6 milyar TL kâr açıklanmıştı.
Bilanço: Borç kısa vadeye kaydı
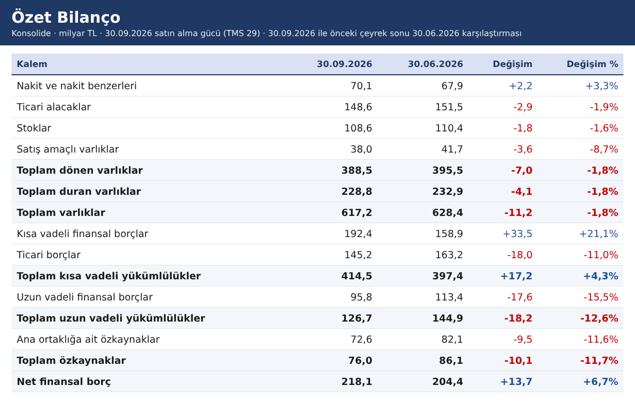
Net finansal borç üç ayda 13,7 milyar TL arttı. Kısa vadeli finansal borç 158,9 milyar TL’den 192,4 milyar TL’ye çıktı. Toplam finansal borcun üçte ikisi artık bir yıl içinde ödenecek.
Ticari borçlar 18 milyar TL azaldı. Yani şirket üç ayda tedarikçilerine yeni alımlarından daha fazla ödeme yaptı. Özkaynaklar ise zarar ve kur etkisiyle 86,1 milyar TL’den 76 milyar TL’ye geriledi.
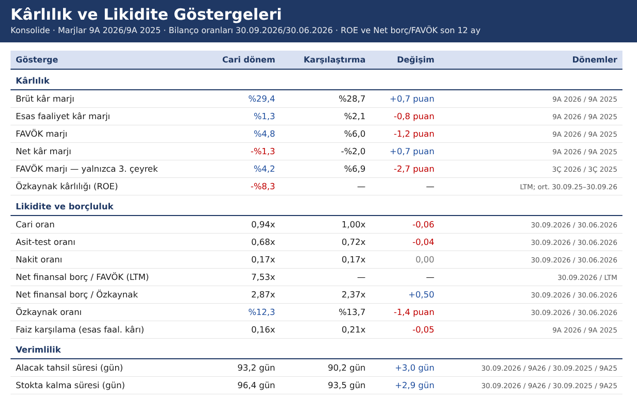
Cari oran 0,94 oldu. Yani şirketin bir yıl içinde ödemesi gereken her 1 liralık borca karşılık elinde 94 kuruşluk dönen varlık var.
Nakit akışı: Kâr kasaya girmedi
Kâr ile nakit aynı şey değildir. Gelir tablosu satışı yapıldığı anda kaydeder; nakit akış tablosu ise kasaya giren ve çıkan parayı gösterir. Arçelik’te bu fark büyük. Şirket dokuz ayda 20,8 milyar TL FAVÖK üretti. Buna karşın işletme faaliyetlerinden 28,3 milyar TL nakit çıktı. Geçen yıl bu çıkış 2,3 milyar TL’ydi.
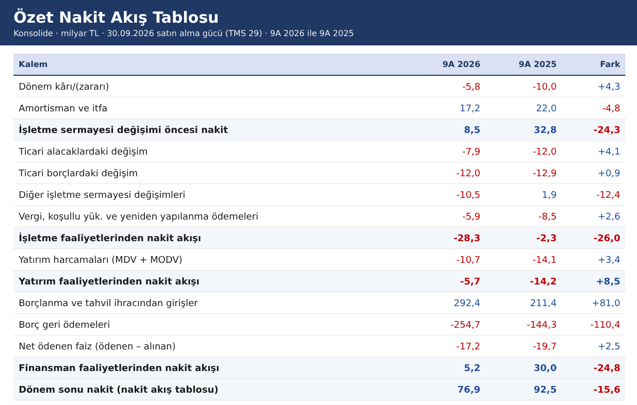
Nakdin bağlandığı yerler belgelerde görülüyor. Tedarikçilere ödenen borç 12 milyar TL, artan alacaklar 7,9 milyar TL nakit tüketti. Çalışanlara yapılan ödemeler ve diğer işletme sermayesi kalemleri 10,5 milyar TL’lik ek çıkış yarattı. Yeniden yapılanma tazminatları ve Whirlpool’a yapılan ödeme toplam 5,3 milyar TL tuttu. Yalnızca üçüncü çeyrekte işletme faaliyetleri 15,7 milyar TL nakit tüketti.
Yatırım harcamaları 10,7 milyar TL oldu. Şirket bu açığı 37,7 milyar TL net yeni borçla kapattı. Kasa yine de 120,9 milyar TL’den 76,9 milyar TL’ye eridi.
Kârlılık ve likidite: Faiz yükü ağır
Net finansal borç, son 12 aylık FAVÖK’ün 7,5 katına çıktı. Yani borç, şirketin bir yılda ana faaliyetinden kazandığının yedi buçuk katı. Genel kabul gören üst sınır 3 kat. Şirket, satış sürecindeki Arçelik Hitachi’yi de dahil ederek bu oranı 7,4 olarak açıkladı.
Esas faaliyet kârı, finansman giderlerinin yalnızca 0,16 katı. Yani her 1 liralık finansman gideri için ana faaliyetten 16 kuruş kâr kalıyor. Özkaynak oranı yüzde 12,3’e indi; varlıkların yalnızca sekizde biri ortakların parasıyla finanse ediliyor.
Alacak tahsil süresi 90 günden 93 güne uzadı. Stokta kalma süresi de 94 günden 96 güne çıktı. Yani para alacakta ve stokta daha uzun süre bekliyor.
Dipnotlardaki önemli bulgular
Şirket Arçelik Hitachi’deki yüzde 60 payını Hitachi’ye satmak için Nisan’da anlaşma imzaladı. KAP açıklamasına göre bedel 261 milyon dolar; bu da eylül sonu kuruyla yaklaşık 12,8 milyar TL ediyor. Satıştan kâr mı zarar mı doğacağı ancak kapanışta belli olacak.
Koç Finansman payları 1 Temmuz’da Ford Otomotiv’e 3 milyar TL’ye satıldı. Bu satış 0,8 milyar TL kâr yazdı. Şirket Beko Europe’un kalan yüzde 25 payını Whirlpool’dan 4 milyar TL’ye aldı. Elindeki geri alınmış payları da Whirlpool’a 2,1 milyar TL’ye sattı.
Riskten korunma işlemleri sonrasında şirketin döviz borcu döviz varlığını 21,7 milyar TL aşıyor. Kurlardaki ani bir artış bu nedenle zararı büyütebilir. Olumlu bir gelişme de var. Üretimden elde edilen kazancın kurumlar vergisi oranı 2027’den itibaren yarıya, yüzde 12,5’e iniyor.
Faaliyet raporu değerlendirmesi
Faaliyet raporu, şirketin yeni bir dönemin başında olduğunu gösteriyor. Can Dinçer Mart 2026’da genel müdür oldu. Şirket Asya’da küçülüyor ve Polonya ile Tayland’daki bazı fabrikalarda üretimi durdurdu. Avrupa’da yeniden yapılanma sürüyor. Batı Avrupa pazarı adet bazında yüzde 1,6 büyüdü. Şirketin Avrupa satışlarının TL bazında düşmesi, kur etkisinden veya pazar payı kaybından kaynaklanıyor olabilir. Rapor adet bazlı satış vermediği için bunu ayırmak mümkün değil. Şirket finansmanda TL bonolara yöneldi; en son temmuzdaki 5 milyar TL’lik bono yüzde 39,5 faiz taşıyor. 2025 yılı için temettü dağıtılmadı.
Sonuç: Küçülme sürerken borç büyüyor
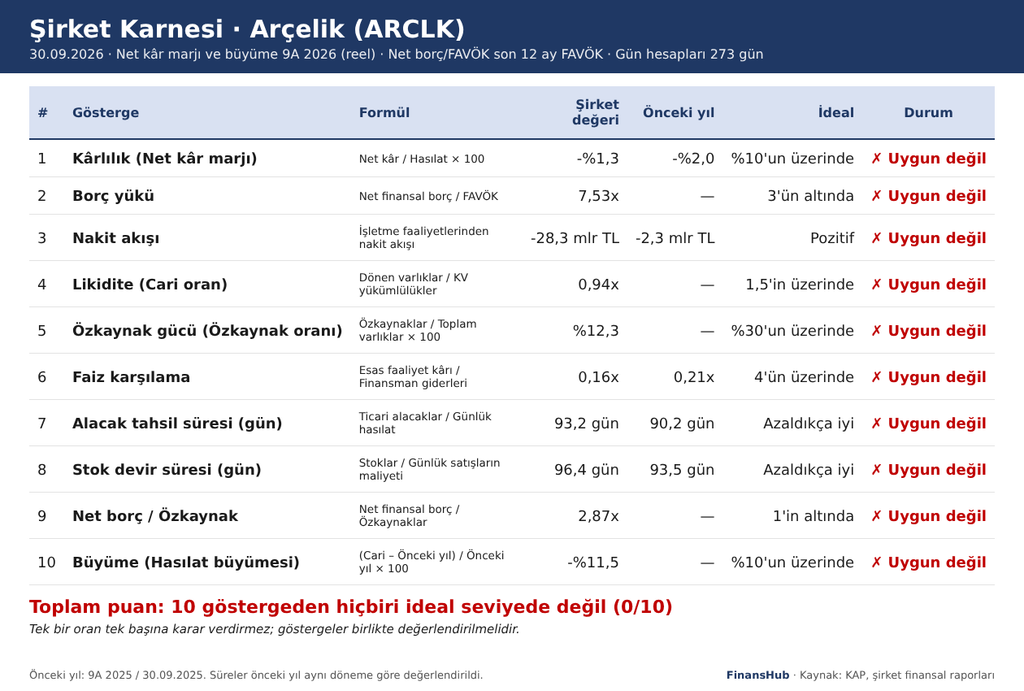
Arçelik’te ürün bazında kârlılık korunuyor ancak satış hacmindeki düşüş giderleri karşılamaya yetmiyor. Faaliyetler nakit üretmiyor ve açık yeni borçla kapatılıyor. Şirket karnesinde 10 göstergenin hiçbiri ideal seviyede değil. En zayıf alanlar faiz karşılama, borç yükü ve nakit akışı. Görece güçlü tek nokta yüzde 29,4’lük brüt kâr marjı. Okurun takip etmesi gereken nokta, Hitachi satışının kapanışı ve bu nakdin borç azaltımında kullanılıp kullanılmayacağı.
Kaynak: KAP, şirket finansal raporları ve faaliyet raporu.