BLUME yatırımcısının uzun süredir konuştuğu bir beklenti var: “Şirket ortaklarının hisseyi yönetecek güçlü bir piyasa oyuncusuyla, yani yatırımcıların tabiriyle bir “tahtacıyla” anlaşacağı” beklentisi.
Bu beklentinin piyasada neden bu kadar güçlü olduğunu anlamak zor değil. Hisse geçmişte yaklaşık 2 TL seviyelerinden 40 TL civarına kadar gelirken, geniş bir yatırımcı kitlesinin de bu yükselişe dahil olduğu görülüyor. Ancak tam da bu nedenle, “bir tahtacı gelir ve hisseyi tekrar yukarı taşır” düşüncesi sanıldığı kadar kolay bir senaryo olmayabilir.
Çünkü yukarıda bekleyen yüksek miktarda mal varsa, fiyatı taşımak kadar o malı daha sonra satabilmek de ciddi bir sorun haline gelir.
Piyasada dolaşan kulis ise bundan daha ciddi.
Konuya yakın bir piyasa katılımcısı, geçmişte kendisine de BLUME tahtasıyla ilgili olarak “tahtayı sen yap, geçmişi unutalım, önümüze bakalım” şeklinde bir teklif götürüldüğünü öne sürüyor.
Bu iddianın doğruluğu ancak resmi makamların incelemesiyle ortaya çıkabilir. İddiayı dile getiren kişi ise elinde kayıt, belge ve şahit bulunduğunu, SPK veya Cumhuriyet Savcılığı tarafından sorulması halinde bunları sunabileceğini ifade ediyor.
Bu nedenle “tahtacı” meselesini doğrulanmış bir gerçek değil, son derece ciddi bir piyasa kulisi olarak değerlendirmek gerekiyor.
4 milyon lot gerçekten virman edildi
Ancak BLUME’de kulis olmayan, KAP kaydıyla sabit bir gelişme var.
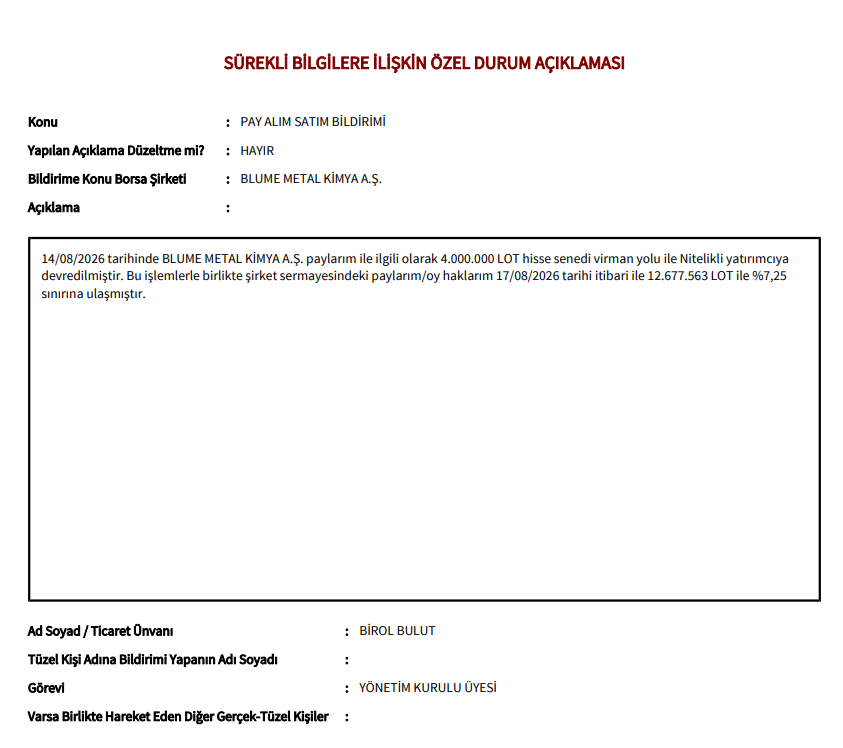
Yönetim Kurulu Üyesi Birol Bulut tarafından yapılan KAP açıklamasına göre, 14 Ağustos 2026 tarihinde 4 milyon adet BLUME payı virman yoluyla bir nitelikli yatırımcıya devredildi.
İşlem sonrasında Bulut’un elinde kalan pay miktarı 12 milyon 677 bin 563 lot, sermayedeki pay oranı ise %7,25 olarak açıklandı.
Dolayısıyla artık tartışılması gereken konu “4 milyon lot virman edildi mi?” değil. Edildi.
Asıl sorular bundan sonra başlıyor:
- 4 milyon lotu alan nitelikli yatırımcı kim?
- Bu devir hangi ekonomik gerekçeyle yapıldı?
- Bir satış mı gerçekleşti, bir borç mu kapatıldı, bir ticari anlaşmanın karşılığı mı verildi?
- Payların bir fiyatı varsa hangi fiyat üzerinden işlem yapıldı?
KAP açıklaması virmanın varlığını ortaya koyuyor ancak devralan yatırımcının kimliğini ve işlemin ekonomik gerekçesini açıklamıyor.
Hisse fiyatının yaklaşık 40 TL olduğu bir seviyeden kaba hesap yapıldığında, 4 milyon lot yaklaşık 160 milyon TL’lik piyasa değerine denk geliyor. Dolayısıyla 4 milyon lotluk virman küçük bir pay hareketi olarak görülemez.
Daha önce de 2 milyon lotluk işlem gündeme gelmişti
BLUME tarafında dikkat çeken başka bir işlem daha bulunuyor. 13 Mart 2026 tarihinde şirket Yönetim Kurulu Başkanı Erdal Bulut’un gönderdiği KAP bildiriminde belirtilen 2 milyon adet BLUME payının devir edilmesi.
Bir tarafta milyonlarca lot şirket hissesi ticari işlemlerde ödeme aracı olarak kullanılırken, diğer tarafta yatırımcı hisse fiyatının geleceğine ilişkin beklenti taşıyor.
Burada doğal olarak şu soru ortaya çıkıyor: Payları alan kişiler bu hisseleri ne kadar süre taşıyacak?
Bir ticari işlem karşılığında hisse alan kişinin yatırım motivasyonu ile uzun vadeli yatırımcının motivasyonu aynı olmayabilir. Payların ileride piyasaya dönme ihtimali de yatırımcı açısından göz ardı edilemeyecek bir risk oluşturur.
Küçük alımlar KAP’a, milyonlarca lot virmanla dışarı
BLUME’de yatırımcının dikkatini çeken başka bir çelişki de ortakların pay hareketlerinde ortaya çıkıyor.
Bir tarafta ortaklardan birinin zaman zaman piyasadan daha küçük miktarlarda pay alıp bu işlemleri KAP üzerinden duyurması, yatırımcı tarafından şirkete güven mesajı olarak okunabiliyor.
Ancak diğer tarafta aynı dönemde milyonlarca lotluk payların virman edilmesi çok daha büyük bir sermaye hareketine işaret ediyor.
Burada miktarların büyüklüğüne bakmak gerekiyor.
On binlerce veya yüz binlerce lotluk alımlarla verilen mesaj ile 4 milyon lotluk bir pay devrinin ekonomik etkisi aynı değil.
Dolayısıyla yatırımcının yalnızca “patron hisse aldı” açıklamalarına değil, toplam ortak satışlarına, virmanlara ve pay oranlarındaki değişime birlikte bakması gerekiyor.
88 milyon TL zarar açıklayan şirkette 40 TL’lik hisse
Tartışmanın en önemli boyutlarından biri de şirketin finansal performansıyla hisse fiyatı arasındaki ilişki.
Şirketin yaklaşık 88 milyon TL zarar açıkladığı bir dönemde, hissenin geçmişte 2 TL civarından 40 TL seviyelerine kadar yükselmiş olması doğal olarak değerleme tartışmasını beraberinde getiriyor.
Bu seviyelerde şirket ortaklarının sahip olduğu milyonlarca lotun piyasa değeri son derece yüksek hale geliyor.
Dolayısıyla payların artık yalnızca yatırım aracı değil, farklı ticari işlemlerde kullanılabilecek ciddi bir ekonomik değer haline geldiği görülüyor.
Bu durum yatırımcı açısından şu soruyu önemli kılıyor: Şirket ortaklarının elindeki paylar azalıyor mu, artıyor mu?
Çünkü patronların zaman zaman küçük alımlar yapması kadar, büyük miktarlı virmanların ve olası satışların toplam etkisi de dikkate alınmalı.
Birleşme modeli de sorgulanıyor
BLUME tarafındaki tartışmalar yalnızca pay hareketleriyle sınırlı değil.
Şirketin geçmiş birleşme süreci ve şimdi gündemde bulunan ikinci birleşme de yatırımcılar arasında tartışılıyor.
Özellikle şu soru dikkat çekiyor: Birleşmeye konu edilen şirketler halka arz için gerekli kriterleri karşılıyorsa neden doğrudan halka arz edilmediler?
Eğer gerekli kriterleri karşılamıyorlarsa, halka açık bir şirket bünyesine birleşme yoluyla dahil edilmelerinin hangi esaslarla onaylandığı yatırımcı açısından ayrıca önem taşıyor.
METUR üzerinden başlayan yapı değişikliği ve devamındaki birleşmeler bu nedenle yalnızca şirketin büyüme hikâyesi açısından değil, mevcut yatırımcıların paylarının seyrelmesi ve şirket değerlemesi açısından da incelenmeli.
İlk birleşmede şirkete dahil edilen pay miktarlarının hangi değerleme üzerinden hesaplandığı ve SPK’nın bu işlemi hangi kriterlerle uygun gördüğü de cevap aranması gereken başlıklardan biri.
Şimdi ikinci bir birleşme süreci gündemdeyse, aynı sorular yeniden önem kazanıyor.
“Tahtacı gelir, hisseyi götürür” beklentisi neden tehlikeli?
BLUME yatırımcısının önemli bir bölümünde bir “tahtacı gelir” beklentisi olduğu öne sürülüyor.
Fakat piyasa matematiği bu kadar basit değil.
Bir hissede çok geniş yatırımcı kitlesinin yüksek miktarda pozisyon taşıması durumunda, fiyatın her yukarı hareketinde satışa hazır önemli miktarda mal ortaya çıkabilir.
Tahtayı yukarı götürmek isteyen herhangi bir piyasa oyuncusu yalnızca hisse almak zorunda kalmaz; aynı zamanda yukarıda bekleyen satışları da karşılamak zorunda kalır.
Dolayısıyla milyonlarca lotun çok sayıda yatırımcıya dağıldığı bir yapıda fiyatı yükseltmek oldukça yüksek sermaye gerektirir.
Daha önemlisi, fiyatı yükselten kişi daha sonra aldığı hisseleri kime satacaktır?
Bu nedenle manipülatif bir fiyat hareketinin gerçekleşmesini beklemek yatırım stratejisi olamaz.
Üstelik böyle bir organizasyonun içinde yer almak sermaye piyasası mevzuatı açısından çok ciddi sonuçlar doğurabilir.
Sonuç: Kulis ayrı, KAP ayrı
BLUME’de bugün iki ayrı başlığı birbirinden net biçimde ayırmak gerekiyor.
“Tahtacıyla anlaşma” iddiası şimdilik piyasa kulisi.
Ancak 4 milyon lotun nitelikli yatırımcıya virman edilmesi KAP’la doğrulanmış bir gerçek.
Dolayısıyla yatırımcı açısından şu aşamada sorulması gereken en somut soru da bu:
4 milyon lotu alan nitelikli yatırımcı kim ve bu paylar hangi işlem karşılığında devredildi?
Bunun yanında daha önce gündeme gelen 2 milyon lotluk arsa ödemesi, şirket ortaklarının toplam pay hareketleri, birleşmelerin değerlemeleri ve finansal sonuçlarla hisse fiyatı arasındaki fark birlikte incelenmeli.
BLUME’de yatırımcının ihtiyacı bir “tahtacı” değil, daha fazla şeffaflık.
Çünkü borsada söylentiler fiyat yaratabilir ama yatırımcıyı koruyan şey sonunda yine bilanço, KAP ve belgelenmiş pay hareketleridir.
Not:
- Yazıda yer alan “tahtacıyla anlaşma”, teklif ve organize piyasa faaliyeti bulunduğuna ilişkin ifadeler doğrulanmamış piyasa iddialarıdır.
- Buna karşılık 4 milyon adet payın nitelikli yatırımcıya virman edildiği bilgisi, Birol Bulut tarafından yapılan KAP açıklamasında yer almaktadır.