BMS Birleşik Metal Sanayi ve Ticaret A.Ş. (BMSTL), 2026 yılı ikinci çeyrek bilançosu Kamuyu Aydınlatma Platformu’nda (KAP) paylaştı.
BMS Birleşik Metal Sanayi ve Ticaret A.Ş. (BMSTL), 2026 yılının ilk yarısında operasyonel performansını güçlendirmeyi sürdürdü. Satış gelirlerinde çift haneli büyüme kaydeden şirket, brüt kâr ve faaliyet kârlılığını önemli ölçüde artırırken ikinci çeyrekte yeniden net kâr üretmeyi başardı. Ancak faaliyetlerden nakit üretiminin zayıf kalması ve finansman giderlerinin yüksek seyri, finansalların temkinli değerlendirilmesini gerektiriyor.
Satışlar ve Kârlılıkta Güçlü İyileşme
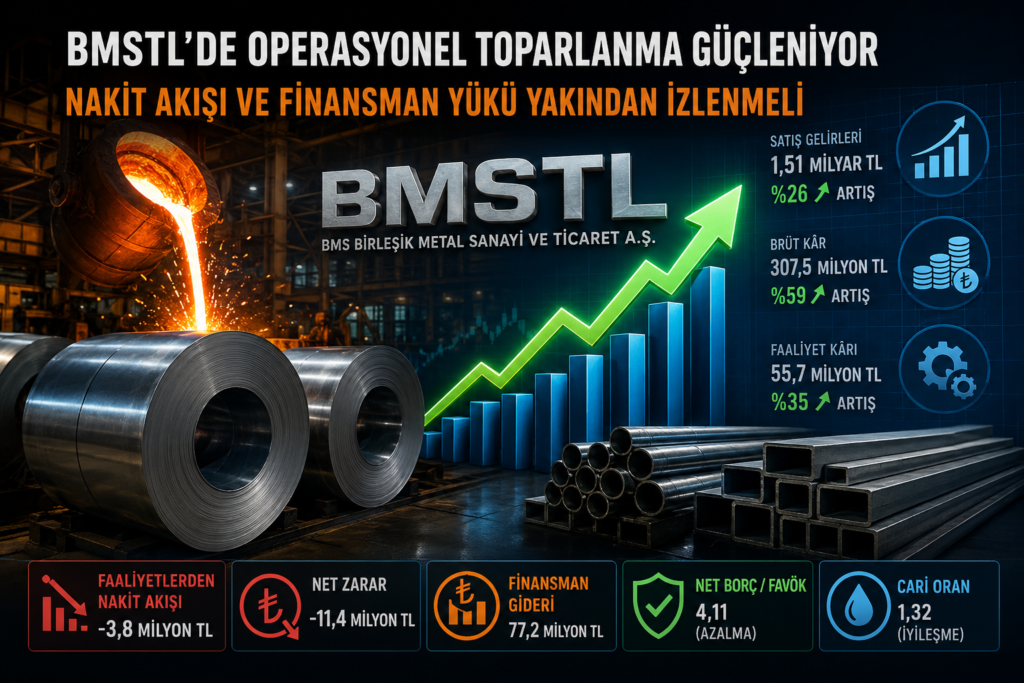
BMSTL’nin satış gelirleri yılın ilk yarısında geçen yılın aynı dönemine göre %26 artışla 1,51 milyar TL’ye yükseldi. Aynı dönemde satış maliyetlerindeki kontrollü artış sayesinde brüt kâr %59 artarak 307,5 milyon TL’ye ulaştı.
Brüt kâr marjı geçen yılın aynı dönemindeki %16,14 seviyesinden %20,40’a yükselirken, esas faaliyet kârı 41,4 milyon TL’den 55,7 milyon TL’ye çıkarak %35 büyüdü. Faaliyet marjının -%2,01’den %3,70’e yükselmiş olması, operasyonel tarafta belirgin bir toparlanmaya işaret ediyor.
FAVÖK ise yaklaşık 114 milyon TL seviyesine ulaşırken, FAVÖK marjı %7,57 olarak gerçekleşti.
İkinci Çeyrek Sonuçları Dikkat Çekti
İlk çeyrekte 32,8 milyon TL zarar açıklayan şirket, ikinci çeyrekte yeniden net kâr üretmeyi başardı. Böylece ilk altı aylık net zarar 11,4 milyon TL’ye kadar geriledi.
Bununla birlikte 77,2 milyon TL finansman gideri, faaliyetlerden elde edilen kârlılığın önemli bölümünü baskılamaya devam etti. Faiz karşılama oranının 0,74 seviyesinde bulunması da finansman yükünün halen önemli bir risk unsuru olduğunu gösteriyor.
Bilanço Güçlü, Borçluluk Geriliyor
Bilançoda olumlu tarafta öne çıkan gelişmelerden biri finansal borçlardaki gerileme oldu. Toplam finansal borç 667 milyon TL’den 642 milyon TL’ye inerken, net borç 527 milyon TL’den 469 milyon TL’ye geriledi.
Net Borç/FAVÖK oranının 11,67’den 4,11’e düşmesi, borçluluk tarafında belirgin bir iyileşmeye işaret ediyor.
Özkaynaklar ise 1,38 milyar TL’den 1,61 milyar TL’ye yükselerek şirketin sermaye yapısını güçlendirdi.
Likidite tarafında da kademeli toparlanma dikkat çekiyor. Cari oran 1,18’den 1,32’ye, likidite oranı 0,82’den 0,87’ye yükselirken, net işletme sermayesi 142 milyon TL’den 287 milyon TL’ye çıktı.
Nakit Akışı En Zayıf Başlık Olmaya Devam Ediyor
Operasyonel taraftaki iyileşmeye rağmen nakit akış tablosu daha temkinli bir görünüm sunuyor.
Şirket ilk altı ayda 3,8 milyon TL faaliyet nakit çıkışı açıkladı. Ticari alacaklarda 146 milyon TL, stoklarda ise 77 milyon TL artış yaşanması işletme sermayesini büyütürken faaliyetlerden yaratılan nakdin negatife dönmesine neden oldu.
Finansman tarafında sermaye artırımından 150 milyon TL kaynak sağlanmasına rağmen kredi geri ödemeleri ve faiz ödemeleri nedeniyle finansman faaliyetlerinden de 34,1 milyon TL nakit çıkışı gerçekleşti.
Bunun sonucunda şirketin dönem sonu nakit mevcudu 351 milyon TL’den 173 milyon TL’ye geriledi.
Finanshub Karne
| Kriter | Durum |
|---|---|
| Faaliyet Kârı Pozitif | ✅ |
| Faaliyet Kâr Marjı Güçlü | ⚠️ |
| FAVÖK Güçlü | ✅ |
| İşletme Faaliyetlerinden Nakit Akışı Pozitif | ❌ |
| Net Borç Kontrol Altında | ✅ |
| Net Kâr Pozitif | ❌ |
Finanshub Karne Notu: 3/6 – Dengeli / İzlenmeli
BMSTL’nin ilk yarı finansalları, özellikle satış büyümesi, brüt kârlılık, faaliyet kârındaki artış ve ikinci çeyrekte yeniden net kâra geçilmesi açısından olumlu sinyaller veriyor. Buna karşın faaliyetlerden nakit üretilememesi, yüksek finansman giderleri ve işletme sermayesine bağlanan nakit, şirketin önümüzdeki dönemlerde yakından takip edilmesi gereken başlıklar arasında yer alıyor.
Operasyonel toparlanma devam ediyor olsa da, bu iyileşmenin güçlü ve sürdürülebilir bir finansal performansa dönüşebilmesi için pozitif faaliyet nakit akışı ve daha güçlü net kârlılık üretilmesi kritik önem taşıyor.