Borsa İstanbul’da son yıllarda halka arz denildiğinde yatırımcıların kulağına en çok çalınan cümlelerden biri şu oldu:
“Şirket iskontolu geliyor.”
Öyle ki, halka arz izahnamelerini okumaya gerek duymayan birçok yatırımcı için “iskontolu” kelimesi adeta sihirli bir sözcüğe dönüştü. Sanki iskonto varsa gerisi kendiliğinden hallolacaktı…
Peki gerçekten öyle mi oldu?
Biz de bu sorunun peşine düştük.
Ak Yatırım’ın lider veya eş lider olarak yer aldığı son halka arzları tek tek inceledik. Ama sadece bugünkü fiyatlara bakıp karar vermedik. Çünkü bazı şirketler temettü dağıttı, bazıları bedelli ve bedelsiz sermaye artırımı yaptı. Yani sadece ekran fiyatına bakmak, maçın sadece ikinci yarısını izleyip skor yorumu yapmak gibi olurdu.
Bu nedenle tüm sermaye hareketlerini düzelterek halka arz fiyatlarını yeniden hesapladık.
Ve ortaya çıkan tablo, ilk bakışta görünen kadar basit değildi.
İskonto vardı… Peki güvenlik marjı da var mıydı?
| Şirket | Halka Arz Fiyatı | Düzeltilmiş Halka Arz Fiyatı | Güncel Fiyat | Düzeltilmiş Getiri |
|---|---|---|---|---|
| AVPGY | 55,08 TL | 44,65 TL | 52,55 TL | +%17,7 |
| ENTRA | 10,00 TL | 4,65 TL | 4,60 TL | -%1,1 |
| RGYAS | 135,00 TL | 133,45 TL | 197,60 TL | +%48,1 |
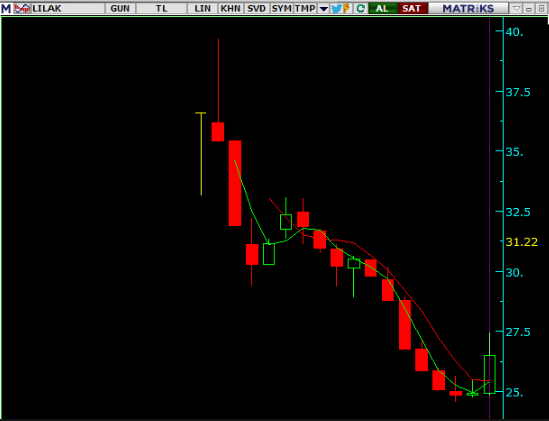
| LILAK | 37,39 TL | 33,25 TL | 31,22 TL | -%6,1 |
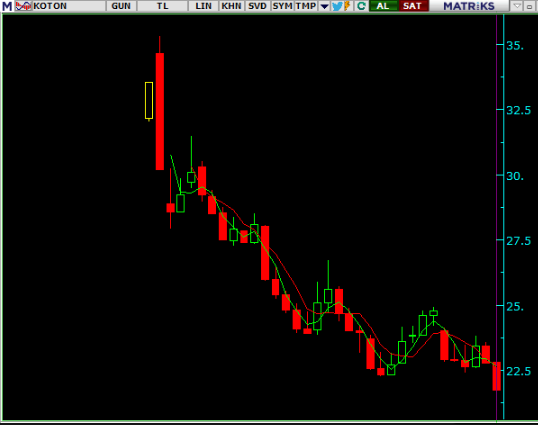
| KOTON | 30,50 TL | 30,50 TL | 13,77 TL | -%54,9 |
| EKIM | 30,26 TL | 30,26 TL | 23,16 TL | -%23,5 |
İlk bakışta “hepsi düştü” demek kolay.
Ama işin içine temettü ve sermaye hareketleri girince hesap makinesi biraz itiraz ediyor.
Örneğin AVPGY tam sekiz kez temettü dağıttı. Dolayısıyla yalnızca fiyat ekranına bakıp “halka arzın altında” demek, filmin son sahnesini izleyip tüm hikâyeyi anlatmaya çalışmak gibi olur.
ENTRA cephesinde ise tabloyu sermaye artırımları değiştiriyor. Şirket halka arzdan sonra %100 bedelsiz ve %19 bedelli artırıma gitti. Bu nedenle nominal fiyat ile gerçek performansı aynı kefeye koymak sağlıklı bir değerlendirme sunmuyor.
Grafikler ilginç bir ortak nokta gösteriyor
İlk işlem dönemlerine ait grafiklere tek tek baktığımızda dikkat çeken bir ayrıntı var.
Eskiden halka arz denildiğinde yatırımcıların aklına günlerce süren tavan serileri gelirdi.
Bu kez ise tablo farklı.
İncelediğimiz hisselerin büyük bölümünde ilk heyecan kısa sürdü.
Bazılarında birkaç günlük yükseliş görüldü…
Bazılarında o bile olmadı…
Sonrasında ise satış baskısı öne çıktı.
Adeta yatırımcılar “halka arz geliyor” demekten çok “çıkış kapısı nerede?” sorusunu sormaya başlamış gibiydi.
Her şirket aynı hikâyeyi yazmadı
Rönesans GYO, listenin pozitif ayrışan ismi oldu.
İlk günlerdeki dalgalanmayı atlattıktan sonra yukarı yönlü trendini korudu ve bugün düzeltilmiş bazda yaklaşık %48 primli işlem görüyor.
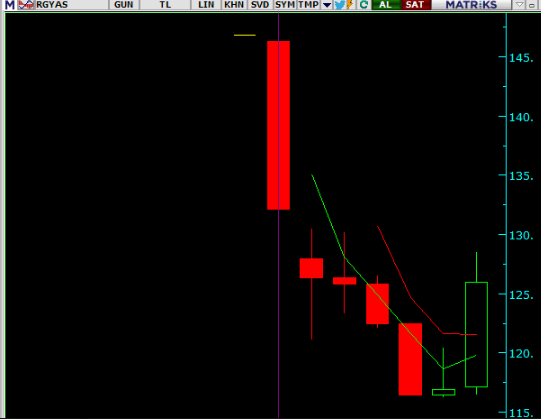
Avrupakent GYO, fiyat tarafında bekleneni tam veremese de düzenli temettü politikası sayesinde yatırımcısına pozitif getiri sağlayan şirketlerden biri oldu.
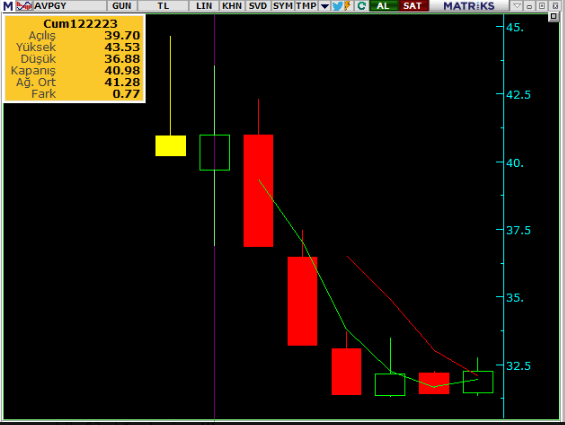
IC Enterra ise belki de listenin en yanlış okunabilecek hissesi. İlk aylarda yatırımcısına ciddi bir yükseliş fırsatı sundu. Ardından başlayan düzeltme süreciyle fiyat geri çekildi. Ancak sermaye artırımları dikkate alındığında bugün düzeltilmiş bazda halka arz seviyesine oldukça yakın.
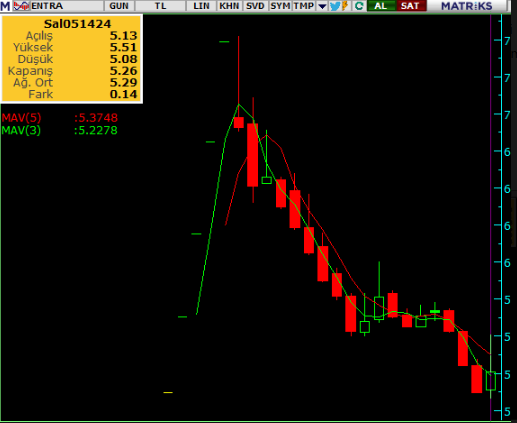
Lila Kağıt halka arz günü aşağı yukarı hareket sonrası tavan kapattı, ancak 2. gün yönünü aşağı .evirdi. 35 den 25 seviyelerinde kadarç
Koton, Grafiğik kendini anlatıyor. Halka arzdan itibaren yatrımcısını üzen bir hisse.
Henüz birkaç günlük işlem geçmişine sahip olan Ekim Turizm için kesin bir hüküm vermek erken. Ancak ilk fiyat hareketleri, Ak Yatırımın geçmiş arzlarının tekerrüründen ibaret gibi bir hava estiriyor.
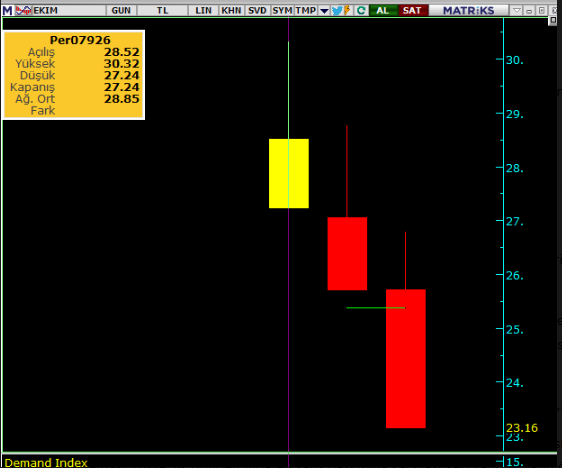
son 5 arzın ortak yönü “İlk işlem günlerinden itibaren satış baskısı”
Bu çalışma sonunda akla gelen soru şu:
İskonto gerçekten yatırımcıyı korudu mu?
Çünkü halka arzların temel mantığı, yatırımcıya makul bir güvenlik marjı sunmak.
Ancak bazı hisselerde uygulanan iskonto, piyasanın sonraki fiyatlamaları karşısında beklenen korumayı sağlayamadı.
Bu durum tek başına halka arz ekibinin hazırladığı fiyat tespit raporlarının hatalı olduğu anlamına gelmez.
Şirketlerin finansal performansı, sektör dinamikleri, faiz ortamı, yatırımcı psikolojisi ve piyasa koşulları hisse fiyatlarını doğrudan etkileyen değişkenler arasında yer alıyor.
Bununla birlikte veriler şu sorunun sorulmasını da kaçınılmaz hale getiriyor:
Fiyat tespit raporlarında hesaplanan şirket değerleri ile piyasanın bir-iki yıl sonra biçtiği değer neden bazı şirketlerde bu kadar farklılaştı?
Belki de tartışılması gereken asıl konu budur.
Çünkü halka arzlarda yatırımcıyı koruyan tek şey “yüzde kaç iskonto yapıldığı” değil; o iskonto üzerine inşa edilen değerleme varsayımlarının ne kadar isabetli olduğudur.