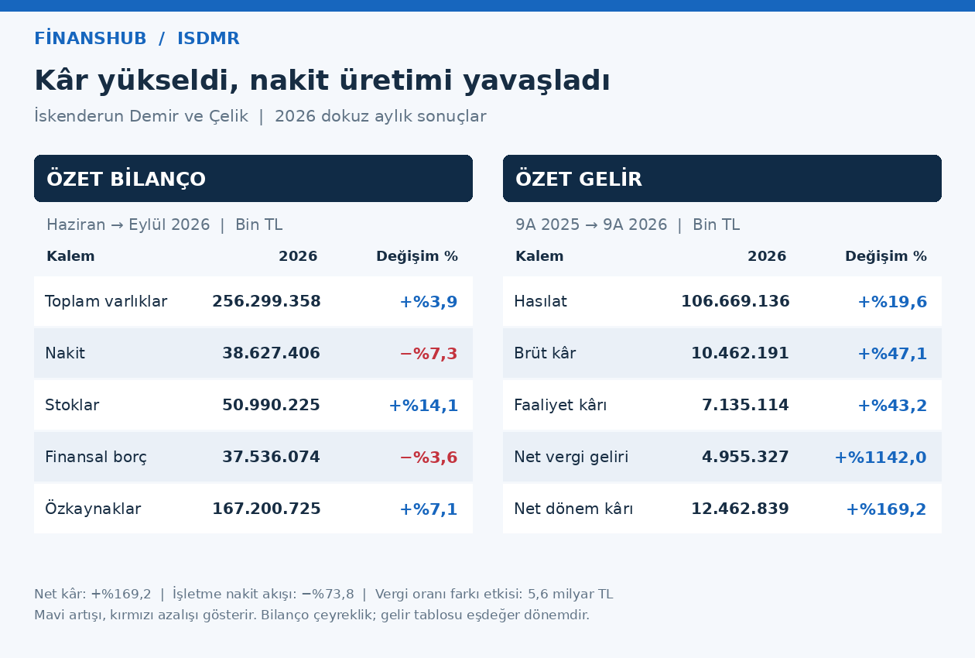
İskenderun Demir ve Çelik’in 2026’nın ilk dokuz ayındaki net kârı yüzde 169,2 artarak 12,5 milyar TL’ye ulaştı. Ancak işletme faaliyetlerinden nakit akışı yüzde 73,8 geriledi. Faaliyet kârlılığındaki iyileşmeye eşlik eden vergi avantajı, net kârın üretim ve satış performansından daha hızlı büyümesini sağladı.
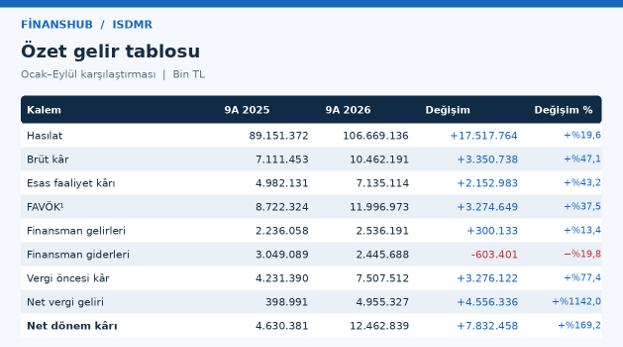
ISDMR’nin hasılatı bir önceki yılın aynı dönemine göre 17,5 milyar TL artarak 106,7 milyar TL oldu. Yüzde 19,6’lık TL büyümesine karşılık dolar bazında hasılat yalnızca yüzde 1,1 yükseldi. Satış miktarı yüzde 1,6 azalarak 3,9 milyon tona indi. Dolayısıyla gelir artışını güçlü bir hacim büyümesi olarak okumak mümkün değil. Dolar bazında hasılatın satış tonajına bölünmesiyle hesaplanan ortalama gelir yaklaşık yüzde 2,7 artıyor; bu gösterge ürün karmasını da içerdiğinden saf çelik fiyatı değişimi anlamına gelmiyor.
Brüt kâr 3,4 milyar TL artışla 10,5 milyar TL’ye, brüt kâr marjı yüzde 8,0’den yüzde 9,8’e çıktı. Satışların maliyetindeki yüzde 17,3 artışın hasılatın gerisinde kalması marjı destekledi. Maliyet dipnotunda ilk madde ve malzeme giderleri yüzde 17,4, enerji giderleri yüzde 13,6, personel giderleri yüzde 38,0 yükseliyor. Bu dağılım, maliyet baskısının bütün kalemlerde aynı olmadığını gösteriyor. Ancak Not 13 ve faaliyet raporu, demir cevheri, kömür ve hurdanın ayrı fiyat ve tüketim etkilerini açıklamadığı için iyileşmenin ne kadarını her bir girdiye bağlamak mümkün değil.
Şirketin fonksiyonel para birimi ABD doları olduğundan TMS 29 uygulanmıyor. TL büyümeleri nominal; kur çevrimi özellikle bilanço ve özkaynak tutarlarını etkiliyor. Bilanço değerlendirmesi haziran sonuna, gelir ve nakit akışı değerlendirmesi ise bir önceki yılın ocak–eylül dönemine dayanıyor.
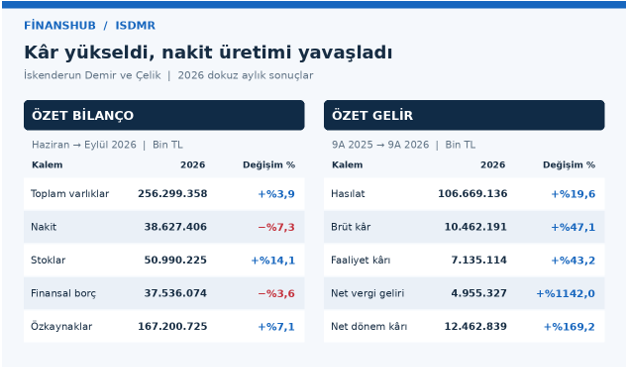
Net kârın arkasındaki vergi katkısı
Esas faaliyet kârı yüzde 43,2 artışla 7,1 milyar TL’ye yükseldi; faaliyet marjı yüzde 5,6’dan yüzde 6,7’ye çıktı. Pazarlama giderleri yüzde 35,3, genel yönetim giderleri yüzde 46,2 arttı. Not 14, yönetim giderlerindeki büyümede personel ile dışarıdan alınan hizmetlerin etkisini gösteriyor. Gelir tablosunda giderleşen amortisman ve itfa eklenerek hesaplanan FAVÖK yaklaşık 12,0 milyar TL; karşılaştırmalı tutar 8,7 milyar TL. Bu tanımla FAVÖK marjı yüzde 9,8’den yüzde 11,2’ye yükseliyor.
Net kârdaki 7,8 milyar TL’lik artışın değerlendirilmesinde vergi dipnotu belirleyici. Not 11’de, 2027 ve sonrasında tersine dönmesi beklenen belirli geçici farklarda ertelenmiş vergi oranının yüzde 24’ten yüzde 12,5’e indirildiği açıklanıyor. Vergi mutabakatındaki oran farkının olumlu etkisi 5,6 milyar TL; bu tutar dokuz aylık net kârın yüzde 44,6’sına eşit. Toplam ertelenmiş vergi geliri ise diğer etkilerle birlikte 5,2 milyar TL. Bunlar birbirine eklenecek iki ayrı kazanç değil. Ertelenmiş vergi kaydı, aynı tutarda kasaya para girdiği anlamına gelmiyor.
Üçüncü çeyrekte net kâr 3,2 milyar TL ile geçen yılın aynı çeyreğinin yüzde 103,5 üzerinde; ikinci çeyreğin ise yüzde 58,1 altında. Buna karşılık çeyreklik esas faaliyet kârı 2,0 milyar TL’den 3,3 milyar TL’ye yükseldi. İkinci çeyrekteki 5,3 milyar TL net vergi geliri üçüncü çeyrekte yalnızca 1,2 milyon TL oldu. Böylece net kârdaki çeyreklik düşüşün faaliyetlerdeki bozulma olarak yorumlanamayacağı görülüyor.
Finansman giderleri yüzde 19,8 azalarak 2,4 milyar TL’ye geriledi. Not 15’e göre geçen yılki 502,8 milyon TL kur farkı giderinin yerini bu yıl 587,4 milyon TL kur farkı geliri aldı. Banka kredi faiz gideri ise yalnızca yüzde 3,4 düştü. Finansman görünümündeki iyileşmenin tamamı faiz yükündeki azalmadan kaynaklanmıyor.
Stoklar büyürken nakit tamponu daralıyor
Toplam varlıklar haziran sonuna göre 9,7 milyar TL artarak 256,3 milyar TL’ye, özkaynaklar 11,1 milyar TL artarak 167,2 milyar TL’ye çıktı. Üçüncü çeyrek özkaynak artışının 7,9 milyar TL’si diğer kapsamlı gelirden, bunun büyük bölümü yabancı para çevriminden geliyor. Bu nedenle özkaynak büyümesinin tamamını birikmiş faaliyet kârı gibi değerlendirmemek gerekiyor.
Nakit yüzde 7,3 azalarak 38,6 milyar TL’ye indi. Kiralama yükümlülükleri dahil toplam finansal borç yüzde 3,6 gerileyerek 37,5 milyar TL olsa da nakit daha hızlı eridi. Basit net nakit 2,7 milyar TL’den 1,1 milyar TL’ye düştü. Kısa vadeli finansal borç yüzde 26,2 artarak 22,1 milyar TL’ye çıkarken uzun vadeli borç yüzde 28,1 azaldı. Not 7’deki vade dağılımı yakın dönem ödeme yoğunluğunu doğruluyor; ancak tek tek kredilerin çeyreklik geçiş köprüsü verilmediğinden hareketin tamamı yeniden sınıflandırmaya bağlanamaz.
Stoklar üç ayda 6,3 milyar TL artarak 51,0 milyar TL’ye ulaştı. Not 4’ün yıl sonuyla karşılaştırması, mamul stoklarının 3,3 milyar TL’den 6,8 milyar TL’ye çıktığını gösteriyor. Bu ayrıntı çeyreklik değişimin dağılımı değildir. Stok değer düşüklüğü karşılığındaki 127,4 milyon TL artışın neredeyse tamamı çevrim farkından kaynaklanıyor; dönem içinde yeni ve büyük bir karşılık gideri açıklanmıyor. Üretimin satışın üzerinde kalması stok birikimiyle uyumlu olsa da parasal artışın miktar, fiyat ve kur bileşenleri ayrı sunulmuyor.
Ticari alacaklar çeyreklik yüzde 29,6 düşerek 5,4 milyar TL’ye geriledi. Bunun 4,3 milyar TL’si ilişkili taraflardan; 4,2 milyar TL’si ana ortak Erdemir’den. Not 3 bu bakiyelerin genellikle ürün satışlarından kaynaklandığını belirtiyor. Cari oran 1,68’den 1,60’a, stoklar hariç likidite oranı 0,92’den 0,79’a indi. Likidite değerlendirmesinde stokların büyüyen ağırlığı dikkate alınmalı.

Kârın nakde dönüşümü zayıfladı
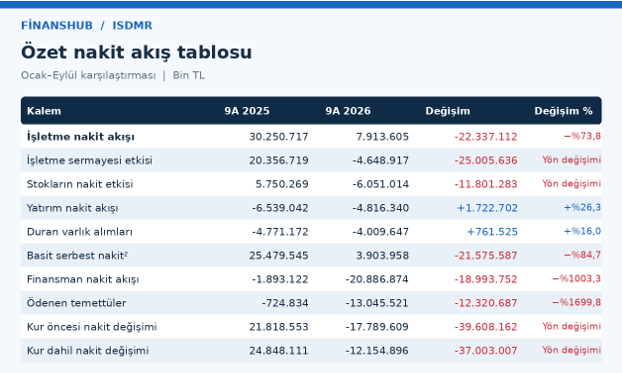
İşletme faaliyetlerinden nakit akışı 30,3 milyar TL’den 7,9 milyar TL’ye geriledi. İşletme sermayesi geçen yıl 20,4 milyar TL nakit sağlarken bu yıl 4,6 milyar TL tüketti. Ticari borçların geçen yılki 15,3 milyar TL desteği bu yıl 607,2 milyon TL çıkışa dönüştü. Stoklar geçen yıl 5,8 milyar TL kaynak yaratırken bu yıl 6,1 milyar TL nakit bağladı. Ticari alacaklardan sağlanan 3,6 milyar TL bu baskıyı kısmen karşıladı. Bu akımlar bilanço farklarıyla bire bir eşleşmez; kur çevrimi ve nakit dışı hareketler ayrıca etkilidir.
Yatırım faaliyetlerinde 4,8 milyar TL çıkış var. Maddi ve maddi olmayan duran varlık alımlarına ödenen 4,0 milyar TL düşüldüğünde basit serbest nakit akışı 3,9 milyar TL; geçen yıl 25,5 milyar TL’ydi. Bu hesap yatırım avanslarını içermiyor. Finansman faaliyetlerindeki 20,9 milyar TL çıkışta 13,0 milyar TL temettü ve yeni borçlanmayı aşan kredi geri ödemeleri belirleyici. Kur çevriminin 5,6 milyar TL olumlu etkisine rağmen nakit akış tablosundaki nakit 12,2 milyar TL azaldı. Bilanço nakdiyle 114,9 milyon TL fark, mevduat faiz tahakkukundan kaynaklanıyor.
Diğer kalemlerde dava tazminatı giderleri 15,5 milyon TL’den 185,9 milyon TL’ye çıkıyor. Not 8 ve 14 karşılık hareketlerini açıklıyor; ancak bu gider artışını belirli davalarla eşleştirmiyor. Sigorta tazminat geliri 3,1 milyon TL ile kâr artışını açıklayacak büyüklükte değil. Finansal yatırımlar 71,4 milyon TL; ara raporda fon bazında tür, getiri ve ilişki dökümü verilmediği için fon yatırımı veya bağlantısı varsayılmadı.
Faaliyet raporunda nihai mamul üretimi yüzde 1,1 artarken satışlar geriliyor; ham çelik kapasite kullanımı yüzde 95’e yükseliyor. Satışların yüzde 18’i ihracat. Liman onarım ve kapasite projeleri, enerji yatırımları ve GES çalışmaları sürüyor; raporlanan 145 milyon dolarlık yatırım tahakkuku nakit harcamayla aynı kavram değil. Yüksek kapasite kullanımına rağmen satış ve stok dengesinin, yatırımların nakit ihtiyacının ve borç vadelerinin birlikte izlenmesi gerekiyor.