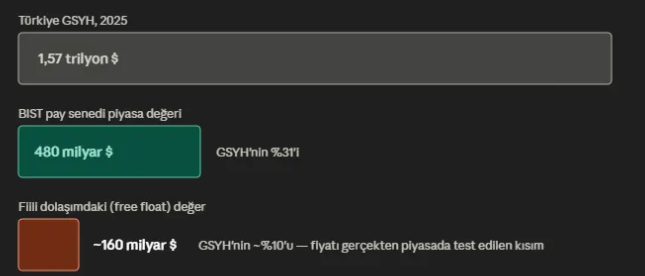
Türkiye ekonomisi 2025 yılını yüzde 3,6 büyümeyle kapatırken, cari fiyatlarla GSYH 63 trilyon TL’yi aştı. IMF verilerine göre Türkiye yaklaşık 1,57 trilyon dolarlık ekonomik büyüklüğüyle dünyanın en büyük 16. ekonomisi konumunda. Aynı dönemde Borsa İstanbul’un toplam piyasa değeri ise yaklaşık 22,5 trilyon TL, yani yaklaşık 480 milyar dolar seviyesinde bulunuyor.
İlk bakışta tablo güçlü görünüyor. Ancak rakamların biraz daha derinine inildiğinde bambaşka bir gerçek ortaya çıkıyor. Çünkü bu 480 milyar dolarlık değerin tamamı piyasada serbestçe işlem görmüyor. Fiili dolaşımdaki payların toplam değeri yaklaşık 160 milyar dolar seviyesinde. Başka bir ifadeyle, manşetlerde görülen dev borsa ile fiyatı gerçekten oluşan piyasa arasında ciddi bir fark bulunuyor.
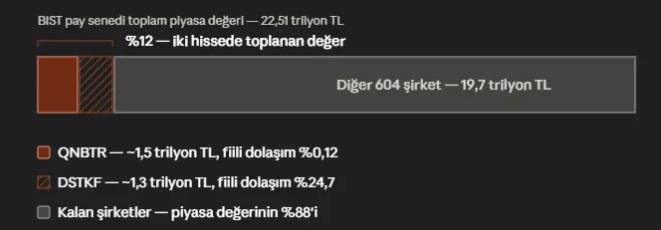
Bu durumun en dikkat çekici örneklerinden biri QNB Bank hissesi. Banka, Türkiye’nin en büyük özel bankalarından biri olmasına rağmen hisselerinin yalnızca yaklaşık yüzde 0,12’si borsada işlem görüyor. Günlük işlem hacminin son derece düşük olduğu bir hissede oluşan fiyat, zaman zaman yüz milyarlarca liralık piyasa değerini belirleyebiliyor. Teorik olarak doğru görünen bu değerleme, pratikte yeterince test edilmiş bir fiyat anlamına gelmiyor.
Benzer bir tablo Destek Finans Faktoring’de de görülüyor. Şirketin piyasa değeri, Türkiye’nin en büyük sanayi ve finans kuruluşlarıyla yarışırken, temel finansal göstergeleri bu değerlemeyi açıklamakta zorlanıyor. Yüksek PD/DD ve F/K oranları, fiyat ile şirketin ekonomik büyüklüğü arasındaki makasın ne kadar açıldığını gösteriyor. Üstelik bu tür hisseler yalnızca bireysel yatırımcıları değil, endeksleri takip eden fonları ve pasif yatırım araçlarını da doğrudan etkiliyor.
Bu örnekler tek başına bütün piyasayı temsil etmese de önemli bir yapısal soruna işaret ediyor. Düşük fiili dolaşım oranına sahip hisselerde oluşan fiyatlar, toplam piyasa değerini yukarı taşıyor ancak bu değerlerin ne kadarının gerçek anlamda alınıp satılabilir olduğu tartışmalı kalıyor.
Türkiye borsasının ekonomiyi temsil gücü de benzer şekilde sınırlı. Dünyada piyasa değeri/GSYH oranı, sermaye piyasalarının gelişmişliğini gösteren temel göstergelerden biri olarak kabul ediliyor. Türkiye’de bu oran yaklaşık yüzde 30-35 seviyesinde bulunurken, ABD’de yüzde 180’in, Hindistan’da yüzde 120’nin, Güney Kore’de ise yüzde 90’ın üzerinde seyrediyor.
Bu farkın birkaç nedeni var. Öncelikle ekonominin önemli bir bölümü hâlâ borsa dışında yer alıyor. Kamu şirketlerinin büyük kısmı kote değil, birçok büyük aile şirketi halka açık değil ve kayıt dışı ekonomi de önemli bir pay oluşturuyor. Borsada işlem gören şirketler ise çoğu zaman gelişmiş ülkelere göre daha düşük çarpanlarla fiyatlanıyor. Ülke risk primi, enflasyon, kur oynaklığı ve hukuki belirsizlikler bu iskonto üzerinde belirleyici oluyor.
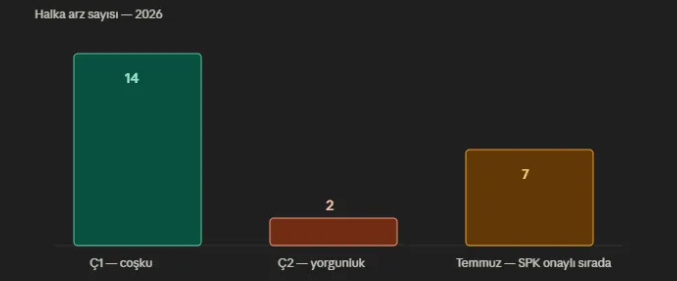
2026 yılının halka arz verileri de piyasanın nabzını gösteriyor. İlk yarıda 16 şirket halka açılırken, arzların büyük bölümü yılın ilk çeyreğinde gerçekleşti. İkinci çeyrekte ise tempo belirgin şekilde yavaşladı. Bu tablo, yatırımcı iştahının piyasa koşullarına ne kadar duyarlı olduğunu ortaya koyuyor. Önümüzdeki dönemde yeni halka arzların mevcut piyasadan önemli miktarda likidite çekme potansiyeli bulunuyor.
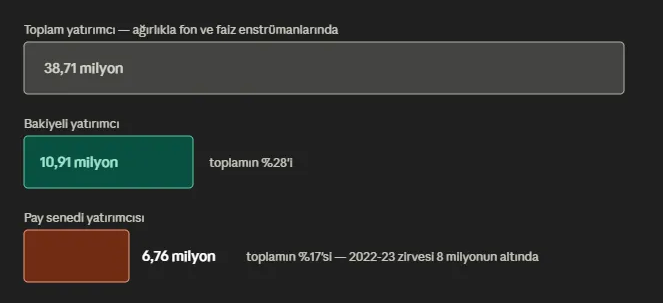
Yatırımcı tarafındaki görünüm de dikkat çekici. Merkezi Kayıt Kuruluşu verilerine göre sistemde milyonlarca yatırımcı kaydı bulunsa da hisse senedi yatırımcısı sayısı yaklaşık 6,8 milyon seviyesinde. Son yıllarda yüksek faiz ortamı nedeniyle önemli bir tasarruf kitlesi hisse senedinden para piyasası fonlarına ve sabit getirili ürünlere yöneldi. Bu durum piyasanın derinliğini azaltırken, düşük hacimli hisselerde fiyat oynaklığını daha da artırıyor.
Aslında Türkiye sermaye piyasasının temel sorunu borsanın küçük olması değil; fiyatın güvenilir şekilde oluştuğu piyasanın dar olması. Manşetlerde görülen toplam piyasa değeri ile gerçekten alınıp satılabilen serbest dolaşım arasındaki fark büyüdükçe, fiyat oluşumu da sağlıklı olmaktan uzaklaşıyor.
Bu nedenle çözüm yalnızca yeni halka arzlarla sınırlı olmamalı. Fiili dolaşım oranlarının artırılması, endekslerin daha sağlıklı yapılandırılması, düşük dolaşımlı hisselerin piyasa üzerindeki etkisinin sınırlandırılması ve yatırımcı tabanının yeniden güçlendirilmesi gerekiyor.
Türkiye ekonomisi üretmeye, büyümeye ve şirketlerini geliştirmeye devam ediyor. Aynı gelişimin sermaye piyasalarına da yansıması, yalnızca piyasa değerinin büyümesiyle değil; derinliği, likiditesi ve güvenilir fiyat oluşumuyla mümkün olacak. Gerçek büyüklük, manşetlerde yazan rakamdan çok, o rakamın ne kadarının piyasada gerçekten işlem görebildiğiyle ölçülecek.