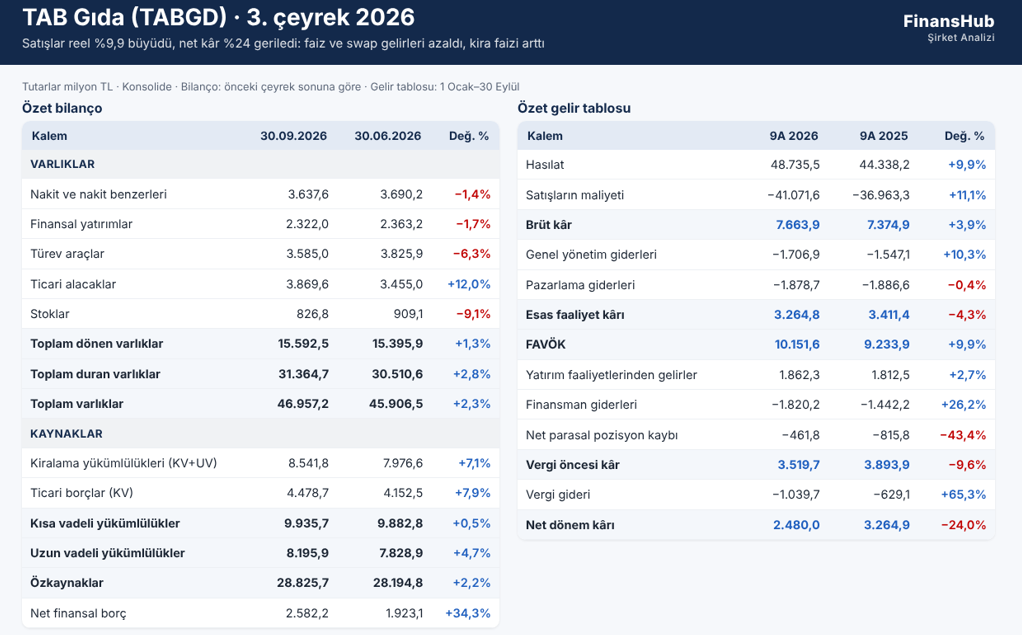
TAB Gıda yılın ilk dokuz ayında satışlarını enflasyondan arındırılmış olarak yüzde 9,9 artırdı, FAVÖK de aynı oranda büyüdü. Ancak faiz gelirlerinin azalması, kira faizlerinin ve verginin artması net kârı 2,5 milyar TL’ye indirdi.
Burger King, Popeyes, Sbarro, Arby’s ve Subway restoranlarını Türkiye’de işleten TAB Gıda, 2026’nın üçüncü çeyrek finansal tablolarını açıkladı.
En önemli konu; Restoran işi büyümeye devam ediyor, ama bu büyüme son satıra yansımıyor. Şirket yılın ilk dokuz ayında 48,7 milyar TL hasılat elde etti. Net kâr ise geçen yılın aynı dönemindeki 3,3 milyar TL’den 2,5 milyar TL’ye düştü. Yalnızca üçüncü çeyrekte net kâr yüzde 48,6 azalarak 628,7 milyon TL’de kaldı.
Gelir tablosu: Satış artıyor, kâr marjı daralıyor
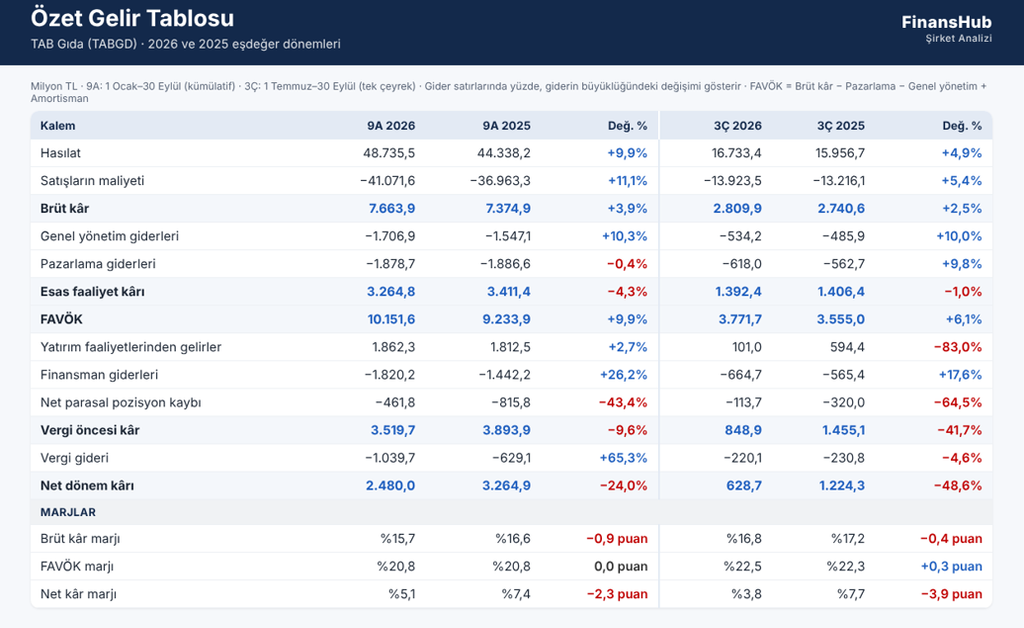
Dokuz aylık hasılatın 44 milyar TL’si restoran satışlarından geldi. Restoran satışları yüzde 13,8 arttı. Bu artışta restoran sayısındaki büyüme etkili. Şirketin restoran sayısı yıl başındaki 2.030’dan Eylül sonunda 2.161’e çıktı. Buna karşılık franchise gelirleri yüzde 16,9 azalarak 4,2 milyar TL’ye geriledi.
Satışların maliyeti hasılattan hızlı arttı. Bu yüzden brüt kâr yalnızca yüzde 3,9 artışla 7,7 milyar TL oldu. Brüt kâr marjı yüzde 16,6’dan yüzde 15,7’ye indi. Yani her 100 liralık satıştan, mal ve personel maliyetleri düşüldükten sonra 15,7 lira kalıyor. Maliyet tarafında personel giderleri yüzde 17,8, hammadde giderleri yüzde 14,1 arttı.
Esas faaliyet kârı, yani restoran işinin giderler sonrası kazancı, yüzde 4,3 azalarak 3,3 milyar TL’ye geriledi. Yeni restoranların açılış öncesi giderleri 466 milyon TL’den 662 milyon TL’ye çıktı ve bu düşüşte pay sahibi oldu.
FAVÖK, yani faiz, vergi ve amortisman öncesi kâr, yüzde 9,9 artışla 10,2 milyar TL oldu. FAVÖK marjı yüzde 20,8’de sabit kaldı. Burada bir ayrıntı önemli: FAVÖK, kiralanan restoranların amortismanını da geri ekliyor. Bu yüzden sabit kira sözleşmeleri için dokuz ayda ödenen 5 milyar TL FAVÖK’ün içinde görünmüyor.
Net kârdaki düşüşün asıl nedeni faaliyet dışı kalemler. Yatırım faaliyetlerinden gelen faiz geliri 1,8 milyar TL’den 720 milyon TL’ye indi. Kiralama yükümlülüklerinin faizi 878 milyon TL’den 1,3 milyar TL’ye çıktı. Vergi gideri de 629 milyon TL’den 1 milyar TL’ye yükseldi. Dokuz aylık kârı, ilk yarıda kaydedilen 1,1 milyar TL’lik türev kazancı destekledi. Bu kazanç, toplam getiri swapı denen bir yatırım aracının değer artışından geliyor ve nakit girişi değil.
Son çeyrek: Faaliyet sağlam, finansal gelir zayıf
Üçüncü çeyrekte hasılat yüzde 4,9 artışla 16,7 milyar TL oldu. FAVÖK yüzde 6,1 artışla 3,8 milyar TL’ye çıktı. Esas faaliyet kârı ise 1,4 milyar TL ile geçen yılın aynı çeyreğiyle neredeyse aynı kaldı.
Kâr düşüşü yine finansal kalemlerden geldi. Çeyreklik faiz geliri 611 milyon TL’den 93 milyon TL’ye indi. Swap tarafında bu çeyrekte kazanç kaydedilmedi. Net kâr, ikinci çeyrekteki 1,6 milyar TL’ye göre yüzde 60,7, geçen yılın üçüncü çeyreğine göre yüzde 48,6 azaldı.
Bilanço: Banka borcu yok, kira yükümlülüğü büyüyor
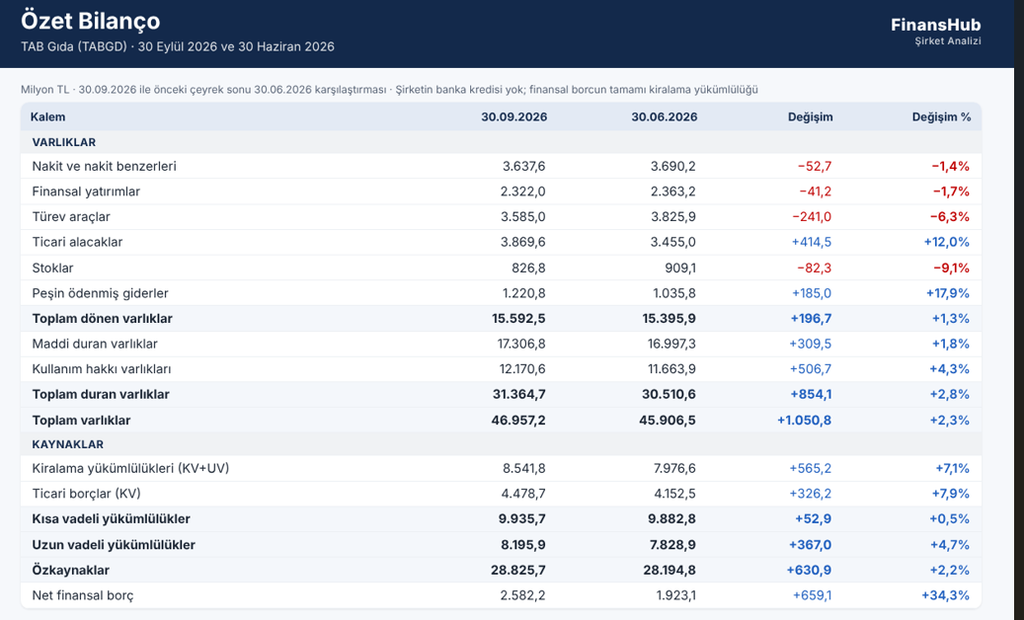
TAB Gıda’nın banka kredisi bulunmuyor. Finansal borcun tamamı kiralanan restoranlara ait kira yükümlülüğü. Bu tutar Haziran sonuna göre yüzde 7,1 artarak 8,5 milyar TL’ye çıktı.
Nakit ve fon yatırımları toplamı 6 milyar TL. Buna göre net finansal borç, yani borçlardan nakdin düşülmüş hali, 2,6 milyar TL. Bu tutar Haziran sonunda 1,9 milyar TL idi, yıl başında ise şirket net nakit pozisyonundaydı. Şirketin ayrıca 3,6 milyar TL’lik swap varlığı var. Bu varlık hesaba katılırsa şirket hâlâ net nakitte görünüyor.
Özkaynaklar 28,8 milyar TL. Toplam varlıkların yüzde 61,4’ü özkaynakla finanse ediliyor, bu güçlü bir sermaye yapısı.
Nakit akışı: Kâr nakde dönüşüyor, ama yatırım ve kira yükü ağır
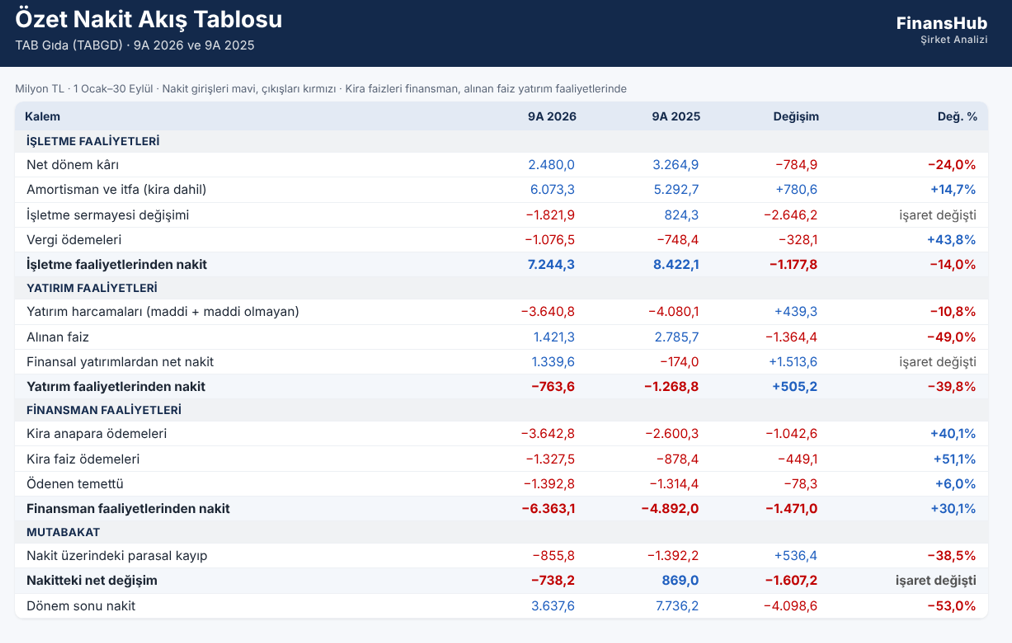
İşletme faaliyetlerinden nakit akışı 7,2 milyar TL oldu. Bu tutar net kârın 2,9 katı. Fark, nakit çıkışı gerektirmeyen amortismandan kaynaklanıyor. Yani kâr kasaya fazlasıyla giriyor.
Yine de işletme nakdi geçen yıla göre yüzde 14 azaldı. Nedeni işletme sermayesi, yani alacak, stok ve avanslarda bağlanan para. Alacaklar ve verilen avanslar arttı, tedarikçilere borç ise geçen yılki kadar artmadı. Bu kalemler bu yıl 1,8 milyar TL nakit bağladı. Geçen yıl ise 824 milyon TL nakit serbest bırakmıştı.
Şirket dokuz ayda 3,6 milyar TL yatırım harcaması yaptı ve 5 milyar TL kira ödedi. İşletme nakdinden bu iki kalem düşüldüğünde 1,4 milyar TL açık kalıyor. Bu açık ve 1,4 milyar TL’lik temettü; alınan faiz, fon satışları ve kasadaki nakitle karşılandı. Nakit yıl başındaki 4,4 milyar TL’den 3,6 milyar TL’ye indi.
Kârlılık ve likidite
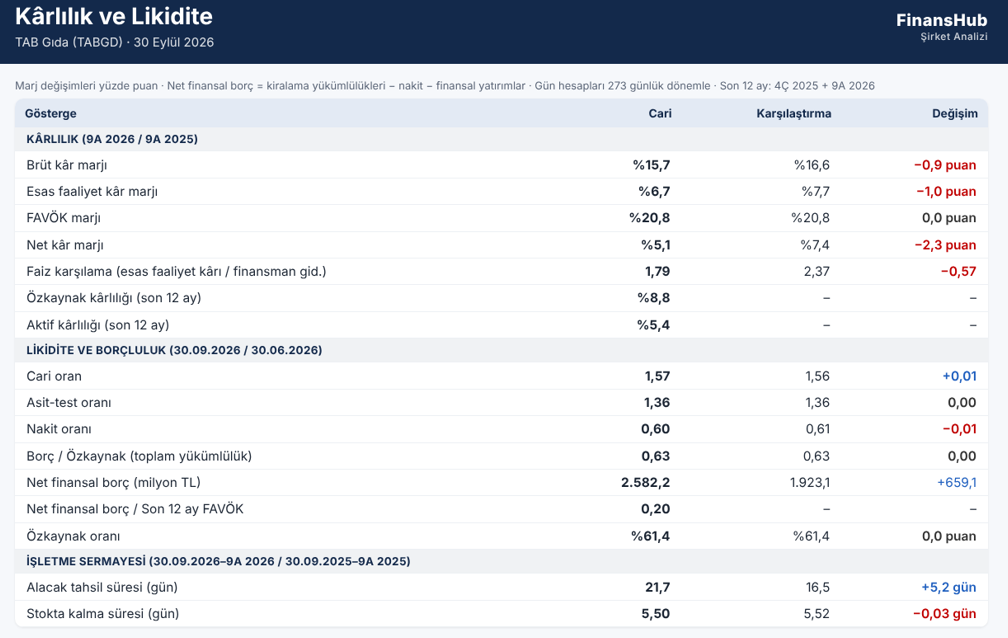
Cari oran 1,57. Yani bir yıl içinde ödenecek her 1 liralık borca karşılık 1,57 liralık dönen varlık var. Net finansal borç, son 12 aylık FAVÖK’ün yalnızca 0,2 katı. Bu, borcun faaliyet kazancına göre küçük olduğunu gösteriyor.
Zayıf nokta faiz karşılama oranı. Bu oran, faaliyet kârının finansman giderlerini kaç kez karşıladığını gösterir. Esas faaliyet kârı, finansman giderlerinin 1,8 katı. Geçen yıl bu oran 2,4’tü. Son 12 aylık özkaynak kârlılığı yüzde 8,8 ile sınırlı kaldı. Yani ortakların şirkete koyduğu her 100 lira, bir yılda 8,8 lira net kâr üretti.
Dipnotlardaki önemli bulgular
İlişkili taraf işlemleri hacimli. Şirket gıda tedarikinin büyük bölümünü grup şirketi Fasdat’tan sağlıyor; dokuz aylık alımlar 18,4 milyar TL. Ticari alacakların 2,1 milyar TL’si, paket servis hizmeti veren grup şirketi Ata Express’ten. Bu alacak için teminat alınmamış. Ata Express’e yapılan satışlar üçüncü çeyrekte 678 milyon TL’ye inerken alacak bakiyesi yükseldi. Alacak tahsil süresi 16,5 günden 21,7 güne uzadı.
Grup şirketi Ekur İnşaat’a verilen sipariş avansı yıl başındaki 212 milyon TL’den 628 milyon TL’ye çıktı. Swap varlığı, gözlemlenemeyen girdilerle değerlenen (Seviye 3) bir araç ve grup şirketi Ata Yatırım aracılığıyla tutuluyor. Popeyes ana franchise sözleşmesinin süresi 31 Aralık 2026’da doluyor; belgelerde yenilemeye dair bilgi yok.
Faaliyet raporu değerlendirmesi
Faaliyet raporuna göre ana ortak TFI TAB Gıda Yatırımları Haziran’da yüzde 12,6 oranında pay devretti. Böylece halka açıklık oranı yüzde 20,1’den yüzde 32,6’ya yükseldi. Şirket Haziran’da hisse başına 5 TL brüt temettü ödedi. Ekim ayında 200 bin pay geri aldı. JCR Avrasya’nın verdiği uzun vadeli ulusal kredi notu AA(tr) seviyesinde bulunuyor. Şirketin açıkladığı FAVÖK, bizim formülle hesapladığımız tutarla örtüşüyor.
Genel değerlendirme
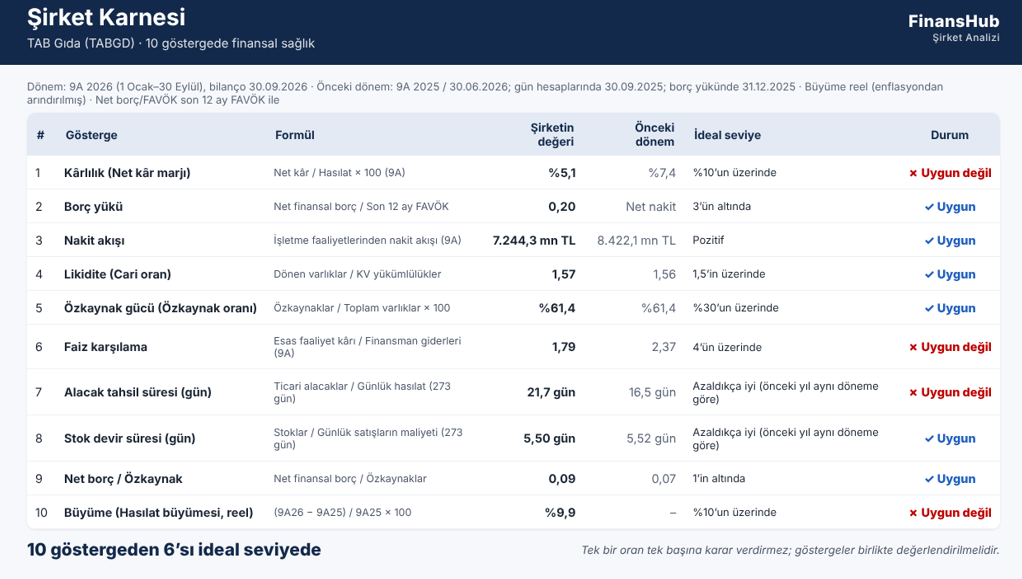
TAB Gıda’nın restoran işi büyüyor ve nakit üretiyor, bilançosu da güçlü. Kâr baskısı ağırlıkla azalan faiz gelirlerinden, artan kira faizinden ve vergiden geliyor. Şirket karnesinde 10 göstergeden 6’sı ideal seviyede. Borç yükü, nakit akışı, likidite ve özkaynak gücü güçlü. Net kâr marjı, faiz karşılama, alacak tahsil süresi ve büyüme ise ideal seviyenin altında. Okurun takip etmesi gereken üç nokta; grup şirketlerinden alacakların seyri, kira yükünün kâra etkisi ve Popeyes sözleşmesinin yenilenmesi.
Kaynak: KAP, şirket finansal raporları ve faaliyet raporu