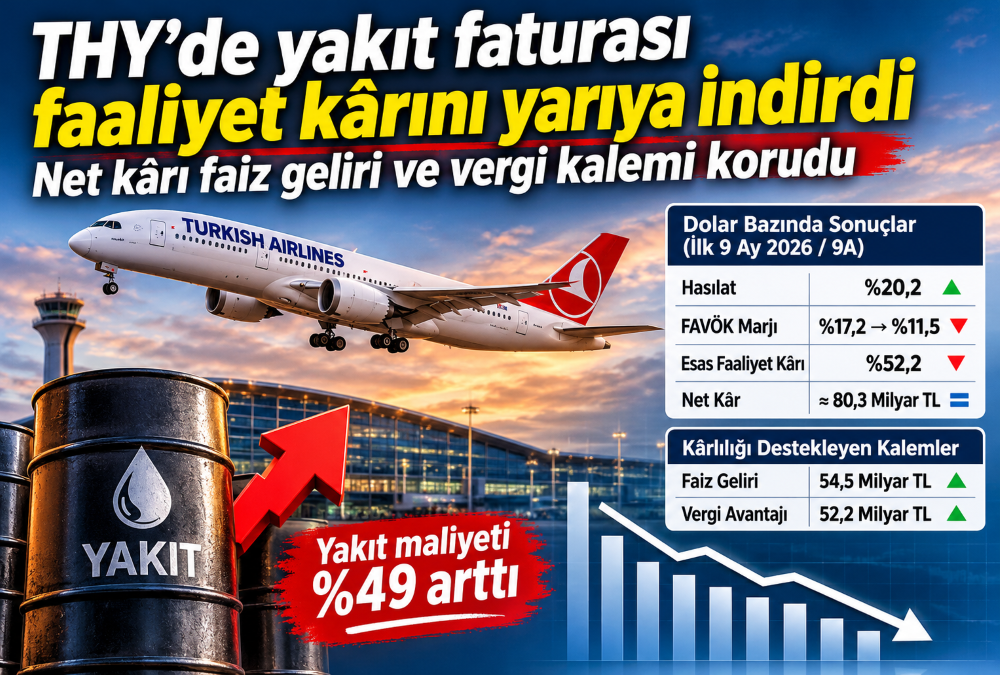
Türk Hava Yolları yılın ilk dokuz ayında dolar bazında hasılatını %20,2 artırdı, ama esas faaliyet kârı dolarda %52,2 geriledi. Net kârın 80,3 milyar TL ile neredeyse yerinde kalmasını büyük ölçüde finansal yatırım gelirleri ve 52,2 milyar TL’lik tek seferlik bir vergi kalemi sağladı.
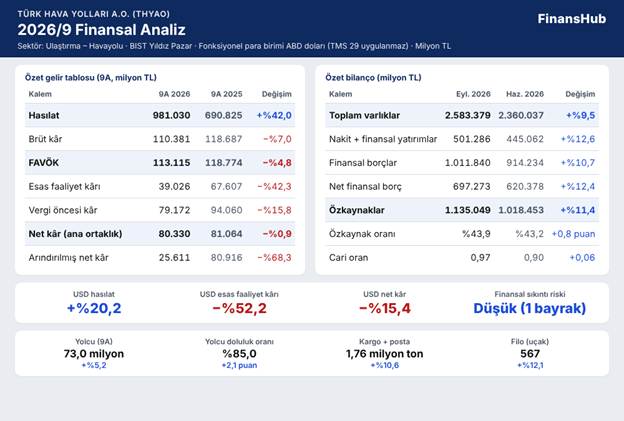
Satışlar güçlü büyüdü; kârın faaliyet kısmı daraldı, bilanço ise sağlam kaldı.
Şirketi tanıyalım
Türk Hava Yolları, yurt içi ve yurt dışında yolcu ve kargo taşıyan bayrak taşıyıcı havayoludur. Payları Borsa İstanbul Yıldız Pazar’da işlem görüyor. Dokuz aylık hasılatın %80’i yolcu, %16’sı kargo gelirinden geliyor. Yolcu ve kargo gelirinin %89’u yurt dışından elde ediliyor; en büyük iki bölge Asya ve Avrupa. Uçak bakım işi yapan Turkish Technic grup dışı hasılatın yalnızca %2’sini üretiyor.
Şirketin fonksiyonel para birimi ABD doları. Yani defterler aslında dolarla tutuluyor, tablolar TL’ye çevrilerek yayımlanıyor. Bu yüzden enflasyon muhasebesi ana tablolara uygulanmıyor. TL’deki büyüme oranları kur artışını da içeriyor; bu yazıda asıl karşılaştırmayı dolarla yapıyoruz.
En büyük gider kalemi akaryakıt. Faaliyet giderlerinin üçte biri yakıta gidiyor. Bu yapı şirketi üç değişkene duyarlı kılıyor: petrol fiyatı, TL’nin dolara karşı reel değeri ve küresel seyahat talebi.
Bu dönemde ne oldu?
Dönemin hikâyesi tek cümleyle şu: Talep güçlüydü, ama yakıt şoku faaliyet kârını eritti. Mart 2026’da Orta Doğu’da başlayan çatışma petrolü yukarı itti. Faaliyet raporuna göre varil fiyatı ilk dokuz ayda ortalama 93 dolar oldu; geçen yıl 71 dolardı. Ton başına yakıt maliyeti %49 arttı. Yakıt faturası 4,4 milyar dolardan 6,9 milyar dolara çıktı.
Talep tarafı iyi gitti. Kapasite %4,4 artarken yolcu sayısı %5,2 artışla 73 milyona ulaştı. Doluluk oranı 2,1 puan yükselip %85,0 oldu. Kargo hacmi %10,6 büyüdü. Koltuk-km başına gelir dolar bazında %15,2 arttı; yani büyüme hacimden çok fiyattan geldi. Ancak yakıt hariç birim maliyet de %11,4 yükseldi.
Kâr nereden geldi?
Tablo 2’de görüldüğü gibi hasılat TL’de %42,0, dolarda %20,2 arttı. Satışların maliyeti ise dolarda %28,8 büyüdü. Bu yüzden FAVÖK marjı, yani faiz, amortisman ve vergi öncesi kârın hasılata oranı, %17,2’den %11,5’e indi. Esas faaliyet kârı %42,3 düşüşle 39,0 milyar TL’ye geriledi.
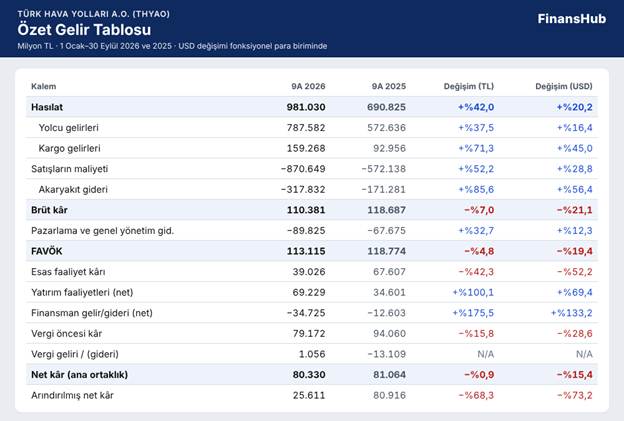
Hasılat dolar bazında %20 büyüdü, ama yakıt maliyeti esas faaliyet kârının yarısından fazlasını eritti ve net kârın büyük kısmı faaliyet dışından geldi.
Kârı ayakta tutan faaliyet dışı kalemler oldu. Şirket yaklaşık 500 milyar TL’lik nakit ve finansal yatırımından 54,5 milyar TL faiz geliri elde etti; geçen yıl bu tutar 25,4 milyar TL’ydi. Yatırım faaliyetlerinden net gelir 69,2 milyar TL ile esas faaliyet kârının neredeyse iki katına ulaştı. Net finansman gideri ise 34,7 milyar TL’ye çıktı. Vergi öncesi kâr %15,8 azalarak 79,2 milyar TL oldu.
Asıl sürpriz vergi satırında. Geçen yıl 13,1 milyar TL vergi gideri yazan şirket bu yıl 1,1 milyar TL vergi geliri yazdı. Dipnota göre vergi mevzuatı kapsamında yapılan duran varlık yeniden değerlemesi 52,2 milyar TL’lik vergi avantajı yarattı. Aynı notta kur çevriminden gelen 35,1 milyar TL’lik ters yönlü etki de var. Yeniden değerleme etkisini ve varlık satış kârını çıkardığımızda arındırılmış net kâr 25,6 milyar TL’ye iniyor. Geçen yılın aynı döneminde bu tutar 80,9 milyar TL’ydi. Net parasal pozisyon kazancı yalnızca 1,1 milyar TL; kârdaki payı önemsiz.
Yalnızca üçüncü çeyreğe bakınca tablo daha iyi. Net kâr 61,5 milyar TL ile geçen yılın aynı çeyreğine göre %9,7 arttı; dolarda %6,4 geriledi. Esas faaliyet kârı 44,1 milyar TL ile geçen yılın üçüncü çeyreğinin hafif üzerinde. İkinci çeyrekte şirket esas faaliyetlerden 2,6 milyar TL zarar etmişti. Ancak üçüncü çeyrek kârının 21,9 milyar TL’si yine aynı vergi kaleminden geliyor.
Para nerede?
İşletme faaliyetlerinden nakit akışı 138,3 milyar TL ile geçen yılla aynı düzeyde kaldı; dolar bazında yaklaşık %15 azaldı. Nakdi en çok bilet ön satışları destekledi. Uçuşu henüz yapılmamış biletler için tahsil edilen para 37,1 milyar TL arttı. Bu, yolcunun şirkete faizsiz kredi vermesine benzer. Öte yandan ticari alacaklar 23,2 milyar TL, peşin ödenen giderler 31,6 milyar TL artarak nakit bağladı.
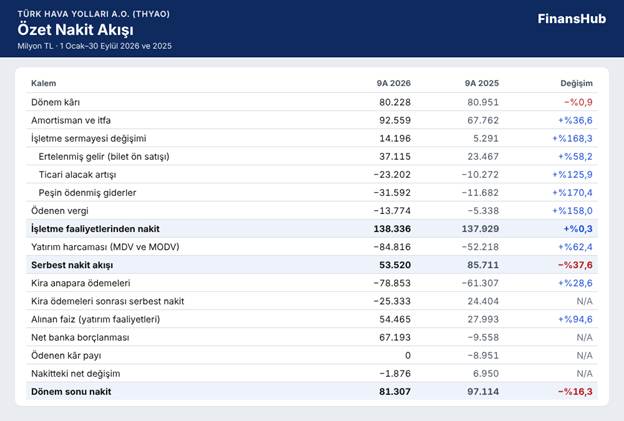
Faaliyet nakdi korundu, ama kira ödemelerinden sonra açığı faiz tahsilatı ve yeni banka kredisi kapattı.
Kısaltmalar: MDV: Maddi duran varlık · MODV: Maddi olmayan duran varlık
Tablo 3’te görüldüğü gibi yatırım harcaması 84,8 milyar TL’ye çıktı. Serbest nakit akışı, yani işletme nakdinden yatırım harcamasının düşülmesi, 53,5 milyar TL ile pozitif kaldı ama %37,6 azaldı. Havayolunda uçakların çoğu kiralamayla geliyor. Dokuz ayda ödenen 78,9 milyar TL kira anaparası hesaba katılınca serbest nakit eksi 25,3 milyar TL’ye dönüyor. Bu açığı 54,5 milyar TL’lik faiz tahsilatı ve 67,2 milyar TL’lik net banka borçlanması kapattı. Şirket bu yıl kâr payı ödemedi.
Bilanço ne söylüyor?
Eylül sonunda kiralamalar dahil finansal borç 1.011,8 milyar TL. Bunun 799,9 milyar TL’si kiralama, 211,9 milyar TL’si banka kredisi. Borcun yalnızca %19,6’sı bir yıl içinde vadeli. Net finansal borç Haziran sonuna göre dolarda %7,0 artarak 14,2 milyar dolara çıktı. Kiralamalar dışarıda bırakılırsa şirket 102,6 milyar TL net nakit pozisyonunda. Net borç/FAVÖK dolar bazında 4,2 kat; yani net borç dört yılı aşkın faaliyet kârına denk. Haziran sonunda bu oran 3,8 kattı.
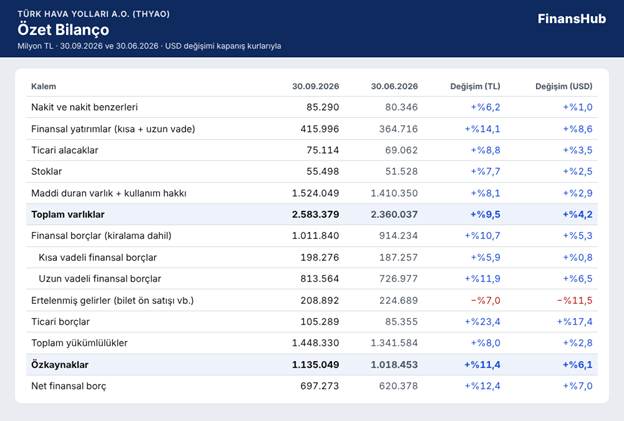
Bilanço dolar bazında büyüdü; özkaynak borçtan hızlı arttı, ama net borç da yükseldi.
Tablo 4’te özkaynakların dolarda %6,1 arttığı görülüyor. Özkaynak oranı %43,9 ile güçlü. Cari oran 0,97. Yani bir yıl içinde ödenecek her 1 liralık yükümlülüğe karşılık 97 kuruşluk dönen varlık var. Ancak bu yükümlülüklerin 208,9 milyar TL’si satılmış biletler; bunlar nakitle değil uçuşla ödenir. Bilet avansı hariç cari oran 1,51.
Faiz karşılama oranı, yani esas faaliyet kârının faiz giderine oranı, dokuz ayda 1,9’a indi; geçen yıl 5,1’di. Yakıt baskısı sürerse en çok bu gösterge zorlanır.
Kur riskinde tablo ters çalışıyor. Dolar şirket için yerel para, TL ise yabancı para. Şirketin 311,6 milyar TL’lik net TL varlığı var ve faiz gelirinin önemli kısmı TL mevduat ve tahvillerden geliyor. Dipnota göre TL’nin dolara karşı %10 değer kaybı vergi öncesi kârı 31,2 milyar TL azaltır. Euro, yen ve frank cinsi borçlar ise aynı para birimindeki gelirlerle korunuyor.
Finansal sıkıntı göstergeleri düşük seviyede: 1 bayrak. On göstergeden yalnızca cari oran eşiğin altında ve bu bilet avanslarından kaynaklanan yapısal bir durum. Kredi notları dönem içinde teyit edildi; KAP’ta olumsuz bir sinyal yok.
Pay sahibi açısından
Şirketin %49,1’i Türkiye Varlık Fonu’na ait, %50,9’u halka açık. Hazine’ye ait tek C grubu pay, sermaye artırımı, birleşme ve hat kapatma gibi kararlarda olumlu oy şartı getiriyor. Küçük yatırımcı için bu, stratejik kararların kamu onayına bağlı olduğu anlamına geliyor. 2025 kârı dağıtılmadı; bir önceki yıl 9,5 milyar TL kâr payı ödenmişti. Şirket Şubat 2026’ya kadar sermayesinin %0,55’ini geri aldı. Dokuz aylık pay başına kâr 58,14 TL ile geçen yılın 58,66 TL’sine yakın; dolar bazında %16 düştü. Dönemin önemli KAP açıklamaları 23 Eylül’deki 100 kesin, 50 opsiyonlu B737 MAX siparişi ve 16 Ekim’deki CFM motor mutabakatı oldu.
3 Kasım kapanışı olan 265,00 TL’ye göre piyasa değeri 365,7 milyar TL. Tablo 5’te görüldüğü gibi F/K 3,1. Yani piyasa şirkete son 12 aylık kârının yaklaşık üç katı değer biçiyor. Tek seferlik vergi etkisi çıkarılınca F/K 5,8’e yükseliyor. PD/DD 0,32; piyasa şirkete özkaynağının üçte biri kadar değer biçiyor. Borçlar da eklendiğinde FD/FAVÖK dolar bazında 6,3.
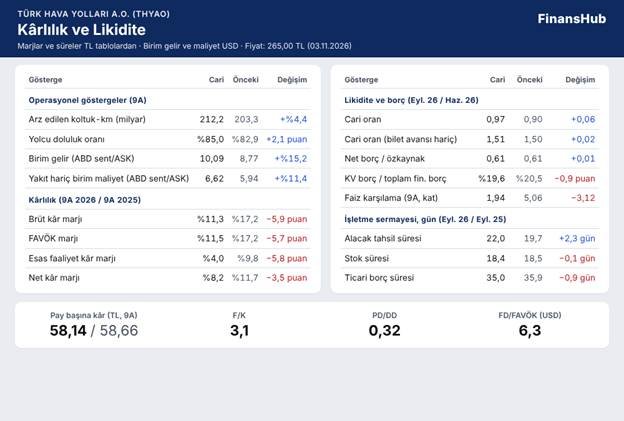
Doluluk ve birim gelir arttı, ama marjlar 3,5 ile 5,9 puan arasında geriledi; likidite göstergeleri yerinde kaldı.
Kısaltmalar: ASK: Arz edilen koltuk-km ·
Dipnotlardan çıkanlar
- Vergi geliri mevzuat kaynaklı. 2026 ve 2027’de vergi kayıtlarında enflasyon düzeltmesi yapılmıyor; şirket yeniden değerlemeyle 52,2 milyar TL vergi avantajı yazdı. Bu kalem nakit getirmez.
- 8,9 milyar TL nakit, fon transferi güçlüğü yaşanan 21 ülkedeki bankalarda bekliyor.
- Şirketin elindeki 128,5 milyar TL’lik borçlanma senedinin ihraççıları ilişkili taraf sayılan kamu bankaları ve Türkiye Varlık Fonu.
- 2037’ye kadar 413’ü kesin, toplam 613 uçak alım taahhüdü var; liste fiyatı 39,5 milyar dolar.
- Kiralama borçlarının %39’u değişken faizli. Dokuz aylık tablolar sınırlı denetimden geçmemiştir.
Faaliyet raporu ve gelecek
Filo bir yılda %12,1 büyüyerek 567 uçağa çıktı; dokuz ayda 60 uçak teslim alındı. Nakit yatırım ve yeni kiralamalar birlikte yaklaşık 226 milyar TL ile amortismanın 2,4 katı. Yani şirket mevcut kapasiteyi korumanın ötesinde büyümeye yatırım yapıyor. 2033 hedefi 800’ün üzerinde uçak ve 170 milyondan fazla yolcu. Air Europa’da %25–27 pay için 300 milyon euroluk işlemde İspanya onayı alındı; kapanış 2026 içinde bekleniyor. Sürdürülebilir havacılık yakıtı için DB Tarımsal’a yaklaşık 42 milyon dolarla %40 ortak olunacak. Yeni toplu iş sözleşmesi, 2026’nın ikinci yarısında ücretleri TÜFE artışının 1,03 katı oranında artırıyor.
Şirket karnesi
- En güçlü iki yön: Talep ve ağ gücü (dolar bazında %20 hasılat büyümesi, rekor doluluk, kargoda güçlü büyüme). Sağlam bilanço (%43,9 özkaynak oranı, kiralama hariç net nakit, yaklaşık 500 milyar TL nakit ve finansal yatırım).
- En zayıf iki yön: Faaliyet kârlılığı (esas faaliyet marjı %4,0’e, faiz karşılama 1,9’a indi). Kâr kalitesi (net kârın büyük kısmı faiz geliri ve tek seferlik vergi kaleminden geliyor; arındırılmış kâr %68 düştü).
- En önemli risk: Petrolün yüksek kalması ve bölgedeki çatışmanın sürmesi. TL’nin sert değer kaybı da TL varlıklarda kur zararı yaratır.
- Finansal sıkıntı riski: Düşük (1 bayrak). Karne sonucu 10 üzerinden 5.
- İzlenecek göstergeler: Yakıt hariç birim maliyet ve petrol fiyatı, çünkü marjların yönünü belirliyor. Dördüncü çeyrekte esas faaliyet kârı ve faiz karşılama, çünkü kış dönemi mevsimsel olarak zayıf. Finansal yatırım faiz geliri ve net TL pozisyonu, çünkü kârın faaliyet dışı dayanağı bunlar.
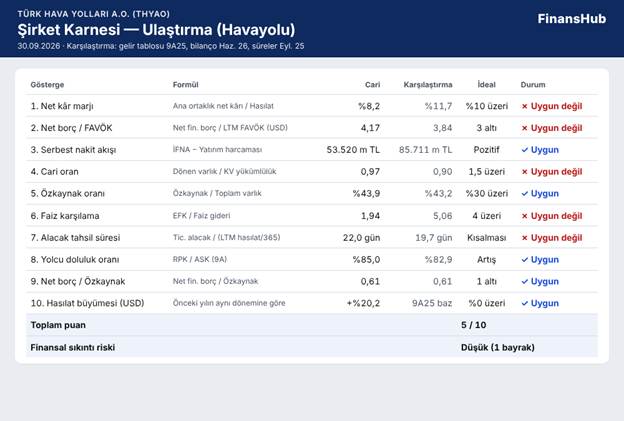
Bilanço ve büyüme göstergeleri geçerken kârlılık, faiz karşılama ve cari oran sınırın altında kaldı.
Tek bir oran tek başına karar verdirmez; göstergeler birlikte değerlendirilmelidir.
Finansal sıkıntı riski: Düşük (1 bayrak).
Kısaltmalar: FAVÖK: Faiz, amortisman ve vergi öncesi kâr · İFNA: İşletme faaliyetlerinden nakit akışı · KV: Kısa vadeli · EFK: Esas faaliyet kârı · LTM: Son 12 ay · RPK: Gelir getiren yolcu-km · ASK: Arz edilen koltuk-km · 9A25: 2025 dokuz aylık dönem
Kaynak: KAP, şirket finansal raporları ve faaliyet raporu.