Türk İlaç: Faiz yükü faaliyet kârını aştı, konkordatonun ilk çeyreğinde satışlar %64 geriledi
Türk İlaç ve Serum Sanayi yılın ilk dokuz ayını 577,3 milyon TL net zararla kapattı; yalnızca üçüncü çeyrekte hasılat, geçen yılın aynı çeyreğine göre reel %63,8 azaldı. Kısa vadeli ve pahalı borçla büyüyen şirketin faaliyet kârı uzun süredir faizini karşılamıyordu; Haziran’daki konkordato başvurusu bu yapının sonucu oldu.
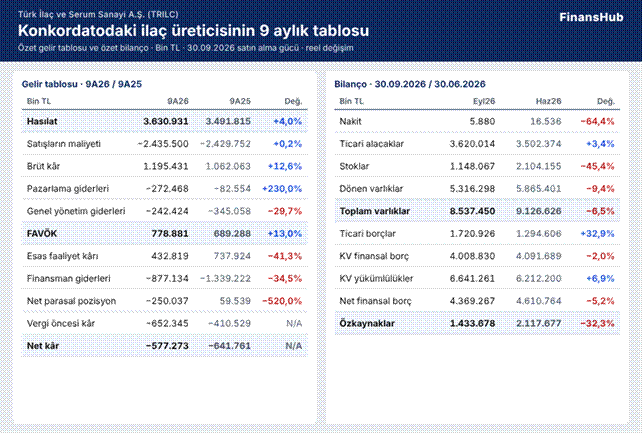
Dokuz aylık hasılat reel olarak arttı, ama esas faaliyet kârı %41,3 geriledi ve özkaynak tek çeyrekte üçte bir eridi.
Şirketi tanıyalım
Türk İlaç, Ankara Akyurt’taki tesisinde serum, ampul, aşı ve antiserum üretiyor. Yılın ilk dokuz ayında serum geliri 3.326,6 milyon TL. Bu, iskonto öncesi satışların %85’i. Aşı geliri 226,2 milyon TL, yurt dışı satışlar 187,9 milyon TL. Yani şirket büyük ölçüde iç pazara, hastanelere ve kamu alımlarına çalışıyor. Kamu alımları Devlet Malzeme Ofisi (DMO) ihaleleriyle yapılıyor. Bu ihaleleri çoğu zaman grup şirketleri Serum Depo ve Esnaf Ecza Deposu kazanıyor.
Bu yapının iki sonucu var. Birincisi, satışların %42’si (1.531,0 milyon TL) ilişkili taraflara yapılıyor. İlişkili taraf, şirketle aynı ortaklara ait ya da onların kontrolündeki şirket demek. İkincisi, kamu ve ecza deposu kanalında tahsilat uzun sürüyor. Para geç geldikçe şirket aradaki boşluğu banka kredisi ve finansman bonosuyla kapatıyor. Bu yüzden şirketin en önemli duyarlılığı faiz oranları ve krediye erişim. Kur duyarlılığı ise düşük: net döviz borcu yalnızca 130,2 milyon TL.
Bu dönemde ne oldu?
Şirket, kısa vadeli ve yüksek faizli borçla finanse ettiği büyümeyi nakde çeviremedi. Faiz yükü faaliyet kârını aşınca ödemeler aksadı, konkordato sonrasında da faaliyet daraldı. Rakamlar da bu hipotezi destekliyor.
14 Mayıs’ta kredi gecikme kayıtları, 20 Mayıs’ta karşılıksız çek kayıtları oluştu. Şirket 2 Haziran’da mahkemeye başvurdu ve üç aylık geçici mühlet aldı. Konkordato, borcunu ödeyemeyen bir şirketin mahkeme gözetiminde alacaklılarla yeni bir ödeme planı yapmasıdır. Mühlet süresince şirkete icra takibi yapılamaz; şirket de mühlet öncesi borçlarını ödeyemez. Mahkeme 22 Ekim’de, 2 Kasım 2026’dan başlayan bir yıllık kesin mühlet verdi.
Üçüncü çeyrek bu sürecin ilk tam çeyreği. Bu çeyrekte hasılat 551,0 milyon TL’ye indi; ikinci çeyrekte 1.511,2 milyon TL idi. FAVÖK, yani faiz, vergi ve amortisman öncesi kâr, eksi 154,3 milyon TL oldu. Çalışan sayısı yılbaşındaki 709 kişiden Eylül sonunda 520’ye düştü.
Konkordatoya giden yol: göstergeler önceden ne söylüyordu?
Konkordato bir anda gelmedi. Şekil 1’deki dört gösterge 2024 sonundan itibaren aynı yönü gösteriyordu.
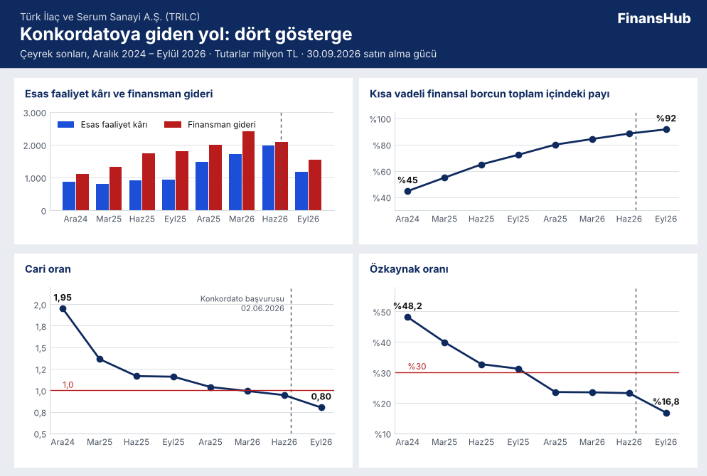
Finansman gideri yaklaşık iki yıl boyunca faaliyet kârının üzerinde kaldı; aynı dönemde borç kısa vadeye kaydı, cari oran ve özkaynak oranı geriledi.
Birinci işaret faiz yüküydü. 2024 yılında finansman gideri 1.106,5 milyon TL, esas faaliyet kârı 874,9 milyon TL idi. 2025’te fark açıldı: 2.009,8 milyon TL finansman giderine karşı 1.480,9 milyon TL faaliyet kârı. Yani şirket, asıl işinden kazandığıyla faizini bile ödeyemiyordu.
İkinci işaret borcun vadesiydi. Finansal borç içinde kısa vadeli kısmın payı 2024 sonunda %45’ti. Başvurudan önceki son çeyrek sonunda, Mart 2026’da, %84’e çıktı. Şirket 2026 başında yıllık %45-47 faizli, 4-6 ay vadeli bonolarla borç çevirdi. 2025 sonunda bilançoda 1.016,3 milyon TL bono vardı.
Üçüncü işaret kasaydı. Son iki yılın hiçbir çeyrek sonunda nakit 51 milyon TL’yi geçmedi. Aynı dönemde kısa vadeli finansal borç 1,2 milyar TL’den 3,9 milyar TL’ye çıktı. Bir aksaklığı karşılayacak tampon yoktu.
Dördüncü işaret, paranın işletmenin içinde bağlanmasıydı. 2025 sonunda ticari alacak 3.102,1 milyon TL’ydi ve %74’ü ilişkili taraflardandı. Aynı tarihte tedarikçilere 1.022,7 milyon TL sipariş avansı verilmişti. 2024’ün tamamında işletme faaliyetlerinden nakit akışı eksi 609,3 milyon TL’ydi.
Sonuçta cari oran 2024 sonundaki 1,95’ten Mart 2026’da 0,99’a indi. Özkaynak oranı %48,2’den %23,5’e geriledi. 2026’nın ilk çeyreğinde şirket 234,5 milyon TL net kâr açıklamıştı. Bu tek çeyrek, yatırımcının gözünden yapısal tabloyu gizledi.
Kâr nereden geldi?
Tablo 2’de görüldüğü gibi dokuz aylık hasılat geçen yılın aynı dönemine göre reel %4,0 arttı. Brüt kâr marjı %30,4’ten %32,9’a çıktı. Ancak bu görüntüyü ilk yarı taşıyor. Yalnızca üçüncü çeyrekte brüt marj %16,9’a düştü.
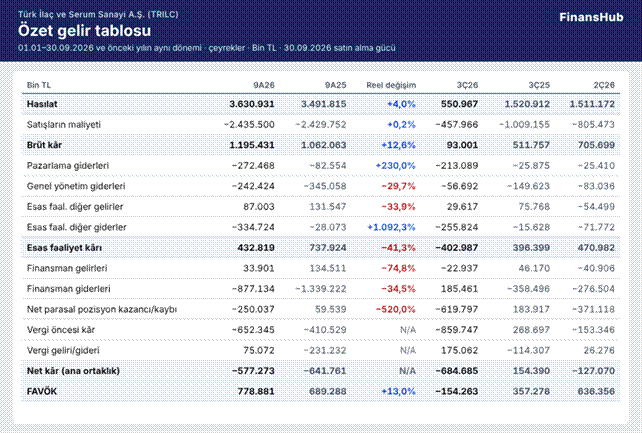
Dokuz aylık rakamları ilk yarı taşıyor; üçüncü çeyrekte FAVÖK ve esas faaliyet kârı eksiye döndü.
Faaliyet kârını üç kalem eritti. Pazarlama gideri 82,6 milyon TL’den 272,5 milyon TL’ye çıktı; bunun 200,8 milyon TL’si ecza depolarına verilen satış indirimi. Hasılattan ayrıca 286,9 milyon TL iskonto ve iade düşüldü. Esas faaliyetlerden diğer giderlerde de 276,3 milyon TL karşılık var. Karşılık, tahsil edilemeyeceği düşünülen alacak için ayrılan tutardır. Sonuçta esas faaliyet kârı %41,3 azalarak 432,8 milyon TL’ye indi.
Finansman gideri 877,1 milyon TL, dipnottaki faiz gideri 811,7 milyon TL. Faiz karşılama oranı 0,53. Yani faaliyetten kazanılan her 1 liraya karşılık yaklaşık 1,9 lira faiz gideri yazılıyor. Üçüncü çeyrekte finansman gideri ters kayıtla 185,5 milyon TL gelir yönünde çalıştı; belgelerde nedeni açıklanmıyor. İcra ve İflas Kanunu’na göre mühlet süresince adi alacaklara faiz işlemez. Ters kaydın bununla ilgili olması mümkün; bu bizim yorumumuzdur.
Net parasal pozisyon kaybı 250,0 milyon TL. Bu kalem enflasyon muhasebesinden doğar ve nakit çıkışı yaratmaz. Bu kayıp, karşılık gideri ve 11,2 milyon TL gecikme cezası çıkarıldığında arındırılmış net zarar 39,8 milyon TL’ye iniyor (vergi etkisi hariç). Yani raporlanan zararın büyük kısmı tek seferlik ve muhasebesel kalemlerden geliyor. Ama bu hesap, faiz yükünün taşınamaz olduğu gerçeğini değiştirmiyor.
Para nerede?
Tablo 3’e göre yılın ilk dokuz ayında işletme faaliyetlerinden nakit akışı 497,8 milyon TL oldu. Geçen yılın aynı döneminde eksi 310,4 milyon TL’ydi. Bu iyileşmenin kaynağı kârlılık değil.
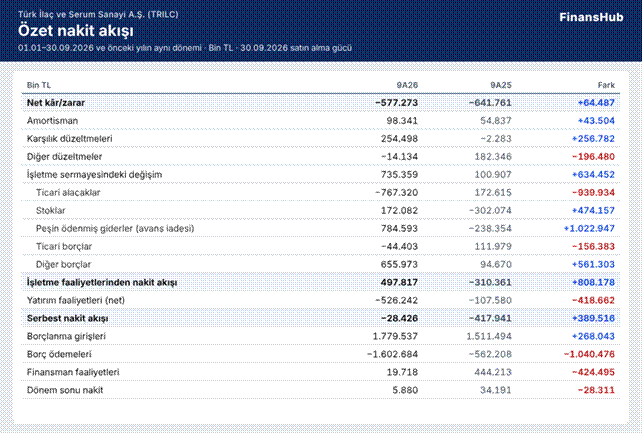
İşletme nakdi, geri dönen avanslar ve ödenmeyen borçlarla arttı; yatırımlar düşülünce serbest nakit akışı yine eksi.
Tedarikçilere verilen avansların geri dönmesi 784,6 milyon TL nakit sağladı. Ödenmeyen yükümlülükler de nakdi destekledi. Ticari borç süresi bir yılda 59 günden 172 güne çıktı. SGK kesinti borcu yılbaşından bu yana 15,0 milyon TL’den 140,1 milyon TL’ye yükseldi. Buna karşılık ticari alacaklar 767,3 milyon TL nakit bağladı. Alacak tahsil süresi Eylül 2025’teki 138 günden 229 güne uzadı.
Net yatırım harcaması 526,2 milyon TL. Serbest nakit akışı, yani işletme nakdinden yatırımlar düşüldükten sonra kalan para, eksi 28,4 milyon TL. Şirket ne borcunu ne de olası bir kâr payını kendi nakdiyle karşılayabiliyor.
Bilanço ne söylüyor?
Tablo 4’te görüldüğü gibi Haziran sonuna göre özkaynak reel %32,3 azalarak 1.433,7 milyon TL’ye indi. Finansal borç 4.375,1 milyon TL ve %92’si kısa vadeli. Nakit yalnızca 5,9 milyon TL.
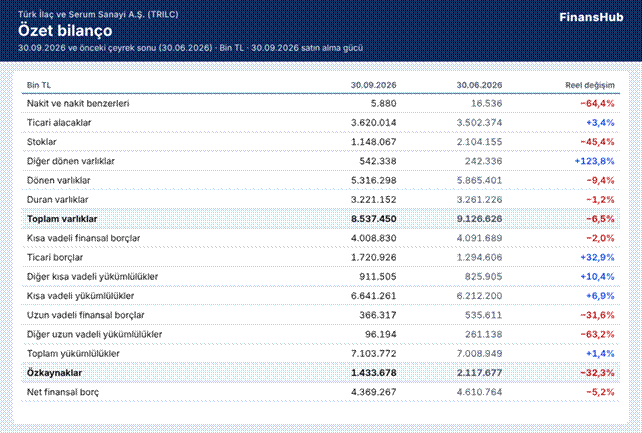
Borç neredeyse tamamen kısa vadeli ve kasada 5,9 milyon TL var; özkaynak tek çeyrekte üçte bir eridi.
Net finansal borç 4.369,3 milyon TL; özkaynağın 3,05 katı. Dipnota göre finansal borcun %58’i üç ay içinde vadeli. Mühlet nedeniyle 30, 630 ve 336 milyon TL’lik üç bononun toplam 996 milyon TL anaparası ödenmedi.
Cari oran 0,80. Yani bir yıl içinde ödenecek her 1 liralık borca karşılık 80 kuruşluk dönen varlık var. Bu varlıkların 3.620,0 milyon TL’si alacak ve tahsil hızı belirsiz. Kur riski ise sınırlı. Dipnota göre TL’nin %10 değer kaybı yaklaşık 13,0 milyon TL zarar yazdırır.
Pay sahibi açısından
Mehmet Berat Battal sermayenin %21,6’sına, oyların ise %51,5’ine sahip; Battal Holding ile birlikte oy hakkı %64. Bu fark oyda imtiyazlı A grubu paylardan kaynaklanıyor ve küçük yatırımcının yönetime etkisini sınırlıyor. Fiili dolaşım oranı yaklaşık %73. Yılbaşında %5’in üzerinde görünen Yunus Emre Battal (%12) ve Pardus Portföy (%10) Eylül sonunda ortaklar listesinde yok. 2025 için kâr payı dağıtılmadı. Nisan’daki %540,9 bedelsiz artırım şirkete nakit getirmedi. Kayıtlı sermaye tavanı 7,5 milyar TL’ye çıkarıldı; yönetim kurulu sermayeyi bugünkünün yedi katına kadar artırabilir. Paylar Haziran’da Yakın İzleme Pazarı’na alındı, JCR Avrasya ihraççı notunu CC’ye indirdi. Haziran bilançosu süresinde açıklanmadığı için işlem sırası 11 Eylül’de geçici olarak kapatıldı.
30 Ekim kapanışı 0,71 TL’ye göre piyasa değeri 736,3 milyon TL. Tablo 5’e göre PD/DD 0,51; yani piyasa şirkete özkaynağının yaklaşık yarısı kadar değer biçiyor. Net finansal borç piyasa değerinin 5,9 katı. Firma değeri (piyasa değeri artı net borç) 5.105,5 milyon TL. FD/FAVÖK 3,20, ama bu oran konkordato öncesi çeyreklerin FAVÖK’üne dayanıyor. Son 12 ay zarar olduğu için F/K hesaplanmıyor. Pay başına zarar 0,557 TL; geçen yılın aynı döneminde 0,619 TL idi.
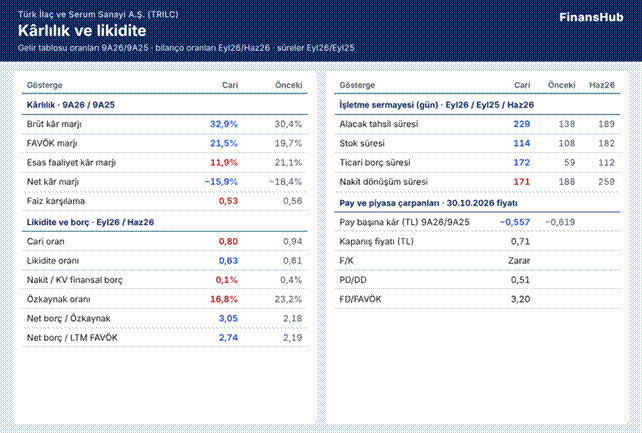
Dokuz aylık marjlar korunmuş görünse de likidite ve borç göstergeleri her çeyrek kötüleşiyor.
Dipnotlardan çıkanlar
- İşletmenin sürekliliği notu, yönetimin yükümlülükleri karşılayacak likiditeye sahip olduğunu söylüyor. Bu ifade konkordato ve bono temerrütleriyle çelişiyor. Pakette ara dönem bağımsız denetim raporu yok.
- Şüpheli alacak dokuz ayda 271,1 milyon TL artarak 360,7 milyon TL’ye çıktı. Kredi riski tablosu ise vadesi geçmiş alacak olmadığını gösteriyor.
- Serum Depo’ya 1.262,9 milyon TL satış yapılırken aynı şirketten 1.297,2 milyon TL alış yapıldı.
- Şirket 6,3 milyar TL teminat, rehin ve ipotek (TRİK) vermiş. Bunun 3,37 milyar TL’si üçüncü kişilerin borcu için; tutar özkaynağın 2,4 katı.
- Dipnot 5’teki vade tablosu bilançodaki finansal borçtan 520,6 milyon TL düşük ve fark açıklanmamış. Nakit akış tablosundaki bazı kalemler de bilanço hareketleriyle uyuşmuyor.
- Faaliyet raporu “oy hakkında imtiyaz yoktur” diyor; aynı raporun ortaklık tablosu tersini gösteriyor.
Faaliyet raporu ve gelecek
Yönetim konkordatonun amacını üretimi ve kamu hizmetini haciz riskinden korumak, borçları bankalarla yeniden yapılandırmak olarak açıklıyor. Kesin mühlet 2 Kasım 2027’de bitiyor. Bu sürede şirketin alacaklılara bir ödeme planı, yani konkordato projesi sunması gerekiyor. Proje alacaklıların oyuyla kabul edilmeli ve mahkemece tasdik edilmeli.
Faaliyet tarafında olumlu gelişmeler de var. Tetadif aşısının ruhsat askısı kaldırıldı, Türkmenistan ve Azerbaycan’da ruhsatlar alındı. Eylül’de bayi ve grup şirketleri üzerinden yaklaşık 528 milyon TL’lik DMO ihalesi kazanıldı. Yılın ilk dokuz ayında 424,8 milyon TL maddi duran varlık yatırımı yapıldı; bu, amortismanın dört katından fazla. Ancak üçüncü çeyrek hasılatı, yeni yatırımların henüz satışa dönüşmediğini gösteriyor. Yorumumuz: Konkordato projesinde sermaye artırımı veya borcun paya çevrilmesi yer alırsa mevcut paylar sulanabilir. Projenin içeriği henüz açıklanmadı.
Şirket karnesi
Güçlü yönler: Birincisi, serum gibi zorunlu bir ürün grubunda ruhsatlı üretim kapasitesi ve kamu ihalelerine erişim. İkincisi, kur riskinin düşük olması.
Zayıf yönler: Birincisi, faaliyet kârının faiz giderini karşılamaması (faiz karşılama 0,53). İkincisi, nakit tamponunun olmaması ve finansal borcun %92’sinin kısa vadeli olması.
En önemli risk: Konkordato projesinin alacaklılarca kabul edilmemesi ya da tasdik edilmemesi. Bu durumda iflas gündeme gelebilir; pay sahipleri her zaman alacaklılardan sonra gelir.
Karne sonucu 10 üzerinden 2. Uygun çıkan iki göstergeden biri olan net borç/FAVÖK (2,74), son çeyrekte eksiye dönen FAVÖK nedeniyle olduğundan iyi görünüyor.
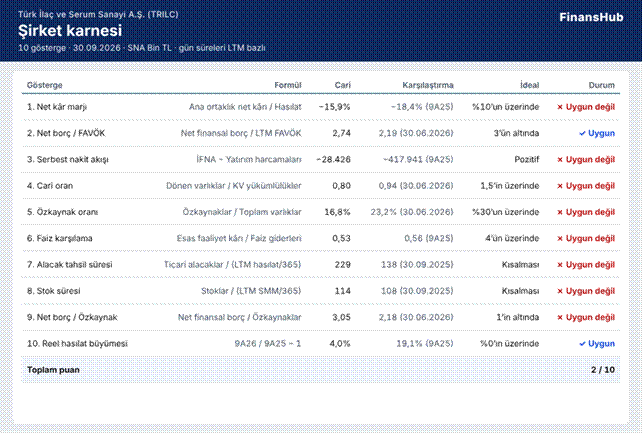
On göstergeden yalnızca ikisi uygun; likidite, borçluluk ve faiz göstergelerinin tamamı ideal seviyenin altında.
Tek bir oran tek başına karar verdirmez; göstergeler birlikte değerlendirilmelidir.
İzlenecek göstergeler:
- Çeyreklik hasılat ve FAVÖK: Faaliyetin mühlet altında toparlanıp toparlanmadığını gösterir.
- Konkordato projesi ve alacaklı toplantısı: Borcun ne kadarının, hangi vadeyle ödeneceğini ve projenin sermaye artırımı içerip içermediğini gösterir.
- Ticari alacakların tahsili ve ilişkili taraf bakiyeleri: Kasaya girecek paranın asıl kaynağı bunlar.