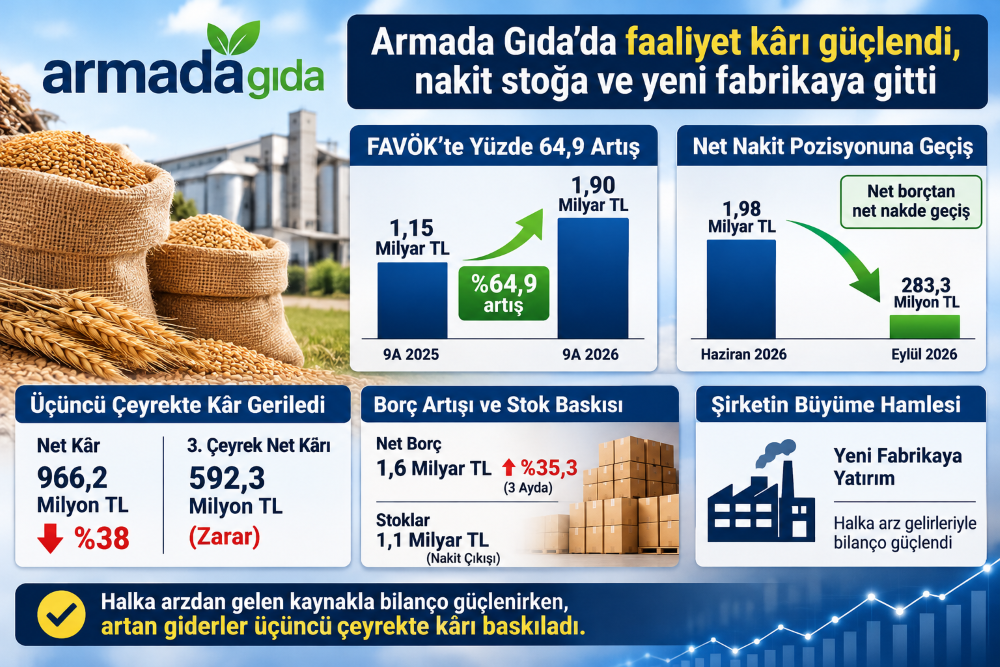
Armada Gıda yılın ilk dokuz ayında FAVÖK’ünü reel olarak %64,9 artırdı, ana ortaklık net kârı 1,6 milyar TL’ye çıktı. Ancak işletme nakit akışı eksi kaldı; stok, yatırım ve pay geri alımı borçla finanse edildi, üçüncü çeyrek ise zararla kapandı.
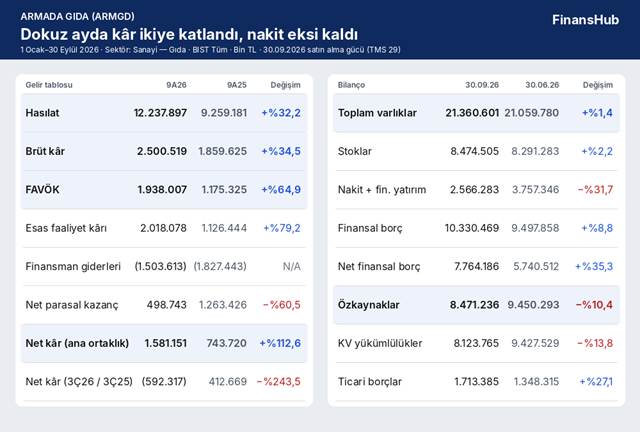
Dokuz ayda kâr ikiye katlandı; ama net borç üç ayda %35,3 arttı ve özkaynak geriledi.
Şirketi tanıyalım
Armada Gıda, Mersin’de bakliyat, hububat, bulgur, pirinç ve organik ürünleri işleyip paketleyen bir gıda sanayi şirketidir. Ham maddeyi büyük ölçüde yurt dışından dolarla alır; mercimek, nohut ve buğdayı temizler, işler, paketler ve satar. Payları Borsa İstanbul’da BIST Tüm kapsamındaki pazarda işlem görüyor; şirket Yakın İzleme Pazarı’nda değil.
Yılın ilk dokuz ayında satışların %60,5’i yurt dışına yapıldı. En büyük pazar %39 payla Avrupa.
Maliyetin neredeyse tamamı ürünün kendisi: satışların maliyetinin %98’i satılan malın alış ve işleme bedeli. Bu yüzden şirket üç şeye duyarlıdır: bakliyat ve buğday fiyatları, dolar kuru ve faiz. Malı dolarla alıp büyük kısmını dövizle sattığı için kur riski kısmen kendi içinde dengelenir. Ama borcunun neredeyse tamamı da dövizdir.
Bu dönemde ne oldu?
Armada Gıda bu dönemde daha verimli çalıştı, ama büyümenin parasını kendi kasasından değil, borçtan buldu.
Hasılat yılın ilk dokuz ayında, geçen yılın aynı dönemine göre reel olarak %32,2 artarak 12,2 milyar TL’ye ulaştı. Büyümenin büyük kısmı yurt içinden geldi: yurt içi satışlar %64,7, yurt dışı satışlar %17,2 arttı. Ürün karması da değişti; satılan tonajın %69’u buğday oldu (geçen yıl %41). Şirket toplam tonajı açıklamadığı için artışın ne kadarının fiyattan, ne kadarının miktardan geldiğini ayırmak mümkün değil.
Aynı dönemde işletme faaliyetleri 518,3 milyon TL nakit tüketti. Yatırımlarla birlikte açık 1,6 milyar TL’ye çıktı ve bankadan kapatıldı.
Üçüncü çeyrek tabloyu bozdu. Yalnızca üçüncü çeyrekte hasılat geçen yılın aynı çeyreğine göre %26,4, önceki çeyreğe göre %28,6 geriledi. Şirket çeyreği 592,3 milyon TL net zararla kapattı.
Kâr nereden geldi?
Tablo 2’de görüldüğü gibi brüt marj %20,4 ile neredeyse yerinde saydı. Asıl iyileşme giderlerde. Pazarlama, genel yönetim ve Ar-Ge giderlerinin toplamı reel olarak %16,6 azalarak 700,0 milyon TL’ye indi. Nakliye ve liman giderleri 390,0 milyon TL’den 305,7 milyon TL’ye düştü. Bu sayede FAVÖK, yani işin nakit üreten çekirdeği, %64,9 artışla 1,9 milyar TL’ye çıktı. FAVÖK marjı %12,7’den %15,8’e yükseldi.
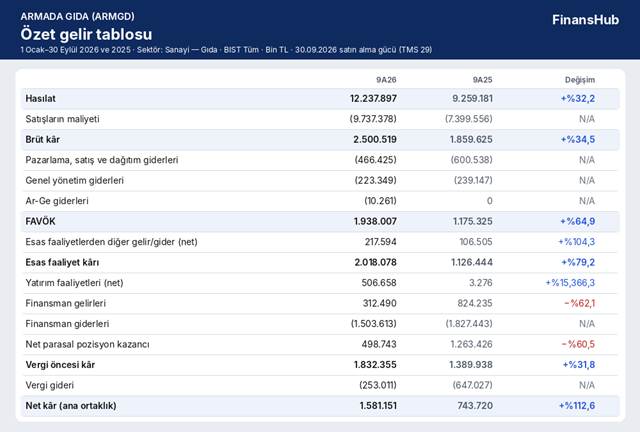
Brüt marj yerinde saydı, FAVÖK giderlerdeki düşüşle %64,9 arttı.
Net kâr ise iki muhasebesel kalemden destek aldı. Birincisi 498,7 milyon TL’lik net parasal pozisyon kazancı. Bu kazanç enflasyon muhasebesinin borçlu şirketlere yazdığı bir kalemdir; kasaya para girmez. Vergi öncesi kârın %27,2’si buradan geliyor.
İkincisi yatırım gelirleri. Serbest fonlardan 627,5 milyon TL değerleme geliri yazıldı, hisse senetlerinden 140,4 milyon TL zarar edildi. Fon geliri Haziran sonunda 1,1 milyar TL’ydi; üçüncü çeyrekte fon fiyatları düşünce yarıya indi. Üçüncü çeyrek zararının ana nedeni bu geri dönüş ve 765,9 milyon TL’lik finansman gideri.
Bu iki kalem (yatırım gelirleri vergi etkisiyle) çıkarıldığında ana ortaklık net kârı yaklaşık 702 milyon TL kalıyor. Aynı hesap geçen yıl eksi 522 milyon TL veriyordu. Yani faaliyetten gelen kâr gerçekten iyileşti. Ama manşetteki 1,6 milyar TL’nin yarısından fazlası tekrarlanması garanti olmayan kalemlerden geliyor.
Para nerede?
Kâr kasaya dönmedi. Tablo 3’te görüldüğü gibi işletme sermayesine 809,9 milyon TL bağlandı. Stoklar için 1,1 milyar TL, tedarikçilere verilen avanslar için 419,3 milyon TL nakit çıktı. Tedarikçilere olan borcun 919,6 milyon TL artması bunun bir kısmını karşıladı. Stok süresi 210 gün; yani şirket sattığı malı ortalama yedi ay depoda tutuyor. Bu süre geçen yılın aynı dönemindeki 235 günden kısa.
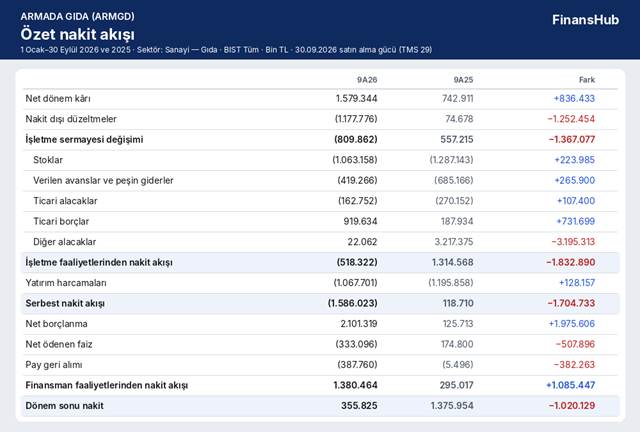
İşletme nakit akışı stok ve avanslar nedeniyle eksiye döndü; açık yeni borçla kapatıldı.
Geçen yılın pozitif nakit akışı da yanıltıcı. 2025’in ilk dokuz ayındaki 1,3 milyar TL’lik giriş, 3,2 milyar TL’lik “diğer alacak” tahsilatına dayanıyordu. 2024 sonu bilançosu ve nakit akışı birlikte okununca bu tahsilatın halka arz gelirine ait olduğu anlaşılıyor; bu bizim yorumumuzdur. Bu kalem çıkarılınca geçen yıl da işletme nakit akışı 1,9 milyar TL eksiydi.
Yatırım harcaması 1,1 milyar TL ile amortismanın 7,8 katı. Şirket mevcut kapasiteyi korumakla kalmıyor, yeni fabrika kuruyor. Serbest nakit akışı, yani işletme nakdinden yatırım harcaması düşüldükten sonra kalan para, eksi 1,6 milyar TL. Bu açık 2,1 milyar TL’lik net yeni borçla kapatıldı. 387,8 milyon TL’lik pay geri alımı da aynı kaynaktan yapıldı.
Bilanço ne söylüyor?
Toplam finansal borç Haziran sonuna göre reel %8,8 artışla 10,3 milyar TL’ye çıktı. Nakit ve fon yatırımları ise 3,8 milyar TL’den 2,6 milyar TL’ye indi. Bu ikisi birleşince net finansal borç %35,3 artarak 7,8 milyar TL’ye ulaştı (Tablo 4). Net borç, son 12 aylık FAVÖK’ün 3,06 katı. Yani borç, şirketin yaklaşık üç yıllık FAVÖK’üne eşit.
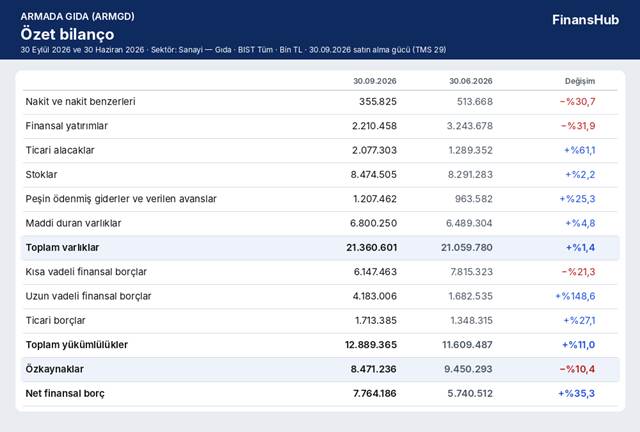
Borç vadesi uzadı, ama nakit ve fonlar eridi ve net borç 7,8 milyar TL’ye çıktı.
Olumlu gelişme vadede. Ağustos’ta imzalanan 110 milyon dolarlık uzun vadeli sendikasyon kredisiyle kısa vadeli borcun payı %82,3’ten %59,5’e indi. Cari oran 1,54’ten 1,78’e çıktı. Yani bir yıl içinde ödenecek her 1 liralık borca karşılık 1,78 liralık dönen varlık var; ama bunun büyük kısmı stok.
Asıl risk kur. Kredi ve kiralama borçlarının %91,6’sı döviz cinsinden. Net döviz açığı 8,7 milyar TL (175,1 milyon dolar). Şirketin kendi hesabına göre TL’nin %10 değer kaybetmesi vergi öncesi kârı 867,3 milyon TL azaltır. Bu, son 12 aylık net kârın yarısı kadar. Şirket ihracat gelirlerini bu borçların karşılığı sayan riskten korunma muhasebesi uyguluyor. Bu yüzden dokuz ayda 232,5 milyon TL kur kaybı gelir tablosuna değil, özkaynağa yazıldı.
Faiz yükü ise hafifledi: esas faaliyet kârı faiz giderinin 3,2 katı (geçen yıl 2,1 katı).
Finansal sıkıntı göstergeleri düşük seviyede: 10 göstergeden ikisinde bayrak var. Nakit, kısa vadeli borcun yalnızca %5,8’ini karşılıyor ve son 12 aylık işletme nakit akışı eksi 4,1 milyar TL. Önceki dört çeyrekte bayrak sayısı üç-dörtle orta seviyedeydi; faaliyet kârının artması ve kısa vadeli borç payının düşmesi iki bayrağı kaldırdı.
Pay sahibi açısından
Şirket Sönmez ailesinin kontrolünde. Fethi Kalıpçı Sönmez ve Sadettin Saygın Sönmez’in her biri %32,57, Mehmet Hayri Sönmez %8,73, Armada Anadolu Gıda %8,33 paya sahip; fiili dolaşımdaki pay yaklaşık %14,8. A grubu paylar genel kurulda beş oy ve yönetim kuruluna aday gösterme hakkı taşıyor; küçük yatırımcının yönetimdeki sözü sınırlı. Şirket 2024 ve 2025 kârından temettü dağıtmadı. Sermayeyi %1.510 artıracak bedelsiz başvurusu SPK onayını bekliyor; bu işlem pay sayısını artırır, şirkete para girmez. Eylül’de başlayan geri alım programında rapor tarihine kadar sermayenin %3,4’ü geri alındı. Pay başına kâr dokuz ayda 5,99 TL (geçen yıl 2,82 TL).
2 Kasım kapanışıyla (111,40 TL) piyasa değeri 29,4 milyar TL; pay, 14 Ağustos’taki 216,50 TL’lik zirvesinin yarısı civarında. F/K 17,4: piyasa şirkete son 12 aylık kârının 17,4 katı değer biçiyor. PD/DD 3,5: bilançodaki özkaynağın 3,5 katı. FD/FAVÖK 14,7: borçlarıyla birlikte şirket yıllık FAVÖK’ünün 14,7 katı değerleniyor. Kârın önemli kısmı tekrarlanmayan kalemlerden geldiği için F/K’yi tek başına okumamak gerekir (Tablo 5).
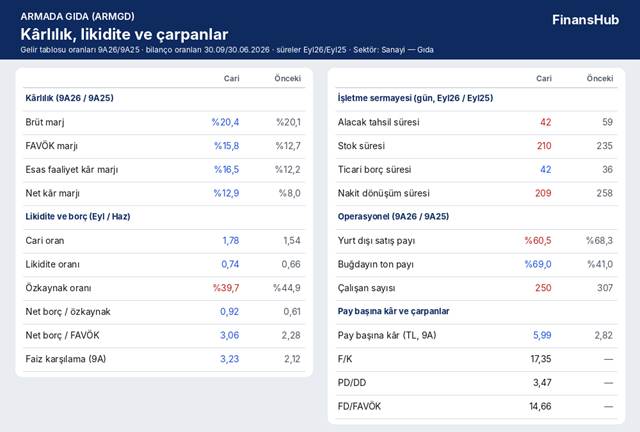
Marjlar ve likidite iyileşti, borç oranları ise önceki çeyreğe göre yükseldi.
Dipnotlardan çıkanlar
- Tablolar bağımsız denetimden geçmemiş.
- Şirketin 2025 üçüncü çeyrek sütunu (4,9 milyar TL hasılat) önceki raporlardan türetilen tutarla (3,5 milyar TL) uyuşmuyor. Karşılaştırmalı pay başına kâr da (1,28 TL) 743,7 milyon TL’lik kârla uyumlu değil.
- Verilen ipotek ve rehinler kaldırıldı; toplam teminat 6,2 milyar TL’den 821,0 milyon TL’ye indi ve tamamı şirketin kendi işleri için.
- Ana ortağın kontrolündeki Pente Organik’e Aralık’ta 371,8 milyon TL avans vardı; Eylül’de kapandı. Geçen yıl bu şirketten 826,6 milyon TL alım yapılmıştı, bu yıl yok.
- Haziran’da yasalaşan düzenlemeyle üretim kazancında kurumlar vergisi 2027’den itibaren %12,5’e iniyor. Şirket bunu ertelenmiş vergiye yansıttı, ama kâra etkisini ayrıca açıklamadı.
Faaliyet raporu ve gelecek
Büyümenin anahtarı Armada-3 fabrikası. 44 milyon dolarlık yatırımın 19 Ekim itibarıyla %82’si tamamlandı ve 36,2 milyon dolar harcandı. Tesis, günlük 4.800 ton işleme kapasitesi ekleyecek; bugünkü merkez fabrikanın kapasitesi günde 2.199 ton. Mersin’de Armada-4 için arsa tahsis edildi, Kazakistan’da iki şirket kuruluyor.
Faaliyet raporu kapasite kullanım oranı ve sipariş bilgisi vermiyor. Bu yüzden yeni kapasitenin ne hızla satışa döneceğini belgeden ölçmek mümkün değil.
Şirket karnesi
- Güçlü yönler: Faaliyet kârlılığı belirgin iyileşti (FAVÖK marjı %15,8). Borç vadesi uzadı; cari oran 1,78, özkaynak oranı %39,7.
- Zayıf yönler: Kâr nakde dönmüyor; işletme ve serbest nakit akışı eksi. Dokuz aylık kârın yarısından fazlası parasal kazanç ve fon değerlemesi gibi tekrarlanmayan kalemlerden.
- En önemli risk: Döviz borcu. Net döviz açığı 175,1 milyon dolar; TL’deki %10’luk değer kaybı vergi öncesi kârı 867,3 milyon TL azaltır.
- Finansal sıkıntı riski: Düşük (2 bayrak).
- Karne: 10 göstergenin 7’si uygun (Tablo 6). Uygun olmayanlar net borç/FAVÖK (3,06), serbest nakit akışı ve faiz karşılama (3,23).
İzlenecek göstergeler:
- İşletme nakit akışı: kârın kasaya dönüp dönmediğini gösterecek ilk işaret.
- Net borç/FAVÖK: 3’ün üzerine çıktı; Armada-4 ve Kazakistan yatırımlarıyla birlikte yönü önemli.
- Çeyreklik hasılat ve stok: üçüncü çeyrekteki düşüşün geçici mi kalıcı mı olduğunu gösterecek.
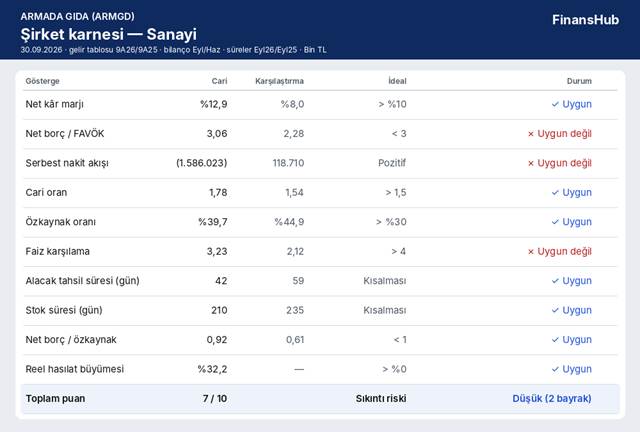
Karne 7/10; zayıf halkalar nakit üretimi, borç/FAVÖK ve faiz karşılama.
Tek bir oran tek başına karar verdirmez; göstergeler birlikte değerlendirilmelidir. Finansal sıkıntı riski: Düşük (2 bayrak).
Kaynak: KAP, şirket finansal raporları ve faaliyet raporu.