Akfen İnşaat’ın yılın ilk dokuz ayındaki net kârı, geçen yılın aynı dönemine göre reel olarak %14,4 azalarak 461,8 milyon TL’ye indi; düşüşü işin kendisi değil, kur ve enflasyon muhasebesi getirdi. Şehir hastanelerinden tahsil edilen 3,9 milyar TL kullanım bedeli ise borç ödemesini taşıdı ve finansal borç Haziran sonuna göre %4,1 azalarak 20,9 milyar TL’ye geriledi.
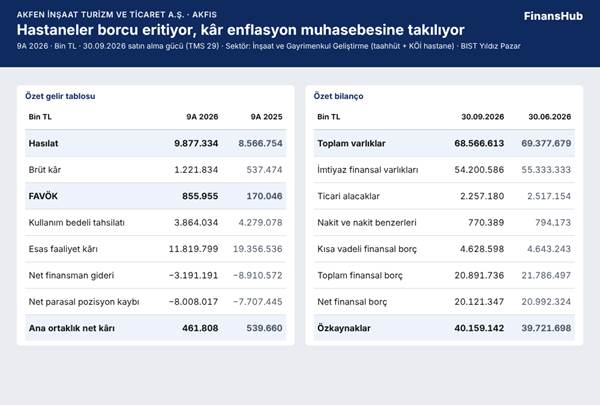
Hasılat ve brüt kâr arttı, net kâr geriledi, finansal borç azalmaya devam etti.
Şirketi tanıyalım
Akfen İnşaat 1986’da kurulmuş bir müteahhitlik şirketi. Bugün gelirinin ve değerinin büyük kısmı, kamu-özel işbirliği (KÖİ) modeliyle yapıp işlettiği üç şehir hastanesinden geliyor: Isparta, Eskişehir ve Tekirdağ. Toplam yatak kapasitesi 2.605. KÖİ modelinde şirket hastaneyi kendi finansmanıyla inşa ediyor, sözleşme süresince işletiyor ve sonunda devlete devrediyor. Devir tarihleri 2039 ile 2044 arasında.
Sağlık Bakanlığı şirkete iki tür ödeme yapıyor. Kullanım bedeli, binanın kullanımı karşılığı ödenen bir tür kira. Enflasyona ve kura bağlı, belirli bir taban ile tavan arasında üç ayda bir güncelleniyor. Hizmet bedeli ise temizlik, yemek, laboratuvar gibi destek hizmetlerinin karşılığı. Şirket bu hizmetleri ana ortağın grup şirketi Akfen Hastane üzerinden taşeronlardan alıyor.
İkinci iş kolu taahhüt: İskenderun ve Amasya devlet hastaneleri, Zagreb’deki bir hastanenin yenilenmesi ve grup şirketi Akfen GYO’nun projeleri. Şirket ayrıca Hacettepe’de bir öğrenci yurdu ve Ankara’da kiralık konutlar işletiyor. 2026’da ABD’de gayrimenkul yatırımına başladı. Şirket enflasyona, kura, euro faizine ve kamunun ödeme düzenine duyarlı. Paylar Borsa İstanbul Yıldız Pazar’da işlem görüyor; şirket inşaat ve gayrimenkul geliştirme sektöründe.
Bu dönemde ne oldu?
Kısa cevap: nakit üreten iş güçlü kaldı, muhasebe kârı zayıfladı. Tablo 1 bu iki yüzü yan yana gösteriyor. Hasılat yılın ilk dokuz ayında, geçen yılın aynı dönemine göre reel olarak %15,3 artarak 9,9 milyar TL’ye çıktı. Brüt kâr 537,5 milyon TL’den 1,2 milyar TL’ye yükseldi. Faaliyet raporuna göre hastane hizmetlerinde beş yılda bir yapılan fiyat yenileme süreci (pazar testi) marjları iyileştirdi. Hastane hizmet gelirinden hizmet giderleri düşüldüğünde kalan tutar 391,8 milyon TL’den 963,4 milyon TL’ye çıktı. Taahhüt tarafında inşaat gelirleri %12,8 artarak 3,8 milyar TL oldu. Bu artışı büyük ölçüde İskenderun ve Amasya devlet hastanesi işleri getirdi; Zagreb ve Bodrum projelerinin gelirleri azaldı.
Net kâr ise geriledi. Nedeni kurla enflasyon arasındaki makas. Dokuz ayda TÜFE %24,3 arttı. Şirketin döviz tablosundan hesapladığımız euro kuru ise yalnızca %10,5 yükseldi. Yani euro, TL karşısında reel olarak değer kaybetti. Hastane alacağı kura korumalı olduğu için bu durum hem varlığı hem euro borcu reel olarak küçülttü. Yalnızca üçüncü çeyrekte net kâr 178,6 milyon TL oldu. Geçen yılın aynı çeyreğinde 10,4 milyon TL kâr, ikinci çeyrekte 631,6 milyon TL zarar vardı.
Kâr nereden geldi?
Gelir tablosunu okumanın anahtarı tek bir kalem: imtiyaz varlığı. Şirket hastaneleri bina olarak değil, devletten gelecek kullanım bedellerinin bugünkü değeri olarak bilançoda tutuyor. Bu varlık 54,2 milyar TL ile toplam varlıkların %79’u. Kullanım bedeli tahsil edildiğinde hasılat yazılmıyor, varlık azalıyor. Varlığın her dönem yeniden değerlenmesinden doğan artış ise esas faaliyet gelirine giriyor.
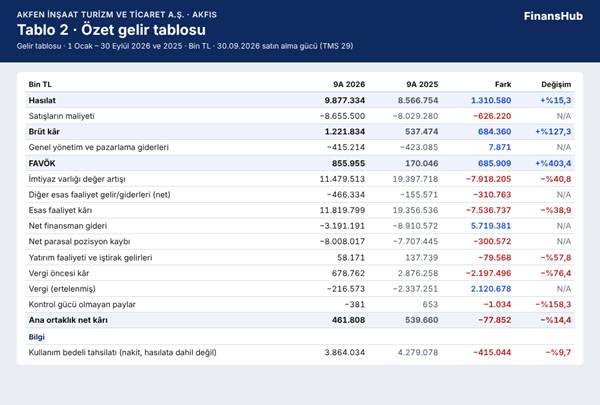
Esas faaliyet kârını büyüten imtiyaz değer artışının çoğunu net parasal pozisyon kaybı geri aldı.
Tablo 2’de görüldüğü gibi bu değer artışı 11,5 milyar TL. Esas faaliyet kârının 11,8 milyar TL çıkmasının nedeni bu. Ancak artışın büyük kısmı enflasyonun yarattığı nominal büyüme. Enflasyon muhasebesi aynı varlık için bir de net parasal pozisyon kaybı yazıyor. Bu kalem, enflasyon karşısında erime riski taşıyan parasal varlıkların muhasebe karşılığı; nakit çıkışı yok. Kayıp 8,0 milyar TL. İkisi birlikte okunduğunda kalan tutar 3,5 milyar TL. Bu da dönemde tahsil edilen 3,9 milyar TL kullanım bedeline yakın.
FinansHub’ın FAVÖK tanımı (faiz, amortisman ve vergi öncesi kâr; brüt kârdan faaliyet giderleri düşülüp amortisman eklenerek bulunur) kullanım bedelini içermiyor. Bu tanımla FAVÖK 856,0 milyon TL. Şirket kullanım bedelini ekleyerek 4,7 milyar TL düzeltilmiş FAVÖK açıklıyor. İlki muhasebe kârını, ikincisi hastanelerin ürettiği nakdi gösteriyor.
Finansman tarafında rahatlama var. Kur farkı gideri 7,7 milyar TL’den 2,7 milyar TL’ye indi. Net finansman gideri 8,9 milyar TL’den 3,2 milyar TL’ye geriledi. Buna karşın kullanım bedeli reel olarak %9,7 azaldı. Kurun enflasyonun gerisinde kalmasının bunda payı olduğunu düşünüyoruz; şirket bir neden açıklamadı. Yatırım amaçlı gayrimenkullerdeki 458,0 milyon TL değer kaybı, türev kazancı ve yatırım gelirleri arındırıldığında net kâr yaklaşık 728,0 milyon TL. Vergi giderinin tamamı ertelenmiş vergi; dönemde ödenen kurumlar vergisi yok.
Para nerede?
Kâr kasaya fazlasıyla dönüşüyor. İşletme faaliyetlerinden nakit akışı 4,2 milyar TL; bu, net kârın dokuz katı. Bunun 3,9 milyar TL’si kullanım bedeli. Fark büyük, çünkü kârı aşağı çeken parasal kayıp ve kur farkı nakit değil.
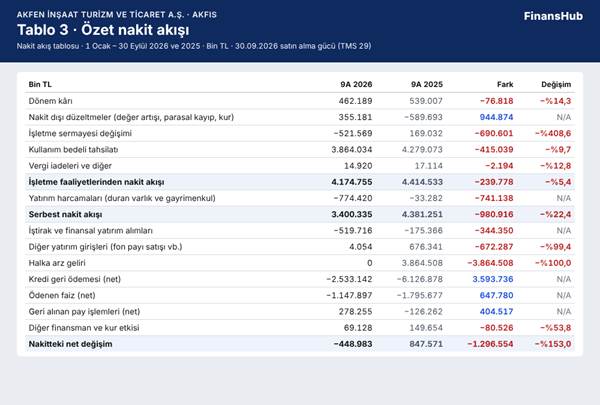
Kullanım bedeli sayesinde işletme nakdi net kârın dokuz katına ulaştı ve kredi ödemelerinin çoğunu karşıladı.
Tablo 3’te görüldüğü gibi yatırım harcaması 774,4 milyon TL. Bunun 761,6 milyon TL’si Miami’deki taşınmaz alımı. Serbest nakit akışı, yani işletme nakdinden yatırım harcaması düşüldükten sonra kalan para, 3,4 milyar TL. Bu parayla 2,5 milyar TL kredi anaparası ve 1,1 milyar TL net faiz ödendi. New York’taki konut projesine 519,7 milyon TL ortaklık ödemesi de eklenince nakit dokuz ayda 449,0 milyon TL azaldı. İşletme sermayesi tarafında alacakların tahsil süresi Eylül 2025’e göre 81 günden 63 güne kısaldı.
Bilanço ne söylüyor?
Finansal borç Haziran sonuna göre 0,9 milyar TL azalarak 20,9 milyar TL’ye indi; net borç 20,1 milyar TL. Borcun %87’si euro, kalanı dolar. Tamamı hastane projeleri için alınmış değişken faizli proje kredisi; vadeler 2027 ile 2035 arasında. Kısa vadeli kısım 4,6 milyar TL, yani toplamın %22’si. Faiz gideri dokuz ayda 1,3 milyar TL. Esas faaliyet kârı bu giderin 8,9 katı görünüyor, ama bu oran değer artışıyla şişiyor. Kullanım bedeli dahil FAVÖK ile faiz karşılama 3,5 kat; geçen yılın aynı döneminde 2,1 kattı. Yani nakit bazında faiz yükünü taşıma gücü belirgin biçimde arttı.
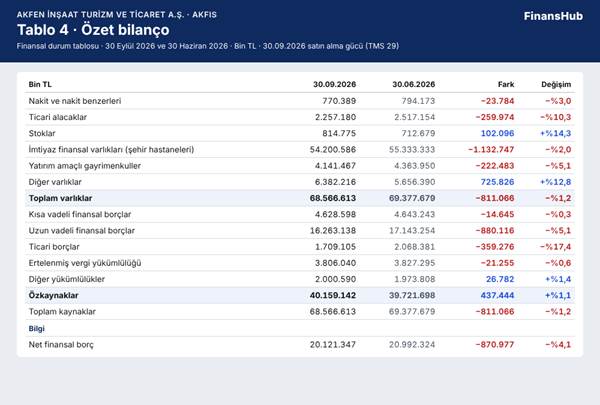
Finansal borç üç ayda 0,9 milyar TL azaldı; varlıkların yaklaşık beşte dördü hastane imtiyaz alacağı.
Tablo 4’te görüldüğü gibi özkaynak oranı %58,6. Cari oran 1,53; yani her 1 liralık kısa vadeli borca karşılık 1,53 liralık dönen varlık var. Ancak dönen varlıkların 5,2 milyar TL’si önümüzdeki 12 ayda tahsil edilecek hastane alacağı. Bu çıkarıldığında oran 0,74’e iniyor. Nakit, kısa vadeli kredinin %16,6’sını karşılıyor. Borç takvimi kullanım bedelinin aksamadan tahsil edilmesine bağlı.
Kur riski ters yönde. Kura korumalı hastane alacağı döviz varlığı sayıldığı için net döviz pozisyonu 34,0 milyar TL fazla veriyor. Şirketin duyarlılık analizine göre dövizin %20 değer kazanması vergi öncesi kârı 6,8 milyar TL artırır, %20 değer kaybetmesi aynı tutarda azaltır. Net borç / FAVÖK bizim tanımla 19,2 kat; kullanım bedeli eklenince 3,2 kat.
Finansal sıkıntı riski düşük: on göstergenin hiçbirinde bayrak yok ve KAP’ta temerrüt, not indirimi ya da borç çevirme sinyali bulunmuyor. Halka arz öncesi Aralık 2024’te nakdin kısa vadeli borca oranı %9,9, cari oran 0,97 idi; bu iki bayrak halka arz parasıyla kalktı.
Pay sahibi açısından
Akfen Holding payların %89,5’ine sahip; geri alınan paylar düşüldüğünde fiili dolaşım %10,02. A grubu payların tamamı ana ortakta. Bu paylara beş oy hakkı ve yönetim kurulunun çoğunluğunu aday gösterme imtiyazı tanınıyor; küçük yatırımcının yönetime etkisi sınırlı. Akfen Holding, payların %10’unu satmak için SPK onaylı satış bilgi formunu 24 Eylül’de güncelledi; satış olursa halka açıklık artar. 2025 kârı dağıtılmadı, Ağustos’ta %500 bedelsiz sermaye artırımı yapıldı. Halka arz gelirinin kalanı New York projesinde kullanıldı. 19 Ekim’de 250 milyon TL’ye kadar pay geri alım programı başladı; 26 Ekim’de yöneticiler pay aldı. Şirket 19 Ekim’de ayrıca, Yönetim Kurulu Başkanı hakkında yürütülen hukuki sürece ilişkin haberler üzerine başkanın görevinde ve statüsünde değişiklik olmadığını açıkladı.
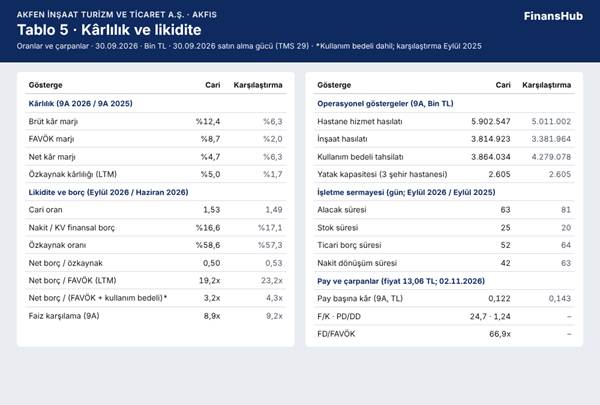
Marjlar iyileşti, ama borç yükü FAVÖK tanımına göre çok farklı görünüyor.
Tablo 5’te görüldüğü gibi 2 Kasım kapanışı olan 13,06 TL ile piyasa değeri 49,9 milyar TL, firma değeri 70,1 milyar TL. F/K 24,7; yani piyasa şirkete son 12 aylık kârının 24,7 katı değer biçiyor. PD/DD 1,24; piyasa değeri özkaynağın biraz üzerinde. FD/FAVÖK 66,9 kat; kullanım bedeli dahil edildiğinde 11,0 kat. Bedelsize göre düzeltilmiş pay başına kâr 0,143 TL’den 0,122 TL’ye indi.
Dipnotlardan çıkanlar
- Satışların maliyetinin 4,7 milyar TL’si (%54) grup şirketi Akfen Hastane’ye ödendi. İlişkili taraflara ticari borç 1,0 milyar TL, toplamın %60’ı. Fiyat pazar testiyle belirleniyor, ama grup içi işlem payı yüksek.
- İmtiyaz varlığı gözlemlenemeyen varsayımlarla değerleniyor. İskonto oranındaki 2 puanlık artış değeri 6,3 milyar TL düşürür.
- Yatırım teşviklerinden 10,2 milyar TL vergi avantajı bekleniyor; hastaneler devredilene kadar kullanılmalı.
- Pay başına kâr dipnotunda karşılaştırmalı dönem bedelsiz artırıma göre düzeltilmemiş (0,04 TL’ye karşı 0,09 TL).
- Hastane şirketlerinin payları ve alacakları kredi verenlere rehinli. Üçüncü kişiler lehine verilen teminat özkaynağın yalnızca %1,3’ü. Dokuz aylık tablolar sınırlı denetimden geçmemiş.
Faaliyet raporu ve gelecek
İskenderun hastanesi 11 Aralık 2026, Zagreb projesi 31 Mart 2027, Amasya hastanesi 11 Kasım 2027’de bitecek. Bu işler bittikçe yeni sözleşme gerekecek; şirket bekleyen iş tutarını açıklamıyor. Dönem sonrasında Akfen GYO ile lojistik depo ve Bilişim Vadisi ile 340 milyon TL artı KDV tutarında sözleşme imzalandı. Şirket Hatay Şehir Hastanesi ihalesine teklif verdi; Isparta’da ikinci pazar testi başladı. Bu süreçte mevcut hizmet sağlayıcının ön alım hakkı var ve proje şirketi, belirlenen teklif üzerinden %5 genel gider payı alıyor; yeni fiyatlar hizmet marjını yeniden belirleyecek. Yatırım harcaması amortismanın çok üzerinde, ama bu para üretim kapasitesine değil ABD’deki gayrimenkule gidiyor. Kredi notu AA+(tr), görünüm durağan.
Şirket karnesi
En güçlü iki yön: devlete dayalı, enflasyon ve kura bağlı kullanım bedelinin ürettiği düzenli nakit; hızla azalan borç ve %58,6 özkaynak oranı. En zayıf iki yön: muhasebe kârının kur ve enflasyon muhasebesine aşırı duyarlı olması ve %4,7’lik net kâr marjı; grup içi işlemlerin yüksek payı ile imtiyazlı pay yapısı. En önemli risk, kullanım bedeli ödemelerinde gecikme ya da sözleşme koşullarında değişiklik; borç servisi tamamen bu tahsilata dayanıyor. Finansal sıkıntı riski düşük (0 bayrak). Tablo 6’daki karne, bekleyen iş açıklanmadığı için 9 gösterge üzerinden 7 puan veriyor.
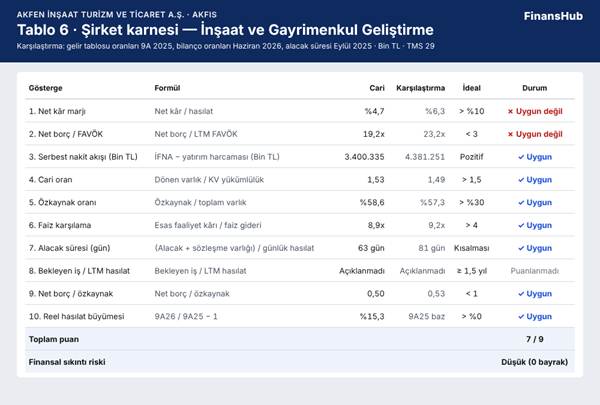
Karne dokuz göstergenin yedisinde uygun; zayıf halkalar net kâr marjı ve kullanım bedeli hariç borç yükü.
Toplam puan: 7 / 9. Tek bir oran tek başına karar verdirmez; göstergeler birlikte değerlendirilmelidir.
Finansal sıkıntı riski: Düşük (0 bayrak).
İzlenecek göstergeler:
- Kullanım bedeli tahsilatı ve Sağlık Bakanlığı alacakları: borç servisinin tek kaynağı.
- Net borç / (FAVÖK + kullanım bedeli): 3,2 kattan aşağı inmeye devam edip etmediği borç yükünün en doğru ölçüsü.
- Yeni taahhüt sözleşmeleri ve ABD yatırımlarının getirisi: devlet hastanesi işleri bittikçe hasılatın neyle yerine konacağı.