Enerjisa’nın net kârı yılın ilk dokuz ayında, geçen yılın aynı dönemine göre reel olarak 0,6 milyar TL’den 6,7 milyar TL’ye çıktı. Artışın kaynağı perakende değil; şebeke yatırımlarından doğan ve enflasyona endeksli olan dağıtım getirisindeki %43’lük reel büyüme.
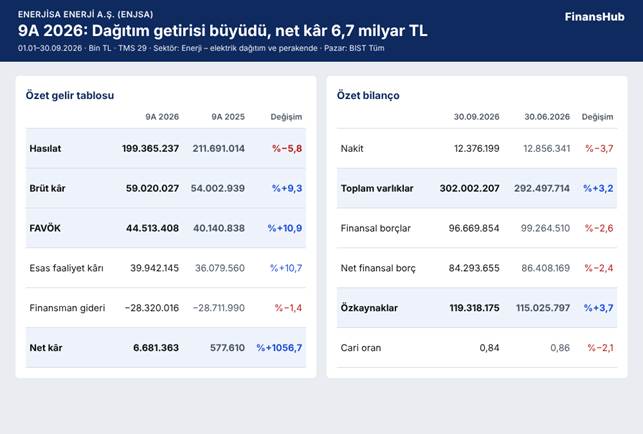
Hasılat reel olarak geriledi; brüt kâr, FAVÖK ve net kâr arttı, net borç Haziran sonuna göre hafif azaldı.
Şirketi tanıyalım
Enerjisa, Ankara ve çevresi, İstanbul Anadolu Yakası ile Adana–Mersin–Gaziantep hattında 14 ilde elektrik dağıtan ve aynı bölgelerde elektrik satan bir şirket. Sabancı Holding ile E.ON’un %40’ar ortak olduğu şirketin payları Borsa İstanbul’da BIST Tüm kapsamındaki pazarda işlem görüyor; Yakın İzleme Pazarı’nda değil.
Şirketin iki ana işi var. Dağıtım işinde şebekeyi işletiyor ve yatırım yapıyor. Enerji Piyasası Düzenleme Kurumu (EPDK), bu yatırımların geri ödemesini ve üzerine bir getiriyi tarifelere yansıtıyor. Getiri, düzenlemeye tabi varlık tabanı (RAB) denen yatırım stokuna uygulanıyor ve enflasyona endeksli. Yani dağıtım, devletin güvence verdiği, enflasyonla büyüyen bir kira geliri gibi çalışıyor. Dokuz ayda hasılatın %54’ü, esas faaliyet kârının ise %89’u bu işten geldi.
Perakende işinde şirket elektriği toptan alıp abonelere satıyor. Marjı düşük ve büyük kısmı düzenlenmiş tarifeye bağlı. Güneş enerjisi ve şarj hizmetleri küçük bir üçüncü iş. Satışların tamamı yurt içinde. Şirket bu nedenle kurdan çok enflasyon beklentisine, faize ve EPDK kararlarına duyarlı. 2026, 2030’a uzanan yeni beş yıllık tarife döneminin ilk yılı.
Bu dönemde ne oldu?
Perakende küçülürken dağıtımın enflasyona endeksli getirisi büyüdü ve kârı taşıdı. Rakamlar bunu doğruluyor. Hasılat yılın ilk dokuz ayında reel olarak %5,8 azalarak 199,4 milyar TL’ye indi. Düşüşün kaynağı perakende: perakende satış hasılatı %20,6 geriledi.
Perakendedeki kayıp hacimden çok fiyattan geldi. Düzenlemeye tabi satış hacmi 23,4 TWh’ten 21,7 TWh’e indi. Aynı satışlarda MWh başına gelir ise reel olarak dörtte bir azaldı (1.935 TL’den 1.443 TL’ye).
Öbür yanda dağıtımın “hizmet imtiyaz faiz geliri” 21,4 milyar TL’den 30,5 milyar TL’ye çıktı. RAB Eylül sonunda 111,5 milyar TL’ye ulaştı. Bu, bir yıl öncesine göre reel %10’luk büyüme demek.
Kâr nereden geldi?
Tablo 2’de görüldüğü gibi brüt kâr %9,3 artışla 59,0 milyar TL’ye, FAVÖK %10,9 artışla 44,5 milyar TL’ye çıktı. FAVÖK, faiz, vergi ve amortisman öncesi kârdır; şirketin ana işinden ürettiği kârı gösterir. FAVÖK marjı %19,0’dan %22,3’e yükseldi.
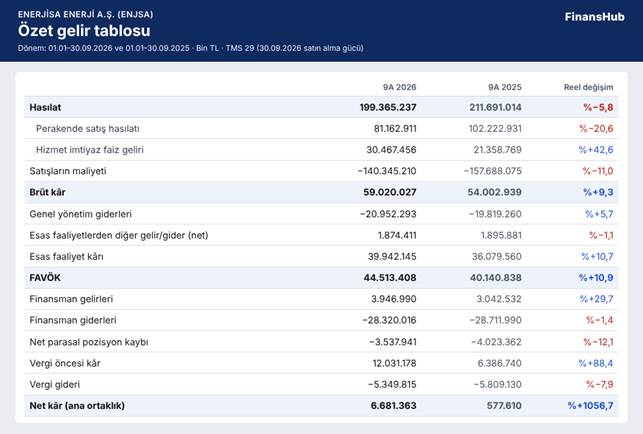
Perakende hasılatı reel %20,6 geriledi, imtiyaz faiz geliri %42,6 arttı ve net kâr 6,7 milyar TL’ye yükseldi.
Burada bir ayrıntı önemli. Dağıtım yatırımları muhasebede bina gibi amorti edilmiyor. Devletten alacak (finansal varlık) olarak izleniyor ve bu alacak üzerinden faiz benzeri gelir yazılıyor. Bu gelir, FAVÖK’ün %68’ini oluşturuyor. Gelir yazıldığı anda kasaya girmiyor, ama tarifelerle tahsil ediliyor. Dokuz ayda bu varlıktan 35,4 milyar TL nakit tahsilat yapıldı. Yani kâr kâğıt üzerinde kalmıyor; fakat tamamen düzenleyicinin belirlediği getiriye bağlı.
Kârın önündeki en büyük yük finansman. Finansman giderleri 28,3 milyar TL ile neredeyse yatay kaldı, çünkü ortalama borçlanma maliyeti %46,1’den %38,7’ye indi. Yine de kredi faizi esas faaliyet kârının %69’unu tüketti.
Net parasal pozisyon kaybı 3,5 milyar TL. Bu, enflasyon muhasebesinden doğan ve nakit içermeyen bir kalem. Bu dönemde kârı şişirmedi, tersine azalttı; bu kalem hariç net kâr 10,2 milyar TL olurdu. Belgelerde tek seferlik gelir veya gider yok.
Yalnızca üçüncü çeyrekte net kâr 3,8 milyar TL oldu (geçen yılın aynı çeyreği: 1,0 milyar TL). Bunun önemli bölümü 3,3 milyar TL’lik ertelenmiş vergi gelirinden geldi; bu kalem çeyrekten çeyreğe dalgalanır. Net kâr marjı %3,4 ile düşük, çünkü hasılatın büyük kısmı düşük marjlı elektrik satışı ve kârsız yatırım hasılatı.
Para nerede?
İşletme faaliyetlerinden nakit akışı 42,7 milyar TL ile net kârın çok üzerinde. Farkın iki nedeni var: imtiyaz varlığından yapılan tahsilatlar ve faiz ödemesinin nakit akış tablosunda finansman bölümünde yer alması. İşletme sermayesine yalnızca 1,5 milyar TL bağlandı.
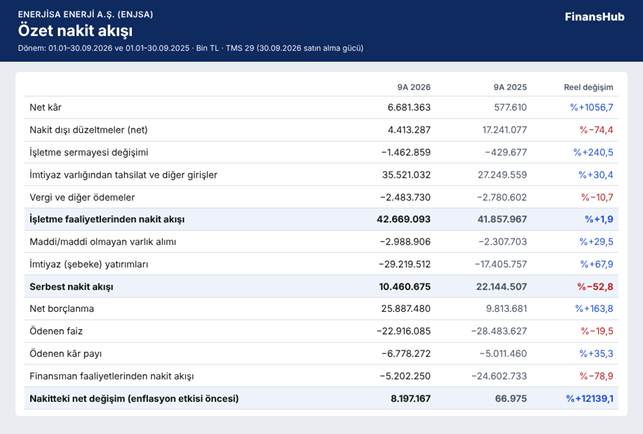
Şebeke yatırımları %68 arttı; serbest nakit akışı pozitif kaldı ama faiz ve kâr payını karşılamadı, açık yeni borçla kapandı.
Yatırımlar hızlandı. Şebeke yatırımları %68 artışla 29,2 milyar TL’ye, toplam yatırım 32,2 milyar TL’ye çıktı; bu, amortismanın beş katı. Şirket mevcut kapasiteyi korumanın çok ötesinde büyümeye yatırım yapıyor.
Serbest nakit akışı (işletme nakdi eksi yatırım) 10,5 milyar TL ile pozitif, ama geçen yılın yarısı. Bu tutar 6,8 milyar TL’lik kâr payını karşılıyor. 22,9 milyar TL faiz ödemesi de eklendiğinde 19,2 milyar TL açık kalıyor. Açık 25,9 milyar TL net yeni borçla kapandı. Benzetmeyle: şirket, kira getirisi enflasyonla artan bir binayı borçla büyütüyor.
Bilanço ne söylüyor?
Tablo 4’e göre net finansal borç Eylül sonunda 84,3 milyar TL, Haziran sonuna göre %2,4 düşük. Net borç/FAVÖK 1,45. Yani mevcut kârlılıkla borç bir buçuk yıldan kısa sürede kapatılabilecek düzeyde. Net borç/özkaynak 0,71; özkaynak oranı %39,5.
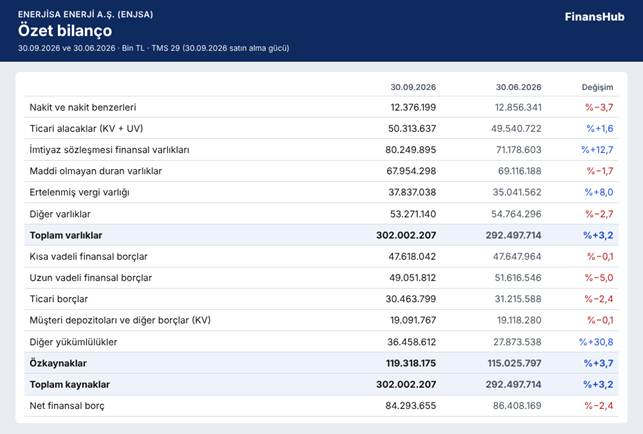
İmtiyaz varlıkları çeyrekte %12,7 büyürken finansal borç geriledi ve özkaynak %3,7 arttı.
Borcun tamamı TL ve yaklaşık yarısı bir yıl içinde vadeli. Kredi ve tahvillerin %92’si TLREF’e, yani gecelik TL faizine bağlı. Faiz düştüğünde maliyet hızla iner; yükseldiğinde hızla artar. Kur riski ise küçük: döviz pozisyonu korunma öncesi 0,8 milyar TL açık. Şirketin duyarlılık analizine göre doların %10 değer kazanması kârı yaklaşık 0,1 milyar TL azaltır.
Cari oran 0,84. Yani bir yıl içinde ödenecek her 1 liralık borca karşılık 84 kuruşluk dönen varlık var. Bu durum iş modelinden kaynaklanıyor: 18,4 milyar TL müşteri depozitosu istendiğinde iade edilebileceği için kısa vadeli sayılıyor, ama gerçekte uzun vadede çıkıyor.
Finansal sıkıntı riski düşük (10 göstergede 2 bayrak). Bayraklar faiz karşılamanın 1,45 ile 1,5 eşiğinin, cari oranın da 1,0’ın altında olmasından geliyor. İkisi de incelenen sekiz çeyreğin tamamında var; yeni bir birikme görülmüyor. KAP açıklamalarında olumsuz bir sinyal yok ve kredi notu bu yıl teyit edildi.
Pay sahibi açısından
Halka açık kısım %20; imtiyazlı pay yok. Mart’taki genel kurulda pay başına brüt 5,08 TL (toplam 6,0 milyar TL) kâr payı onaylandı ve Nisan’da ödendi. Pay başına kâr dokuz ayda 5,66 TL oldu (geçen yıl 0,49 TL). Şirket yıl içinde toplam 24,1 milyar TL’lik altı tahvil ihraç etti, Ekim’de 80 milyar TL’lik yeni ihraç tavanı için başvurdu. Ağustos’ta CEO, Kasım’da CFO değişti. Ulusal kredi notu AA (tr), görünüm durağan; kurumsal yönetim notu 9,68.
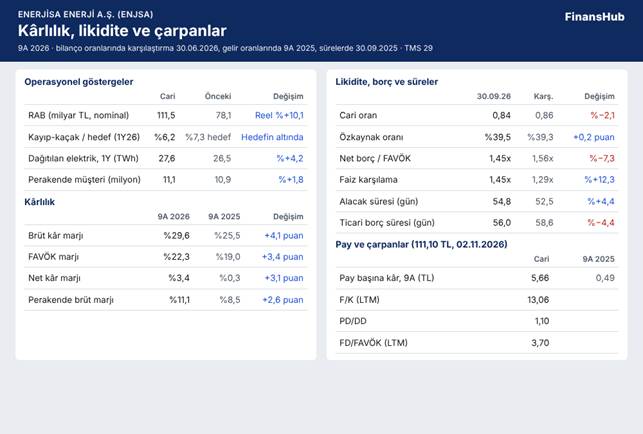
Marjlar ve faiz karşılama iyileşti; cari oran ve alacak süresi hafif zayıfladı.
2 Kasım kapanışı 111,10 TL ile piyasa değeri 131,2 milyar TL. PD/DD 1,10: piyasa şirkete özkaynağının %10 üzerinde değer biçiyor. Son 12 aylık F/K 13,1: piyasa değeri, yıllık kârın 13 katı. FD/FAVÖK 3,7: borç dahil şirket değeri, yıllık FAVÖK’ün 3,7 katı. FAVÖK’ün büyük kısmı imtiyaz gelirinden geldiği için bu çarpan, dağıtım işi olmayan şirketlerle kıyaslanmamalı.
Dipnotlardan çıkanlar
- Vadesi geçmiş ama karşılık ayrılmamış alacaklar yıl başından bu yana 7,0 milyar TL’den 10,9 milyar TL’ye çıktı. Alacak tahsil süresi 52,5 günden 54,8 güne uzadı. Şirket, karşılık ayrılan alacakların teminat ve depozitoyla güvencede olduğunu belirtiyor.
- Önemli müşterilerinden bir sanayi şirketi Eylül sonunda konkordato talep etti ve geçici mühlet aldı. Şirket olası etkiyi henüz ölçemediğini açıkladı.
- Dağıtım şirketlerinin reklam ve kira gelirlerinin devlete ödenmesine ilişkin davada Yargıtay, on yıllık gelirin faiziyle ödenmesi gerektiğini belirtti; tutar açıklanmadı.
- Üçüncü kişiler lehine verilmiş teminat yok. İlişkili taraflardan ticari alacakların payı %4. Faaliyet raporu kendi pay alımı olmadığını söylese de bilançoda likidite sağlayıcılığına bağlı 10,8 milyon TL geri alınmış pay görünüyor.
Faaliyet raporu ve gelecek
Şirket 2026 için 30–35 milyar TL yatırım ve yıl sonunda 110–120 milyar TL RAB hedefini koruyor. RAB dokuz ayda hedef aralığına girdi. Yönetim büyümeyi daha yüksek enflasyon varsayımlarına ve yeni dönemde artırılan sermaye getirisine bağlıyor.
Perakende tarafında baskı sürebilir. EPDK’nın 30 Ekim kararıyla meskenlerin düzenlenmiş tarifeden yararlanma sınırı 2027’de yıllık 4.000 kWh’ten 3.000 kWh’e iniyor. Kayıp-kaçak oranı ise hedefin altında (ilk yarıda %6,2’ye karşı %7,3 hedef); bu, verimlilik primi anlamına geliyor.
Şirket karnesi
Güçlü yönler: (1) Enflasyona endeksli ve düzenleyici güvenceli dağıtım getirisi; RAB reel %10 büyüyor. (2) Borç, kârlılığa göre makul: net borç/FAVÖK 1,45, özkaynak oranı %39,5.
Zayıf yönler: (1) Faiz yükü: kredi faizi esas faaliyet kârının %69’u. (2) Perakende hem hacim hem fiyat kaybediyor; net kâr marjı %3,4.
En önemli risk: Kârın düzenleyiciye bağlı olması. Enflasyon varsayımı ya da getiri oranındaki bir değişiklik imtiyaz gelirini doğrudan etkiler. Borcun büyük kısmı değişken faizli olduğundan faiz artışı da kâra hızla yansır.
Finansal sıkıntı riski: Düşük (2 bayrak; ikisi de yapısal ve sekiz çeyrektir değişmiyor). Karne sonucu: 6/10 (Tablo 6).
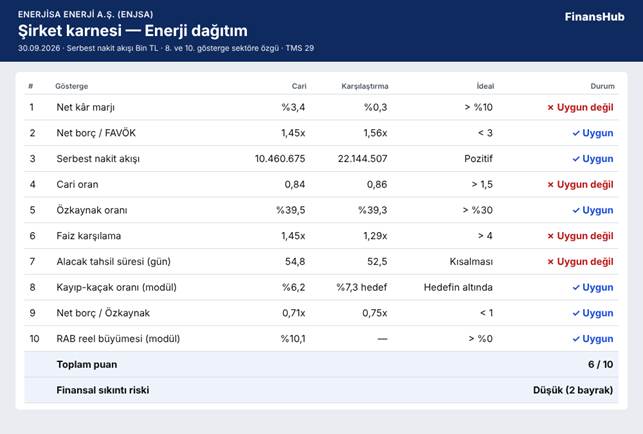
(RAB=DÜZENLEMEYE TABİİ VARLIK TABANI)
Borç ve büyüme göstergeleri güçlü; kârlılık, likidite ve faiz karşılama ideal düzeyin altında.
İzlenecek göstergeler: (1) RAB ve imtiyaz faiz geliri, çünkü kârın motoru bunlar. (2) Faiz karşılama ve TLREF, çünkü borcun maliyeti kârı en çok etkileyen kalem. (3) Vadesi geçmiş alacaklar ve düzenlemeye tabi satış hacmi, çünkü perakendedeki zayıflık burada görünür.