Şirket Faaliyet Profili ve Küresel Konumlanma
Gülermak, anahtar teslim EPC (Mühendislik, Tedarik ve İnşaat) taahhüt modeliyle büyük ölçekli raylı sistemler, metro hatları, tramvay, tünel, otoyol ve endüstriyel tesis projelerinde faaliyet göstermektedir. Türkiye merkezli olmak üzere Polonya, Romanya, İsviçre, Filipinler, B.A.E., Hindistan ve Sırbistan pazarlarında güçlü bir küresel operasyon yürütmektedir. Şirketin ENR 2025 Raylı Sistemler kategorisinde 9. sıraya yükselmesi küresel taahhüt prestijini teyit etmektedir.
Hasılat Dağılımı ve Backlog Dinamikleri
21,98 milyar TL’lik konsolide hasılatın 17,05 milyar TL’si (%77) Batı Grubu taahhütlerinden (ağırlıklı Polonya) döviz bazlı üretilmektedir. Portföyün coğrafi ve proje bazlı dağılımı aşağıdaki gibidir:
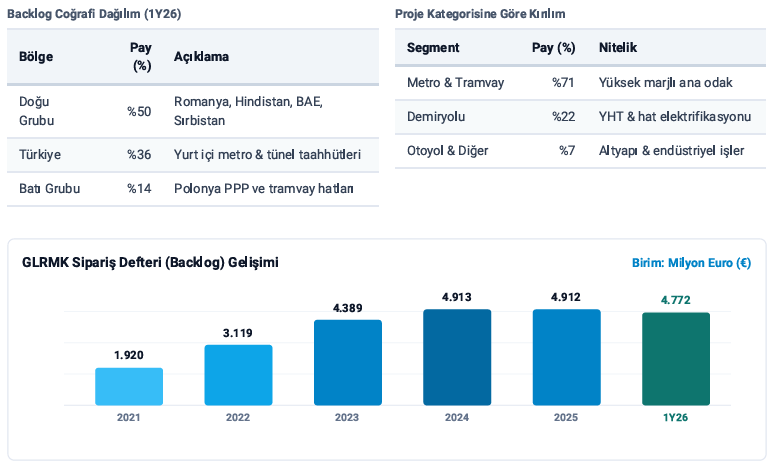
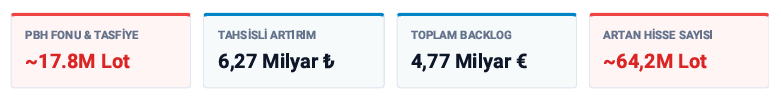
Sipariş Dengelenmesi: 2025 yıl sonundaki 4.912 milyon € seviyesinden, dönem içinde teslim edilen 321 milyon € hakedişe karşılık alınan 181 milyon € yeni işle backlog 4.772 milyon € seviyesine gerilemiştir. 2024 yılından beri backloglarda bir yataylık bulunmaktadır.
Enflasyon Muhasebesi (TMS 29) ve Kur Riski Analizi
Şirketin net yabancı para pozisyonu +1,7 milyar TL fazladadır. Bu yapı döviz kurlarındaki yukarı yönlü şoklara karşı güçlü bir likidite tamponu sağlamaktadır. Ancak Türkiye’de iç enflasyon endeksinin (Yİ-ÜFE/TÜFE) döviz kurlarından (EUR/TL ve PLN/TL) belirgin şekilde hızlı arttığı makroekonomik konjonktürde, yurt dışı gelirler TL’ye çevrilip TMS 29 düzeltmesine tabi tutulduğunda net ciro ve kârlılık reel anlamda baskılanmaktadır.
Özkaynak Çevrim Farkları & Muhasebesel Zarar Dinamiği: Önceki dönemlerde kaydedilen net dönem zararı operasyonel nakit kaybından ziyade, yurt dışı devasa varlık ve taahhütlerin döviz karşılıklarının iç enflasyon katsayısının gerisinde kalması sonucu oluşan muhasebesel çevrim açığından kaynaklanmıştır. Son dönemde yabancı para çevrim farkları -1,18 milyar TL’den +411,95 milyon TL’ye toparlanmıştır.
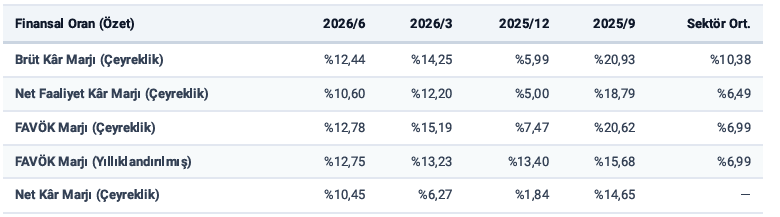
Kârlılık Marjları ve Dönemsel Trendler
Finansal Borç Yapısı ve Proje Kredisi Kilidi
17,7 Milyar TL Toplam Finansal Borcun Analizi
Şirketin toplam finansal borcunun 9.905.410.163 TL’lik (%56) kısmı, Polonya’daki bağlı ortaklığı tarafından yürütülen Krakow Yüksek Hızlı Tramvay IV. Etap Yap-İşlet-Devret (PPP) projesi için çekilmiş teminatlı proje kredisidir.
- Toplam borcun yarıdan fazlası konsolide nakit akışından bağımsız, kendi imtiyaz gelirini üreten projeye tahsislidir.
- Kalan yaklaşık 7,8 milyar TL’lik borç, taahhüt projelerinin operasyonel işletme sermayesine yayılmıştır.
Aracı Kurum Hedef Fiyat ve Değerleme Konsensüsü
5. Finansal Borç Yapısı ve Proje Kredisi Kilidi
17,7 Milyar TL Toplam Finansal Borcun Analizi
Şirketin toplam finansal borcunun 9.905.410.163 TL’lik (%56) kısmı, Polonya’daki bağlı ortaklığı tarafından yürütülen Krakow Yüksek Hızlı Tramvay IV. Etap Yap-İşlet-Devret (PPP) projesi için çekilmiş teminatlı proje kredisidir.
- Toplam borcun yarıdan fazlası konsolide nakit akışından bağımsız, kendi imtiyaz gelirini üreten projeye tahsislidir.
- Kalan yaklaşık 7,8 milyar TL’lik borç, taahhüt projelerinin operasyonel işletme sermayesine yayılmıştır.
6. Aracı Kurum Hedef Fiyat ve Değerleme Konsensüsü
| Aracı Kurum | Yeni Hedef (TL) | Önceki Hedef (TL) | Tavsiye | Değişim Durumu |
| Pusula Yatırım | 320,00 | 320,00 | AL | Korundu |
| PhillipCapital | 285,50 | — | Endeks Üstü | Yeni Kapsama |
| Alnus Yatırım | 270,51 | 277,54 | AL | Sınırlı Aşağı Revizyon |
| Kuveyt Türk Yatırım | 248,00 | 252,00 | AL | TUT’tan AL’a Yükseltildi |
Takas Analizi, Pay Dönüşümleri ve Kurumsal Hareketler
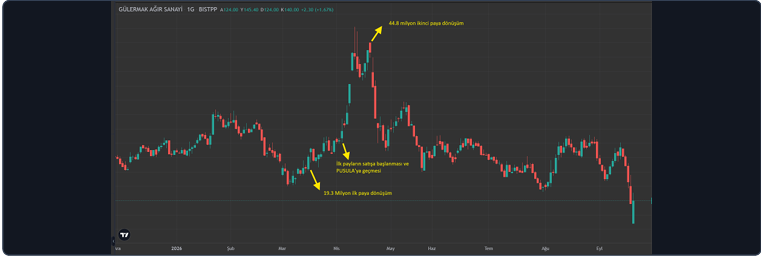
- 16 Mart – 7 Nisan (İlk Satış ve PBH Parkı): Gülermak Emlak ve Gülermak Turizm yaklaşık 19,3 milyon lotu paya dönüştürmüş; 1-7 Nisan arasında satılan payların yaklaşık 17,8 milyon lotu, sadece 12 kişinin olduğu ve TEFAS’a kapalı PBH Fonu tarafından alınarak park edilmiştir. Bu parklanma ile hisse sert yukarı hareketine başlamıştır.
- 20 Nisan (İkinci Dönüşüm, ~64,2M Lot ve Tahsisli): Tepede Gülermak Emlak’tan 34M, Gülermak Turizm’den 10,7M lot olmak üzere 44,8 milyon lotluk ikinci dönüşüm gelmiş; fiili dolaşım neredeyse 3 katına çıkarak kâğıt sert düşüşe geçmiştir. Ardından ortaklar lehine 6,3 milyar TL’lik tahsisli sermaye artırımı açıklanmıştır. Pusula üzerinden tahtanın kaldırılıp mal mı kilitlendiği yoksa aracı kurumun baskılanması için mi satıldığı tartışmalıdır.
- Güncel Durum (PBH Tasfiyesi ve 2,5M Lotluk Şirket Geri Alımı): PBH fonunun tasfiyeye girmesi ve portföyündeki 17,8M lotun satış riski taban serisi yaratmıştır. Şirketin Cuma günü yaptığı 2,5 milyon lotluk geri alım tabanı çözmüştür. Önümüzdeki süreçte geri alımların devamı ve Pusula’daki payların akıbeti tahtanın ana yönünü tayin edecektir.
Sonuç ve Genel Değerlendirme
Olumlu Göstergeler & Fırsatlar
- 4,77 Milyar € Güçlü Backlog: Gelirlerin %77’sinin Avrupa döviz kontratlarına bağlı olması.
- Net Döviz Pozisyonu: +1,7 Milyar TL net yabancı para fazlası ile kur şoklarına karşı direnç.
- 2,5M Lotluk Taban Çözümü: Şirketin cuma günkü geri alım iradesiyle tabanı kırması ve likidite desteği.
- Küresel Prestij & Ölçek: ENR 2025 Raylı Sistemler kategorisinde dünyada 9. sırada yer alması.
Olumsuz Göstergeler & Riskler
- PBH Fonu Tasfiye Baskısı: Kalan ~17,8M lotluk hissenin piyasaya doğrudan arz edilme riski.
- Fiili Dolaşım Artışı: Toplamda ~64,2M lotluk dönüşümle dolaşımın 3 katına çıkmasının yarattığı derinlik yükü.
- Tahsisli Süreci & Fiyatlama: SPK onay takvimi ve 6,3 Mr TL tahsisli sermaye fiyatının tahtaya etkisi.
- Pusula Stoğu ve Geri Alım Sürekliliği: Şirket geri alımlarının sürüp sürmeyeceği ve aracı kurumdaki malın akıbeti.